Семейная ипотека с октября: когда взнос 50% даёт ставку до 6%
Реклама. АО «Альфа-Банк». erid: 2W5zFFzFuYm
Рассчитай сам
Рассчитайте ипотечный платёж и сравните программы
В новых правилах семейной ипотеки с 1 октября 2026 года предусмотрена ставка не выше 6% при оплате не менее 50% цены договора. Есть второй путь: в течение 365 (366) дней снизить остаток долга до половины цены, после чего ставка меняется в установленном порядке.
Данные сверены 30 сентября 2026 года. Эти условия действуют при соответствии семьи и объекта программе; большой взнос сам по себе не даёт права на семейную ипотеку.
Половина чего нужна для ставки до 6%?
Сравнивать нужно собственную оплату или остаток долга с ценой договора на приобретение либо строительство, указанного в правилах. Это не половина первоначального кредита и не половина рекламной цены после условной скидки.
Если квартира по договору стоит 8 млн ₽, половина цены — 4 млн ₽. Внести половину первоначального кредита 6,4 млн ₽ — другую сумму — было бы недостаточным способом проверить критерий. Банк должен подтвердить именно цену и базу расчёта для конкретной сделки.
При покупке жилья с земельным участком или строительстве расчёт связан с соответствующими договорами и их ценой. Не складывайте оценку объекта, будущую мебель и предполагаемые расходы самостоятельно: попросите банк указать, что входит в цену для этого пункта.
Средства материнского капитала допускаются правилами в составе оплаты цены вместе с другими указанными источниками. Однако доступная сумма и порядок её использования — отдельная проверка. В расчёте ниже нет обещания, что у каждой семьи уже есть капитал, достаточный для половины цены.
Что меняется, если внести половину сразу?
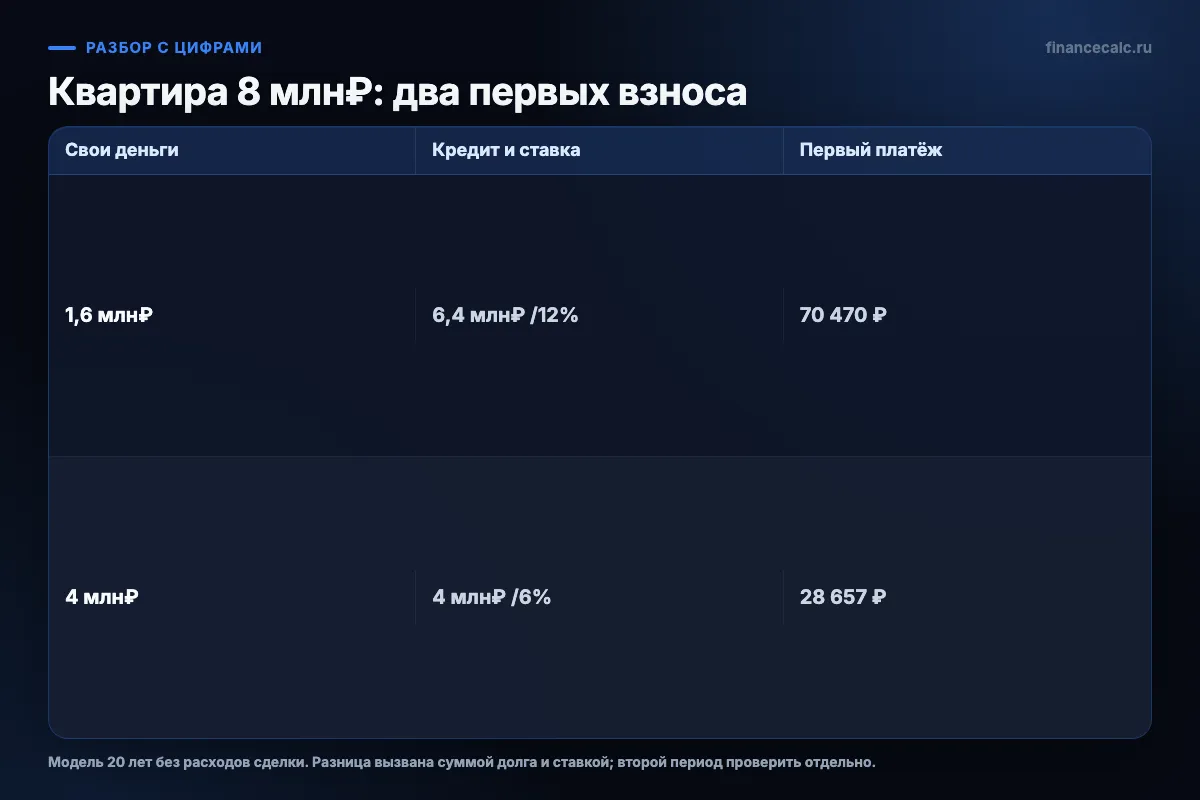
Возьмём квартиру в Москве за 8 млн ₽. У семьи один подходящий ребёнок; для обычного варианта базовая ставка с октября — до 12%. Срок модели 20 лет, равные ежемесячные платежи, вся сумма выдана сразу.
При собственных средствах 1,6 млн ₽ кредит — 6,4 млн ₽. По модельным 12% первоначальный платёж около 70 470 ₽. При взносе 4 млн ₽ кредит — 4 млн ₽, а при ставке 6% платёж около 28 657 ₽.
 Открыть схему в полном размере
Чтобы перейти ко второму варианту, нужны дополнительные 2,4 млн ₽ сразу. Уменьшение платежа примерно на 41 812 ₽ связано одновременно с меньшим кредитом и меньшей ставкой. Нельзя назвать всю разницу одной только банковской скидкой.
Это расчёт первоначального периода без комиссий, страхования и изменения ставки после окончания возмещения. Для нового договора период субсидирования ограничен 15 годами: условие о половине цены не превращается в обещание неизменных 6% на все 20 лет.
Можно ли снизить остаток уже после сделки?
Пункт о ставке до 6% предусматривает установление остатка долга не выше 50% цены договора в течение 365 (366) дней с даты заключения. После достижения уровня ставка устанавливается со дня, следующего за датой платежа по графику. Поэтому перевод денег сегодня не означает пересчёт процентов задним числом с начала кредита.
Остаток выше половины цены нельзя округлить вниз ради выполнения критерия. Для квартиры за 8 млн ₽ долг 4 000 001 ₽ ещё не проходит, а 4 000 000 ₽ уже соответствует денежному порогу. Сверяйте банковский остаток до рубля и фактическую дату его установления.
В нашем примере начальный кредит 6,4 млн ₽ под 12% на 20 лет. После 12 обычных аннуитетных платежей модельный остаток — около 6 317 950 ₽. Чтобы довести его до 4 млн ₽, понадобится ещё около 2 317 950 ₽.
Здесь 12 платежей — учебная точка расчёта, а не точное доказательство соблюдения срока 365 (366) дней. Договор, выдача денег и платежи могут быть разнесены по датам. Реальную сумму и последнюю допустимую дату нужно получить от банка заранее, оставив время на исполнение досрочного платежа.
А вы бы предпочли внести половину цены сразу или сохранить деньги до сделки, понимая стоимость первого периода?
Когда низкая ставка не оправдывает большой взнос?
Если у семьи всего 4 млн ₽ и все они уходят на половину цены квартиры, после подписания может не остаться денег на сделку, переезд и непредвиденные расходы. Калькулятор покажет удобный платёж, но семейный бюджет станет уязвимым с первого дня.
Ещё опаснее рассчитывать на продажу другого жилья к самому концу первого года или брать потребкредит ради порога. Продажа может задержаться, а у потребкредита появятся собственные проценты и платежи. Это не гарантированный способ сэкономить.
Сравнивайте три доступные вам суммы: первый взнос, деньги на сопутствующие расходы и отдельный резерв. Если половины цены без резерва нет, проверьте более дешёвый объект или меньший кредит. Не нужно покупать дорогую квартиру только потому, что для неё нашлась красивая ставка.
Как оформить расчёт с банком?
До подписания попросите указать цену для критерия, сумму оплаты, ставку и основания её дальнейшего изменения. Для снижения остатка после сделки нужны точная дата предела, порядок заявления на досрочное погашение и подтверждение даты смены ставки.
В калькуляторе досрочного погашения оцените остаток после плановых платежей. Затем запросите банковскую сумму на конкретную дату: календарные проценты и фактический график могут отличаться от равномерной модели.
Подберите несколько вариантов в каталоге ипотеки и сравните их на одинаковой цене жилья. В предложении должны быть понятны собственные деньги, первый платёж, ПСК и второй период; одного крупного числа «6%» для решения недостаточно.
Частые вопросы
Первый взнос 50% даёт семейную ипотеку без подходящего ребёнка?
Нет. Денежный критерий не заменяет допуск семьи по программе и требования к объекту.
Порог — половина кредита?
Для указанного условия сравнивают с ценой соответствующего договора. В нашем примере половина 8 млн ₽ — это 4 млн ₽.
Можно пересчитать ставку с первого дня после досрочного взноса?
Правила задают переход после даты платежа по графику. Дату изменения и сумму должен подтвердить банк.
Ставка до 6% останется на весь длинный срок?
Для новых договоров есть ограничение возмещения 15 годами и договорные основания изменения ставки. Условие о половине цены их не отменяет.
Стоит ли израсходовать на взнос все накопления?
Сначала отделите деньги на расходы сделки и резерв. Посильный платёж не спасает бюджет, если после покупки нет свободных средств.
Сколько собственных денег у вас останется после первого взноса и расходов на покупку?
Полезные калькуляторы
Тема: Ипотека и недвижимость
Все статьи по темеКалькуляторы банков по теме
Сбербанк: ипотечный калькулятор
ставки, платеж и сравнение банков
Т-Банк: ипотечный калькулятор
ставки, платеж и сравнение банков
Газпромбанк: ипотечный калькулятор
ставки, платеж и сравнение банков
Совкомбанк: ипотечный калькулятор
ставки, платеж и сравнение банков
ПСБ: ипотечный калькулятор
ставки, платеж и сравнение банков
Уралсиб: ипотечный калькулятор
ставки, платеж и сравнение банков
Статья носит информационный характер и не является рекомендацией к действию. Ознакомьтесь с актуальными условиями на официальных сайтах организаций.
Реклама. АО «Альфа-Банк». erid: 2W5zFFzFuYm
Комментарии
Комментируя, вы соглашаетесь с политикой конфиденциальности ВКонтакте
Похожие статьи
Ипотеку одобрили в сентябре 2026: какую ставку дадут в октябре
Предварительное одобрение не заменяет кредитный договор. Что спросить у банка, если ипотечная сделка назначена после 1 октября.
Семейная ипотека 2026: какая ставка для жилья в другом регионе
Прописка семьи и адрес квартиры могут относиться к разным группам регионов. Как проверить ставку и лимит по расположению жилья.
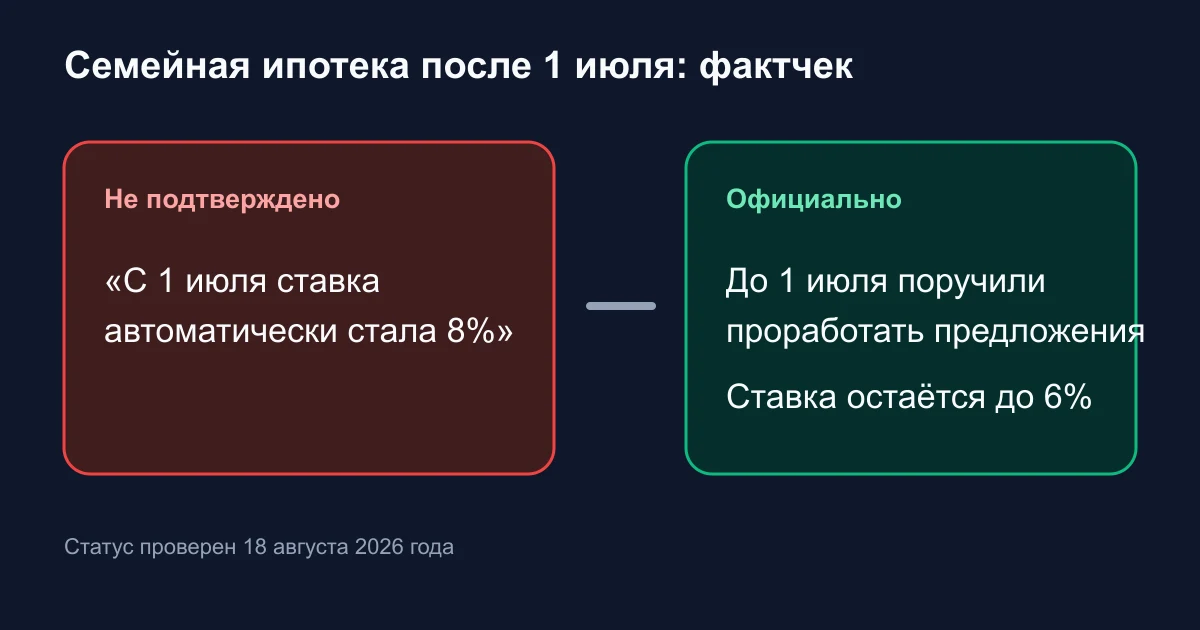
Семейная ипотека после 1 июля 2026 года: ставка и правила
Проверяем слух о росте ставки семейной ипотеки до 8% после 1 июля 2026 года. Что было поручением, а что действует официально.