Семейная ипотека на 30 лет: что будет с платежом после 15
Реклама. АО «Альфа-Банк». erid: 2W5zFFzFuYm
Рассчитай сам
Рассчитайте ипотечный платёж и сравните программы
По семейным ипотечным договорам и соглашениям о рефинансировании с 1 октября 2026 года возмещение ограничено 15 годами с даты заключения. Если кредит оформлен на 30 лет, к окончанию льготного периода часть долга останется, а договор может предусматривать повышение ставки.
Данные сверены 30 сентября 2026 года. Повышение не означает автоматический переход на любую рыночную ставку: в решении Минфина установлен предел для этого основания.
Чем срок кредита отличается от срока возмещения?
Срок кредита показывает, когда по графику должен быть погашен долг. Период возмещения показывает, сколько времени государство компенсирует кредитору недополученные доходы по программе. Это разные сроки.
По договорам до 30 сентября включительно в общих положениях указан весь срок действия договора. По договорам с октября — не более 15 лет с даты заключения. Эта граница касается также дополнительных соглашений о рефинансировании; при изменении старого кредита нужно проверить параметры конкретной операции.
Новый лимит не означает, что остаток долга нужно единовременно вернуть через 15 лет. Погашение идёт по договору. Но если банк предусмотрел изменение ставки после окончания возмещения, привычный первый платёж не описывает последующие годы.
До какой ставки банк сможет поднять процент?
Для обычной квартиры предел при окончании возмещения — меньшее из двух значений: начальная договорная ставка плюс 4 процентных пункта либо ключевая ставка на первое число месяца окончания периода плюс 3 процентных пункта. Для строительства по цели, указанной в подпункте «и» пункта 36, во второй части формулы используется прибавка 3,5 процентного пункта.
Повышение должно быть предусмотрено кредитным договором. Сам предел из правил не заменяет конкретную договорную ставку и дату пересчёта. Прибавка 4 процентных пункта также не означает увеличение платежа ровно на 4%: платёж зависит от долга и оставшегося срока.
Например, если начальная ставка квартиры 6%, первая часть предела — 10%. Если предположить, что будущая ключевая будет 7% на соответствующую дату, вторая часть тоже 10%. При условном значении ключевой 5% вторая часть — 8%, поэтому верхняя граница ниже.
Обе будущие ключевые ставки — допущения для проверки бюджета. Это не прогноз на момент окончания льготы. Точную ключевую ставку через такой срок сегодня знать нельзя.
Какой долг останется после половины срока?
Посчитаем учебный кредит 6 млн ₽ под 6% на 30 лет. Это сценарий семьи, у которой есть основание для такой ставки, например базовая категория с тремя детьми для подходящей квартиры вне четырёх столичных регионов. Не переносите его на московскую семью с одним ребёнком без исключений.
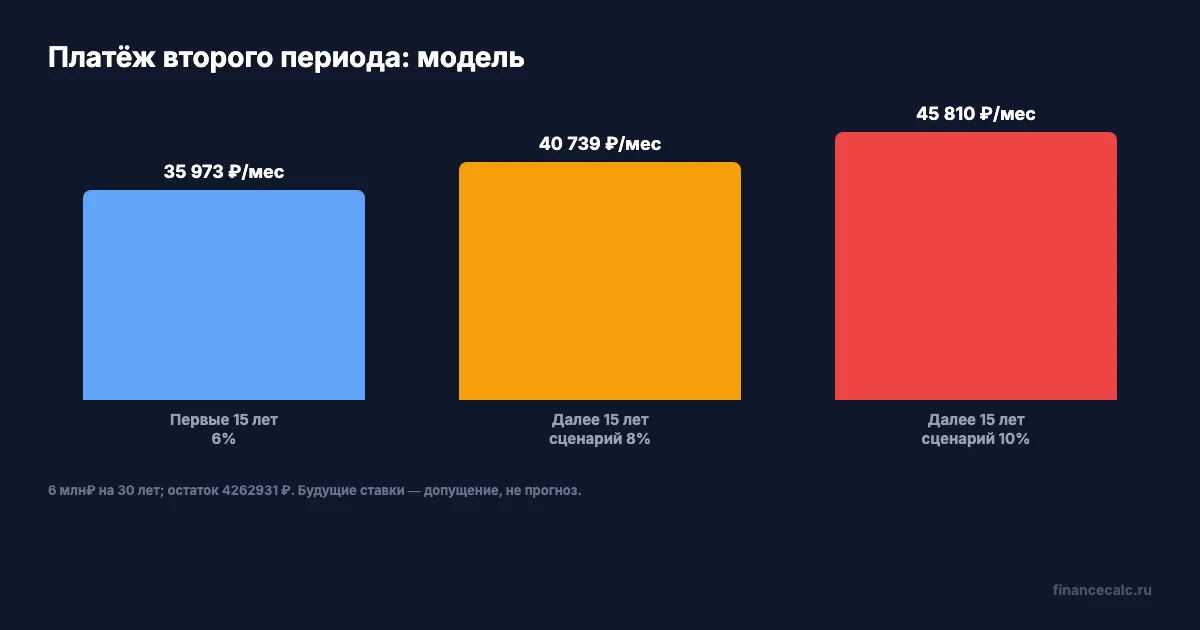
При ежемесячном аннуитете первоначальный платёж — примерно 35 973 ₽. После 180 платежей, без досрочного погашения, останется около 4 262 931 ₽ основного долга. Половина срока прошла, но погашена далеко не половина суммы: в начале аннуитета велика доля процентов.
Если на оставшиеся 15 лет по договору установят 8%, новый платёж в модели составит около 40 739 ₽. При 10% — около 45 810 ₽. Первая прибавка к исходному платежу — примерно 4 766 ₽ в месяц, вторая — 9 837 ₽.
 Открыть схему в полном размере
Расчёт не учитывает страховку, комиссии, календарное начисление конкретного банка и досрочные платежи. Он также предполагает, что вся сумма выдана сразу, а ставка меняется ровно после 180 равных платежей. Дата договора и дата выдачи могут различаться; реальный график должен показать банк.
А вы бы выбрали меньший первый платёж с риском пересчёта или более короткий срок с высокой нагрузкой сейчас?
Можно ли закрыть долг до окончания льготы?
Те же 6 млн ₽ под 6% на 15 лет дают платёж около 50 631 ₽. Это существенно больше первоначального платежа тридцатилетней модели. Поэтому совет «просто возьмите на 15 лет» подходит лишь семье, которая выдержит такую нагрузку вместе с остальными расходами.
Другой способ — оформлять посильный график и делать досрочные платежи из свободных денег. Они уменьшают остаток, на который будет рассчитываться второй период. Но регулярные досрочные взносы должны быть реальными, а не заложенными в расчёт будущими премиями.
Проверьте свой вариант в калькуляторе досрочного погашения. Сравнивайте остаток к окончанию возмещения и оставшийся срок, а не только общую переплату при одной ставке. На подушку семьи тоже нужен отдельный бюджет.
Какие документы попросить до подписания?
Запросите первый график, размер долга на дату окончания возмещения, пункт о последующей ставке и порядок уведомления о новом платеже. Уточните, с какой даты считают период, особенно при выдаче частями или рефинансировании.
Попросите банк показать два варианта второго периода по допустимым договором параметрам. Если менеджер обещает неизменную ставку на весь долгий срок, сверяйте обещание с текстом. Общий ипотечный калькулятор с одной ставкой полезен для отдельного периода, но не заменяет такой график целиком.
Сравнивая предложения в каталоге ипотеки, сохраняйте условие второго периода рядом с первой ставкой. Удобный первый платёж не компенсирует неизвестность по остатку долга.
Частые вопросы
После 15 лет банк обязательно поднимет ставку?
Правила разрешают предусмотреть повышение в договоре. Нужно проверить, что именно подписано, а не считать предельное значение автоматической ставкой.
Нужно вернуть весь остаток сразу?
Окончание возмещения само по себе не устанавливает такую обязанность. Срок погашения и платежи определяются договором.
Можно поставить в расчёт сегодняшнюю ключевую ставку?
Для предела берётся ключевая на первое число месяца окончания периода. Сегодня её будущая величина неизвестна; сценарий нужно подписывать как допущение.
Досрочные платежи помогут?
Они уменьшают основной долг. Эффект к дате пересчёта зависит от фактических взносов и выбранного изменения графика.
Старую ипотеку тоже ограничили 15 годами?
В общих положениях прежние договоры выделены отдельно. При новом рефинансировании нужно проверить собственную дату и применимый режим.
В вашем предложении банка показан платёж только первых лет или весь график до погашения?
Полезные калькуляторы
Тема: Ипотека и недвижимость
Все статьи по темеКалькуляторы банков по теме
Сбербанк: ипотечный калькулятор
ставки, платеж и сравнение банков
Т-Банк: ипотечный калькулятор
ставки, платеж и сравнение банков
Газпромбанк: ипотечный калькулятор
ставки, платеж и сравнение банков
Совкомбанк: ипотечный калькулятор
ставки, платеж и сравнение банков
ПСБ: ипотечный калькулятор
ставки, платеж и сравнение банков
Уралсиб: ипотечный калькулятор
ставки, платеж и сравнение банков
Статья носит информационный характер и не является рекомендацией к действию. Ознакомьтесь с актуальными условиями на официальных сайтах организаций.
Реклама. АО «Альфа-Банк». erid: 2W5zFFzFuYm
Комментарии
Комментируя, вы соглашаетесь с политикой конфиденциальности ВКонтакте
Похожие статьи
Ипотеку одобрили в сентябре 2026: какую ставку дадут в октябре
Предварительное одобрение не заменяет кредитный договор. Что спросить у банка, если ипотечная сделка назначена после 1 октября.
Семейная ипотека 2026: какая ставка для жилья в другом регионе
Прописка семьи и адрес квартиры могут относиться к разным группам регионов. Как проверить ставку и лимит по расположению жилья.
Семейная ипотека после 1 июля 2026 года: ставка и правила
Проверяем слух о росте ставки семейной ипотеки до 8% после 1 июля 2026 года. Что было поручением, а что действует официально.