Ипотеку одобрили в сентябре 2026: какую ставку дадут в октябре
Реклама. АО «Альфа-Банк». erid: 2W5zFFzFuYm
Рассчитай сам
Рассчитайте ипотечный платёж и сравните программы
Если семейную ипотеку предварительно одобрили в сентябре, а кредитный договор заключат с 1 октября 2026 года, прежние условия нельзя считать сохранёнными только по дате одобрения. В новых правилах граница привязана к заключению кредитного договора, а не к заявке.
Данные сверены 30 сентября 2026 года.
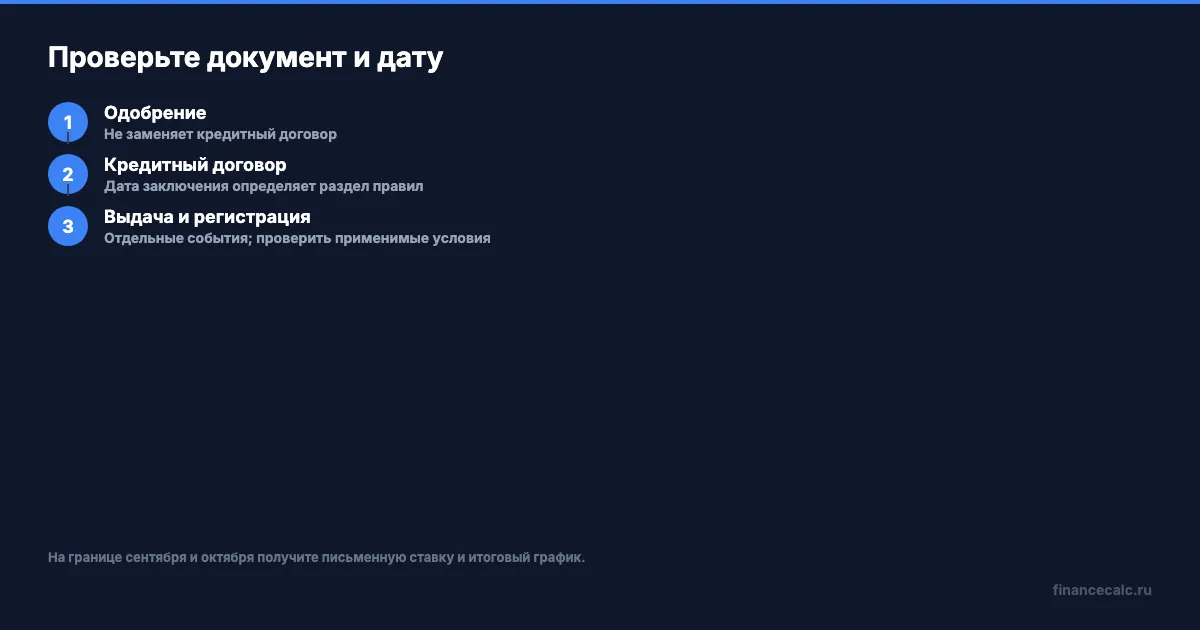 Открыть схему в полном размере
До перевода денег продавцу нужно получить от банка письменный ответ о ставке и программе на фактическую дату сделки.
Какие даты нельзя смешивать?
У покупки несколько событий: отправка анкеты, предварительное решение банка, одобрение объекта, подписание кредитного договора, оформление договора покупки, выдача денег и регистрация. Они могут происходить в разные дни.
Дата сообщения «вам одобрено» подтверждает результат рассмотрения на тот момент. Она не становится датой заключения кредитного договора. В решении Минфина отдельные разделы названы по договорам и соглашениям о рефинансировании, заключённым до 30 сентября включительно и начиная с 1 октября.
При этом регистрация и фактическая выдача денег не должны механически подменять дату договора. Если кредитный договор уже заключён в сентябре, а деньги перечисляются в октябре, попросите банк подтвердить применимость прежнего раздела и выполнение остальных условий. Не делайте обратный вывод «любая октябрьская выдача — новая ставка» по одному пресс-релизу.
Что проверить в своём комплекте документов?
Откройте именно кредитный договор и индивидуальные условия. Найдите дату заключения, номинальную ставку, ПСК, программу, сумму, срок, основания изменения ставки и подписи сторон. В электронной сделке уточните, каким документом подтверждается заключение договора, а не лишь согласие с предварительным предложением.
Сообщение менеджера, договор бронирования квартиры и предварительный расчёт застройщика не выполняют одну и ту же роль. Если в кабинете доступны только черновики, не отмечайте сделку как уже заключённую. Попросите банк назвать недостающий этап и выдать итоговый документ.
Сохраните одобрение вместе с датой и условиями, которыми оно сопровождалось. Оно пригодится для сверки того, как изменилось предложение. Но строка о сроке действия одобрения сама по себе не доказывает право на субсидирование по прежней редакции программы.
Какие вопросы отправить банку до сделки?
Можно написать без специальной юридической формы:
- «Кредитный договор планируется на такую-то дату. По какому разделу решения Минфина рассчитывается программа?»
- «Какая ставка и ПСК будут в индивидуальных условиях, а какие условия указаны лишь в предварительном решении?»
- «Каковы первый взнос, льготная часть и требования к выбранному объекту?»
- «Как меняется ставка в течение срока и после окончания возмещения?»
- «Если условия изменились, потребуется ли повторное одобрение суммы и объекта?»
Отдельно попросите окончательный график и расчёт расходов по сделке. Если аванс уже внесён, условия его возврата проверяют в договоре с продавцом. Обновление программы само по себе не позволяет обещать автоматический возврат любого платежа за бронирование.
А вы бы перенесли сделку, если новый платёж стал выше, даже когда квартира уже выбрана?
Как оценить изменение платежа?
Учебный пример: квартира в Москве, один подходящий ребёнок, кредит 6 млн ₽ на 20 лет, без специальных оснований для ставки до 6%. При постоянных 6% аннуитетный платёж — примерно 42 986 ₽, при 12% — 66 065 ₽. Первоначальная разница — около 23 079 ₽ в месяц.
Это модель, а не расчёт конкретного банковского предложения. Страховка и комиссии в неё не включены, ставка после окончания субсидирования проверяется отдельно. Но такой пример показывает, почему при смене условий стоит заново проверить семейный бюджет, даже если кредит уже предварительно одобрен.
Проверьте сумму в ипотечном калькуляторе, используя ставку из новых индивидуальных условий. Если платёж не подходит, сравните меньшую сумму кредита или другой объект. Обещание «потом рефинансируем» не закрывает дефицит бюджета сейчас.
Что делать с рефинансированием старого кредита?
Правила с октября прямо упоминают дополнительные соглашения о рефинансировании. Поэтому дата первоначальной покупки не даёт универсального ответа о ставке после новой операции.
В правилах есть особенности для отдельных видов рефинансирования, включая изменение рыночной части комбинированного кредита. Попросите банк назвать цель операции, сохраняемую льготную часть, применимый пункт и срок возмещения. Не подписывайте новый документ, исходя только из обещания снизить одну строку платежа.
Сравните графики до и после вместе со сроком и расходами. Если основной вопрос — выгодность рефинансирования, используйте отдельный разбор сравнения графиков. В этой статье задача уже: установить, какие условия относятся к договору на границе дат.
Когда банк подтвердит применимые параметры, можно сопоставить их с доступными ипотечными программами. Повторная заявка полезна для сравнения, но не считается способом задним числом заключить сентябрьский договор.
Частые вопросы
У меня одобрение действует ещё несколько недель. Это сохраняет ставку?
Срок одобрения не заменяет дату кредитного договора. Попросите банк письменно подтвердить ставку на дату его заключения.
Если деньги выдадут в октябре, всё обязательно пересчитают?
По одной дате выдачи такой вывод делать нельзя. Нужно проверить дату заключения кредитного договора и применимый раздел правил.
Договор покупки уже подписан. Это достаточно?
Договор покупки и кредитный договор — разные документы. Для границы разделов программы проверяют кредитный договор.
Рефинансирование старого кредита затрагивают изменения?
Новый раздел упоминает соглашения о рефинансировании. Для конкретной операции нужно проверить предусмотренные исключения и параметры договора.
Нужно срочно переводить аванс, чтобы успеть?
Аванс не фиксирует дату кредитного договора. Переводить деньги стоит после проверки условий покупки и финансирования.
У вас уже заключён кредитный договор или пока есть только предварительное решение банка?
Полезные калькуляторы
Тема: Ипотека и недвижимость
Все статьи по темеКалькуляторы банков по теме
Сбербанк: ипотечный калькулятор
ставки, платеж и сравнение банков
Т-Банк: ипотечный калькулятор
ставки, платеж и сравнение банков
Газпромбанк: ипотечный калькулятор
ставки, платеж и сравнение банков
Совкомбанк: ипотечный калькулятор
ставки, платеж и сравнение банков
ПСБ: ипотечный калькулятор
ставки, платеж и сравнение банков
Уралсиб: ипотечный калькулятор
ставки, платеж и сравнение банков
Статья носит информационный характер и не является рекомендацией к действию. Ознакомьтесь с актуальными условиями на официальных сайтах организаций.
Реклама. АО «Альфа-Банк». erid: 2W5zFFzFuYm
Комментарии
Комментируя, вы соглашаетесь с политикой конфиденциальности ВКонтакте
Похожие статьи
Семейная ипотека с октября: когда взнос 50% даёт ставку до 6%
Первый взнос от половины цены и снижение остатка в первый год: условия ставки до 6%, расчёт потребности в деньгах и риски.
Семейная ипотека на 30 лет: что будет с платежом после 15
С октября субсидирование ограничено 15 годами. Считаем остаток кредита, предел повышения ставки и второй период графика.
Квартира за 20 млн ₽: сколько не покроет семейная ипотека с октября
Считаем разрыв между ценой квартиры, взносом и льготным лимитом в Москве. Когда нужна комбо-ипотека, а когда достаточно своих денег.