Квартира за 20 млн ₽: сколько не покроет семейная ипотека с октября
Реклама. АО «Альфа-Банк». erid: 2W5zFFzFuYm
Рассчитай сам
Рассчитайте ипотечный платёж и сравните программы
Для условной квартиры за 20 млн ₽ в Москве с взносом 4 млн ₽ семье с двумя детьми не хватит 1 млн ₽ льготного кредита: новый предел для неё — 15 млн ₽. Этот миллион нужно оплатить своими деньгами либо отдельно согласовать финансирование сверх льготной части.
Данные сверены 30 сентября 2026 года. Новые лимиты действуют для договоров с 1 октября. Цена 20 млн ₽ — учебное условие, а не средняя стоимость квартиры или рекомендация покупать жильё за такую сумму.
Как найти разрыв между квартирой и льготным лимитом?
Из цены жилья вычтите собственный взнос. Затем сравните требуемый кредит с пределом льготной части. Если кредита нужно больше, разница должна получить отдельный источник оплаты.
В нашем примере цена 20 млн ₽, собственные средства 4 млн ₽, необходимый долг 16 млн ₽. Семья соответствует программе, хотя бы один ребёнок младше 7 лет, все учитываемые дети — граждане РФ. Дополнительных оснований для ставки до 6% нет.
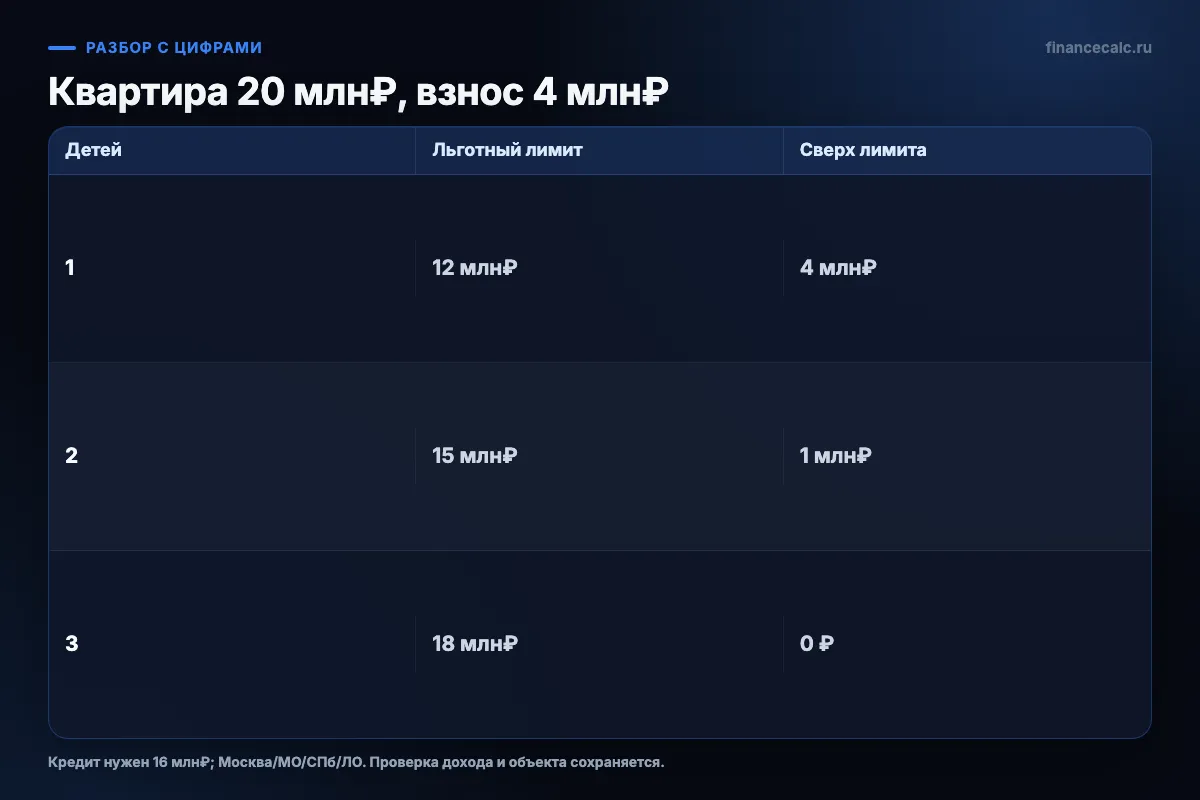
Для жилья в Москве, Санкт-Петербурге, Московской и Ленинградской областях льготный предел составляет 12 млн ₽ при одном ребёнке, 15 млн ₽ при двух и 18 млн ₽ при трёх или большем числе детей. Поэтому при одном и том же объекте и взносе разрыв такой:
- один ребёнок — 4 млн ₽ сверх льготного лимита;
- двое детей — 1 млн ₽ сверх лимита;
- трое детей — превышения нет, поскольку нужные 16 млн ₽ меньше предела 18 млн ₽.
 Открыть схему в полном размере
Количество детей не выбирают ради строки расчёта: это документально подтверждённый факт семьи. И более высокий лимит не отменяет проверку дохода, объекта и посильности платежа.
Почему «до 30 млн ₽» не означает единую льготную ставку?
В правилах есть общий предел кредита до 30 млн ₽ для столичной группы и до 15 млн ₽ для остальных территорий. Он отличается от льготной суммы по числу детей. Поэтому крупный максимум в предложении банка нельзя воспринимать как кредит целиком под один льготный процент.
Комбинированная ипотека может включать льготную и дополнительную части. Запросите их размеры, отдельные условия и итоговый график. Ставку рыночной части нельзя вывести из цифры 10% для льготной; конкретное предложение нужно получить у банка.
У комбинированного варианта есть практический плюс: семье не требуется сразу находить весь разрыв собственными средствами. Минус — отдельная цена дополнительного долга и более сложный график. Если банк показывает лишь усреднённую ставку, попросите объяснить, какие суммы и правила стоят за ней.
Не заменяйте недостающий миллион потребкредитом до проверки бюджета. Тогда к ипотеке добавится ещё один платёж, а одобрение общей нагрузки может измениться.
Что получится, если добавить миллион к первому взносу?
Семья с двумя детьми увеличивает свои средства с 4 до 5 млн ₽. Тогда необходимый кредит уменьшается до 15 млн ₽ и полностью укладывается в новый льготный предел для Москвы. Базовая ставка такой категории — не выше 10%.
При модельных 10% на 20 лет первоначальный аннуитетный платёж составит примерно 144 753 ₽. Страховка, комиссии, ремонт и изменение ставки после периода возмещения в него не входят. Сумма укладывается в льготный лимит, но может не укладываться в расходы семьи.
Если допустимый ипотечный платёж семьи всего 100 000 ₽, такой вариант не становится посильным от увеличения взноса на миллион. Это отрицательный результат расчёта: нужен более дешёвый объект, заметно меньший долг или иной реально доступный бюджет. Банк может оценивать заявку по собственным требованиям, но семейный предел расходов остаётся вашим.
А вы бы доплатили миллион собственными деньгами ради простого графика или сравнили комбинированный вариант, сохранив больше резерва?
Когда имеет смысл отойти от выбранной цены?
Добавление денег к взносу подходит, если после него остаётся резерв и средства на сопутствующие расходы. Если весь запас уходит на закрытие разрыва, семья рискует остаться с дорогим жильём и пустым счётом.
Проверьте объект дешевле на величину разрыва. Это позволяет уменьшить и потребность в кредите, и затраты собственных средств. Не нужно сохранять первоначальную цену только потому, что семья уже потратила время на просмотр квартиры.
Первый взнос 50% может дать отдельное основание для ставки до 6%, но для цены 20 млн ₽ это 10 млн ₽ собственных средств. Такой вариант не решает проблему нехватки денег у семьи, которая располагает только 4 млн ₽. Сперва нужен честный расчёт доступных денег, потом сравнение процентов.
Как запросить предложения, которые можно сравнить?
Попросите банк рассчитать два варианта на одной цене квартиры: исходный взнос с разделением долга и увеличенный взнос с кредитом в пределах льготной части. В обоих сохраните срок, ПСК, страховку, расходы сделки и условия после окончания возмещения.
Для новых договоров возмещение ограничено 15 годами с даты заключения. Поэтому платёж первого периода на 20-летний срок ещё не отвечает на вопрос о полной нагрузке. Ставка после окончания периода может меняться по договору в пределах нормы.
В ипотечном калькуляторе можно проверить отдельный долг под подтверждённую ставку. Комбинированный график нужно получить у банка: расчёт всей суммы под льготные 10% занизит расходы, если часть финансируется иначе.
С каталогом ипотеки сравнивайте подтверждённую льготную часть и дополнительный долг, а не только общий максимум. Если рабочий вариант не укладывается в бюджет, результат подбора — изменить сумму покупки, а не подписать самый большой кредит.
Частые вопросы
Лимит 15 млн ₽ — это максимальная цена квартиры?
Нет, это льготная сумма для указанной семьи и территории. Цена может быть больше за счёт собственных средств или отдельно согласованной части кредита.
В Московской области расчёт лимита такой же?
Да, область входит в ту же группу территорий. Допуск семьи и конкретный объект проверяются отдельно.
Трое детей убирают любой разрыв по цене?
Нет. В нашем условном примере нужные 16 млн ₽ ниже предела 18 млн ₽; для более дорогого объекта или меньшего взноса результат изменится.
Можно посчитать весь комбо-кредит под 10%?
Только если банк действительно подтвердил такие условия всей суммы. Льготная ставка сама по себе не устанавливает цену части сверх лимита.
Добавить миллион к взносу всегда лучше?
Сравнивайте оба графика и остаток своих денег. Кредит без превышения льготного лимита всё равно может оказаться слишком большим для семьи.
В вашем расчёте недостающая сумма уже имеет источник оплаты или пока спрятана за общим лимитом банка?
Полезные калькуляторы
Тема: Ипотека и недвижимость
Все статьи по темеКалькуляторы банков по теме
Сбербанк: ипотечный калькулятор
ставки, платеж и сравнение банков
Т-Банк: ипотечный калькулятор
ставки, платеж и сравнение банков
Газпромбанк: ипотечный калькулятор
ставки, платеж и сравнение банков
Совкомбанк: ипотечный калькулятор
ставки, платеж и сравнение банков
ПСБ: ипотечный калькулятор
ставки, платеж и сравнение банков
Уралсиб: ипотечный калькулятор
ставки, платеж и сравнение банков
Статья носит информационный характер и не является рекомендацией к действию. Ознакомьтесь с актуальными условиями на официальных сайтах организаций.
Реклама. АО «Альфа-Банк». erid: 2W5zFFzFuYm
Комментарии
Комментируя, вы соглашаетесь с политикой конфиденциальности ВКонтакте
Похожие статьи
Ипотеку одобрили в сентябре 2026: какую ставку дадут в октябре
Предварительное одобрение не заменяет кредитный договор. Что спросить у банка, если ипотечная сделка назначена после 1 октября.
Семейная ипотека 2026: какая ставка для жилья в другом регионе
Прописка семьи и адрес квартиры могут относиться к разным группам регионов. Как проверить ставку и лимит по расположению жилья.
Семейная ипотека после 1 июля 2026 года: ставка и правила
Проверяем слух о росте ставки семейной ипотеки до 8% после 1 июля 2026 года. Что было поручением, а что действует официально.