Ипотечные каникулы: полная или частичная пауза — как сравнить новые графики
Рассчитай сам
Рассчитайте ипотечный платёж и сравните программы
Если право на ипотечные каникулы уже подтверждено, выбор «платить ноль» или «вносить меньше» нельзя делать по одной строке в приложении. Сравните оба варианта на одном остатке: сколько денег останется в бюджете, какое обязательство перейдёт дальше и когда вернётся обычная нагрузка.
Данные сверены 15 сентября 2026 года. Правовая часть ниже описывает обычный шестимесячный режим на эту дату, а расчёт — закрытую учебную модель. Реальный результат начинается не с красивой цифры, а с уточнённого графика кредитора.
Как понять, что вы сравниваете ипотечные каникулы, а не реструктуризацию?
Ипотечные каникулы по части 1 статьи 6.1-1 ФЗ № 353-ФЗ относятся к потребительскому кредиту для личных целей, обеспеченному ипотекой.
В требовании можно попросить приостановить обязательства или указать размер платежа на льготный период не более шести месяцев.
Это короткий eligibility-gate, а не повтор инструкции из шести оснований и списка документов. Для этого механизма на дату проверки важны три границы: сумма кредита при выдаче не выше 15 млн ₽, заложенное жильё — единственное пригодное для постоянного проживания, а этот механизм раньше по договору не использовался. Для обращения из-за чрезвычайной ситуации закон делает исключение из последнего условия; нюансы общей собственности тоже проверяются по части 1 статьи 6.1-1.
Кредитор рассматривает требование не более 5 рабочих дней; он может запросить документы в пределах 2 рабочих дней, а если в течение 10 рабочих дней нет уведомления, запроса или отказа, льготный период считается установленным.
Добровольная реструктуризация — другой маршрут. Банк может предложить её, если законные каникулы не подходят, но такой договор нельзя называть ипотечными каникулами и сравнивать с ними как одинаковые режимы.
Закон № 229-ФЗ от 04.07.2026 действует с 01.09.2026: для рождения или усыновления второго и последующих детей он ввёл отдельный режим до 18 месяцев, с особым порядком процентов с 7-го по 18-й месяц.
Этот режим не входит в обычную шестимесячную модель ниже. Если основание — рождение или усыновление ребёнка, проверьте действующую редакцию закона и условия именно своего случая отдельно.
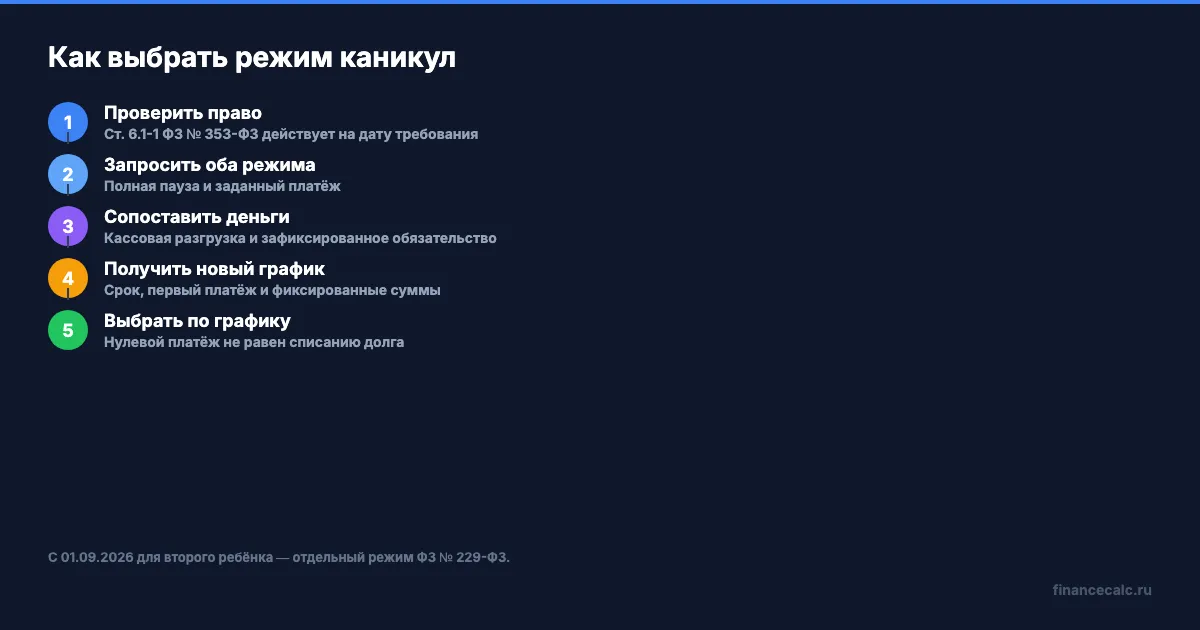
Схема действия: проверить право → запросить оба режима → сравнить кассовую разгрузку и зафиксированное обязательство → получить уточнённый график → выбрать.
Что меняется при полной и частичной паузе?
При полной паузе в требовании указывают приостановление обязательств на выбранный срок. Денежный платёж в модели становится нулевым, но проценты и непогашенные суммы не исчезают.
При частичной паузе указывают размер платежа на льготный период. Внесённые в этот период суммы по закону направляются прежде всего в счёт обязательств, зафиксированных за неуплаченные платежи; точные строки нового графика всё равно нужно получить письменно.
После каникул банк обязан направить уточнённый график не позднее окончания льготного периода; платежи, не внесённые из-за каникул, фиксируются и погашаются после обычных платежей.
Поэтому сравнивайте не слова «полная» и «частичная», а три результата: деньги, которые не уйдут в банк сегодня; зафиксированное обязательство, отложенное на потом; и обычную нагрузку после льготного периода.
Как сравнить деньги на одном остатке?
В закрытой модели B = 6 000 000 ₽, ставка 18% годовых, исходный срок 20 лет и каникулы 6 месяцев. Здесь не смешиваем две строки: 18% на условно постоянный остаток — упрощённая оценка процентов, а зафиксированное обязательство — неуплаченные платежи старого графика за вычетом внесённого.
Исходный аннуитетный платёж рассчитывается по формуле M = B × i / (1 − (1 + i)^−n), где месячная ставка равна годовой, делённой на 12, а n — число месяцев исходного срока. В этой модели результат такой:
Аннуитетный платёж до паузы — 92 598,69 ₽.
90 000 ₽ = 6 000 000 × 18% / 12.
540 000 ₽ = 90 000 × 6.
За каждый месяц в закрытой модели начисляется 90 000 ₽ процентов. За шесть месяцев получается 540 000 ₽. Это только процентный счёт учебной модели, а не сумма обязательства по конкретному графику: она следует из условно постоянного остатка и ставки из примера.
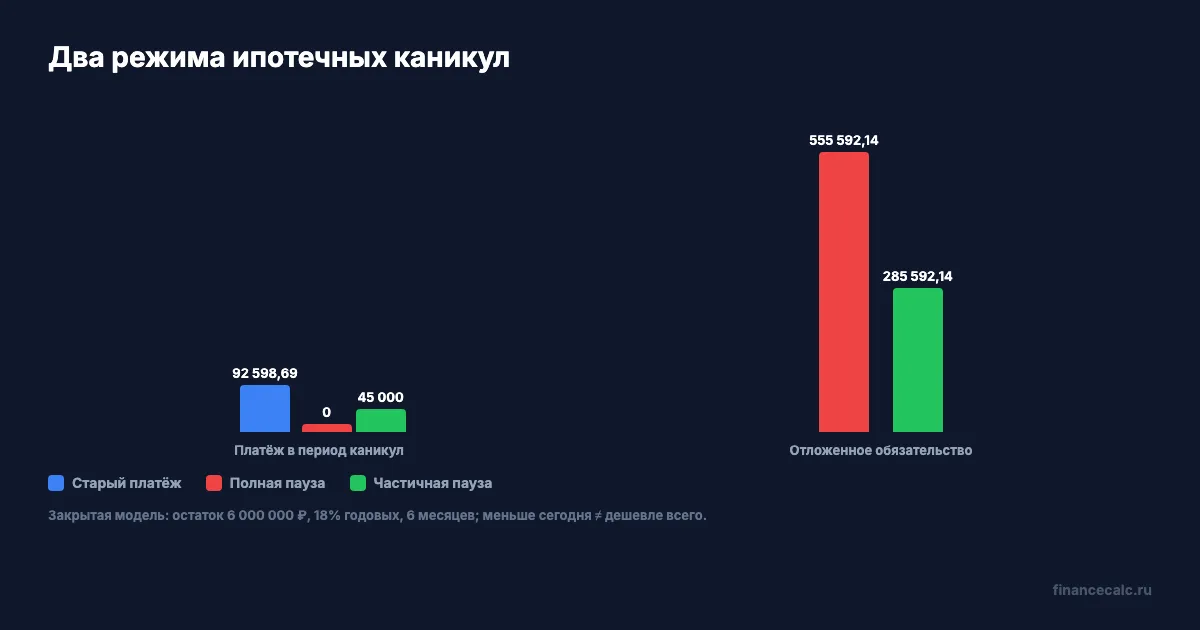
Полная пауза: платёж 0 ₽; кассовая разгрузка — 555 592,14 ₽, зафиксированное обязательство по неуплаченным платежам старого графика — 555 592,14 ₽. Отдельный процентный счёт модели — 540 000 ₽.
555 592,14 ₽ = 92 598,69 × 6 − 0.
При платеже 45 000 ₽ в месяц за 6 месяцев внесено 270 000 ₽, кассовая разгрузка — 285 592,14 ₽, зафиксированное обязательство по неуплаченным платежам старого графика — 285 592,14 ₽.
270 000 ₽ = 45 000 × 6.
285 592,14 ₽ = 555 592,14 − 270 000.
Полная пауза оставляет в бюджете и фиксирует на 270 000 ₽ больше за шесть месяцев, чем вариант с платежом 45 000 ₽. Но это кассовая разгрузка и зафиксированная сумма по старому графику, а не доказанная экономия: отдельный процентный счёт 540 000 ₽ — лишь допущение модели.
Что покажет уточнённый график банка?
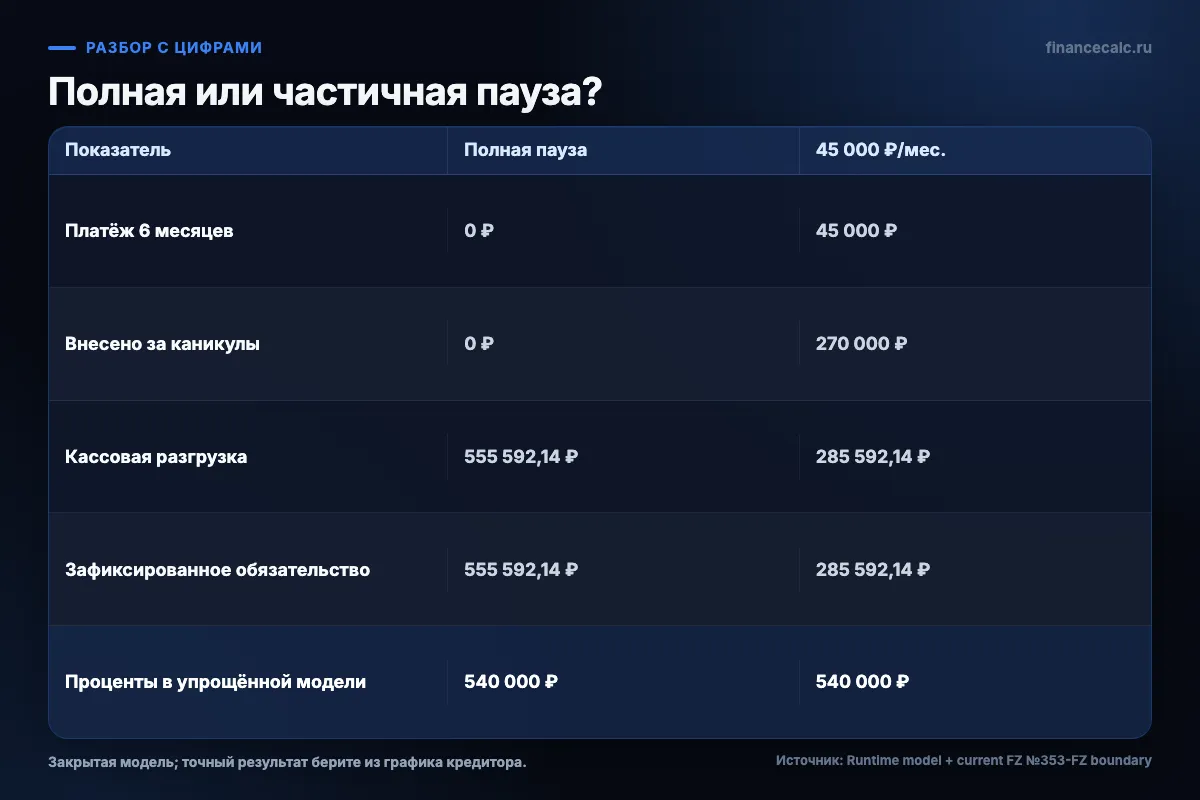
Кассовая разгрузка показывает, сколько не ушло из бюджета в эти шесть месяцев; зафиксированное обязательство показывает, какие неуплаченные платежи старого графика переходят дальше после внесённых сумм.
Нулевой платёж не означает бесплатный период: в учебной модели 540 000 ₽ — оценка процентов на условно постоянный остаток, а по текущему режиму зафиксированное обязательство полной паузы в этом примере равно 555 592,14 ₽. Фактические срок, платёж и порядок погашения нужно брать из нового графика банка.
В контрольной формуле нового аннуитета M_new = B_new × r / (1 − (1 + r)^−n_new) параметры B_new, r и n_new должны быть взяты из уточнённых условий кредитора. Не подставляйте туда автоматически числа учебной модели: банк может распределить суммы после паузы, продлить срок или иначе отразить частичный платёж.
Проверьте в документе банка четыре строки: дату и размер первого обычного платежа; сумму, которая зафиксирована после льготного периода; новый срок или число платежей; порядок зачёта внесённых 45 000 ₽. Если хотя бы одной строки нет, запросите расчёт до подачи требования.
Какой вариант выбрать перед подачей требования?
Сначала запросите у кредитора два варианта на одном договоре: полную приостановку и платёж, который семья реально может вносить. В каждом варианте попросите указать кассовую разгрузку за шесть месяцев, начисленные или зафиксированные обязательства, новый срок, первый обычный платёж и дату отправки уточнённого графика.
Полная пауза разумна как аварийная разгрузка, когда семье нужно сохранить деньги на базовые расходы. Частичный платёж может быть мягче для будущего графика, если кредитор письменно показывает, как он уменьшает зафиксированную сумму. Ни один вариант нельзя выбирать только по обещанию «платёж будет меньше».
Исходный аннуитетный платёж можно сверить в ипотечном калькуляторе, но он не заменяет письменный график банка.
Калькулятор не решает, как кредитор применит частичный платёж.
Если в новом графике не видны первый обычный платёж, срок и порядок погашения зафиксированных сумм, остановите выбор и запросите пояснение. Только после этого сравнивайте обычную нагрузку с семейным бюджетом.
Смысл сравнения не в том, чтобы заранее выбрать «самый выгодный» режим. Вы фиксируете границы модели, отделяете деньги в текущем месяце от стоимости отсрочки и смотрите, переживёт ли бюджет первый обычный платёж. Если семейный доход меняется, пересчитайте сценарий при каждом новом графике.
Какой параметр в новом графике банка оказался самым непонятным: первый платёж, срок или порядок погашения зафиксированных сумм?
Подписывайтесь на financecalc: здесь мы разбираем финансовые условия через документы, формулы и проверяемые действия.
Полезные калькуляторы
Тема: Ипотека и недвижимость
Все статьи по темеКалькуляторы банков по теме
Сбербанк: ипотечный калькулятор
ставки, платеж и сравнение банков
Т-Банк: ипотечный калькулятор
ставки, платеж и сравнение банков
Газпромбанк: ипотечный калькулятор
ставки, платеж и сравнение банков
Совкомбанк: ипотечный калькулятор
ставки, платеж и сравнение банков
ПСБ: ипотечный калькулятор
ставки, платеж и сравнение банков
Уралсиб: ипотечный калькулятор
ставки, платеж и сравнение банков
Статья носит информационный характер и не является рекомендацией к действию. Ознакомьтесь с актуальными условиями на официальных сайтах организаций.
Комментарии
Комментируя, вы соглашаетесь с политикой конфиденциальности ВКонтакте
Похожие статьи

Потеряли работу с ипотекой: 5 маршрутов до первой просрочки
Что делать с ипотекой после потери работы: когда подходят ипотечные каникулы, когда нужна реструктуризация, как считать платеж 52 000 ₽ и что сказать банку.
Ипотечные каникулы 2026: условия, 6 месяцев без платежей — как оформить
Ипотечные каникулы: до 6 месяцев без платежей при снижении дохода на 30%. Условия, документы и чем это обойдётся — расчёт с цифрами.
Траншевая ипотека: как изменится платёж после выдачи всей суммы
Траншевая ипотека: как изменится платёж после выдачи всей суммы — расчёт по датам траншей, остаток долга, ставка и проверка нового графика по договору.