Траншевая ипотека: как изменится платёж после выдачи всей суммы
Рассчитай сам
Рассчитайте ипотечный платёж и сравните программы
При траншевой ипотеке ежемесячный платёж меняется по мере фактической выдачи денег, а не по одобренному лимиту. Траншевая ипотека: как изменится платёж после выдачи всей суммы — ответ зависит от дат траншей, остатка тела, ставки, способа начисления процентов и оставшегося срока. Разберём учебный договор и покажем, какие строки нужно восстановить перед новым расчётом.
Банк России в обзоре ипотечного рынка отдельно отмечает договоры, в которых кредит выдают частями, траншами. Но единый график для всех таких сделок не возникает: порядок процентов и погашения закрепляют договор и фактические даты перечислений.
Почему платёж растёт после последней транши?
Транша — часть общей суммы кредита. Пока банк перечислил только первую часть, проценты и погашение тела могут считаться от меньшего фактического остатка. После следующего перечисления основной долг увеличивается, поэтому платёж либо меняется сразу, либо банк формирует новый график с другой суммой.
Причина роста зависит от режима договора. При начислении только процентов до полной выдачи ранний платёж отражает стоимость временно выданной суммы. При амортизации с первой транши заёмщик уже уменьшает тело, и после следующей выдачи банк пересчитывает остаток с учётом сделанных платежей.
Не называйте такую ступень окончанием льготного периода или ипотечными каникулами. Комиссия, страховка, изменение плавающей ставки и платежи застройщику тоже могут прийтись на ту же дату, но это отдельные строки и отдельные причины.
Какие условия договора нужно восстановить?
Часть 15 статьи 7 Федерального закона №353-ФЗ требует предоставить суммы и даты платежей, а также отдельно показать, сколько в каждом платеже уходит на основной долг, проценты и иные платежи. Для кредита с лимитом кредитования в этой норме предусмотрено исключение. Применение правил №353-ФЗ к ипотеке физлица для личных целей предусмотрено статьёй 9.1 Закона №102-ФЗ. Для траншевой сделки этого графика мало, если в нём не видно фактических выдач. Соберите одну последовательность документов:
- дату и сумму каждой транши по банковской выписке или уведомлению;
- дату начала погашения тела по первой транше и способ расчёта процентов до следующей выдачи;
- ставку и её тип: фиксированная она или зависит от переменной величины;
- остаток основного долга после каждого платежа и число платежей после последней транши;
- комиссии, страховку и расчёты с застройщиком отдельными строками.
Одобренный лимит не заменяет сумму фактической выдачи. Если в договоре неясно, когда начинается амортизация, будущий платёж нельзя надёжно восстановить одной формулой. Сначала запросите у банка график до следующей транши и вариант графика после неё.
Как посчитать платёж после полной выдачи?
Для каждого периода обозначим фактический остаток тела после выдач и погашений как B_j. В простой месячной модели проценты за период равны I_j = B_j × i_j / 12, где i_j — годовая ставка. После полной выдачи при фиксированной ставке аннуитетный платёж считают по формуле M = B × r / (1 − (1 + r)^−n), где r = i / 12, а n — оставшееся число платежей. Реальный график банка имеет приоритет, если он использует другой порядок округления или начисления.
Допустим, учебный договор предусматривает кредит 6 000 000 ₽ на 20 лет под фиксированные 18% годовых. Первую траншу 2 000 000 ₽ выдали в месяц 0, вторую 4 000 000 ₽ — в месяц 6:
2 000 000 + 4 000 000 = 6 000 000 ₽.
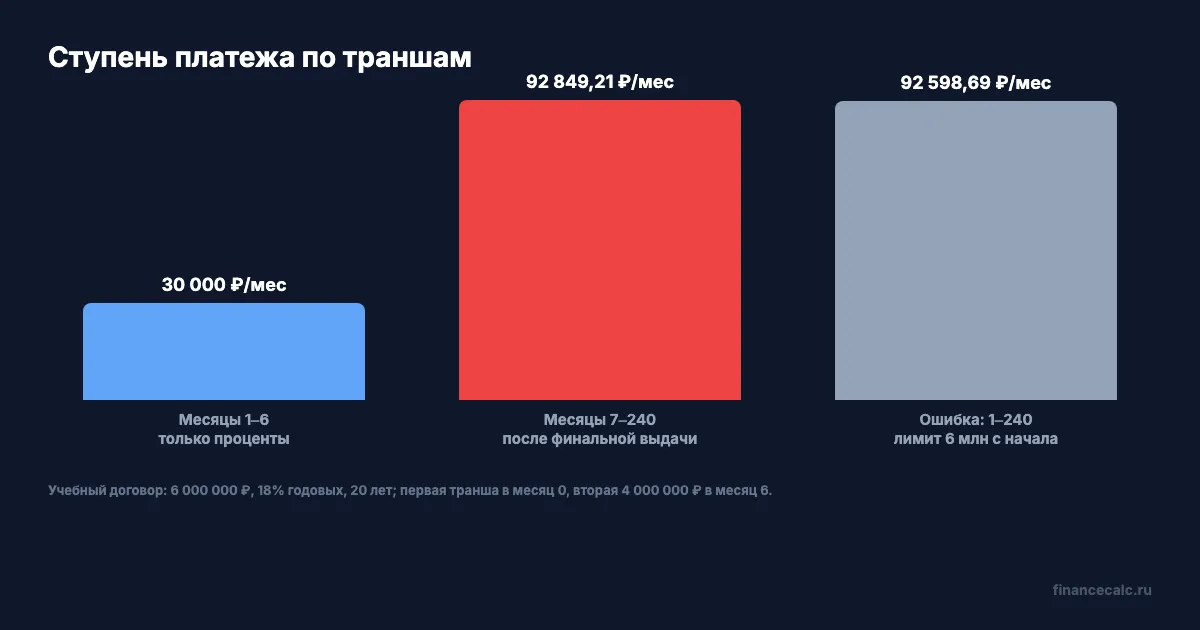
В этой модели первые 6 платежей покрывают только проценты по фактически выданным 2 000 000 ₽:
2 000 000 × 18% / 12 = 30 000 ₽ в месяц.
После второй транши тело становится равным 6 000 000 ₽, а до конца срока остаётся 234 платежа. Подстановка этих входных данных в аннуитетную формулу даёт 92 849,21 ₽ в месяц.
Если ошибочно построить график так, будто все 6 000 000 ₽ выдали в начале, получится 240 платежей по 92 598,69 ₽. Этот вариант завышает раннюю нагрузку и не показывает ступень после месяца 6. В правильной последовательности первые 6 платежей — по 30 000 ₽, затем 234 платежа — по 92 849,21 ₽.
После последней транши такой результат можно проверить в ипотечном калькуляторе, если ввести фактический остаток, ставку и оставшийся срок. Полную одобренную сумму с первого дня подставлять нельзя: калькулятор тогда покажет другой сценарий.
Что изменится, если первая транша уже гасит тело?
Возьмём тот же договор, но с другим режимом: первая транша амортизируется с начала срока, а не только приносит проценты. Платёж по 2 000 000 ₽ на 240 месяцев при 18% равен 30 866,23 ₽. После 6 таких платежей остаток первой части составляет 1 994 603,77 ₽.
После выдачи второй транши тело в расчёте равно:
1 994 603,77 + 4 000 000 = 5 994 603,77 ₽.
При оставшихся 234 платежах новый платёж составит 92 765,70 ₽. Он отличается от результата в первой модели, хотя общая сумма траншей и ставка те же. Разница возникла из-за уже погашенного тела и режима, который нужно найти в договоре.
График из банковского приложения важнее учебного результата. Сверьте остаток после шестого платежа с выпиской: одна пропущенная дата выдачи или досрочный платёж меняет входные данные.
Как отделить эффект траншей от других изменений?
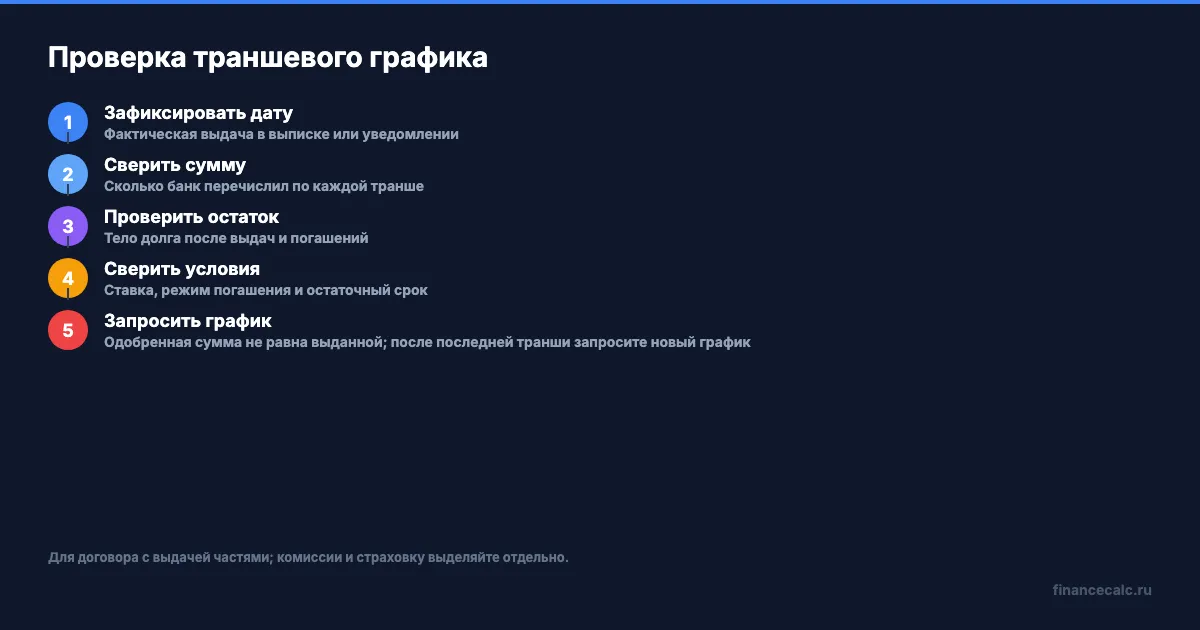
Сопоставьте дату роста платежа с датой фактического перечисления денег и проверьте несколько полей рядом:
- ставка до и после изменения, включая порядок расчёта переменной величины;
- остаток тела в графике и сумму, которую банк перечислил по каждой транше;
- дату начала амортизации и остаточный срок;
- страховую премию и комиссию, если они входят в отдельный платёж;
- расчёты с застройщиком, которые не должны маскироваться под тело кредита.
Часть 5 статьи 9 Федерального закона №353-ФЗ говорит: при изменении размера предстоящих платежей кредитор направляет обновлённый график, если его раньше предоставляли, в порядке, установленном договором. Само перечисление очередной транши не требует нового графика, если оно уже учтено в действующем: проверьте, изменились ли предстоящие платежи. Если в новом графике выросла ставка или появилась отдельная строка, не приписывайте всю разницу финальной транше.
Что проверить перед следующей траншей?
Сохраните уведомление о каждой выдаче, выписку с фактическим зачислением и версию графика на ту же дату. После последней транши запросите письменную расшифровку: фактический остаток тела, ставку, дату начала нового расчёта и число оставшихся платежей. Если ответ банка не совпадает с договором, сначала попросите исправленный график, а уже потом планируйте бюджет.
Нулевой сценарий тоже нужно проверить. Если вторая транша 4 000 000 ₽ не выдана, она не входит в фактический остаток, поэтому результат 92 849,21 ₽ после полной выдачи к такой ситуации не относится. Если не выдана ни одна транша, тело долга по этой модели равно 0 ₽, но отдельные договорные платежи всё равно нужно проверить по документам.
Для контрольного расчёта после последней выдачи снова используйте ипотечный калькулятор: внесите не лимит, а остаток тела и оставшийся срок. Расчёт приведён для примера; точную сумму определяют ваш договор, даты выдач, порядок округления, ставка и возможные досрочные платежи.
Какой режим указан у вас до полной выдачи: только проценты или погашение тела уже с первой транши?
Подпишитесь на financecalc, если хотите разбирать ипотечные графики по документам и формулам, а не по рекламной сумме одобрения.
Полезные калькуляторы
Тема: Ипотека и недвижимость
Все статьи по темеКалькуляторы банков по теме
Сбербанк: ипотечный калькулятор
ставки, платеж и сравнение банков
Т-Банк: ипотечный калькулятор
ставки, платеж и сравнение банков
Газпромбанк: ипотечный калькулятор
ставки, платеж и сравнение банков
Совкомбанк: ипотечный калькулятор
ставки, платеж и сравнение банков
ПСБ: ипотечный калькулятор
ставки, платеж и сравнение банков
Уралсиб: ипотечный калькулятор
ставки, платеж и сравнение банков
Статья носит информационный характер и не является рекомендацией к действию. Ознакомьтесь с актуальными условиями на официальных сайтах организаций.
Комментарии
Комментируя, вы соглашаетесь с политикой конфиденциальности ВКонтакте
Похожие статьи

Первоначальный взнос из нескольких источников: как подтвердить деньги банку
Первоначальный взнос из нескольких источников: как подтвердить деньги банку, собрать реестр документов, посчитать accepted-сумму и gap до требования.
Созаёмщик умер 2026: страховка может закрыть 2 000 000 ₽, а не всю ипотеку
Созаемщик умер: как страховая выплата уменьшает ипотечный долг — проверяем полис, долю покрытия, причину смерти, выплату, остаток и новый график.
Банкротство застройщика и эскроу-счёт: как проверить возврат 5,8 млн ₽ и лимит 10 млн ₽
Банкротство застройщика и эскроу-счёт: как вернуть цену ДДУ, куда направят ипотечные деньги и когда действует страховой лимит АСВ 10 млн ₽ в 2026 году.