Цифровой рубль для граждан 2026: после вывода лимит — 50 000 ₽
Рассчитай сам
Узнайте точную сумму переплаты и ежемесячный платёж
С 1 сентября 2026 года цифровой рубль вышел из пилотного режима для клиентов крупнейших банков, но это не означает, что он уже доступен в любом приложении и в каждом магазине. Сначала проверьте свой банк; если пополните счёт на 250 000 ₽ и затем выведете 100 000 ₽, до конца календарного месяца сможете внести ещё только 50 000 ₽ — вывод не восстанавливает квоту.
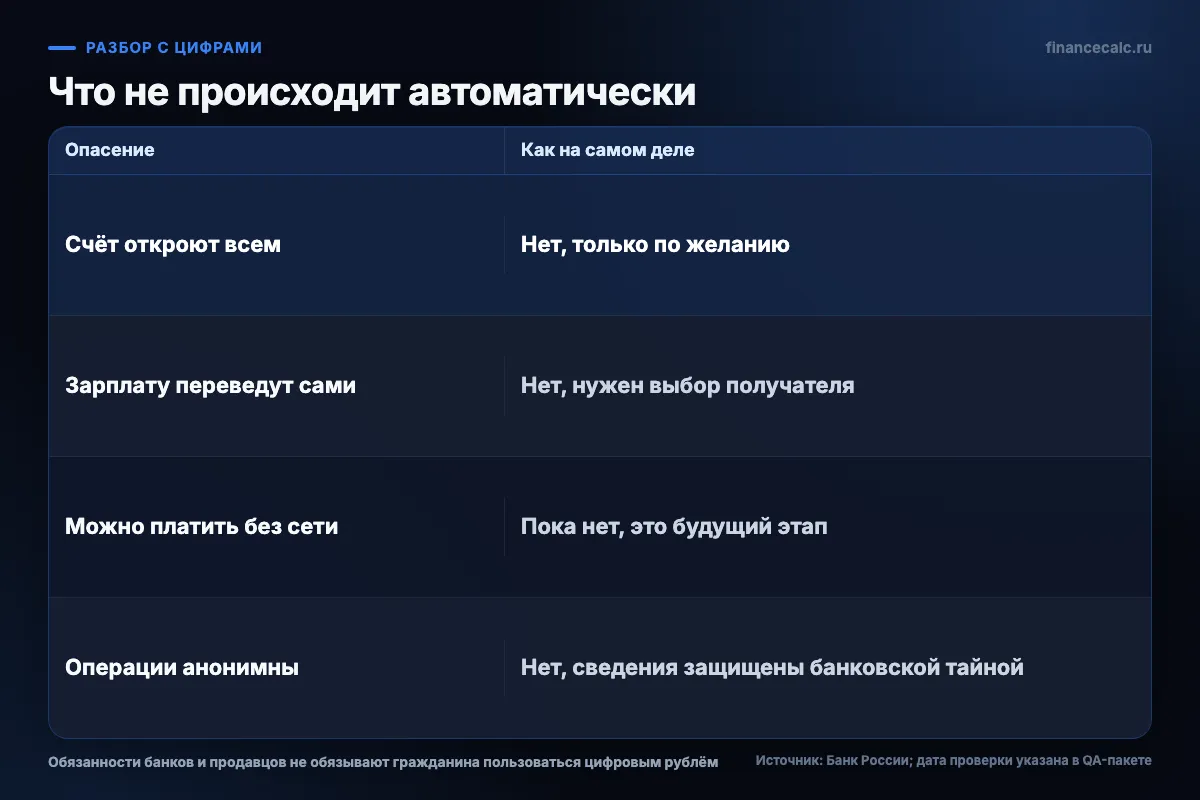
Открывать цифровой счёт необязательно: автоматически его не создают, а заявление об отказе через МФЦ не требуется. Ни зарплату, ни пенсию, ни пособие не переведут в новую форму рубля без вашего выбора.
Что изменилось 1 сентября 2026 года?
Крупнейшие банки и часть других участников открыли клиентам инфраструктуру цифрового рубля. У граждан появилась возможность открыть личный счёт на платформе регулятора через банковское приложение и совершать доступные операции. Для остальных банков подключение идёт поэтапно, поэтому дата старта — не обещание одинакового набора функций каждому клиенту.
Цифровой рубль — третья форма российского рубля, которую выпускает Банк России. Один цифровой рубль равен одному наличному или безналичному рублю: отдельного курса нет. Это не криптовалюта, не акция и не новый банковский вклад.
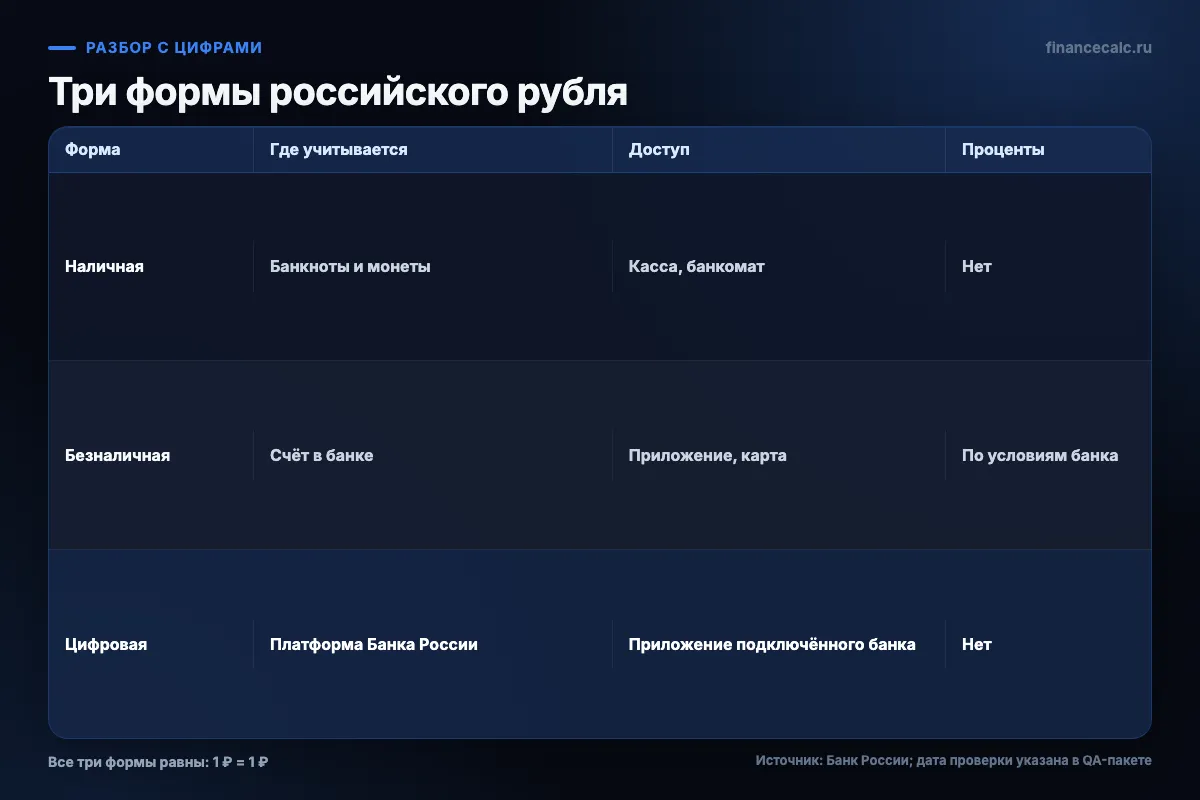
Безналичные деньги учитываются на счёте в коммерческом банке. Личный счёт цифрового рубля один и находится на платформе Банка России, а подключённый банк служит входом к нему. Если доступ оформлен через несколько банков, в их приложениях виден один и тот же счёт, а не несколько разных кошельков.
Банк России выпускает цифровые рубли и ведёт платформу. Чем именно занимается регулятор и почему он не похож на обычный банк, можно прочитать в разборе о Центральном банке.
Как проверить, доступен ли цифровой рубль именно вам?
На 2 сентября 2026 года нельзя исходить из того, что сервис уже есть в каждом банке. Проверьте раздел «Цифровой рубль» в актуальной версии приложения и уточните у банка, доступны ли открытие, пополнение, перевод, оплата и вывод. Отсутствие раздела не означает, что нужно скачивать отдельное приложение Банка России: специального приложения для граждан нет.
Для открытия нужно быть совершеннолетним гражданином России, иметь подтверждённую учётную запись на Госуслугах и быть клиентом банка — участника платформы. Физлица, занимающиеся частной практикой, например адвокаты и нотариусы, пока открыть такой счёт не могут. В приложении нужно открыть раздел цифрового рубля, войти через Госуслуги, прочитать договор, подтвердить согласие и настроить ключи электронной подписи и пароль.
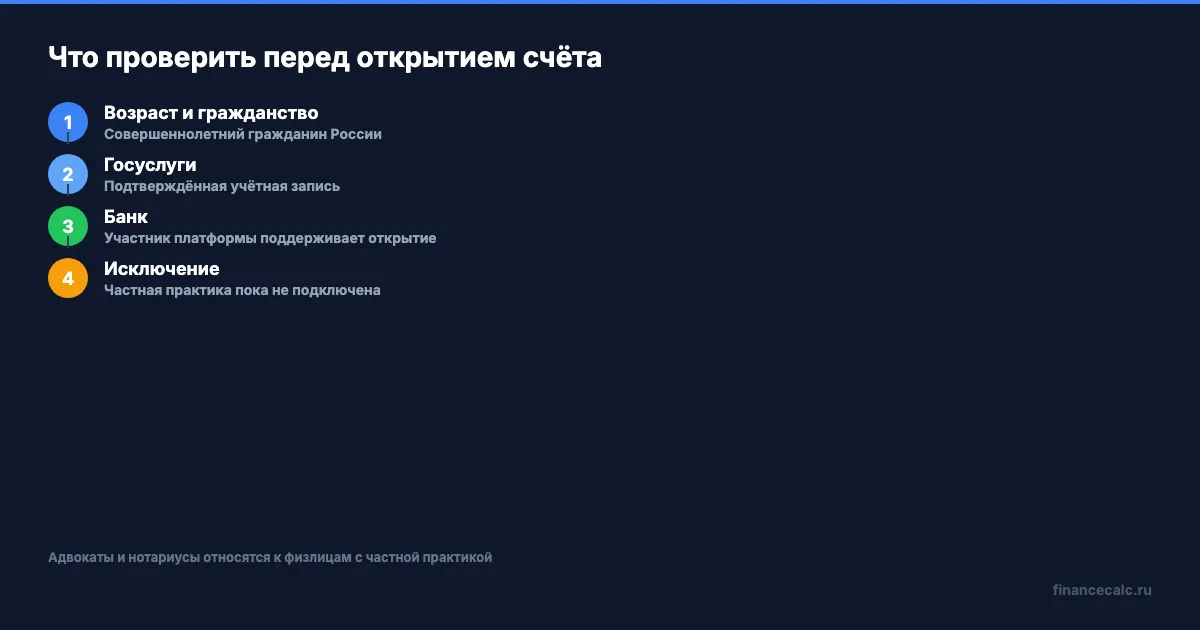
Здесь стоит остановиться и проверить формулировку банка. Если приложение предлагает инвестиции в «цифровые рубли», проценты или отдельный «безопасный счёт ЦБ», это не описанный сервис. На платформе нет инвестиционной доходности, а доступ оформляется только после вашего действия и согласия.
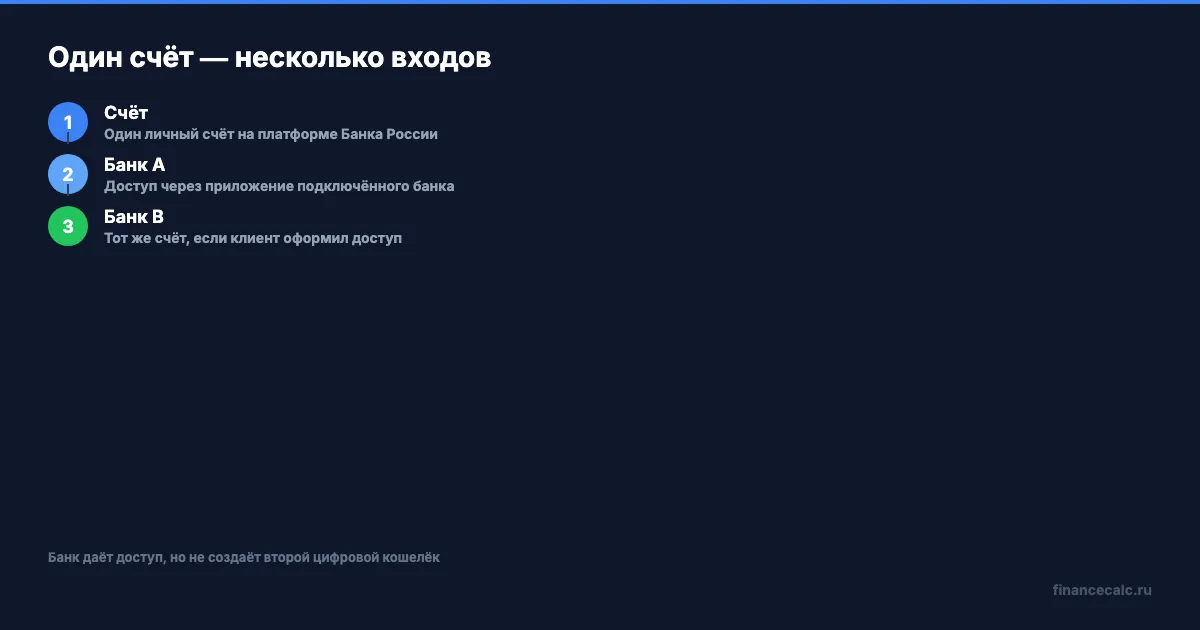
Тот же счёт можно видеть через приложения нескольких подключённых банков, если вы их клиент. Это полезно, когда одно приложение временно недоступно. Однако отдельные настройки могут быть привязаны к тому приложению, где вы их создали: например, отменить автоперевод нужно через тот банк, в котором он был настроен.
Какие 10 вещей нужно знать до открытия?
-
Это рубль, а не криптовалюта. У него нет отдельного курса к наличному или безналичному рублю.
-
Счёт находится у регулятора. Коммерческий банк даёт доступ через своё приложение, но не превращает цифровой счёт в свой вклад.
-
У человека один личный счёт. Повторное подключение через другой банк не создаёт второй баланс.
-
Открытие добровольное. Если инструмент не нужен, достаточно не открывать счёт; подавать отказ не требуется.
-
Доступность нужно проверять у банка. Сам факт старта 1 сентября не подтверждает наличие всех операций в вашем приложении.
-
Работающие операции зависят и от второй стороны. Для перевода получателю нужен цифровой счёт, а для покупки продавец должен фактически принимать такую оплату.
-
300 000 ₽ — квота пополнения, а не трат. В неё входят пополнения со своих банковских счетов и электронных денег за календарный месяц.
-
Гражданин не платит комиссию за платежи и переводы. Тарифы бизнеса не должны превращаться в комиссию покупателя по этой операции.
-
Доходности нет. На остаток цифровых рублей не начисляют проценты и кешбэк; вклад или кредит на платформе Банка России открыть нельзя.
-
Операции не анонимны, но сведения охраняются банковской тайной. История переводов сохраняется, а законные ограничения возможны по тем же основаниям, которые применяются к другим денежным счетам.
Эти пункты дают простой критерий решения. Цифровой рубль может пригодиться для платежей и переводов, если банк и получатель поддерживают операцию. Для накоплений он не заменяет вклад или накопительный счёт.
Как считается лимит пополнения 300 000 ₽?
Лимит 300 000 ₽ относится не к покупкам и не к остатку, а к сумме пополнений за календарный месяц со своих банковских счетов и электронных денег. Формула короткая:
Остаток квоты = 300 000 ₽ − все учитываемые пополнения за месяц.
Допустим, в сентябре вы пополнили цифровой счёт на 250 000 ₽. Остаток квоты равен:
300 000 − 250 000 = 50 000 ₽.
Затем вы вывели 100 000 ₽ обратно на банковский счёт. На цифровом счёте осталось 250 000 − 100 000 = 150 000 ₽, но квота пополнения не изменилась. Вывод, перевод другому человеку или оплата покупки не возвращают использованную квоту пополнения.
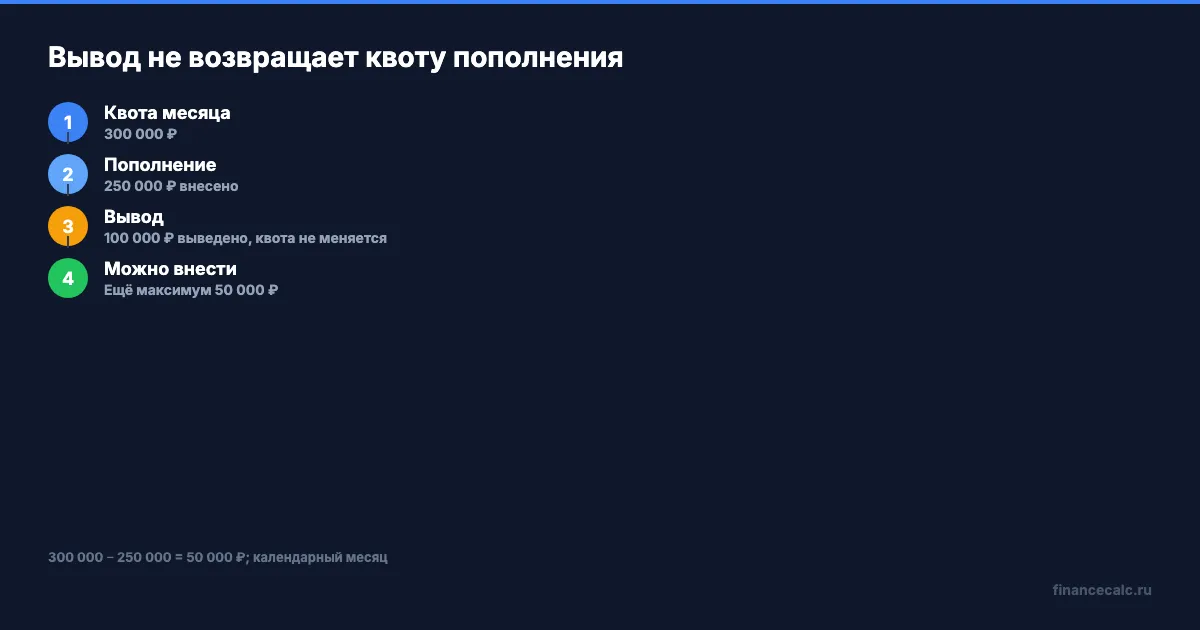
Ошибка возникает, если после вывода попытаться внести 150 000 ₽, ориентируясь только на текущий баланс. Сумма пополнений за месяц получилась бы 250 000 + 150 000 = 400 000 ₽, то есть на 100 000 ₽ выше установленного максимума. В закрытом примере новое пополнение ограничено 50 000 ₽.
Отдельный калькулятор для этого не нужен: достаточно вычесть из 300 000 ₽ все учитываемые пополнения текущего месяца. Если результат отрицательный, новое пополнение по этой квоте недоступно.
Календарный месяц заканчивается последним днём месяца. Для проверки откройте историю операций и сложите только те операции, которые увеличили остаток за счёт перевода с ваших банковских счетов или электронных денег. Выводы, покупки и переводы другим пользователям запишите отдельно. Так вы не перепутаете остаток на счёте с остатком квоты.
А вы бы держали отдельную заметку о пополнениях или проверяли квоту по истории операций перед каждым крупным переводом?
Что уже работает, а чего пока нет?
При поддержке банка уже можно пополнять счёт, выводить деньги обратно на банковский счёт, переводить цифровые рубли, платить, получать возвраты и настраивать автопереводы. Получателю обычного перевода тоже нужен открытый цифровой счёт. Для оплаты покупки нужно увидеть соответствующий способ оплаты у продавца; из даты запуска нельзя сделать вывод, что цифровые рубли принимают повсюду.
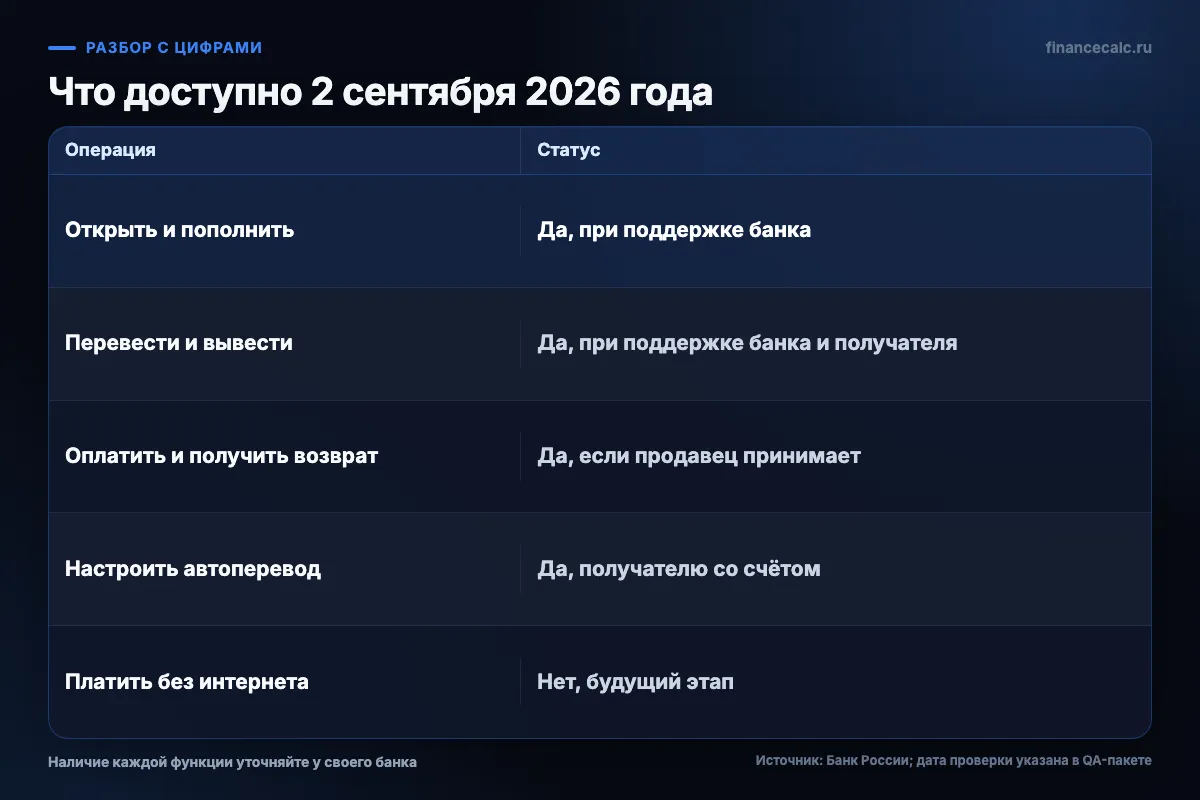
Наличные нельзя сразу положить в цифровой кошелёк. Сначала внесите их на обычный банковский счёт, затем пополните цифровой. Для получения наличных путь обратный: выведите цифровые рубли на банковский счёт и снимите их в кассе или банкомате.
Офлайн-оплаты без интернета на 2 сентября 2026 года нет: Банк России относит её к следующим этапам после исследования и тестирования. Поэтому цифровой счёт сейчас не стоит считать запасным способом оплаты в месте без связи.
Отдельный вопрос — обязан ли конкретный продавец принять цифровой рубль. Он зависит от этапа подключения, банка, выручки и условий торговой точки и не решается в этой потребительской инструкции. Для него есть отдельный разбор обязанности магазина.
Сколько стоят переводы и платежи?
Для граждан платежи и переводы в цифровых рублях бесплатны. Это относится к тарифу платформы для операций физического лица; отдельную комиссию бизнеса нельзя незаметно приписать покупателю как комиссию цифрового счёта.
В 2026 году тариф для перечисленных операций бизнеса нулевой; с 2027 года получатель обычной оплаты гражданина платит 0,3%, но не более 1 500 ₽, получатель оплаты ЖКУ — 0,2%, но не более 10 ₽, а плательщик по B2B-переводу — 15 ₽. Перевод между физическими лицами остаётся с тарифом 0%.
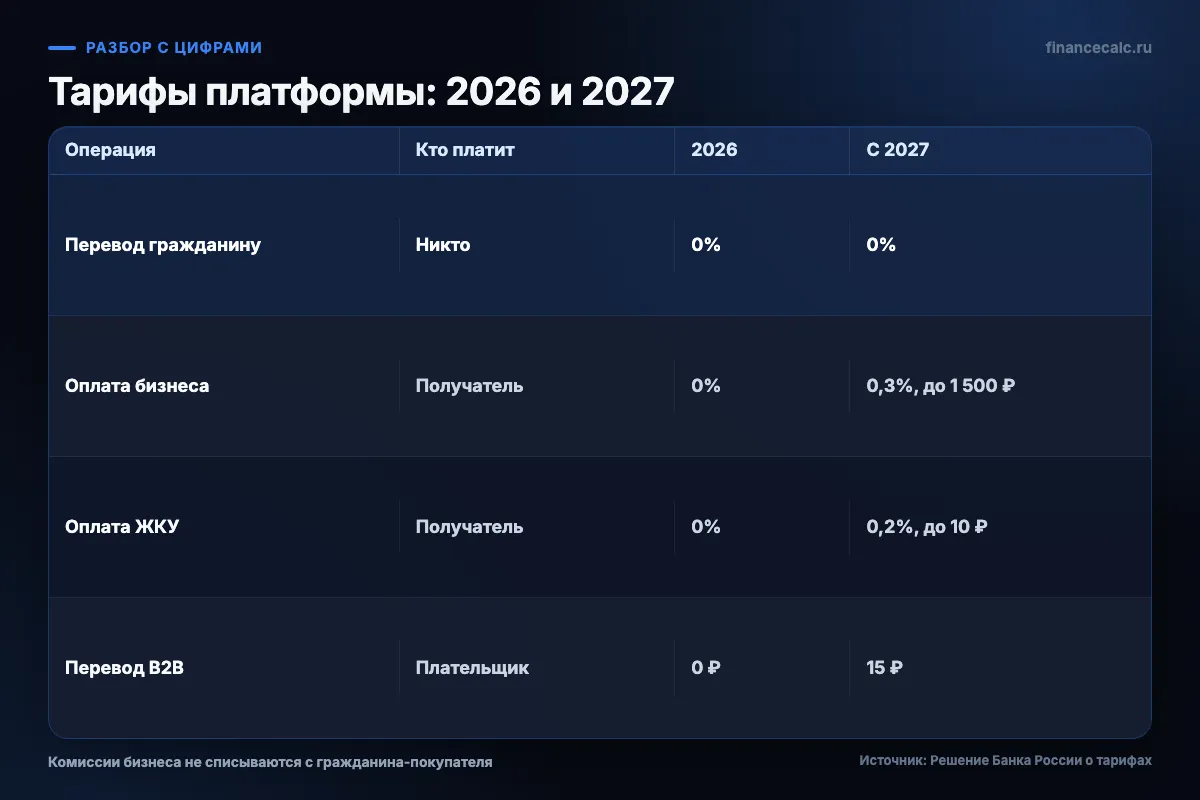
Эта таблица нужна, чтобы различать плательщика комиссии. Она не отвечает на вопрос, должен ли магазин подключиться: обязанности продавца относятся к другому правовому сценарию.
Обязательно ли получать зарплату или пенсию в цифровых рублях?
Зарплату, пенсию или пособие нельзя перевести в цифровые рубли без выбора получателя. Если вы хотите получать зарплату в этой форме, сначала нужен открытый счёт; цифровой счёт также должен быть у работодателя. Затем работник сам подаёт заявление с реквизитами.
Обязанность банка подготовить инфраструктуру не равна обязанности клиента открыть счёт. То же различие действует для продавца и покупателя: обязанность торговой точки принимать новый способ оплаты не заставляет гражданина им пользоваться.
Если цифровой рубль вам не подходит, ничего оформлять не нужно. Наличные и безналичные рубли продолжают обращаться вместе с цифровыми.
Когда открытие счёта можно отложить?
Не открывайте счёт только потому, что новый раздел появился на главном экране приложения. Сначала назовите операцию, ради которой он вам нужен. Если вы хотите перевести деньги родственнику, уточните, открыт ли у него цифровой счёт. Если планируете оплату, проверьте, принимает ли её конкретный продавец. Без второй стороны новый способ расчёта не решит задачу.
Счёт можно отложить, когда нужен инструмент для накоплений. Проценты и кешбэк здесь не начисляются, поэтому сам по себе перевод с накопительного счёта в цифровые рубли уменьшает ожидаемый доход от хранения денег. Это не делает цифровой рубль плохим: просто у него другая роль — платежи и переводы, а не сбережения.
Есть и техническая граница. Если вы часто платите там, где нет связи, текущая версия сервиса не заменит наличные: офлайн-режим ещё не работает. Если ваш банк подключён, но нужной кнопки нет, сначала обновите приложение и запросите у поддержки точный список доступных операций. Открытие через другой подключённый банк имеет смысл только тогда, когда вы уже его клиент и этот банк поддерживает нужный сценарий.
Наконец, не переводите крупную сумму «на пробу». Для первой проверки достаточно заранее определить небольшую покупку или перевод, убедиться, что у второй стороны есть доступ, и пройти весь путь от пополнения до истории операции. При этом даже небольшое пополнение входит в месячную квоту, поэтому учитывайте его вместе с остальными.
Видит ли кто-то операции и могут ли деньги ограничить?
Операции не анонимны: подробности переводов сохраняются в истории, а сведения об остатке и операциях защищены банковской тайной так же, как данные банковского счёта. Поэтому неверны обе крайности — и обещание полной анонимности, и утверждение, что информация становится общедоступной.
Законные ограничения возможны: по документам уполномоченных органов, при взыскании, банкротстве или проверках по противодействию легализации доходов. Например, приостановление может затронуть весь остаток либо сумму, указанную в документе. Зачисления при этом могут продолжаться, а распоряжаться ограниченной суммой нельзя.
Цифровой счёт также не отменяет обычные правила безопасности. Не передавайте пароль, ключи электронной подписи и коды доступа; если потеряли телефон, попросите банки прервать сеанс на устройстве и восстановите доступ через защищённое приложение. Предложение перевести деньги на чужой «безопасный цифровой кошелёк» не имеет отношения к открытию вашего счёта на платформе.
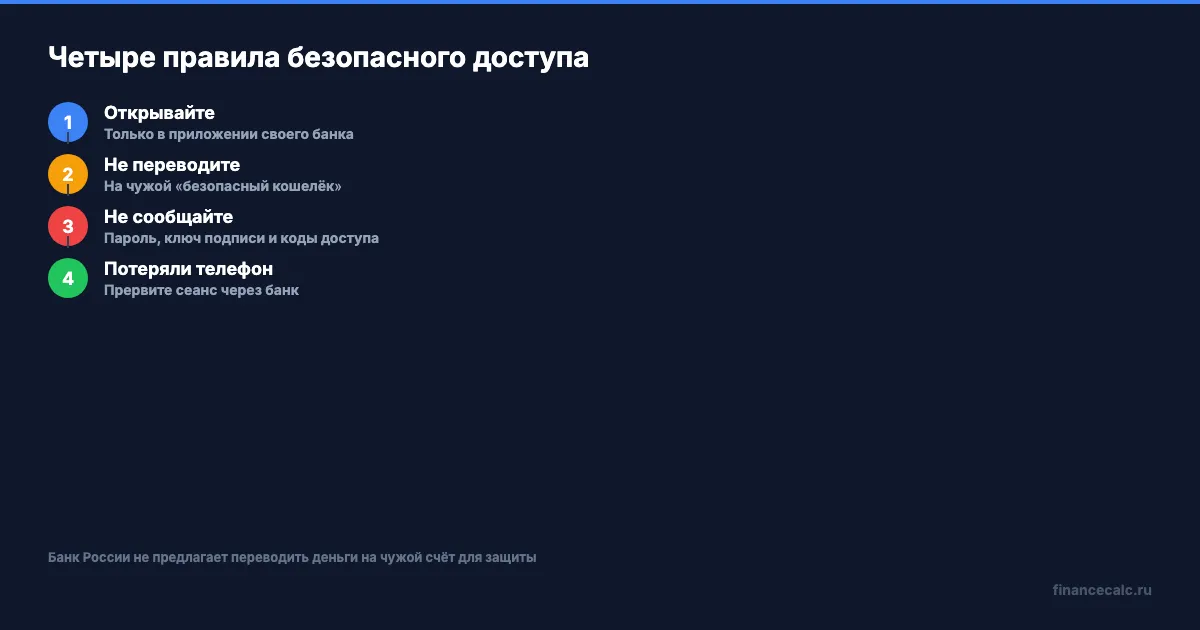
Название «кошелёк» само по себе ничего не доказывает. Электронные деньги в банковском кошельке — другой продукт с другим договором; различия разобраны в материале об электронных кошельках.
Частые вопросы
Можно ли открыть два цифровых кошелька в разных банках?
Нет. У человека один личный счёт на платформе Банка России, но доступ к нему можно оформить через приложения нескольких подключённых банков, клиентом которых вы являетесь.
Нужно ли подавать отказ через МФЦ?
Нет. Счёт открывается только по вашему желанию, поэтому при отказе от использования достаточно его не открывать.
Вернётся ли лимит, если вывести деньги обратно в банк?
Нет. После пополнения на 250 000 ₽ остаток месячной квоты равен 50 000 ₽; вывод 100 000 ₽ эту квоту не меняет.
Можно ли потратить больше 300 000 ₽?
Лимит 300 000 ₽ относится к учитываемым пополнениям за календарный месяц, а не к расходам или уже имеющемуся остатку. Конкретная операция всё равно должна поддерживаться банком и второй стороной.
Начислят ли проценты или кешбэк?
Нет. На остаток цифровых рублей не начисляют проценты и кешбэк, а вклады и кредиты остаются продуктами коммерческих банков.
Можно ли платить без интернета?
Пока нет. На 2 сентября 2026 года офлайн-оплата относится к будущим этапам после исследования и тестирования.
Какую операцию вы сначала проверите в своём банке: открытие, пополнение, перевод, оплату или вывод?
Полезные калькуляторы
Статья носит информационный характер и не является рекомендацией к действию. Ознакомьтесь с актуальными условиями на официальных сайтах организаций.
Комментарии
Комментируя, вы соглашаетесь с политикой конфиденциальности ВКонтакте
Похожие статьи
ПФО: инфляция 5,94% и почему подешевевшие овощи не возвращают цель 4%
В мае 2026 года инфляция в ПФО снизилась до 5,94%, но цель Банка России остается 4%. Разбираем разницу 1,94 п.п. и личный бюджет.
Июль 2026: 6 денежных изменений - что проверить с 1 июля и до 24 июля
Июль 2026: ПДН, МФО, биометрия для недвижимости, счета подростков, 3-НДФЛ и ставка ЦБ. Что проверить с 1 до 24 июля.
Что такое ЦБ и зачем он нужен — функции Банка России
Центральный банк России — что это, какие функции выполняет и как решения ЦБ влияют на ваши вклады и кредиты. Разбираем ключевую ставку и надзор.