Пенсионер купил квартиру в 2026: вычет вернут за 2023–2025 — до 260 000 ₽
Рассчитай сам
Рассчитайте зарплату на руки и все налоги
Пенсионер, купивший квартиру в 2026 году, вправе получить имущественный вычет не только за 2026-й, но и за три предшествующих года — 2025, 2024 и 2023, — если в те годы с его доходов удерживали НДФЛ. Это пункт 10 статьи 220 НК РФ, и он одинаково работает для работающих и неработающих пенсионеров. Потолок общий: 2 000 000 ₽ расходов на жильё, то есть 260 000 ₽ возврата по ставке 13%.
Нормы сверены 15 сентября 2026 года по статье 220 НК РФ и разделу ФНС об имущественном вычете при покупке жилья.
Как работает перенос на три года?
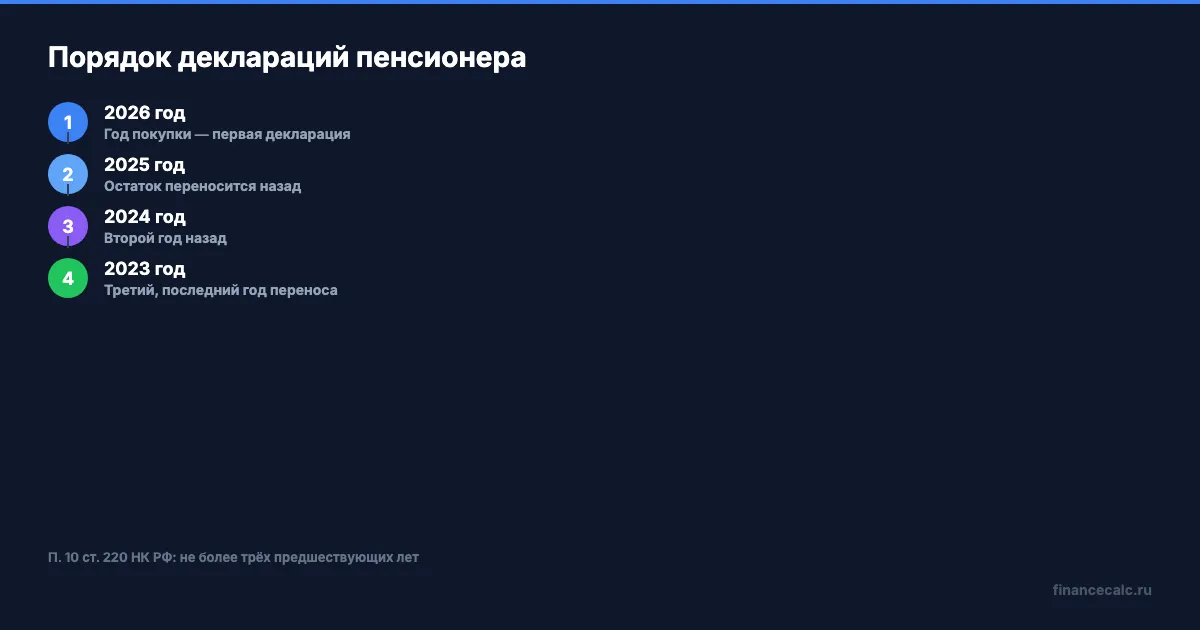
Для всех остальных налогоплательщиков вычет «смотрит» только вперёд: неиспользованный остаток переходит на будущие годы, пока не появится доход с НДФЛ. Для пенсионеров пункт 10 статьи 220 разрешает перенести остаток на предшествующие налоговые периоды, но не более чем на три.
Механика такая. Сначала подаётся декларация за год покупки — 2026-й. Если дохода в нём не хватило или его не было, остаток переносится на 2025 год, затем на 2024-й и на 2023-й, по одному году назад. Каждый год — отдельная декларация 3-НДФЛ, и возврат идёт из налога, который реально удержали в том году.
Пенсия НДФЛ не облагается, поэтому за год, где была только пенсия, вернуть нечего. Это не отказ, а ноль в конкретном году: остаток при этом сохраняется и может быть использован позже, если облагаемый доход снова появится.
Сколько вернут при зарплате 50 000 ₽?
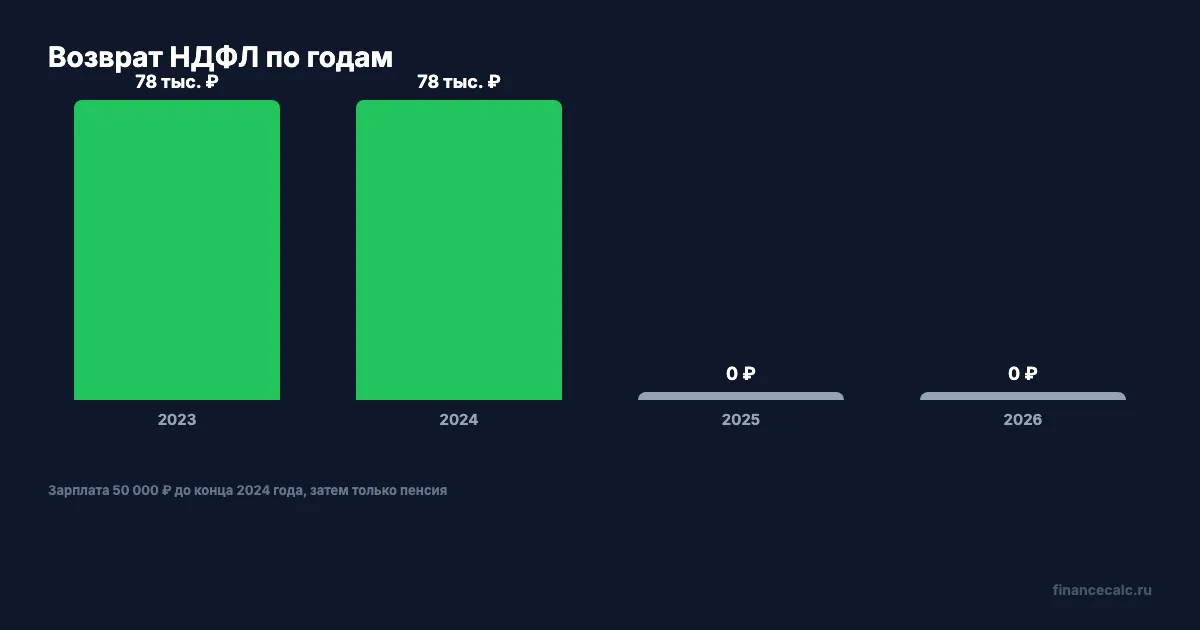
Возьмём ситуацию: человек работал до конца 2024 года с зарплатой 50 000 ₽ в месяц, в 2025 году вышел на пенсию, в 2026 году купил квартиру за 3 000 000 ₽. Вычет ограничен 2 000 000 ₽, возврат — 2 000 000 × 13% = 260 000 ₽.
НДФЛ за год работы: 50 000 × 12 × 13% = 78 000 ₽. За 2026 и 2025 годы удержанного налога нет, за 2024 и 2023 — по 78 000 ₽. Итого к возврату 78 000 × 2 = 156 000 ₽, а остаток 260 000 − 156 000 = 104 000 ₽ ждёт будущих доходов с НДФЛ.
Если бы человек продолжал работать и в 2026 году, к двум прошлым годам добавился бы текущий: 78 000 × 3 = 234 000 ₽, остаток 260 000 − 234 000 = 26 000 ₽ перешёл бы на 2027-й. Свою сумму проверьте на калькуляторе налогового вычета, а удержанный налог за год — на калькуляторе НДФЛ.
Проще говоря, три прошлых года дают ровно столько, сколько в них было удержано НДФЛ, — ни рублём больше.
А вы знали, что неработающему пенсионеру выгоднее подать декларации сразу за все доступные годы, чем ждать, пока три года уйдут из окна переноса?
Когда перенос даёт ноль?
Первый случай — в трёх предшествующих годах не было облагаемого дохода: только пенсия, самозанятость на НПД или вклад. Вычет сохраняется, но вернуть нечего, пока не появится НДФЛ, например при выходе на работу или продаже имущества с налогом.
Второй — покупка у близкого родственника: при сделке между взаимозависимыми лицами вычет не предоставляется вовсе, подробности в статье о покупке у родственника. Третий — вычет по лимиту 2 000 000 ₽ уже использован полностью по прежней квартире.
Четвёртый случай касается сроков. Окно переноса отсчитывают от года, в котором образовался остаток. Если с покупки прошло несколько лет, три «доходных» года могут выйти из окна. На наш взгляд, пенсионеру стоит подавать декларации в первый же год после покупки, а не копить.
Переносятся ли проценты по ипотеке?
Да. Вычет по процентам ограничен 3 000 000 ₽ уплаченных процентов, то есть 3 000 000 × 13% = 390 000 ₽ возврата, и на него распространяется то же правило переноса на три предшествующих года. Для пенсионера с ипотекой это два отдельных остатка: по стоимости жилья и по процентам.
Порядок тот же: декларация за год покупки, затем три года назад. Документы — договор, выписка из ЕГРН, платёжные документы, справка банка об уплаченных процентах и справки о доходах за каждый год. Упрощённый порядок через личный кабинет разобран в материале об упрощённом вычете, а базовые шаги для всех покупателей — в статье о вычете за квартиру.
Частые вопросы
За какие годы пенсионер может вернуть НДФЛ при покупке в 2026 году?
За 2026 год и за три предшествующих — 2025, 2024 и 2023, если в них удерживали НДФЛ. Остаток переносится по одному году назад.
Работает ли правило для неработающего пенсионера?
Да. Пункт 10 статьи 220 НК РФ не требует работать в год покупки; важно, чтобы в переносимых годах был доход, облагаемый НДФЛ.
Сколько максимум вернут?
260 000 ₽ по стоимости жилья (13% от 2 000 000 ₽) и отдельно до 390 000 ₽ по ипотечным процентам (13% от 3 000 000 ₽).
Что если в прошлых годах была только пенсия?
Возврат за эти годы равен нулю, потому что пенсия НДФЛ не облагается. Остаток вычета сохраняется на будущее.
Нужна ли отдельная декларация за каждый год?
Да. За каждый год подаётся своя декларация 3-НДФЛ с доходами и удержанным налогом именно этого года.
В каком году вы вышли на пенсию и остался ли у вас после этого доход, с которого удерживают НДФЛ?
Полезные калькуляторы
Тема: Налоги и зарплата
Все статьи по темеСтатья носит информационный характер и не является рекомендацией к действию. Ознакомьтесь с актуальными условиями на официальных сайтах организаций.
Комментарии
Комментируя, вы соглашаетесь с политикой конфиденциальности ВКонтакте
Похожие статьи
УСН показала убыток, но налог остался: как проверить минимальный 1%
На УСН «доходы минус расходы» годовой налог сравнивают с 1% доходов: как проверить КУДиР, допустимые расходы, авансы и разницу между обычным и минимальным налогом.
Самозанятый получил грант или субсидию: как отделить целевые деньги от оплаты услуги
Как самозанятому проверить грант или субсидию по соглашению: цель, отчетность, возврат, встречная услуга и ограниченный расчет базы НПД.
Иностранный заказчик платит самозанятому: ставка НПД, чек и документы по одной сделке
Как по одной трансграничной оплате определить тип покупателя, дату дохода, курс Банка России, рублевую сумму чека и доказательства сделки.