Банкомат не выдал деньги, но списал сумму: какие данные нужны для расследования
Рассчитай сам
Узнайте точную сумму переплаты и ежемесячный платёж
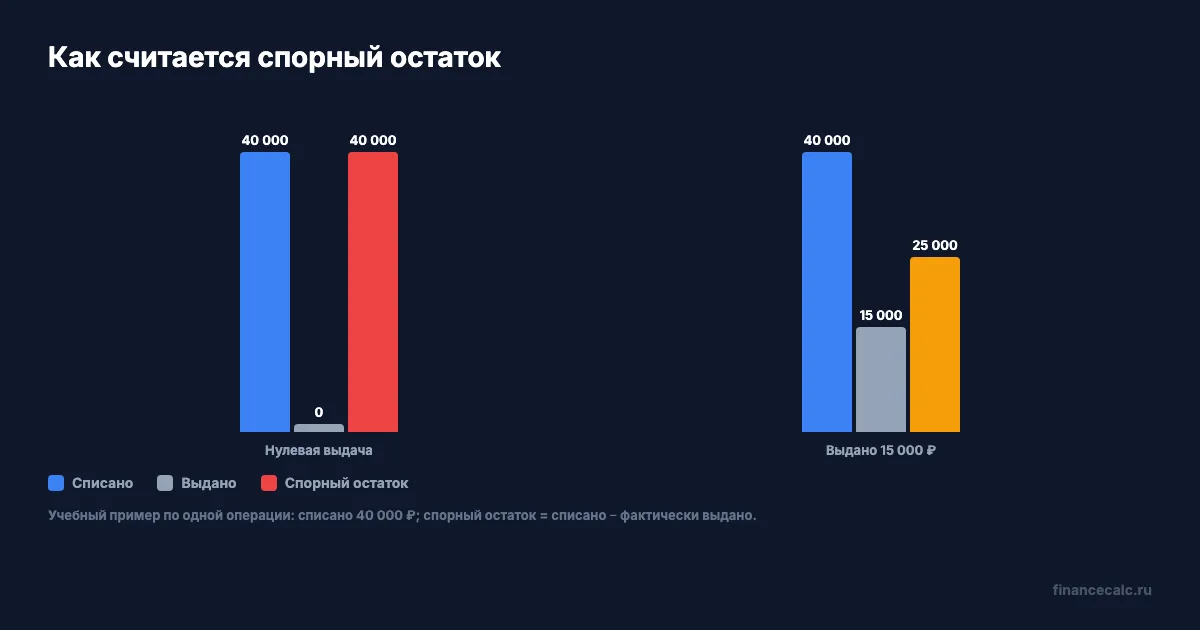
Если банкомат списал сумму, но выдал 0 ₽ или часть купюр, сразу зафиксируйте четыре поля: операцию в выписке, списанную сумму, фактически полученную наличность и место с точным временем. Спорный остаток считают так: окончательное списание минус деньги, которые вы реально получили. Поэтому при списании 40 000 ₽ и нулевой выдаче требование составляет 40 000 ₽, а при выдаче 15 000 ₽ — 25 000 ₽. Это заявление о конкретном расхождении, а не автоматический вывод о мошенничестве.
Рекомендации Банка России сверены 15 сентября 2026 года.
Что нужно зафиксировать сразу?
Сначала сохраните данные одной операции, пока они видны в приложении и на экране банкомата. Не объединяйте в один рассказ несколько снятий подряд, комиссию и перевод: банку будет сложнее сопоставить событие с журналом устройства.
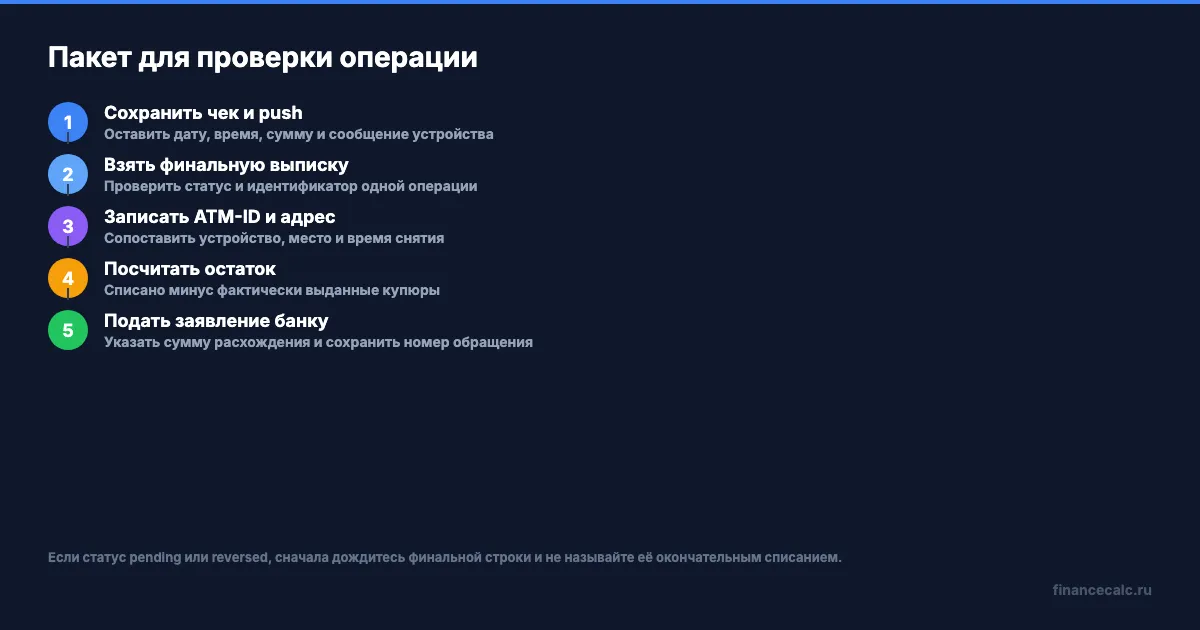
- Выписка. Запишите дату, время, сумму, статус и идентификатор операции. Для расчёта берите финальный статус, а не первую строку с пометкой о резервировании.
- Уведомление. Сохраните push или СМС со списанием. Сделайте скриншот так, чтобы были видны дата, время и сумма, но не публикуйте полный номер карты.
- Чек и банкомат. Оставьте чек. Если его нет, запишите ATM-ID, адрес устройства, название банка на корпусе и сообщение на экране. Время лучше отметить сразу, а не восстанавливать по памяти вечером.
- Фактическая выдача. Укажите 0 ₽ или сумму полученных купюр. При частичной выдаче пересчитайте деньги и отдельно запишите номиналы, которые вышли.
Если банкомат вернул карту, но не выдал деньги, не повторяйте операцию для «проверки». Сначала убедитесь, что новая строка в выписке не появилась. Сохраните номер обращения в поддержку, если уже звонили, и приложите его к заявлению.
Если устройство стоит в торговом центре или у отделения, запишите ближайший ориентир: один адрес иногда относится к нескольким банкоматам. Фотографируя экран, закройте данные карты и не снимайте посторонних людей.
Как посчитать спорный остаток?
Используйте одну формулу для одной строки выписки:
Спорный остаток = окончательное списание − фактически выданные наличные.
Сумма, которую вы запросили на экране, нужна для сверки, но сама по себе не определяет требование. Банк проверяет, что произошло с конкретной операцией и сколько денег действительно вышло из лотка.
Представьте: вы запросили 40 000 ₽, банкомат не выдал купюры, а в финальной выписке осталось списание 40 000 ₽. Расчёт выглядит так: 40 000 − 0 = 40 000 ₽. Если устройство выдало только 15 000 ₽, спорный остаток уже другой: 40 000 − 15 000 = 25 000 ₽. При полной выдаче всей суммы расчёт дал бы 40 000 − 40 000 = 0 ₽ — требовать возврата всей операции в таком случае нельзя.
Комиссию не прибавляйте к остатку без отдельной строки и подтверждённой связи с этим снятием. Если в выписке стоят две операции, для каждой составьте собственную пару «списано — выдано». Простую арифметику можно дополнительно перепроверить через калькулятор, но источник итоговой суммы для заявления — выписка и фактические купюры.
Почему статус операции меняет вывод?
Пометка pending означает, что банк ещё не показал окончательный результат. Сохраните её вместе с датой проверки и не называйте временную авторизацию финальным списанием. Если строка позже сменится на reversed, по этой операции итоговый спорный остаток равен 0 ₽, если банк не создал отдельную завершённую операцию.
При частичной выдаче статус может стать окончательным на всю сумму, поэтому рассчитывайте недостачу по фактически полученным купюрам. Если выписка обновилась, а уведомление осталось прежним, приоритет имеет финальная строка выписки. Не удаляйте старые скриншоты: по ним видно, как менялся статус.
Что написать в обращении банку?
Сначала позвоните в банк, выпустивший карту, и попросите зарегистрировать обращение по конкретной операции. Если банкомат принадлежит другой организации, назовите её и укажите реквизиты с корпуса или чека. Устного звонка недостаточно: подайте заявление о несогласии с операцией и сохраните экземпляр с номером или отметкой о приёме.
Текст можно построить так:
Прошу зарегистрировать заявление о несогласии с операцией снятия наличных от [дата и время] в банкомате [ATM-ID, адрес]. В финальной выписке списано [сумма] ₽, фактически получено [сумма] ₽. Прошу проверить операцию, сопоставить её с журналом банкомата и сообщить номер обращения.
К заявлению приложите выписку, уведомление, чек или фотографию экрана, сведения об ATM-ID и адресе, а также описание фактической выдачи. Не пишите только «банкомат не сработал»: такая фраза не показывает, какую строку проверять и какую сумму вы оспариваете.
Банк России рекомендует при незаконном списании как можно скорее связаться с банком, заблокировать карту, получить выписку, оформить заявление о несогласии и обратиться в правоохранительные органы. Эта срочная ветка нужна, если снятие совершили не вы или в операции есть признаки чужого доступа. В собственной операции с нулевой выдачей сначала сохраняйте технические факты, но не откладывайте регистрацию обращения.
Когда это уже не технический спор?
Если вы не вставляли карту, не подтверждали снятие и не были у указанного банкомата, не описывайте случай только как «невыдачу денег». Заблокируйте карту через проверенный канал, сообщите банку о возможном несанкционированном снятии, запросите выписку и подайте заявление о несогласии. После этого обратитесь в полицию. Банк и правоохранительные органы будут проверять другой набор обстоятельств, чем при собственной операции с пустым лотком.
Отказ или временное ограничение выдачи из-за антифрод-проверки — тоже отдельная ситуация. Банк России описывает меры, при которых клиенту сообщают о подозрительном признаке и временно ограничивают выдачу наличных. Само уведомление об отказе ещё не доказывает финальное списание: снова сверяйте статус, сумму и фактическую выдачу.
Не смешивайте этот спор с другой схемой: когда собеседник убеждает снять деньги и внести их через другой банкомат по продиктованным реквизитам. Банк России описывает такое внесение как мошеннический сценарий. Там предмет обращения — передача наличных по чужим реквизитам, а здесь — расхождение между выдачей и списанием по собственной операции.
Как проверить пакет перед отправкой?
Перед обращением ответьте на четыре вопроса: какая именно строка выписки относится к банкомату, какой у неё финальный статус, сколько денег списано и сколько купюр вы получили. Затем проверьте, совпадают ли дата, время, адрес и ATM-ID в чеке, уведомлении и описании операции. Если одно поле неизвестно, не подставляйте приблизительное значение — попросите банк найти операцию по доступным реквизитам и зарегистрируйте, чего именно не хватает.
В заявлении оставьте только подтверждённый остаток по этой операции. Не требуйте всю сумму запроса при частичной выдаче, не включайте комиссию без отдельного доказательства и не называйте технический сбой доказанным мошенничеством до проверки банка. Так расследование получает воспроизводимый пакет: одна строка, одна сумма списания, одна фактическая выдача и один номер обращения.
В вашей выписке уже виден финальный статус и совпадают ли с ним сумма выдачи, ATM-ID и время?
Полезные калькуляторы
Калькуляторы банков по теме
Альфа-Банк: кредитный калькулятор
ставка, платеж и ПДН перед заявкой
Т-Банк: кредитный калькулятор
ставка, платеж и ПДН перед заявкой
Газпромбанк: кредитный калькулятор
ставка, платеж и ПДН перед заявкой
Совкомбанк: кредитный калькулятор
ставка, платеж и ПДН перед заявкой
РСХБ: кредитный калькулятор
ставка, платеж и ПДН перед заявкой
МТС Банк: кредитный калькулятор
ставка, платеж и ПДН перед заявкой
Статья носит информационный характер и не является рекомендацией к действию. Ознакомьтесь с актуальными условиями на официальных сайтах организаций.
Комментарии
Комментируя, вы соглашаетесь с политикой конфиденциальности ВКонтакте
Похожие статьи

Мошенники просят внести наличные в банкомат: семь признаков схемы
Мошенники просят внести наличные в банкомат: семь признаков обмана, действия до подтверждения и порядок обращения в банк после зачисления денег мошенникам.
Виртуальная карта 60 000 ₽: почему банкомат отказал внести наличные 48 часов
Как в 2026 году работает антифрод-ограничение на внесение наличных свыше 50 000 ₽ на токенизированную карту в первые 48 часов.
Подписка через СБП: где отключить согласие на повторные списания
Как найти и отозвать согласие на периодические списания через СБП в банке, отдельно отменить услугу у сервиса и проверить следующий платёж.