Серая зарплата и пенсия 2026: минус 0,9728 ИПК в год, или до 3 049,95 ₽ в месяц
Рассчитай сам
Узнайте размер будущей пенсии по вашим баллам
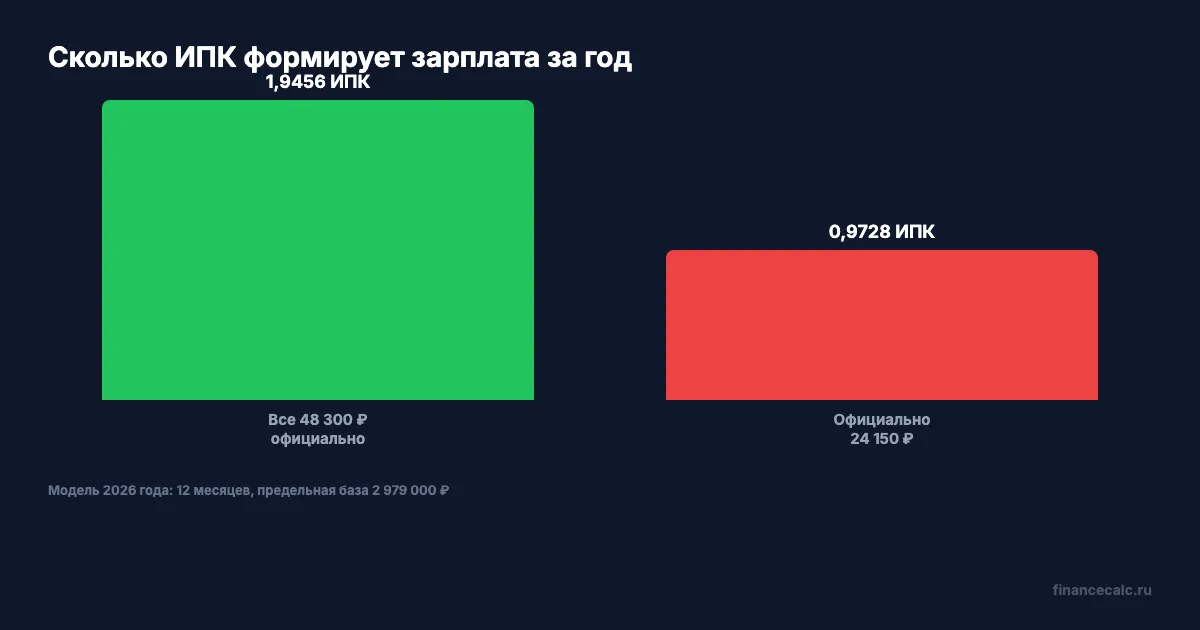
Серая зарплата и пенсия связаны через одну строку, которую легко не заметить годами: сколько заработка работодатель показал в страховой базе. Допустим, за месяц начислено 48 300 ₽ до НДФЛ, но официально отражена только половина — 24 150 ₽. В модели 2026 года это уменьшает годовой результат с 1,9456 до 0,9728 ИПК. Указанные в заголовке 3 049,95 ₽ в месяц — разница после 20 модельных лет в параметрах 2026 года, а не потеря за один год и не прогноз будущей пенсии.
Мы сравним только пенсионные права. Больничные, отпускные и декретные зависят от других расчётных периодов и разобраны отдельно в статье о том, чем грозит серая зарплата работнику.
Суммы в примере — начисления до НДФЛ, а не поступления на карту. Предполагаем, что они не менялись 12 месяцев и находились ниже годового потолка базы. Данные и параметры сверены 7 сентября 2026 года.
Почему перевод на карту ещё не формирует пенсионные баллы?
Для ИПК важна не вся сумма, которую человек фактически получил. Учитываются выплаты, вошедшие в базу страховых взносов и отражённые в сведениях работодателя.
Поэтому фраза «я получал 48 300 ₽» не даёт достаточно данных для расчёта. Нужно уточнить, было ли это начисление до НДФЛ, сколько указано в расчётном листке и какую базу работодатель передал в СФР.
Сама по себе выплата частями не означает серую схему. Оклад и официальная премия могут приходить разными переводами, но полностью участвовать в формировании пенсионных прав. Потеря появляется, когда часть вознаграждения не отражена как застрахованный заработок.
Сколько ИПК даёт полная и наполовину отражённая зарплата?
Для обычного наёмного работника в закрытой модели 2026 года годовой ИПК можно посчитать так: официальные начисления за год ÷ 2 979 000 × 10.
Предельная база 2 979 000 ₽ и максимум 10 ИПК относятся именно к 2026 году. Для другого года нужен его собственный показатель.
При полностью официальных начислениях получится: 48 300 × 12 ÷ 2 979 000 × 10 = 1,9456 ИПК.
Если в облагаемой базе отражена только половина, расчёт другой: 24 150 × 12 ÷ 2 979 000 × 10 = 0,9728 ИПК.
Конверт в этой модели убирает 1,9456 − 0,9728 = 0,9728 ИПК за год.
Это сравнение не решает отдельный вопрос, соответствует ли официальный оклад трудовым нормам. Там важны занятость, отработанное время, районные коэффициенты и другие условия. Здесь мы изолировали только пенсионное последствие неполной страховой базы.
Подставить своё официальное начисление можно в калькулятор пенсионных баллов. Сначала воспроизведите один завершённый год, а не умножайте текущую зарплату на всю карьеру.
Вы уже сверяли официальный заработок с выпиской ИЛС или пока ориентируетесь на переводы на карту?
Как разница в ИПК превращается в рубли пенсии?
Страховую пенсию считают по формуле: накопленный ИПК умножают на стоимость коэффициента и прибавляют фиксированную выплату. В 2026 году один ИПК стоит 156,76 ₽, общеустановленная фиксированная выплата равна 9 584,69 ₽.
Если механически повторить точное, неокруглённое отношение зарплаты к базе 2026 года, за 10 модельных лет разница составит 9,7281 ИПК, а за 20 лет — 19,4562 ИПК.
В параметрах 2026 года это 9,7281 × 156,76 = 1 524,98 ₽ в месяц после десяти модельных лет и 19,4562 × 156,76 = 3 049,95 ₽ после двадцати.
Фиксированная выплата 9 584,69 ₽ в этом сравнении одинакова: конверт уменьшает ИПК, а не удваивает или отменяет фиксированную часть.
Эти 1 524,98 ₽ и 3 049,95 ₽ — не вся пенсия и не прогноз номинальной выплаты через 10 или 20 лет. Это цена найденной разницы в текущих параметрах. В будущие годы изменятся предельная база, стоимость ИПК, зарплата и, возможно, правила. Поэтому честный вывод звучит так: при одинаковых остальных правах наполовину отражённый доход формирует примерно половину зарплатного ИПК за выбранный год.
Общий размер с уже накопленными баллами можно смоделировать в пенсионном калькуляторе. Не переносите туда только разницу: сначала возьмите фактический ИПК из выписки.
Когда потери может не быть или она окажется другой?
Нулевой сценарий простой. Если все 48 300 ₽ официально начислены и вошли в страховую базу, разница равна 0 ИПК. Название выплаты — оклад или премия — само по себе результат не меняет.
Расхождение окажется другим, если человек работал неполный год, менял работодателя, получал выплаты, не входящие в базу, или работодатель позже сдал корректирующие сведения. Перевод на карту тоже не доказывает автоматически, что вся сумма была зарплатой и должна была участвовать в расчёте ИПК.
Отдельная ловушка — считать по сумме после НДФЛ. Если на карту пришло 48 300 ₽, начисление до налога выше. Подставлять 48 300 ₽ в формулу тогда нельзя: сначала нужен расчётный листок.
Как проверить, какую зарплату работодатель показал СФР?
Закажите выписку СЗИ-ИЛС через Госуслуги, клиентскую службу СФР или МФЦ.
Сверьте выбранный завершённый год: работодателя, учтённые взносы и начисленный ИПК. Рядом положите трудовой договор, расчётные листки и банковские выписки. Банковская история помогает восстановить даты, но не заменяет документы о начислении.
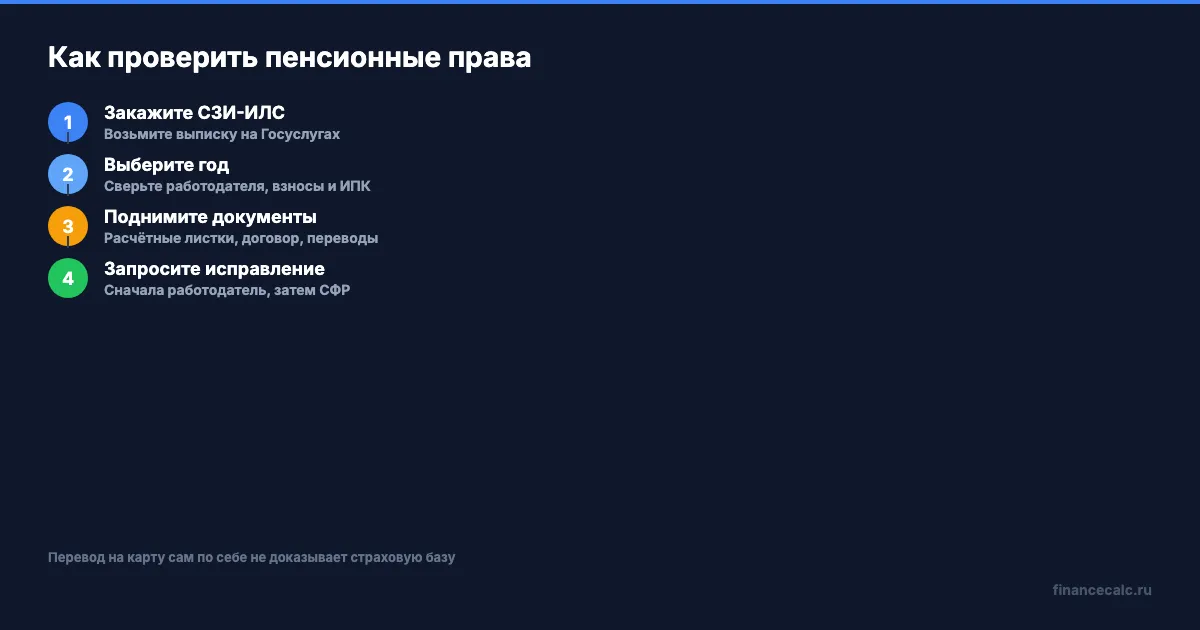
Если сведения не совпадают, письменно запросите у работодателя расчётные листки и исправление отчётности, а затем подайте заявление о корректировке ИЛС с подтверждающими документами.
Заявление не создаёт пенсионные права из устной договорённости. СФР может не подтвердить конвертную часть, если документы не показывают, что это была зарплата, с которой должны формироваться права. Поэтому проверка сейчас сильнее спора за три года до пенсии.
Сохраните PDF выписки и дату формирования. После ответа работодателя или СФР закажите новую версию и сравните тот же календарный год. Так будет видно, изменилась ли база и ИПК, а не только текст ответа.
Подпишитесь на financecalc.ru, если хотите сверять пенсионные правила через документы и воспроизводимые формулы. Приходилось ли вам соглашаться на часть зарплаты в конверте — и изменили бы вы это решение сейчас?
Частые вопросы
Можно считать ИПК по переводу на карту?
Нет. В примере используются начисления до НДФЛ, вошедшие в страховую базу работодателя.
Теряются ли баллы, если зарплата приходит двумя переводами?
Не обязательно. Если оклад и премия полностью отражены в страховой базе, потери от неучтённого дохода нет.
Сумма 3 049,95 ₽ — потеря за один год?
Нет. Это разница после 20 модельных лет в параметрах 2026 года, а не прогноз будущей выплаты.
С чего начать проверку пенсионных прав?
Закажите выписку СЗИ-ИЛС и сопоставьте сведения за завершённый год с расчётными листками и документами работодателя.
Какой завершённый год вы проверите первым в своей выписке ИЛС?
Полезные калькуляторы
Тема: Пенсия
Все статьи по темеСтатья носит информационный характер и не является рекомендацией к действию. Ознакомьтесь с актуальными условиями на официальных сайтах организаций.
Комментарии
Комментируя, вы соглашаетесь с политикой конфиденциальности ВКонтакте
Похожие статьи

Пенсия со стажем 40+ лет в 2026: реальная статистика СФР — от 18 606 ₽ в Дагестане до 41 932 ₽ на Чукотке
Сколько в реальности получают пенсионеры со стажем 40+ лет в 2026? Разбираем формулу СФР, средние выплаты по регионам и почему 40 лет стажа не гарантируют большую пенсию.
Пенсия ИП за 20 лет: 12 700 ₽/мес — арифметика взносов 57 390 ₽/год
ИП платит 57 390 ₽/год — за 20 лет накопит 19,2 балла и 12 594 ₽ пенсии. Но это ловушка: для страховой пенсии нужно 30 баллов, а не 19. Считаем.
ИПК 2026: сколько даёт 80 баллов по базовой формуле
80 ИПК по параметрам 2026 года дают 22 125,49 ₽ до индивидуальных повышений. Разбираем формулу и ограничения расчёта.