Какие нарушения дают банку право на досрочный возврат кредита
Рассчитай сам
Узнайте точную сумму переплаты и ежемесячный платёж
Какие нарушения дают банку право на досрочный возврат кредита — вопрос не решается одной строкой в письме. Для физлица с обычным договором потребительского кредита нужно сопоставить основание, последнюю версию графика, даты из выписки и расчёт остатка.
Проверка основана на Федеральном законе № 353-ФЗ и разъяснениях Банка России. Ниже мы не смешиваем этот случай с ипотекой, кредитной картой, предпринимательским займом или общим обеспеченным кредитом.
В каких случаях банк может требовать весь остаток?
Банк России разъясняет: кредитор может требовать досрочный возврат потребительского кредита только по основаниям, предусмотренным законодательством. Для обычного договора с физлицом нужно проверить три ветки.
Просрочка по графику. Если нарушение сроков возврата основного долга и/или процентов длится в общей сложности более 60 календарных дней в последних 180 календарных днях, банк может потребовать остаток и причитающиеся проценты. Он должен уведомить заёмщика способом из договора и дать разумный срок, но не менее 30 календарных дней с момента направления уведомления.
Страхование. Если договор прямо устанавливает обязанность по страхованию, а заёмщик не исполняет её более 30 календарных дней, кредитор может потребовать досрочного расторжения договора или возврата остатка с процентами за фактический срок. Но сначала проверьте часть 11 статьи 7: если в договоре предусмотрен допустимый механизм повышения ставки при нарушении страховой обязанности, один этот эпизод нельзя автоматически превращать в требование вернуть весь кредит.
Целевое использование. Если в договоре прямо указано, на какую цель выданы деньги, и банк может подтвердить нарушение этой обязанности, он вправе отказаться от дальнейшего кредитования и/или потребовать полный досрочный возврат. Изменение финансового плана само по себе не доказывает, что цель нарушена.
Потеря работы, падение дохода, увольнение, смена регистрации или общий пункт о «любом риске» не становятся самостоятельным основанием только потому, что их написали в письме. Банк России отдельно указывал, что требования по основаниям, которых нет в законе, ущемляют права заёмщика.
Как посчитать просрочку: 60 или 61 день?
Для договора со сроком 60 календарных дней и больше считают общую продолжительность нарушения внутри последних 180 дней. Сверьте дату платежа по графику с датой фактического зачисления в выписке. Дни перекрывающихся интервалов считают один раз, а не складывают повторно.
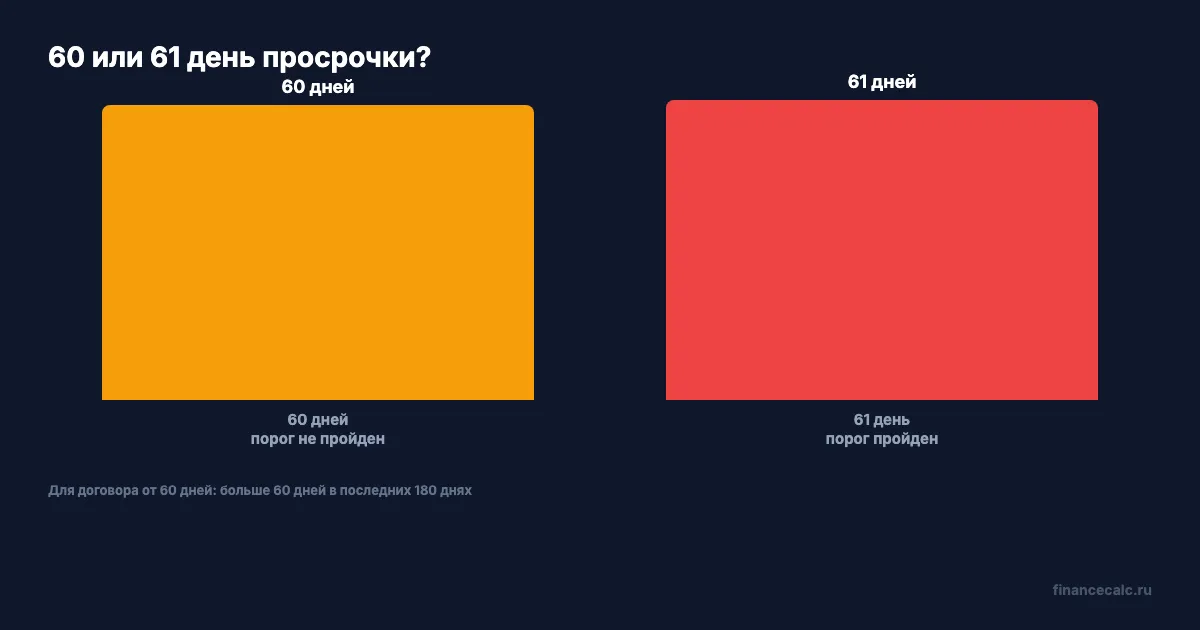
Закон использует формулировку «более 60», поэтому ровно 60 дней для этой ветки недостаточно. Для договора, заключённого менее чем на 60 календарных дней, действует отдельный порог: нарушение должно продолжаться более 10 календарных дней, а срок возврата в уведомлении не может быть менее 10 календарных дней.
Допустим, договор заключён на 36 месяцев. После сверки срока платежа и даты зачисления по выписке вы насчитали 60 календарных дней нарушения в последних 180 днях: порог «более 60» ещё не достигнут. Если подтверждённый интервал составил 61 календарный день, этот порог пройден. Срок платежа сначала проверьте с учётом договора и правил переноса нерабочих дней; один день нельзя учитывать дважды.
Что проверить в уведомлении и последнем графике?
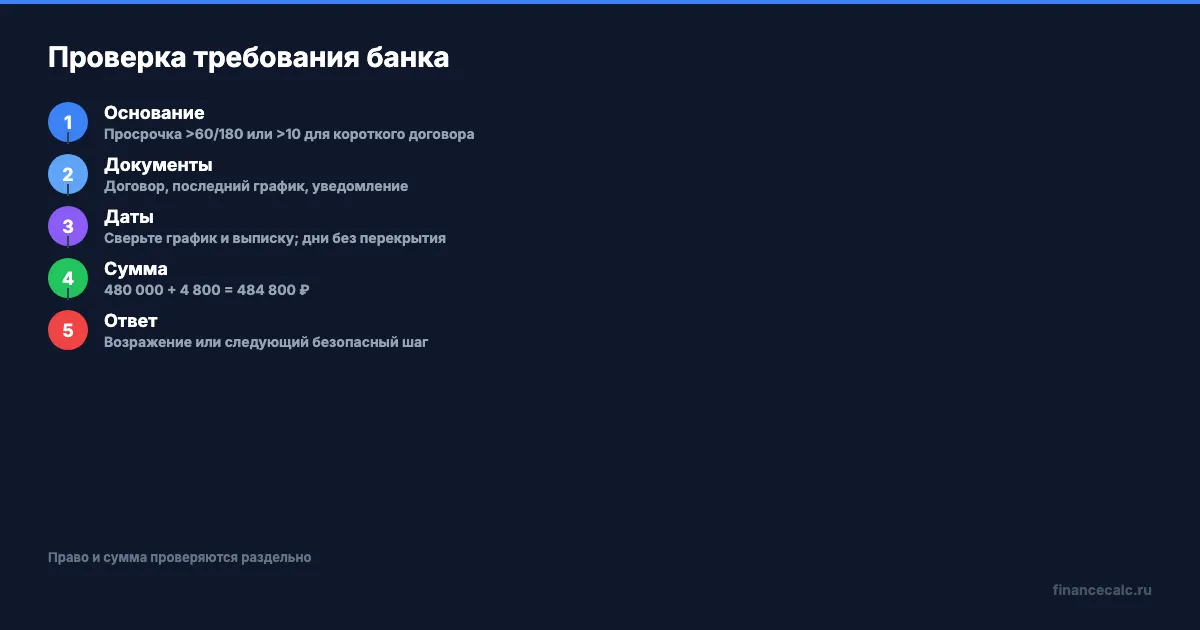
Начните не с возражения, а с комплекта документов. Часть 4 статьи 14 отдельно защищает заёмщика, который соблюдал сроки из последнего графика, направленного кредитором способом, установленным договором. Поэтому старая версия графика или один скриншот приложения не заменяют проверку.
- Договор и индивидуальные условия. Найдите пункт о просрочке, страховании или целевом использовании. Для цели проверьте, что она сформулирована прямо, а не выведена банком из ваших предположений.
- Последний график. Зафиксируйте даты и суммы платежей в версии, которую банк направил по договорному каналу.
- Уведомление. Попросите сохранить дату отправки, канал, указанное основание, срок возврата и ссылку на пункт договора. Для страховой ветки закон прямо говорит о письменном уведомлении и сроке не менее 30 календарных дней.
- Выписка и расчёт банка. Сопоставьте дату по графику с датой зачисления, остаток основного долга, начисленные проценты и каждую отдельную пеню или комиссию.
При обычной просрочке важен договорный способ уведомления и минимальный срок из части 2 или части 3 статьи 14. При страховании важны прямое условие договора, срок свыше 30 дней и проверка исключения с повышением ставки. Эти ветки нельзя заменять общей фразой «банк решил изменить условия».
Как проверить сумму, которую банк требует вернуть?
Сумму проверяйте на конкретную дату, указанную в уведомлении. Рабочая модель выглядит так:
Сумма на допустимую дату = остаток основного долга + проценты за фактический срок.
В закрытом учебном сценарии выписка показывает остаток основного долга 480 000 ₽ и начисленные за фактический срок проценты 4 800 ₽. Базовая сумма к проверке: 480 000 + 4 800 = 484 800 ₽. Будущие проценты после допустимой даты возврата не подставляйте в эту сумму автоматически. Пени, комиссии и другие начисления проверяйте отдельными строками по закону, договору и расчёту.
Для арифметики графика можно использовать кредитный калькулятор. Если банк считает сумму на дату полного закрытия, калькулятор досрочного погашения поможет проверить математический остаток. Ни один из этих инструментов не решает, возникло ли у банка право требовать возврат.
Что написать банку после проверки?
В письменном обращении попросите банк назвать конкретную норму и пункт договора, по которым предъявлено требование, а также дать расчёт на дату возврата. Приложите таблицу с датой платежа по графику, датой зачисления по выписке, числом дней нарушения и пересечением с 180-дневным окном. Если банк ссылается на страхование, приложите пункт об обязанности и проверьте, есть ли в договоре вариант повышения ставки. Если речь о цели, попросите указать, какое условие и какой документ подтверждают нарушение.
Наш практический совет: не спорьте с суммой в общем виде. Разделите вопрос на право требовать возврат и размер остатка. Пока банк отвечает, сохраняйте исполнение бесспорных платежей по последнему графику и письменно фиксируйте расхождения. Если кредитор не объясняет основание, можно рассмотреть обращение в Банк России по вопросу соблюдения требований; денежный спор потребует отдельной правовой оценки.
Сначала сохраните договор, последний график, уведомление и выписку, затем проверьте даты и формулу.
Подписывайтесь на financecalc: мы разбираем банковские договоры через конкретные документы, расчёты и проверяемые шаги.
Частые вопросы
Достаточно ровно 60 дней просрочки?
Для обычной ветки статьи 14 требуется более 60 календарных дней в последних 180 днях. Ровно 60 дней этого порога не достигают.
Есть отдельный порог для короткого займа?
Да. Для договора менее чем на 60 календарных дней нарушение должно длиться более 10 календарных дней.
Банк может потребовать возврат только из-за потери работы?
Банк России указывает, что оснований, которых нет в законе, недостаточно. Само ухудшение финансового положения не создаёт такого права.
Расчёт остатка доказывает право требовать весь кредит?
Нет. Право требовать возврат и сумму остатка проверяют отдельно: сначала законное основание, затем документы и арифметику.
Какое основание указал ваш банк: просрочка, страхование или цель кредита?
Полезные калькуляторы
Калькуляторы банков по теме
Альфа-Банк: кредитный калькулятор
ставка, платеж и ПДН перед заявкой
Т-Банк: кредитный калькулятор
ставка, платеж и ПДН перед заявкой
Газпромбанк: кредитный калькулятор
ставка, платеж и ПДН перед заявкой
Совкомбанк: кредитный калькулятор
ставка, платеж и ПДН перед заявкой
РСХБ: кредитный калькулятор
ставка, платеж и ПДН перед заявкой
МТС Банк: кредитный калькулятор
ставка, платеж и ПДН перед заявкой
Статья носит информационный характер и не является рекомендацией к действию. Ознакомьтесь с актуальными условиями на официальных сайтах организаций.
Комментарии
Комментируя, вы соглашаетесь с политикой конфиденциальности ВКонтакте
Похожие статьи
Рассрочка без процентов: 5 мест, где появляется переплата
Рассрочка без процентов может стоить дороже из-за цены, услуг и штрафов. Разбираем 5 мест, где искать реальную переплату.
Кредит при текущей ставке ЦБ: стоит ли брать или подождать — расчёт переплаты
Потребкредит 25% или подождать снижения до 20%? Считаем переплату по кредиту 500К на 3 года — разница 43 000₽. Когда брать выгоднее.

Поручитель погасил чужой кредит: как оформить право требования к заёмщику
Поручитель погасил чужой кредит: как оформить право требования к заёмщику — какие документы запросить у банка, как посчитать сумму и не потребовать лишнее.