Автоплатёж списал деньги после отмены услуги: как проверить два договора
Рассчитай сам
Узнайте точную сумму переплаты и ежемесячный платёж
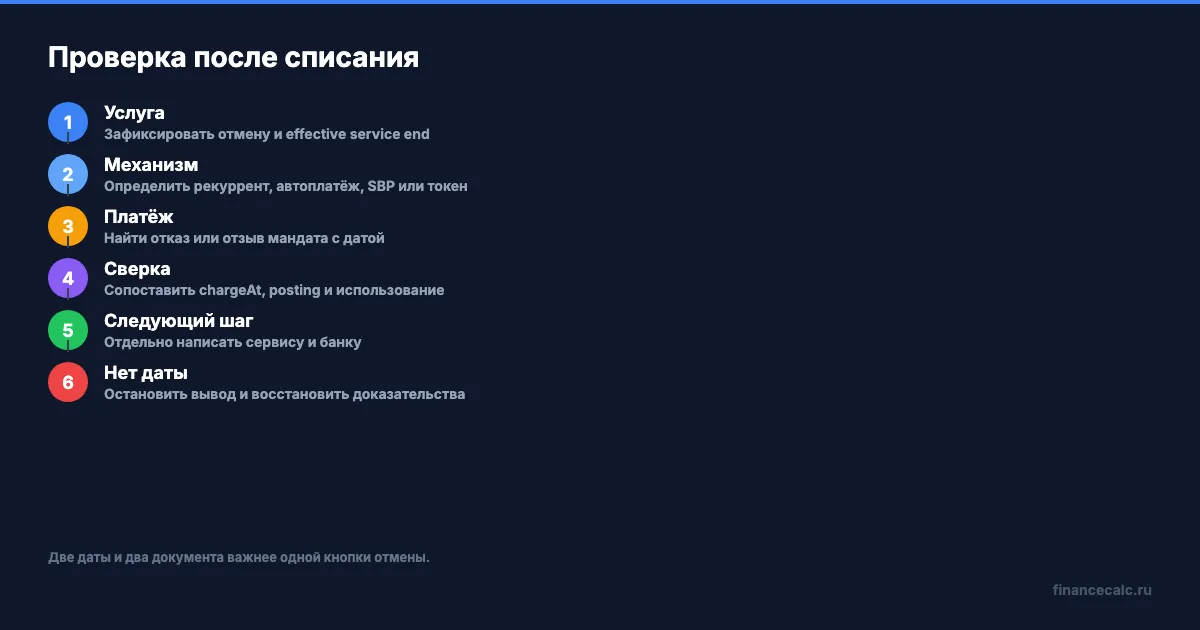
Если деньги списали после отмены услуги, сначала восстановите две даты: когда сервис принял прекращение услуги и когда прекратилось платёжное распоряжение. Затем сопоставьте их с chargeAt, записью у поставщика и фактическим использованием. Отмена услуги и отзыв платёжного распоряжения — две разные строки проверки.
Удаление приложения, блокировка карты или отмена одной кнопки не доказывают прекращение обоих договоров. Поэтому не начинайте с требования «вернуть всё»: сначала определите механизм списания и соберите доказательства по каждой стороне.
Почему отмена услуги не равна отмене автоплатежа?
У поставщика есть договор или условия услуги. В этой ветке важны подтверждение отмены, дата окончания доступа, номер обращения и период, за который сервис считает услугу оказанной. Кнопка «отключить продление» может завершать будущие продления, но не меняет задним числом уже оплаченный период.
У банка, платёжной системы или платформы есть собственное согласие на списание. Им может быть карточный рекуррент, банковский автоплатёж, SBP consent, токен платформы или другой механизм. Для этой ветки нужны запись об отзыве правила или согласия, отказ от использования сохранённых реквизитов, статус токена и эффективная дата. Один сервис может использовать больше одного платёжного канала.
С 1 марта 2026 года действует Федеральный закон № 376-ФЗ. Если услугу оказывают по абонентскому договору в интернете, а потребитель отказался от использования ранее переданных платёжных данных, исполнитель не вправе использовать эти данные для периодических платежей и обязан принимать отказ, в том числе электронно. Это правило о повторном использовании платёжных данных, а не автоматическое расторжение договора и не обещание возврата.
Норма имеет конкретную сферу. Она относится к онлайн-услугам по абонентскому договору через сайт, информационную систему или программу; её нельзя механически переносить на банковский автоплатёж, кредитный дебет, разовый платёж или SBP-мандат. Сначала определите, какой именно канал оставил разрешение на списание.
В разборе практики МФО по погашению потребительских займов Банк России рекомендует отдельный документ согласия с датой и суммой каждого периодического платежа. В разборе платных услуг Банк России рекомендует банкам взимать плату только при явном и осознанном согласии клиента. Это ориентиры для проверки документов, а не готовый вывод о вашем споре.
Какие документы собрать после списания?
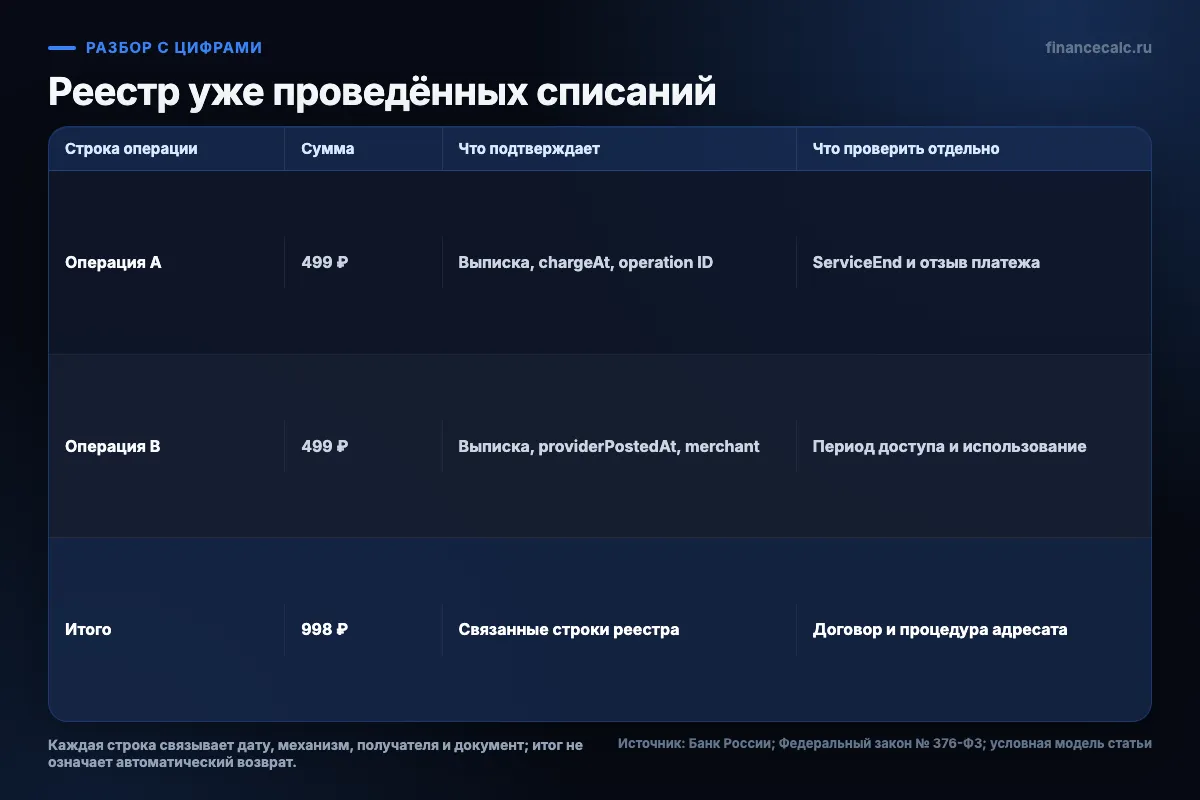
Минимальный реестр должен связать дату окончания услуги, дату отказа или отзыва платежа, chargeAt, providerPostedAt, сумму, идентификатор операции и получателя. Для каждой строки сохраните исходные подтверждения, а не только пересказ в заметках.
Соберите документы в таком порядке:
- Услуга. Скачайте условия или договор, отправьте отмену предусмотренным способом, сохраните дату и время запроса, ответ сервиса и указанную дату прекращения. Зафиксируйте, оставался ли доступ и пользовались ли вы им после этой даты.
- Платёжный механизм. В выписке найдите точное название получателя, сумму,
chargeAt, operation ID и счёт или карту. Отдельно сохраните подтверждение отключения банковского правила, отзыва мандата, отказа от сохранённых реквизитов или блокировки токена. Запишите, когда такой статус стал действовать. - Запись поставщика. Попросите расшифровку операции, период начисления и
providerPostedAt. Дата отражения у поставщика может отличаться от даты банковской операции, поэтому одну строку нельзя заменять другой.
К каждой строке добавьте доказательство фактического доступа: период, за который выставили плату, и данные об использовании. Если получатель в выписке не совпадает с сервисом, сначала запросите расшифровку у банка и поставщика. Похожее название не связывает операции автоматически.
Как сопоставить две даты с операцией?
Статус «кандидат на проверку» появляется только при трёх совпадениях: операция связана с тем же сервисом, chargeAt позже эффективной датированной границы, а документ подтверждает механизм отказа или отзыва. Если хотя бы одна граница не подтверждена, ставьте unresolved и сначала восстанавливайте документы.
- Обе границы наступили до
chargeAt. Проверьте merchant, договор и отсутствие использования после окончания. Тогда каждую связанную операцию можно включить в запрос на сверку сервису и отдельно спросить банк о платёжном механизме. - Услуга прекращена, но платёжное правило осталось активным. Это подтверждает только первую ветку. Запросите у поставщика расчёт по договору, а у банка — статус правила и дату его отключения.
- Платёжное правило отозвано, но договор действует. Банк мог остановить перевод, но это не отменяет обязанность оплатить услугу, если она продолжается. Проверьте новый способ оплаты, срок договора и доступ.
- Нет датированного подтверждения. Не называйте операцию мошенничеством и не обещайте возврат. Сначала получите условия, историю обращений, банковскую выписку и запись о статусе мандата.
Не смешивайте chargeAt и providerPostedAt. Первая дата показывает банковскую операцию, вторая — отражение у поставщика. Пятиминутная разница между ними не создаёт новую отмену и не отменяет проверку эффективной даты.
Как посчитать сумму для запроса на сверку?
Расчёт должен считать только связанные операции после подтверждённых границ. Возьмём условный пример: письменная отмена услуги и электронный отказ от использования сохранённых платёжных данных подтверждены 10 августа 2026 года в 15:00, а доступ закончился 10 августа в 23:59. После этого сервис провёл две связанные операции по 499 ₽: 11 августа и 11 сентября. Поставщик отразил каждую через минуту, а услугой после окончания доступа не пользовались.
Обе строки проходят первичную проверку: они относятся к тому же получателю и стоят после датированной границы. В реестре две связанные операции: 499 ₽ 11 августа и 499 ₽ 11 сентября.
499 + 499 = 998 ₽.
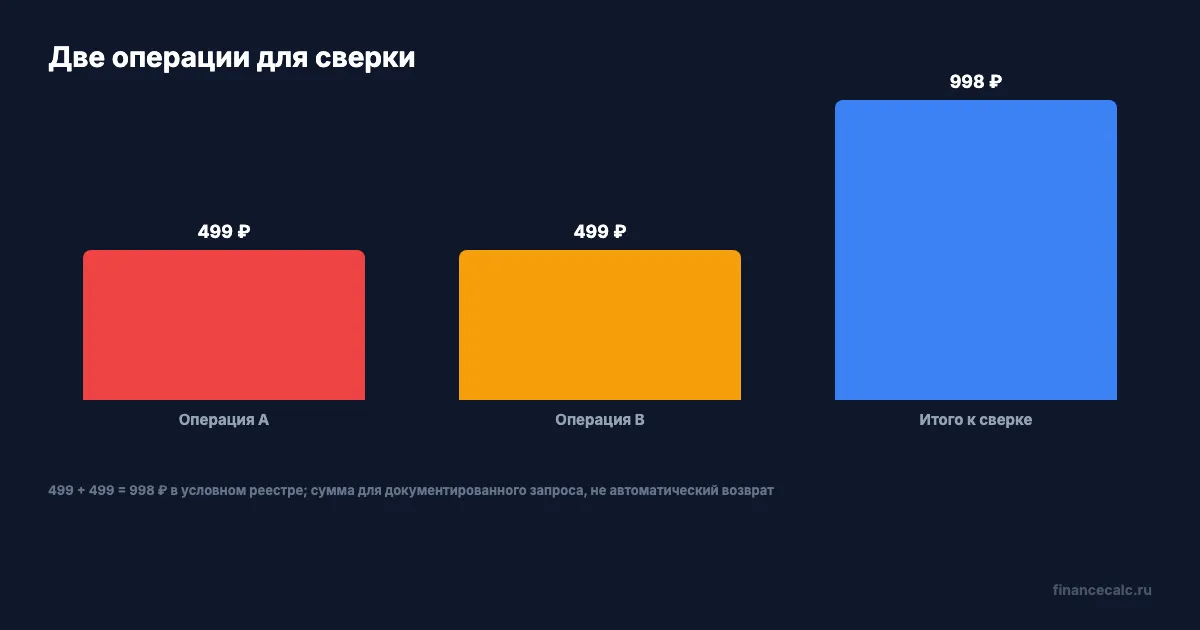
998 ₽ — сумма, которую можно документированно включить в запрос на сверку, но не обещание автоматического возврата. К письму приложите две операции, подтверждения отмены и отказа, условия услуги, запись поставщика и сведения об использовании. Если хотя бы одна операция относится к другому merchant или период был фактически оказан, пересоберите строку, а не складывайте её по названию.
Что написать сервису и банку?
Сервису отправьте просьбу сверить договор, дату прекращения услуги, период оказания и каждую связанную операцию. Попросите указать основание начисления, статус доступа и порядок рассмотрения суммы 998 ₽, если документы подтверждают пример. Слово «вернуть» лучше связывать с фактами: «прошу проверить и дать ответ по операции с таким-то идентификатором».
Банку задайте отдельный вопрос о механизме: это карточный рекуррент, автоплатёж, SBP consent, токен или другая схема; когда было зарегистрировано отключение; какой порядок оспаривания применим. Банк не заменяет сервис в вопросе прекращения договора, а сервис не заменяет банк в вопросе статуса платёжного распоряжения.
Если операция разовая, относится к кредиту, пришла от другого merchant или использует неустановленный токен, остановите этот маршрут. Сначала запросите расшифровку и условия, затем выберите профильную процедуру. Нельзя переносить на любой платёж правило ФЗ-376 только потому, что в выписке есть знакомое название подписки.
Когда проверка остаётся незавершённой?
Если пользователь удалил приложение и карту, но не отправил датированную отмену услуги или отзыв мандата, следующая операция остаётся unresolved. Сначала восстановите механизм и эффективные даты, затем сопоставьте платёж с договором и использованием. Такой результат лучше поспешного заявления о незаконном списании: он сохраняет возможность исправить пробел в доказательствах.
Проверка завершена, когда у каждой операции есть получатель, сумма, chargeAt, providerPostedAt, документ об окончании услуги, документ об отзыве платежа и понятный следующий адресат. При двух подтверждённых границах пишите сервису и банку раздельно; при пропуске хотя бы одной границы остановитесь и запросите недостающий документ.
Если вы отдельно планируете будущие регулярные накопления, а не разбираете уже списанную сумму, используйте калькулятор сложного процента. Какой из двух документов у вас сейчас отсутствует: подтверждение окончания услуги или подтверждение отзыва платежа?
Полезные калькуляторы
Калькуляторы банков по теме
Альфа-Банк: кредитный калькулятор
ставка, платеж и ПДН перед заявкой
Т-Банк: кредитный калькулятор
ставка, платеж и ПДН перед заявкой
Газпромбанк: кредитный калькулятор
ставка, платеж и ПДН перед заявкой
Совкомбанк: кредитный калькулятор
ставка, платеж и ПДН перед заявкой
РСХБ: кредитный калькулятор
ставка, платеж и ПДН перед заявкой
МТС Банк: кредитный калькулятор
ставка, платеж и ПДН перед заявкой
Статья носит информационный характер и не является рекомендацией к действию. Ознакомьтесь с актуальными условиями на официальных сайтах организаций.
Комментарии
Комментируя, вы соглашаетесь с политикой конфиденциальности ВКонтакте
Похожие статьи
SIM-карта перевыпущена без владельца: как остановить доступ к банкам
SIM-карта перевыпущена без владельца: как остановить доступ к банкам, подтвердить замену у оператора, закрыть ДБО во всех банках и заявить о списании.
Дроппер и уголовная ответственность: карта за 5 000 ₽ и штраф до 300 000 ₽
Дроппер и уголовная ответственность: когда передача банковской карты подпадает под статью 187 УК РФ, какие ограничения вводит банк и что делать владельцу.
Перевели мошенникам 287 000 ₽: когда банк обязан вернуть за 30 дней по 161-ФЗ
Возврат денег переведенных мошенникам по 161-ФЗ: когда банк обязан возместить перевод за 30 дней, что запросить при отказе и как проверить основание банка.