Рефинансирование ипотеки в 2026 году: когда оно выгодно
Рассчитай сам
Рассчитайте ипотечный платёж и сравните программы
Рефинансирование выгодно, когда экономия по новому кредиту превышает расходы на переход и вы успеваете получить эту экономию до продажи квартиры или полного погашения. Универсального правила «достаточно снизить ставку на 1–2 пункта» нет: результат зависит от остатка долга, оставшегося срока и стоимости оформления.
Материал проверен в 2026 году; ставки в расчёте ниже — учебные, а не рыночный прогноз.
Что именно считать при рефинансировании?
Сравнивайте сценарии от сегодняшней даты:
- платежи по действующему кредиту за оставшийся срок;
- платежи по новому кредиту за тот же срок;
- оценку недвижимости, страхование, регистрацию и другие подтверждённые расходы;
- временное повышение ставки до регистрации залога, если оно есть в предложении;
- налоговые и юридические особенности вашей сделки.
Уже уплаченные проценты — прошлые расходы. Они не должны влиять на решение, кроме информации об остатке долга.
Как рассчитать срок окупаемости?
Упрощённая формула:
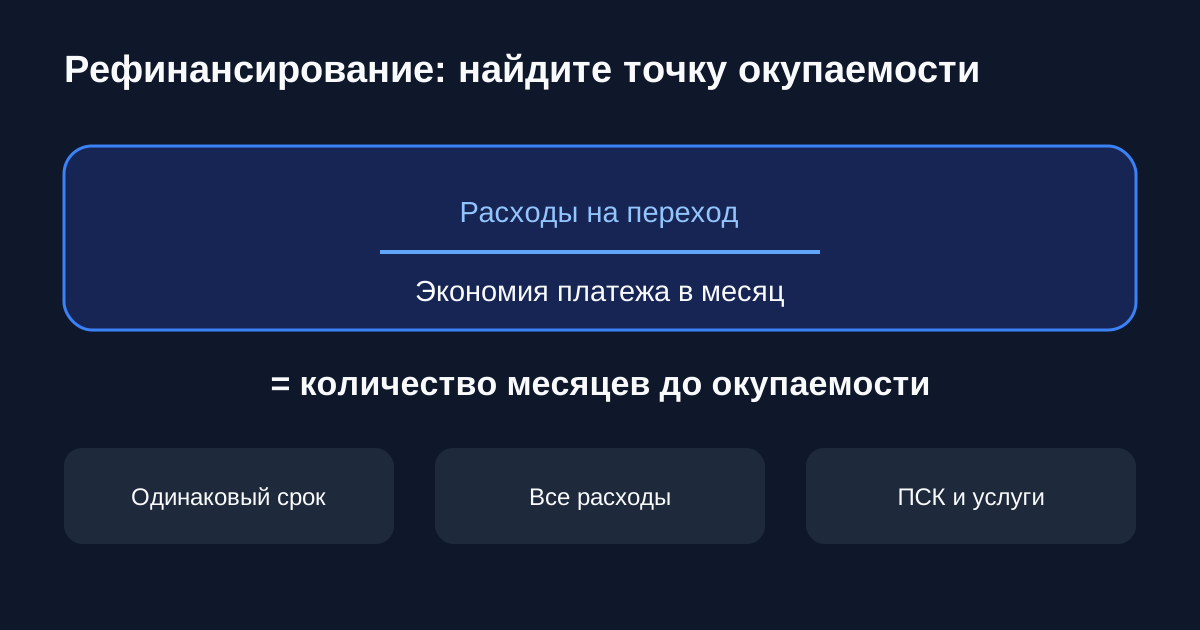
срок окупаемости = расходы на переход / ежемесячная экономия
Учебный пример: остаток ипотеки 4 млн ₽, срок 18 лет. Текущая ставка — 15%, новая — 12%, оба графика аннуитетные, срок не увеличивается.
| Показатель | Текущий кредит | Новый кредит |
|---|---|---|
| Платёж | 53 668 ₽ | 45 278 ₽ |
| Проценты за оставшийся срок | 7 592 208 ₽ | 5 780 051 ₽ |
Экономия платежа — около 8 390 ₽ в месяц, потенциальная экономия процентов — около 1,81 млн ₽. Если переход стоит 120 000 ₽, упрощённый срок окупаемости составит примерно 15 месяцев.
Это иллюстрация. В реальном предложении добавьте все расходы, проверьте ПСК и учтите точную дату начала новой ставки.
Как проверить актуальность нового предложения?
Запишите дату расчёта, срок действия одобрения и ставку до регистрации залога. Уточните, какие документы или услуги нужны для заявленной скидки. Если предложение пришло по телефону, попросите банк выдать параметры письменно: сумму, срок, платёж, ПСК и список расходов. Только после этого переносите цифры в сравнение. Повторите расчёт перед подписанием, если изменилась сумма долга или прошло несколько платежей.
Почему нельзя просто уменьшить платёж за счёт нового срока?
Если остаток старого кредита нужно платить 12 лет, а новый банк предлагает 20 лет, месячный платёж может снизиться даже без выгодной ставки. Но общая сумма процентов способна вырасти.
Для честного сравнения сначала поставьте в обоих расчётах одинаковый оставшийся срок. Увеличение срока рассматривайте отдельно как способ разгрузить бюджет, а не как доказательство экономии.
Какие расходы уменьшают выгоду?
Проверьте до подачи заявки:
- новую оценку объекта;
- страховку и влияние отказа от неё на ставку;
- госпошлины и регистрационные действия;
- платные сервисы банка;
- расходы на документы;
- надбавку к ставке до перерегистрации залога.
Запросите индивидуальные условия и ПСК. Рекламной ставки недостаточно, потому что она может зависеть от услуг или параметров, которых у вас нет.
Когда рефинансирование может не окупиться?
Осторожность нужна, если:
- остаток долга уже небольшой;
- до конца кредита осталось мало времени;
- вы планируете продать объект или закрыть долг раньше точки окупаемости;
- новая ставка требует дорогих услуг;
- для снижения платежа банк сильно увеличивает срок;
- есть ограничения или потеря льгот в вашей конкретной программе.
Отдельно проверьте семейную и другие субсидируемые программы. Не переносите условия рыночного кредита на льготный.
Что лучше: рефинансирование или досрочное погашение?
Это разные действия:
- рефинансирование меняет условия и кредитора;
- досрочное погашение уменьшает основной долг;
- комбинация может дать больший эффект, но требует отдельного расчёта.
Если есть свободная сумма, сравните три сценария: ничего не менять, внести её досрочно, рефинансировать и затем внести досрочно. Для второго сценария используйте калькулятор досрочного погашения.
Как принять решение по шагам?
- Возьмите у текущего банка точный остаток долга и актуальный график.
- Запросите персональное предложение нового банка.
- Посчитайте оба кредита на одинаковом оставшемся сроке в ипотечном калькуляторе.
- Добавьте все разовые и регулярные расходы.
- Определите точку окупаемости.
- Проверьте, что план владения квартирой длиннее этой точки.
- Только затем подавайте документы и закрывайте старый кредит по процедуре банков.
Ключевой критерий — не размер скидки в процентных пунктах, а чистая экономия после расходов и реальный срок, за который она возникает.
Полезные калькуляторы
Тема: Ипотека и недвижимость
Все статьи по темеКалькуляторы банков по теме
Сбербанк: ипотечный калькулятор
ставки, платеж и сравнение банков
Т-Банк: ипотечный калькулятор
ставки, платеж и сравнение банков
Газпромбанк: ипотечный калькулятор
ставки, платеж и сравнение банков
Совкомбанк: ипотечный калькулятор
ставки, платеж и сравнение банков
ПСБ: ипотечный калькулятор
ставки, платеж и сравнение банков
Уралсиб: ипотечный калькулятор
ставки, платеж и сравнение банков
Статья носит информационный характер и не является рекомендацией к действию. Ознакомьтесь с актуальными условиями на официальных сайтах организаций.
Комментарии
Комментируя, вы соглашаетесь с политикой конфиденциальности ВКонтакте
Следующий шаг по теме
Как читать расчёт ипотеки: платёж, переплата и график долга
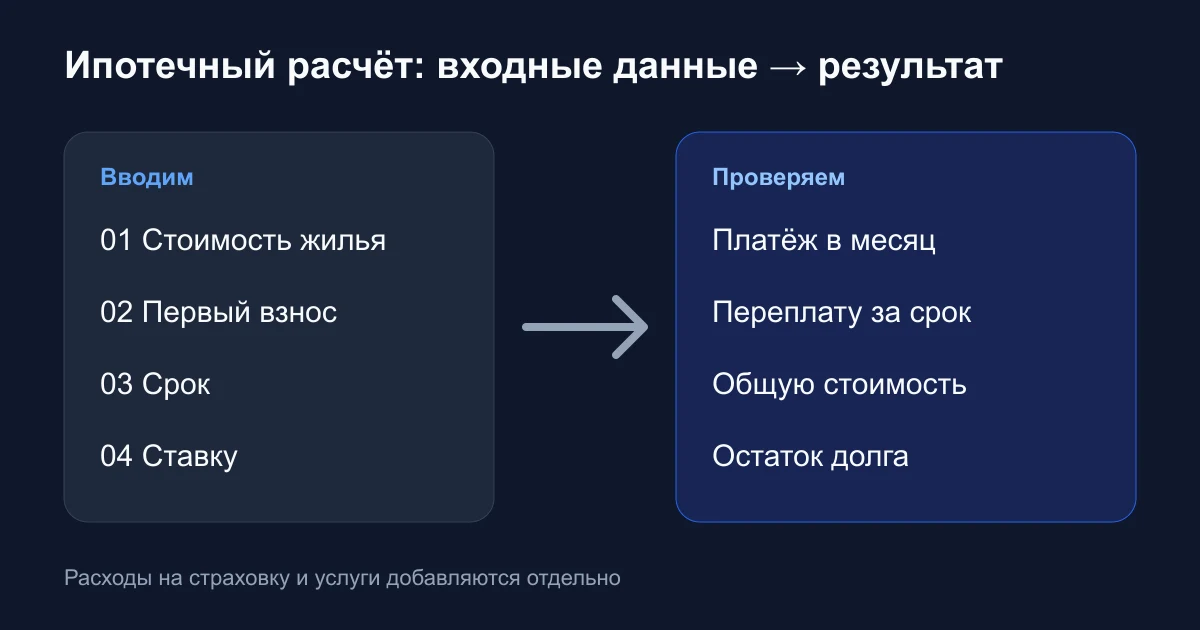
Как интерпретировать результат ипотечного калькулятора: платёж, переплату, общую стоимость с первоначальным взносом и график долга.
Досрочное погашение ипотеки: уменьшать срок или платёж
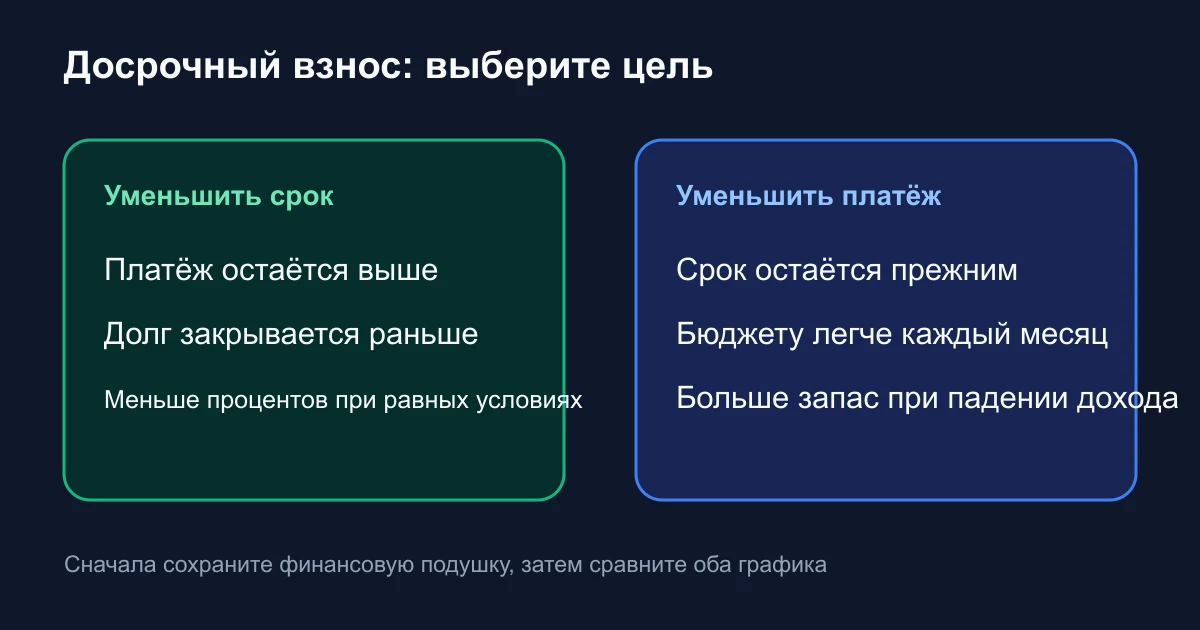
Как досрочно погасить ипотеку, что выгоднее — сократить срок или платёж, как подать уведомление и проверить новый график.
Ставки по ипотеке в 2026 году: как сравнить банки и переплату
Как сравнивать ипотечные предложения в 2026 году: ставка, ПСК, страховка, скидки и переплата. Чек-лист и расчёт двух сценариев.