Ошибка банка в сумме задолженности: как собрать расчёт для претензии
Рассчитай сам
Узнайте точную сумму переплаты и ежемесячный платёж
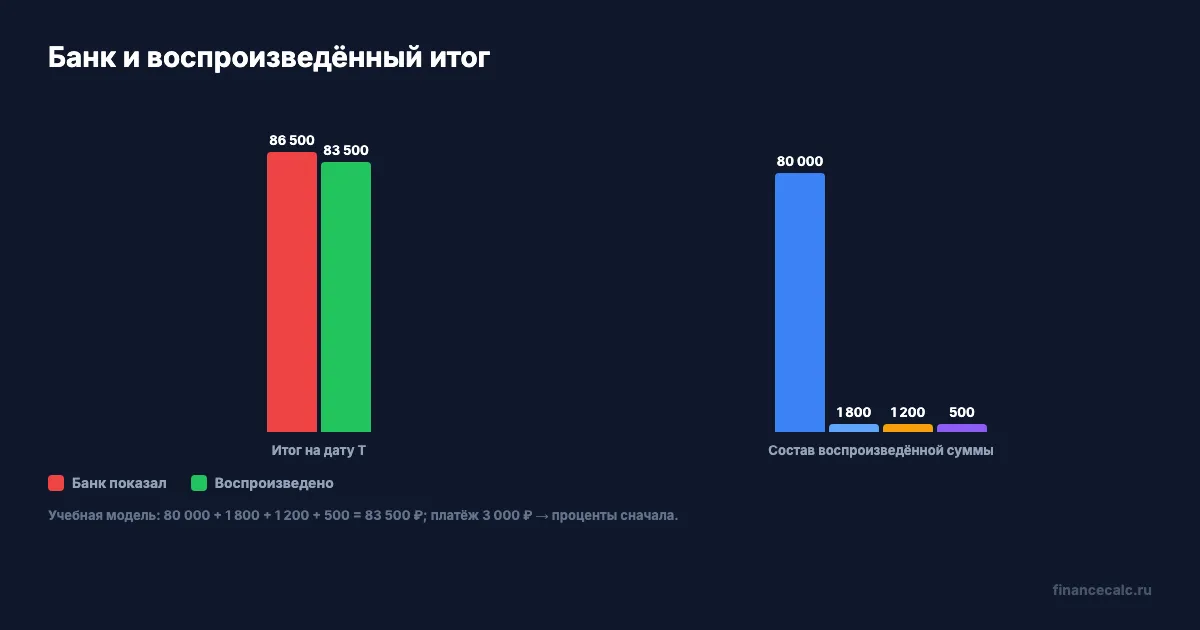
При ошибке банка в сумме задолженности расчёт для претензии собирают не по общей цифре в приложении. Зафиксируйте одну дату T, разнесите сумму по строкам и проверьте, куда банк зачёл каждый платёж. В учебной модели ниже банк показывает 86 500 ₽, а воспроизводимая сумма после зачёта подтверждённого платежа равна 83 500 ₽.
Материал про один действующий обычный потребительский кредит физлица. Кредитная карта, ипотека, предпринимательский кредит, наследство, реструктуризация, кредитные каникулы и досрочный возврат требуют отдельной проверки. Данные сверены 12 сентября 2026 года.
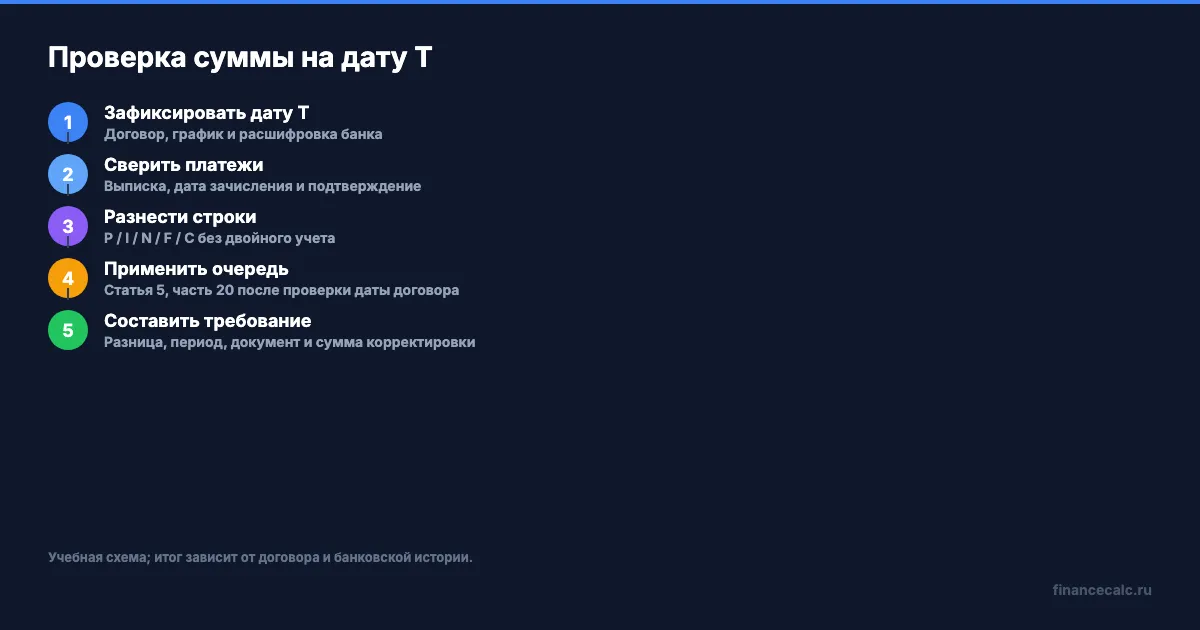
Какие документы собрать на одну дату T?
Возьмите договор с индивидуальными условиями, последний график, датированную расшифровку банка на дату T, выписку с фактическими датами зачисления и подтверждения всех спорных платежей. Если в требовании есть комиссия или платная услуга, найдите пункт договора, где указаны её основание и сумма.
По статье 10 закона № 353-ФЗ кредитор должен направлять или открывать доступ к текущей задолженности, датам и размерам произведённых и предстоящих платежей в порядке, установленном договором. Значит, запрос стоит формулировать не как «почему я должен столько», а точнее: «Прошу предоставить расчёт задолженности на дату T с разбивкой по компонентам и указанием даты основания каждой строки».
Одного экрана с подписью «к оплате» недостаточно. Он показывает итог, но не отвечает на три вопроса: какой платёж уже учтён, к какой части долга его отнесли и почему в сумму попала отдельная строка. Эти пробелы и нужно закрыть документами.
Как разложить сумму задолженности на строки?
На дату T используйте контрольную модель: D(T) = P_outstanding(T) + I_due(T) + N_valid(T) + F_allowed(T) − C_unapplied(T).
Здесь P_outstanding — остаток основного долга после уже отражённых зачётов, I_due — начисленные по договору обычные проценты, N_valid — отдельно проверенная санкция, F_allowed — только предусмотренные индивидуальными условиями платежи, а C_unapplied — подтверждённые платежи и зачисления, которые банк ещё не отразил в компонентных строках.
Для стабильного периода I_j = B_j × r_j × d_j / Y_j используйте формулу только тогда, когда такой дневной базис и год следуют из договора и расшифровки банка. При аннуитете, переменной ставке, округлении или неполном периоде первичны график, договор и банковская история. Формула «остаток × ставка × дни» сама по себе не доказывает размер процентов.
Платёж, который уже уменьшил одну из строк, нельзя второй раз вычитать как незачтённый кредит. И наоборот, комиссию или услугу, не указанную в индивидуальных условиях, нельзя молча включать в F_allowed только потому, что она появилась в приложении.
Плановый график можно сверить в кредитном калькуляторе, но он не заменяет банковскую расшифровку и не решает спор о зачёте платежа.
Как проверить зачёт недостаточного платежа?
Для договора, заключённого после 1 июля 2024 года, часть 20 статьи 5 закона № 353-ФЗ задаёт очередность, если внесённой суммы не хватает на полное исполнение обязательств. Сначала идут задолженность по процентам и задолженность по основному долгу, затем проценты и основной долг текущего периода, после них неустойка и другие платежи, предусмотренные законом или договором.
Эту очередность нельзя менять соглашением сторон: это прямо следует из части 20.1 статьи 5. Но дату договора и вид кредита всё равно проверьте до расчёта. Нельзя переносить правило на кредитную карту, ипотеку или договор до 1 июля 2024 года только по похожему названию строки.
Неустойку здесь оставляйте отдельной строкой. Статья о составе текущей задолженности не заменяет проверку её предела по части 21 статьи 5. Если спор возник именно из-за ставки пени и числа дней, это другая расчётная ветка.
Как выглядит расчёт на дате 1 августа 2026 года?
Возьмём закрытый учебный пример. На 1 августа 2026 года в датированной расшифровке банка стоят: 80 000 ₽ основного долга, 4 800 ₽ обычных процентов, 1 200 ₽ отдельно проверенной санкции и 500 ₽ договорного платежа. До зачёта получается: 80 000 + 4 800 + 1 200 + 500 = 86 500 ₽.
Выписка подтверждает платёж 3 000 ₽ от 29 июля, но в текущих компонентных строках его нет. Предположим, что платёж недостаточен и на дату T есть просроченные проценты. По очередности он сначала уменьшает I_due: 4 800 − 3 000 = 1 800 ₽.
Воспроизведённая сумма равна: 80 000 + 1 800 + 1 200 + 500 = 83 500 ₽. Расхождение с банковским итогом: 86 500 − 83 500 = 3 000 ₽. Это размер конкретной корректировки в закрытой модели, а не основание требовать списать весь кредит.
Если банковская история покажет, что платёж уже был зачтён, что просроченных процентов не было или что договор относится к другой ветке, пример нужно пересчитать. Самая опасная ошибка здесь — одновременно отнести 3 000 ₽ к основному долгу, оставить 4 800 ₽ процентов и ещё раз вычесть платёж из общей суммы.
Как оформить требование о корректировке?
В письменном обращении укажите номер договора, дату T, спорную строку, период, дату фактического зачисления и сумму расхождения. Попросите банк показать исходный компонент, статус зачёта платежа и основание каждой комиссии или услуги. В приложении перечислите договор, график, расшифровку, выписку и подтверждение платежа.
Ваша ведомость должна позволять проверить каждую строку: компонент, период, дата основания, сумма, документ и статус зачёта. Если банк уже исправил строку, зафиксируйте новую расшифровку и не оставляйте старый итог в требовании. Количественная претензия сильнее общего заявления «банк неправильно посчитал», потому что в ней видны дата, документ и сумма корректировки.
Если в документах обнаружится именно досрочный возврат, отдельный сценарий можно проверить в калькуляторе досрочного погашения. В текущую ведомость его формулу подставляйте только после подтверждения, что спор действительно связан с досрочной операцией. Здесь мы проверяем обычную текущую задолженность.
Куда обратиться после ответа банка?
Сначала направьте письменное требование банку. По информации Банка России, финансовая организация отвечает на такое обращение за 15 рабочих дней; срок могут продлить не более чем на 10 рабочих дней. Сохраните регистрационный номер, дату отправки и полный ответ.
Это общий порядок рассмотрения обращения. Для заявления перед обращением к финансовому уполномоченному действует специальный досудебный порядок: отдельно проверьте форму заявления и применимый срок ответа. Общий срок с возможным продлением на такую претензию автоматически не переносится.
Банк России проверяет соблюдение закона и может принять надзорные меры, но не заменяет банк или суд в договорном споре. Для имущественной претензии проверьте, относится ли спор к компетенции финансового уполномоченного; если досудебный маршрут не решил конфликт, остаётся суд. К обращению приложите договор, расчёт, выписку, подтверждение платежа и ответ банка.
Письмо банку не меняет график само по себе, поэтому продолжайте исполнять обязательства по действующему графику, пока банк или суд не подтвердили корректировку. Если доказательств недостаточно, безопаснее запросить недостающую расшифровку, чем объявлять весь долг ошибочным.
Что сделать с расчётом сегодня?
Начните с одной даты T и одной папки документов. Сверьте договор и график с расшифровкой банка, поставьте рядом даты зачисления, примените проверенную очередность и вынесите разницу в отдельную строку требования. Если после такой сверки итог совпадёт, корректировка будет нулевой, и это тоже полезный результат: вы поймёте, из чего сложилась сумма.
В требовании выделите спорную строку и приложите документ, подтверждающий сумму корректировки.
Какая строка в банковской расшифровке оказалась спорной у вас: дата платежа, состав суммы или её зачёт?
Частые вопросы
Как получить расшифровку задолженности?
По статье 10 закона № 353-ФЗ кредитор должен направлять или открывать доступ к текущей задолженности, датам и размерам произведённых и предстоящих платежей в порядке, установленном договором.
Можно ли изменить очередность платежей соглашением?
Для договора, заключённого после 1 июля 2024 года, часть 20 статьи 5 закона № 353-ФЗ задаёт очередность, если внесённой суммы не хватает на полное исполнение обязательств.
Можно ли повторно вычесть уже зачтённый платёж?
Платёж, который уже уменьшил одну из строк, нельзя второй раз вычитать как незачтённый кредит. И наоборот, комиссию или услугу, не указанную в индивидуальных условиях, нельзя молча включать в F_allowed только потому, что она появилась в приложении.
Претензия отменяет текущие платежи?
Письмо банку не меняет график само по себе, поэтому продолжайте исполнять обязательства по действующему графику, пока банк или суд не подтвердили корректировку.
Какую запись в документах вы проверите первой?
Полезные калькуляторы
Калькуляторы банков по теме
Альфа-Банк: кредитный калькулятор
ставка, платеж и ПДН перед заявкой
Т-Банк: кредитный калькулятор
ставка, платеж и ПДН перед заявкой
Газпромбанк: кредитный калькулятор
ставка, платеж и ПДН перед заявкой
Совкомбанк: кредитный калькулятор
ставка, платеж и ПДН перед заявкой
РСХБ: кредитный калькулятор
ставка, платеж и ПДН перед заявкой
МТС Банк: кредитный калькулятор
ставка, платеж и ПДН перед заявкой
Статья носит информационный характер и не является рекомендацией к действию. Ознакомьтесь с актуальными условиями на официальных сайтах организаций.
Комментарии
Комментируя, вы соглашаетесь с политикой конфиденциальности ВКонтакте
Похожие статьи
Какие нарушения дают банку право на досрочный возврат кредита
Банк потребовал досрочно вернуть кредит: какие нарушения дают ему такое право, как проверить просрочку, страховку, цель, уведомление и сумму остатка долга.
Рассрочка без процентов: 5 мест, где появляется переплата
Рассрочка без процентов может стоить дороже из-за цены, услуг и штрафов. Разбираем 5 мест, где искать реальную переплату.
Кредит при текущей ставке ЦБ: стоит ли брать или подождать — расчёт переплаты
Потребкредит 25% или подождать снижения до 20%? Считаем переплату по кредиту 500К на 3 года — разница 43 000₽. Когда брать выгоднее.