Квартира 8,2 млн ₽ под сдачу или вклад в 2026: 319 600 ₽ против 940 729,30 ₽
Рассчитай сам
Рассчитайте доход по вкладу с учётом капитализации
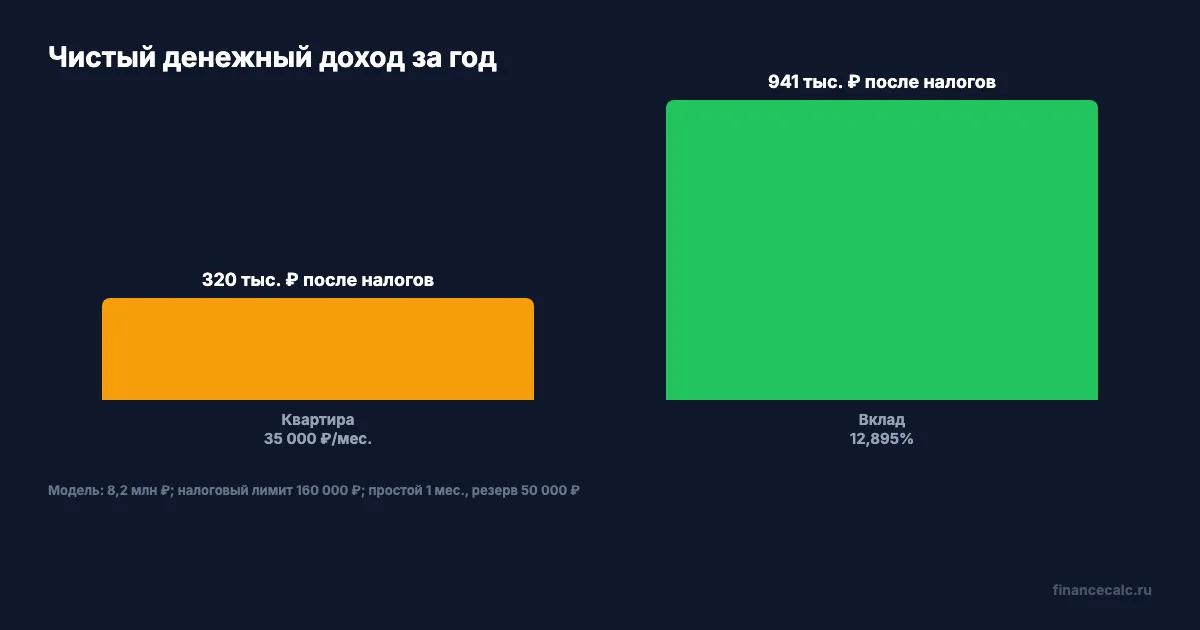
Что выгоднее сдавать квартиру или вклад, если жильё стоит 8,2 млн ₽, а арендатор платит 35 000 ₽ в месяц? В модели с одним месяцем простоя, НПД 4% и резервом 50 000 ₽ на ремонт квартира оставляет 319 600 ₽ за год. В условном годовом расчёте с налоговым лимитом 160 000 ₽ вклад по последнему официальному ориентиру 12,895% оставляет после налога 940 729,30 ₽, но эта ставка не навсегда и не гарантирована одному вкладчику на всю сумму.
Данные сверены 12 сентября 2026 года. Последний опубликованный ориентир Банка России на дату проверки составляет 12,895%: столько показала средняя максимальная ставка топ-10 банков в третьей декаде августа 2026 года. 11 сентября Банк России сохранил ключевую ставку на уровне 14%. Ставку конкретного вклада нужно проверить перед открытием.
Сколько на самом деле приносит квартира за 35 000 ₽?
Полная аренда без простоя дала бы 35 000 × 12 = 420 000 ₽, то есть 5,12% от стоимости квартиры. Но 420 000 ₽ — выручка, а не деньги, которые останутся у собственника.
Возьмём осторожную, но прозрачную модель. После одного пустого месяца поступит 35 000 × 11 = 385 000 ₽. Квартиру сдаёт самозанятый физическому лицу, поэтому НПД составит 385 000 × 4% = 15 400 ₽. Ещё 50 000 ₽ собственник заранее откладывает на мелкий ремонт, замену техники и подготовку жилья к следующему нанимателю.
Чистый денежный доход: 385 000 − 15 400 − 50 000 = 319 600 ₽ за год, или 3,90% от 8,2 млн ₽.
Резерв 50 000 ₽ и месяц простоя — входные данные модели, а не обязательная норма. У вашей квартиры может не быть простоя, зато могут появиться налог на имущество, страховка, комиссия агента или коммунальные платежи за счёт собственника. Поэтому начните со своей выписки по поступлениям, а не со ставки аренды в объявлении.
НПД 4% подходит не всем сценариям. ФНС указывает ставку 4% для дохода от физических лиц и 6% для дохода от организаций и ИП; годовой лимит режима составляет 2,4 млн ₽. В нашем примере эти ограничения не нарушены; считаем, что налоговый бонус НПД уже использован, других доходов на НПД нет, а жильё сдаётся физическому лицу.
Сколько даст вклад на те же 8,2 млн ₽ после налога?
Для модели берём простой процент без капитализации и фиксируем 12,895% на год. Это официальный рыночный ориентир, а не предложение конкретного банка. Для сравнения фиксируем условный налоговый лимит 160 000 ₽. Если открыть годовой вклад в сентябре 2026 года с выплатой в конце срока, проценты поступят уже в 2027 году: для них потребуется лимит 2027 года, который сейчас неизвестен. Наш результат не является прогнозом налога по такому договору.
Грязный процентный доход: 8 200 000 × 12,895% = 1 057 390 ₽.
Для процентов, выплаченных в 2026 году, рабочая необлагаемая сумма на дату проверки равна минимум 160 000 ₽. По формуле ФНС 1 млн ₽ умножают на наибольшее значение ставки на первое число уже прошедших месяцев года. Итог за 2026 год может вырасти, если контрольное значение будущего месяца окажется выше. Сумма 210 000 ₽ относится к процентам, полученным в 2025 году.
Процентный доход образует отдельную базу: в нашей модели она меньше 2,4 млн ₽, поэтому применяем 13%.
Налоговая база: 1 057 390 − 160 000 = 897 390 ₽; НДФЛ: 897 390 × 13% = 116 660,70 ₽. После налога остаётся 1 057 390 − 116 660,70 = 940 729,30 ₽ за год, или в среднем 78 394,11 ₽ в месяц. Среднее не означает ежемесячную выплату: банк может перечислить проценты только в конце срока.
Чистая доходность модели равна 11,47%. Проверьте свою сумму, срок и капитализацию в калькуляторе сложного процента, а затем подставьте налоговый лимит для года фактической выплаты.
Насколько вклад опережает аренду в этом расчёте?
Разница между вариантами составляет 940 729,30 − 319 600 = 621 129,30 ₽ за год, или 51 760,78 ₽ в месяц по среднему. Депозитный денежный поток в этой модели почти в 2,94 раза выше.
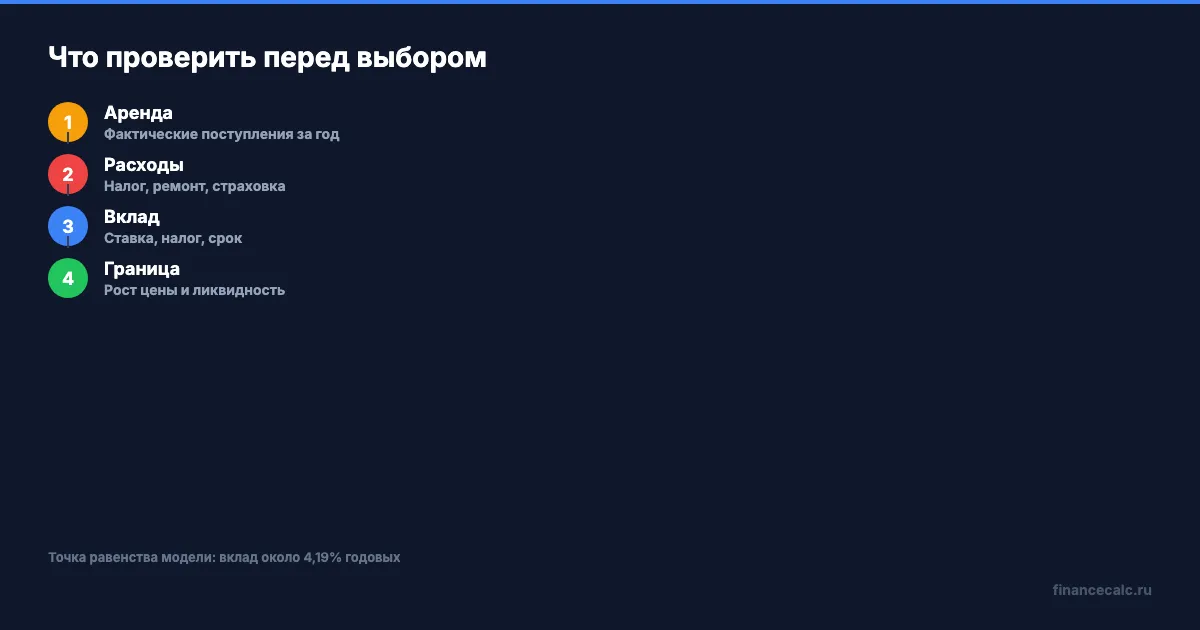
Но главный вывод не в сегодняшнем разрыве. При наших расходах вклад сравняется с арендой уже примерно при 4,19% годовых после учёта налога по той же формуле. Даже при ставке 5% модель даёт 377 500 ₽ чистыми, а при 9% получится 662 860 ₽. Меняя исходные данные, вы быстро увидите собственную точку равенства.
Квартира способна компенсировать разницу ростом цены. Чтобы квартира догнала вклад по совокупному результату за год, её цена должна вырасти ещё примерно на 7,57% сверх чистой аренды. Это расчётная граница до налога при продаже, комиссии и других расходов на сделку. Рост может оказаться выше, ниже или отрицательным, а продажа жилья может занять время.
Мы бы не продавали квартиру только из-за одной высокой депозитной ставки. Сначала проверьте минимальный срок владения и возможный налог с продажи, затем оцените цену реальной сделки, а не объявления. Краткосрочный перевес вклада может исчезнуть из-за налога при продаже или более дешёвого переоткрытия через год.
Что сильнее меняет ваш расчёт: простой квартиры или ставка при переоткрытии вклада?
Как сравнить варианты со своими числами?
Соберите два денежных потока за одинаковые 12 месяцев. Для квартиры возьмите фактически полученную аренду и вычтите налог, ремонт, страховку, комиссию и расходы собственника. Для вклада укажите сумму, ставку на весь срок, способ выплаты процентов, налог и возможную потерю дохода при досрочном закрытии.
Затем добавьте отдельной строкой изменение стоимости квартиры. Не смешивайте его с арендой: рост цены появится в деньгах только после продажи. В инвестиционном калькуляторе можно проверить, как разные годовые доходности меняют результат, но будущий рост жилья всё равно останется сценарием, а не обещанием.
У крупного вклада есть ещё одна граница. Базовая страховка покрывает до 1,4 млн ₽ на одного вкладчика в одном банке, причём вместе с начисленными процентами. В нашей модели равное размещение по семи банкам даёт около 1,17 млн ₽ основного вклада и 1,32 млн ₽ вместе с годовым процентом на банк; шесть равных частей уже вышли бы за базовый лимит. Другие счета в тех же банках тоже занимают этот лимит.
Практический следующий шаг: замените в формулах стоимость квартиры, фактическое число оплаченных месяцев и расходы за прошлый год. После этого запросите доступные ставки и посчитайте три варианта переоткрытия вклада, а не только лучший рекламный процент.
Частые вопросы
319 600 ₽ — доход любой квартиры за год?
Нет. Это результат при аренде 35 000 ₽ в месяц, одном месяце простоя, НПД 4% и резерве на ремонт 50 000 ₽. Дополнительные расходы собственника уменьшают результат.
Можно ли сейчас открыть вклад точно под 12,895%?
Это средняя максимальная ставка крупнейших банков по данным ЦБ, а не обещание конкретного банка. Условия доступного вклада нужно проверить отдельно.
Подойдёт ли лимит 160 000 ₽ для годового вклада, открытого в сентябре?
При выплате в конце срока проценты поступят в 2027 году, для которого нужен свой налоговый лимит. В статье 160 000 ₽ использованы как условие сравнения, а не прогноз налога на такой вклад.
Почему нельзя просто сравнить аренду и проценты?
Из аренды нужно вычесть расходы и налог, а из процентов — налог по условиям выплаты. Отдельно учитывают изменение цены квартиры и расходы при продаже.
Подписывайтесь, если вам нужны сравнения недвижимости, вкладов и налогов на одинаковых исходных данных.
Считали реальную доходность своей квартиры под сдачу с учётом простоя, ремонта и налога: какая статья расходов сильнее всего изменила результат?
Полезные калькуляторы
Тема: Вклады и инвестиции
Все статьи по темеСтатья носит информационный характер и не является рекомендацией к действию. Ознакомьтесь с актуальными условиями на официальных сайтах организаций.
Комментарии
Комментируя, вы соглашаетесь с политикой конфиденциальности ВКонтакте
Похожие статьи
Маржин-колл без звонка: как снижение обеспечения приводит к принудительной продаже
Как проверить уже открытую маржинальную позицию: отделить принятое обеспечение от всего портфеля, посчитать долг и buffer и сверить риск-параметры брокера.
Стоп сработал, но продажа прошла ниже: почему защитная заявка не гарантирует цену
Что происходит после срабатывания stop: как trigger превращается в поручение, откуда берётся ценовой разрыв и почему часть лимитной заявки может остаться неисполненной.
Акции проданы, а деньги вывести нельзя: как дата расчётов сдвигает доступный остаток
Как после продажи акции проверить режим T+1, найти расчётный торговый день и сверить сумму, доступную к выводу, с учётом комиссий и блокировок.