Кредит умершего родственника 2026: кому платить 218 500 ₽, а кому 0 ₽
Рассчитай сам
Узнайте точную сумму переплаты и ежемесячный платёж
Кто платит кредит умершего родственника, зависит не от звонка банка, а от трёх обстоятельств: принято ли наследство, есть ли у родственника собственная подпись в кредитных документах и сработает ли страховка. Само родство не делает дочь или сына должником. Требование на 218 500 ₽ сначала нужно разложить на проверяемые строки: ниже есть ведомость и текст запроса банку. Они помогают проверить основание платежа, но не приостанавливают действующее обязательство.
Данные и нормы сверены 9 сентября 2026 года. Три правила дают разные ответы: платить может не родственник как таковой, а принявший наследство наследник в установленном пределе, отдельный должник по договору или страховщик после признания случая.
Почему долг не переходит семье одним звонком банка?
Обычный кредит не прекращается из-за смерти заёмщика, но по статье 1175 ГК РФ отвечают принявшие наследство наследники. Каждый отвечает только в пределах рыночной стоимости имущества, которое перешло именно ему, на день открытия наследства.
Если наследство не принято, наследственной обязанности платить у родственника нет. До принятия наследства кредитор предъявляет требование к наследственному имуществу, а не превращает любого родственника в личного должника звонком.
Принятие наследства бывает и фактическим: отсутствие свидетельства само по себе не означает, что наследство не принято. Если вы уже вступили во владение имуществом или совершали действия по его сохранению, обсудите их с нотариусом прежде, чем писать банку об отсутствии наследственной ответственности.
После принятия наследства ответственность нескольких наследников солидарная. Банк вправе обратиться к одному или нескольким из них, однако предел для каждого остаётся своим: стоимость имущества, полученного именно этим наследником. Общая стоимость наследства не создаёт для каждого новый одинаковый лимит.
Есть и ещё одна граница. Предел относится ко всем подтверждённым долгам умершего, а не выдаётся заново банку, ФНС и другим кредиторам. Если требований несколько, сначала нужен общий реестр, иначе одному кредитору можно по ошибке отдать весь предел.
Сколько придётся платить по требованию на 218 500 ₽?
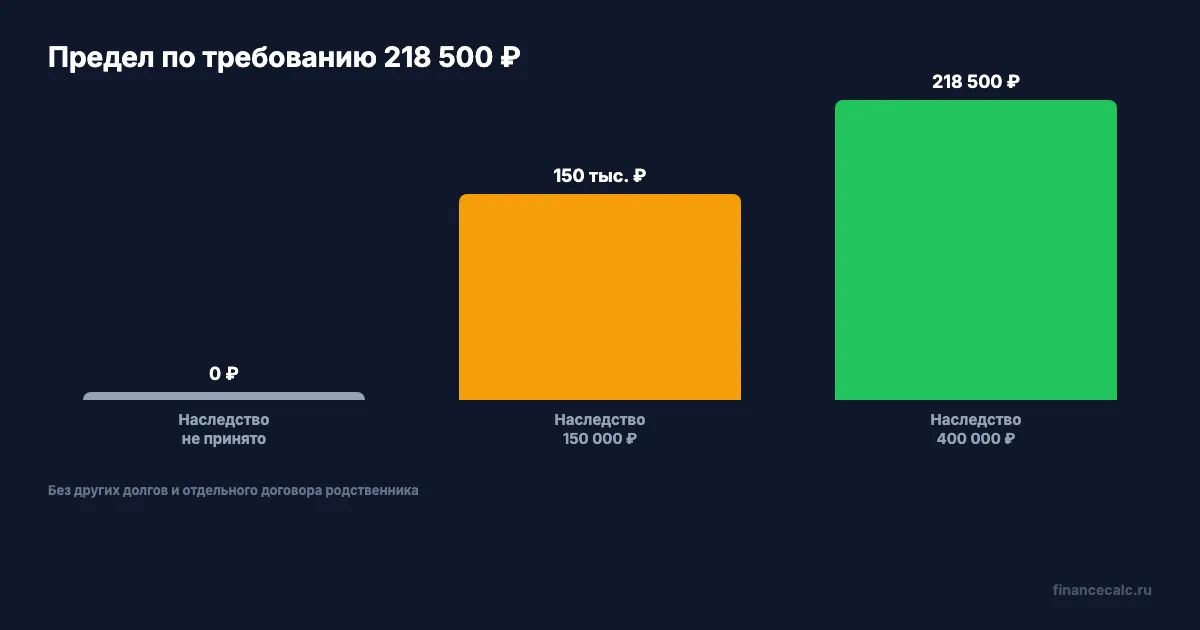
Возьмём три варианта с одним подтверждённым долгом и одним родственником.
В первом варианте родственник не принял наследство и не подписывал кредит как созаёмщик или поручитель. Его наследственная ответственность: 218 500 × 0 = 0 ₽.
Во втором варианте он принял имущество рыночной стоимостью 150 000 ₽. Предел требования: min(218 500; 150 000) = 150 000 ₽. Остаток 218 500 − 150 000 = 68 500 ₽ нельзя взыскать из его отдельного имущества только на основании статьи 1175.
В третьем варианте стоимость принятого имущества — 400 000 ₽. Тогда min(218 500; 400 000) = 218 500 ₽: подтверждённый долг укладывается в предел полностью.
Так работают долги по наследству в пределах стоимости. Результат может измениться, если есть другие долги, несколько наследников, залог, спор об оценке или отдельная подпись родственника в договоре. Сам кредитный остаток и график можно проверить на кредитном калькуляторе, но он не определяет юридический предел ответственности.
Какие строки банк указал в требовании: только итог или отдельно долг, проценты и санкции?
Может ли страховка закрыть кредит после смерти заёмщика?
Страховка может уменьшить или закрыть требование банка, но сама запись «страхование» в кредитных документах ничего не списывает. Нужно найти полис или ключевой информационный документ, проверить выгодоприобретателя, риск смерти, срок действия, исключения и порядок заявления.
Для страхования, связанного с потребительским кредитом, документы должны раскрывать страховые риски и исключения. Но даже наличие риска смерти не гарантирует выплату по любому случаю: значение имеют причина смерти, период покрытия, условия договора и комплект подтверждений.
Пока страховщик не признал случай и не определил выплату, считать долг погашенным нельзя. Практически лучше вести два процесса одновременно: запросить у банка расчёт задолженности и подать страховщику заявление по его форме. Если выплата поступит банку, после неё нужен новый расчёт остатка, а не прежняя сумма из первого письма.
Именно так проверяется страховка по кредиту после смерти заемщика: по полису и письменному решению, а не по обещанию сотрудника банка по телефону.
Какие начисления банк должен остановить?
По потребительскому кредиту банк не вправе начислять неустойку, штрафы и пени со дня смерти до принятия наследства, но максимум 6 месяцев со дня его открытия. Это правило действует и для охватываемого законом ипотечного кредита, если закон или суд не установил иное.
Пауза не списывает основной долг и договорные проценты. Поэтому в расчёте банка нужны отдельные строки: тело кредита, договорные проценты и санкции по периодам. Если после даты смерти внутри защищённого периода появились пени, их следует оспорить со ссылкой на части 5 и 6 статьи 14 закона № 353-ФЗ.
Смерть также не делает весь кредит досрочно подлежащим оплате наследниками сама по себе. Верховный Суд разъясняет: обязательство исполняют в срок и порядке договора. Банк должен показать, почему он требует именно текущий остаток и из чего он сложился.
Когда предел наследства не даёт полного ответа?
Отдельно проверьте, подписывал ли родственник договор как созаёмщик или поручитель. Тогда банк может ссылаться на его собственное обязательство, а не только на статус наследника; одного предела по статье 1175 для ответа уже недостаточно.
Нужны сам кредитный договор, раздел о солидарной обязанности, договор поручительства и все дополнительные соглашения. Слово «супруга» или «дочь» в анкете ещё не равно подписи созаёмщика. Верно и обратное: отказ от наследства с долгами не прекращает обязательство, которое человек раньше принял на себя отдельным договором.
Если кредит обеспечен залогом, проверьте и документы на заложенное имущество. Предел личной наследственной ответственности и судьба обременённого объекта связаны, но это не один и тот же вопрос.
Как превратить требование банка в ведомость проверки?
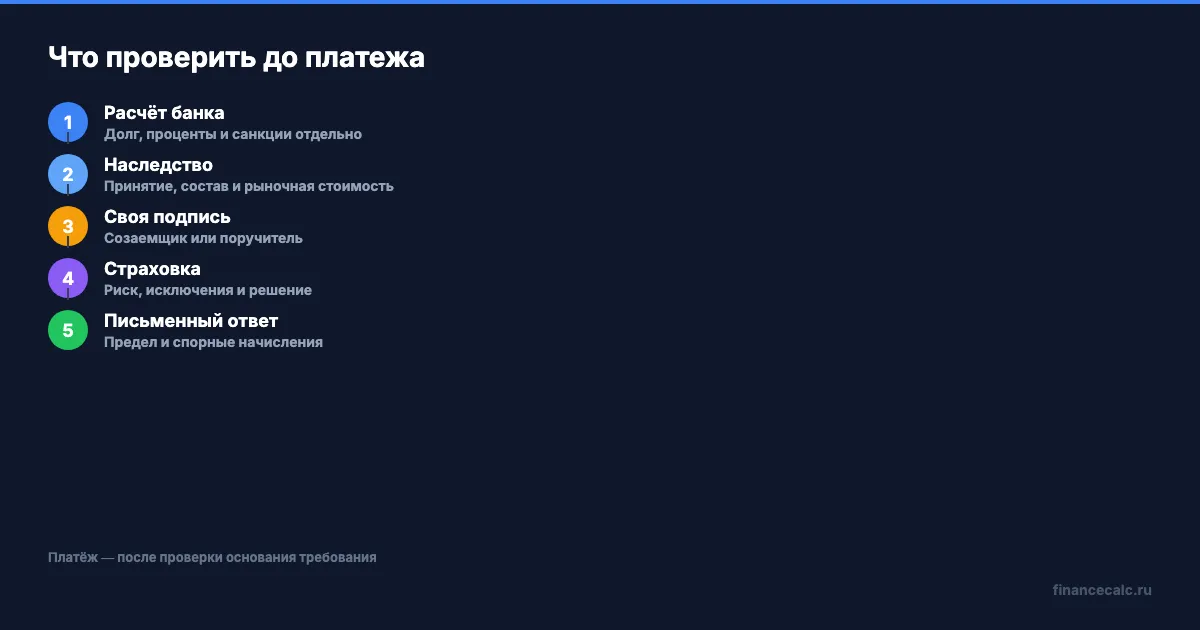
Скопируйте эти поля в личный документ. В пустых строках запишите данные из ответа банка; неизвестные значения оставьте неизвестными, не считайте их нулём.
- Основание требования: статус наследника или отдельный договор созаёмщика либо поручителя.
- Основной долг: сумма, дата расчёта, подтверждение договором и историей платежей.
- Проценты: период, ставка, сумма по условиям договора.
- Неустойка: начисления по датам; отдельно отметьте период после смерти до принятия наследства.
- Наследственный предел: стоимость полученного вами имущества на день открытия наследства и другие требования кредиторов.
- Страховка: полис, выгодоприобретатель, решение, выплата и новый остаток банка.
Для примера с подтверждённым долгом 218 500 ₽ и имуществом 150 000 ₽ строка предела равна 150 000 ₽. Но если в письме указано лишь «к оплате 218 500 ₽», пока нельзя считать эту сумму подтверждённым основным долгом: сначала нужны составляющие и периоды. Сумму ожидаемой страховки также не вычитайте до решения и подтверждения выплаты.
Как запросить недостающие строки у банка?
Ниже редакционная заготовка запроса сведений, а не признание конкретного долга и не готовое возражение для суда. Оставьте только относящиеся к вашей ситуации пункты и отправьте через официальный канал банка после необходимой идентификации.
Получено требование по договору [номер] в связи со смертью заёмщика. Прошу пояснить основание предъявления требования именно ко мне и предоставить расчёт на [дату]: основной долг, договорные проценты и неустойку с указанием периодов начисления. Прошу указать, какие сведения о принятии наследства и его стоимости использованы, а при ссылке на моё отдельное обязательство — назвать соответствующий договор и его условия. Также прошу сообщить реквизиты связанного страхового полиса и учтённые страховые выплаты. По начисленной неустойке прошу пояснить применение правил о периоде после смерти заёмщика.
Сохраните отправленный текст, номер обращения и ответ. Сам запрос не отменяет платежи и не продлевает сроки: если у вас есть отдельное действующее обязательство или уже получены судебные документы, его исполнение и срок ответа проверяют отдельно.
Что ответить банку до первого платежа?
Ведомость и письменный ответ сохраняют доказательства и не подменяют консультацию по спорному договору. Сообщите нотариусу о кредите и уточните состав имущества и другие требования.
Не переводите символическую сумму «чтобы банк отстал», пока не ясно, за кого и по какому основанию проходит платёж. Лучше получить расчёт, повторить денежную часть на кредитном калькуляторе и отправить один письменный ответ со всеми расхождениями.
Наша позиция проста: первым документом после звонка должна быть расшифровка требования, а не платёжное поручение. Подписывайтесь на financecalc.ru, если вам нужны спокойные разборы кредитных и наследственных требований с проверяемыми пределами.
Частые вопросы
Родство само по себе обязывает платить кредит?
Нет. Отдельно проверяют принятие наследства и собственные обязательства родственника по договору.
Отсутствие свидетельства означает, что наследство не принято?
Нет, возможно фактическое принятие. Значение имеют действия с имуществом, которые нужно обсудить с нотариусом.
Можно ли вычесть ожидаемую страховку из требования?
Пока страховщик не определил выплату, считать кредит погашенным нельзя. После выплаты запросите новый остаток у банка.
Пауза по санкциям отменяет проценты?
Нет. Защита касается неустойки, штрафов и пеней; основной долг и договорные проценты она не списывает.
Сталкивалась ли ваша семья с требованием банка после смерти заёмщика, и какой документ прояснил ситуацию без раскрытия личных данных?
Полезные калькуляторы
Калькуляторы банков по теме
Альфа-Банк: кредитный калькулятор
ставка, платеж и ПДН перед заявкой
Т-Банк: кредитный калькулятор
ставка, платеж и ПДН перед заявкой
Газпромбанк: кредитный калькулятор
ставка, платеж и ПДН перед заявкой
Совкомбанк: кредитный калькулятор
ставка, платеж и ПДН перед заявкой
РСХБ: кредитный калькулятор
ставка, платеж и ПДН перед заявкой
МТС Банк: кредитный калькулятор
ставка, платеж и ПДН перед заявкой
Статья носит информационный характер и не является рекомендацией к действию. Ознакомьтесь с актуальными условиями на официальных сайтах организаций.
Комментарии
Комментируя, вы соглашаетесь с политикой конфиденциальности ВКонтакте
Похожие статьи
Какие нарушения дают банку право на досрочный возврат кредита
Банк потребовал досрочно вернуть кредит: какие нарушения дают ему такое право, как проверить просрочку, страховку, цель, уведомление и сумму остатка долга.

Поручитель погасил чужой кредит: как оформить право требования к заёмщику
Поручитель погасил чужой кредит: как оформить право требования к заёмщику — какие документы запросить у банка, как посчитать сумму и не потребовать лишнее.
Кредит под давлением мошенников: 48 часов на отказ до выдачи 314 000 ₽
Как отменить кредит, оформленный под давлением мошенников до выдачи денег: когда действуют 48 часов и что нужно делать сразу, если 314 000 ₽ уже зачислены.