Счёт эскроу и обычный вклад в одном банке: как разделяются страховые лимиты
Рассчитай сам
Рассчитайте доход по вкладу с учётом капитализации
Если у физического лица в одном юридическом банке есть обычный вклад и квалифицируемый счёт эскроу, их не складывают перед применением одного лимита. При страховом случае считают две корзины: обычные обязательства — до 1 400 000 ₽, установленный законом тип эскроу — до 10 000 000 ₽, но только если документы подтверждают назначение счёта и период страхования ещё действует.
Ниже — проверка для одного вкладчика и одного юридического банка. Речь идёт о страховом случае у банка, а не о возврате денег при проблемах застройщика.
Данные и нормы сверены 9 сентября 2026 года. Пример учебный: он показывает границу покрытия, а не обещает выплату без проверки документов и статуса банка.
Как понять, что счёт имеет отдельную корзину?
Сначала откройте договор, а не название продукта в приложении. Отдельная корзина появляется только после проверки договора: эскроу для купли-продажи недвижимости, ДДУ или строительного подряда.
Для ДДУ в договоре должно быть видно, что счёт открыт для расчётов по договору участия в долевом строительстве. Для покупки готовой или строящейся недвижимости нужен именно договор счёта эскроу для сделки купли-продажи. Для строительства дома по договору подряда действует отдельная законная категория. Если в документах просто написано «эскроу», а назначение и роли сторон неясны, расчёт останавливается.
Проверьте полное юридическое лицо банка. Название группы, мобильного приложения или офиса не заменяет реквизиты банка из договора. В этой статье «один банк» означает одно юридическое лицо, перед которым у вкладчика возникли обязательства.
Не смешивайте этот тест с повышенным возмещением по деньгам от продажи квартиры или наследства, если они лежат на обычном счёте. У такого основания свои условия и документы. Совместные и номинальные счета, сертификаты, платформенные продукты и неустановленный «эскроу» здесь не считаем.
На какой период действует защита эскроу?
Сам остаток на счёте ещё не означает, что он застрахован в день возможного события. Нужно сопоставить дату размещения денег, документы сделки и срок условного депонирования.
Для сделки купли-продажи период защиты начинается с регистрации документов на права и заканчивается через три месяца после регистрации, отказа или прекращения регистрации. Поэтому в папке по сделке должны быть подтверждение регистрации и сведения о том, какой именно результат наступил.
Для ДДУ защита начинается со дня размещения денег. Её окончание проверяют по части 2 статьи 13.2 Закона № 177-ФЗ: это передача банку разрешения на ввод объекта и сведений ЕГРН о регистрации права на один объект долевого строительства либо предусмотренные законом сведения ЕИСЖС о размещении документов. Защита также не продолжается после истечения срока условного депонирования. Для индивидуального дома в малоэтажном жилом комплексе действует отдельный набор документов — его нужно сверять по этой же норме и конкретному договору.
Для строительного подряда период заканчивается через три месяца после размещения в ЕИСЖС сведений о зарегистрированном праве или после окончания условного депонирования. Не переносите этот срок на эскроу другого назначения.
Как разнести остатки по двум корзинам?
Обычная корзина: min(все застрахованные обычные вклады и начисленные проценты на конец дня страхового случая, 1 400 000 ₽).
Если вкладов и счетов несколько, складывайте их внутри обычной корзины: отдельный договор не создаёт новый лимит. В неё входят обычные обязательства банка перед вкладчиком в этом юридическом банке. Проценты, начисленные по состоянию на день страхового случая, тоже учитывайте.
Эскроу считайте отдельно: min(остаток одной подтверждённой законной категории, 10 000 000 ₽). Если договоров эскроу одного типа несколько, сначала сложите остатки внутри этой категории. Новый договор или ещё один экран приложения не создаёт новый предел. Если основания разные, сначала квалифицируйте каждый счёт, а не объединяйте их по одному слову «эскроу».
Ключевая ошибка — сложить, например, 12 000 000 ₽ эскроу и 1 600 000 ₽ обычного вклада, а затем применить к общей сумме обычный предел. Правильный порядок обратный: сначала разнести обязательства, затем применить предел каждой корзины.
Арифметику процентов по обычному вкладу можно отдельно проверить в калькуляторе сложного процента, но калькулятор не определит правовой тип эскроу, срок его защиты или страховой случай у банка.
Сколько получится в закрытом примере?
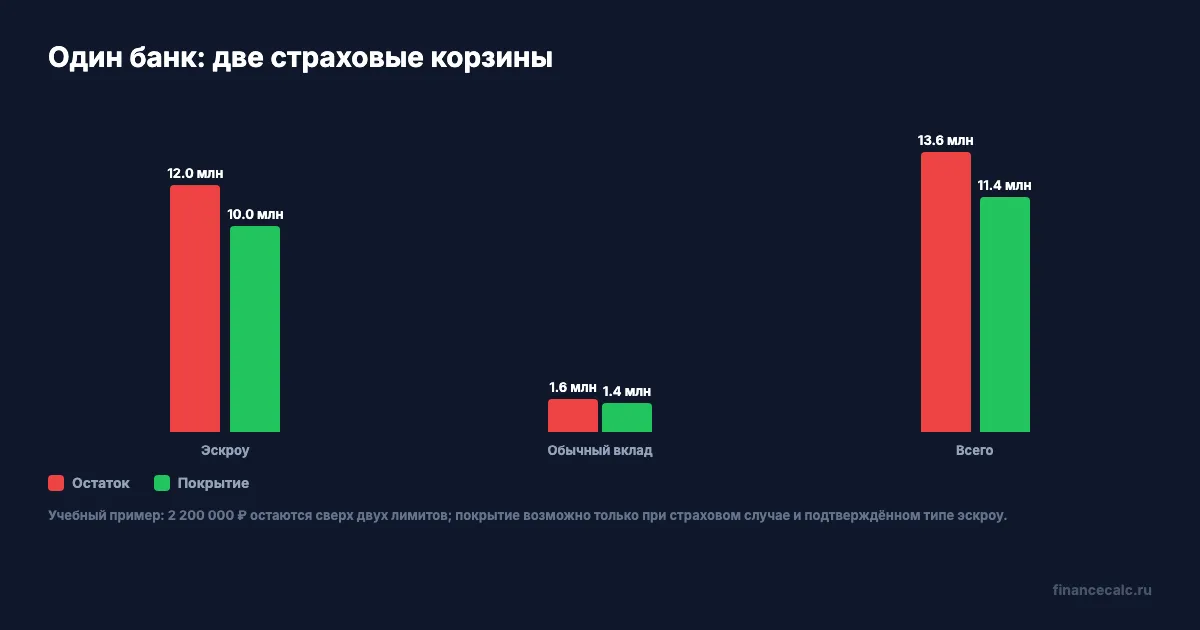
У физического лица в одном юридическом банке находятся 12 000 000 ₽ на ДДУ-эскроу и 1 600 000 ₽ на обычном срочном вкладе. Период страхования эскроу действует, других обычных счетов и вкладов нет, встречные требования не учитываются. Суммы уже включают начисленные проценты, а остатки берутся на конец дня страхового случая.
Эскроу: min(12 000 000, 10 000 000) = 10 000 000 ₽.
Обычный вклад: min(1 600 000, 1 400 000) = 1 400 000 ₽.
Итого: 10 000 000 + 1 400 000 = 11 400 000 ₽.
Общий остаток: 12 000 000 + 1 600 000 = 13 600 000 ₽.
Сверх лимитов: 13 600 000 − 11 400 000 = 2 200 000 ₽. Из них 2 000 000 ₽ приходятся на превышение эскроу-предела, а 200 000 ₽ — на превышение обычного предела.
Наивная формула дала бы: min(13 600 000, 1 400 000) = 1 400 000 ₽. Она ошибочна, потому что стирает отдельный правовой режим эскроу.
Когда тот же расчёт нельзя превращать в обещание выплаты?
Страховой случай для этой проверки — отзыв (аннулирование) лицензии банка или мораторий на удовлетворение требований кредиторов. Если прекратил работу только застройщик, а банк не лишён лицензии и мораторий не введён, страховая выплата по этой формуле не запускается.
Рассмотрим неблагоприятный сценарий: на эскроу 8 000 000 ₽, на обычном вкладе 1 200 000 ₽, но застройщик не исполнил обязательство, а банк продолжает работать. Наивный ответ выглядит так: 8 000 000 + 1 200 000 = 9 200 000 ₽. Это только сумма остатков, а не выплата АСВ. Банкротство застройщика и страховой случай банка — разные события.
Если банкротство застройщика запускает возврат по договору сделки, это отдельный маршрут, который здесь не рассчитывается. Не подменяйте его заявлением на страховое возмещение. Сначала установите, кто именно не исполнил обязательство и какой статус у банка.
Какие документы проверить перед обращением?
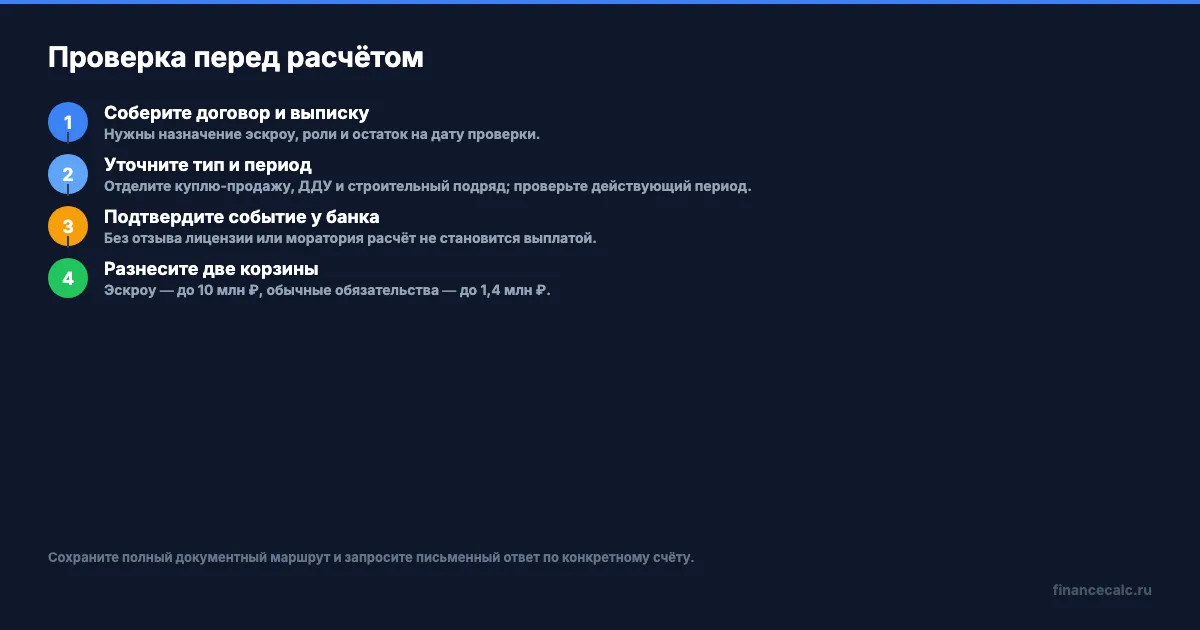
Соберите один комплект, в котором видно не только сумму, но и правовое основание:
- договор эскроу, где видно назначение счёта, депонента и бенефициара, если он указан;
- выписку с остатком и датой, а для сделки купли-продажи — документы о регистрации или отказе в регистрации;
- для ДДУ — договор участия и документы о вводе, регистрации права или сроке условного депонирования;
- для строительного подряда — договор, документы по дому и сведения о периоде, отражённом в ЕИСЖС;
- договор обычного вклада и остатки по всем обычным счетам этого вкладчика в том же юридическом банке;
- полное юридическое имя банка и подтверждение его статуса на дату возможного страхового случая.
Сопоставьте даты до расчёта. Если в договоре нет назначения счёта или из документов нельзя понять, действует ли период защиты, не подставляйте 10 000 000 ₽ в формулу. Запросите у банка письменное объяснение и сохраните ответ вместе с выпиской.
Что делать после проверки?
Сначала выпишите полное юридическое имя банка и статус события. Затем сделайте две строки в личной ведомости: «обычные обязательства» и «подтверждённая категория эскроу». В первой строке соберите все обычные вклады и проценты, во второй — только эскроу одного установленного типа. После этого примените 1 400 000 ₽ и 10 000 000 ₽ раздельно.
Если обе строки подтверждены, период защиты не закончился и у банка наступил страховой случай, условная граница по закрытому примеру — до 11 400 000 ₽. Если хотя бы одно условие не подтверждено, не называйте итог выплатой: остановитесь на сборе документов и запросите правильный маршрут у банка или АСВ.
Вопрос для самопроверки: в вашем договоре прямо указано, по какому из трёх законных оснований открыт счёт эскроу?
Полезные калькуляторы
Тема: Вклады и инвестиции
Все статьи по темеСтатья носит информационный характер и не является рекомендацией к действию. Ознакомьтесь с актуальными условиями на официальных сайтах организаций.
Комментарии
Комментируя, вы соглашаетесь с политикой конфиденциальности ВКонтакте
Похожие статьи
Вклад 1 600 000 ₽ в одном банке: почему АСВ не вернет 200 000 ₽
Как в 2026 году считается страховое возмещение по вкладам: лимит 1,4 млн ₽ на вкладчика в одном банке, несколько вкладов и отдельные 2,8 млн ₽ по сертификатам.
Банк лишился лицензии: как понять, сколько вернет АСВ и где потеряются деньги
Что делать, если у банка отозвали лицензию: лимит АСВ 1,4 млн ₽, когда деньги сверх лимита становятся риском и какие проверки сделать заранее.
АСВ: 3 корзины денег, которые вернут быстро или отправят в очередь
АСВ защищает не все деньги одинаково. Разбираем 3 корзины: обычное возмещение, специальные случаи и сумму сверх лимита.