Платёж ушёл в последний день: как доказать своевременность при технической задержке
Рассчитай сам
Узнайте точную сумму переплаты и ежемесячный платёж
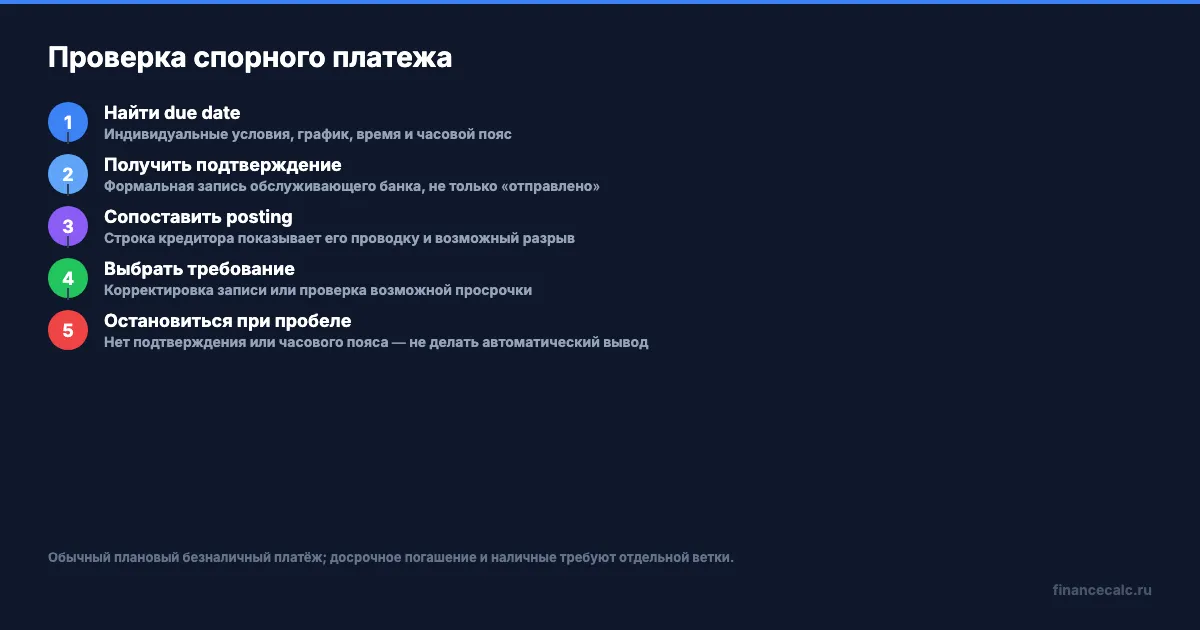
Если обычный плановый платёж по кредиту отправлен в последний день, спор нужно начинать не с даты строки кредитора. Сначала сверяют договорный срок, форму расчётов и формальное подтверждение обслуживающего банка; только потом решают, требовать ли корректировку записи.
Правила и сроки обращений сверены 15 сентября 2026 года.
Алгоритм относится к обычному безналичному платежу по кредитному договору. Досрочное частичное или полное погашение, наличные, перевод без нужного подтверждения и задержка из-за антифрода требуют отдельной проверки. Для них нельзя автоматически переносить вывод из этого материала.
Что именно считать доказательством исполнения?
Для безналичного потребительского платежа ключевым документом является подтверждение исполнения обслуживающей вас кредитной организацией. Статус «отправлено», списание денег или поздняя строка в реестре кредитора сами по себе не заменяют такое подтверждение.
Сначала откройте индивидуальные условия договора и график. Найдите дату планового платежа, возможное время отсечения, часовой пояс и разрешённый способ оплаты. Если в договоре указана только календарная дата без часа, не превращайте отметку 23:59 в установленный договором предел: зафиксируйте этот пробел и попросите кредитора письменно объяснить применяемое правило.
Затем разделите три момента:
- платёжное распоряжение или чек — вы дали банку команду перевести деньги;
- подтверждение обслуживающего банка — банк зафиксировал исполнение распоряжения;
- запись кредитора — получатель отразил сумму в своей системе.
Для проверки своевременности решающим входом в этой цепочке становится второй момент, если для вашей формы безналичных расчётов действует соответствующее правило. Третья дата нужна, чтобы показать задержку обработки у кредитора, но поздняя проводка не должна быть единственным доказательством просрочки.
Как собрать пакет документов?
Соберите документы в одной временной зоне и не обрезайте сообщения приложения так, чтобы исчезли дата, время, статус или номер операции.
-
Договор и график. Сохраните страницу с датой платежа, временем, способом расчёта и условиями о зачислении. Это доказывает договорную границу, но не то, что распоряжение было исполнено.
-
Платёжное распоряжение, чек или квитанция. В них должны быть сумма, дата, время, получатель и идентификатор операции. Документ подтверждает создание платежа и его параметры, но не всегда его окончательное исполнение банком.
-
Формальное подтверждение обслуживающего банка. Ищите запись с формулировкой об исполнении, датой, временем и часовым поясом. Если поддержка присылает только фразу «операция принята», запросите документ или выписку, где различены распоряжение и его исполнение.
-
Выписка отправителя и данные кредитора. Выписка показывает движение денег со счёта. Уведомление, история задолженности или строка лицевого счёта кредитора показывают, когда получатель провёл сумму. Сопоставляйте обе даты, не выбирая одну из них заранее.
-
Переписка. Сохраните обращение в банк или кредитору, номер регистрации и ответ. В тексте обращения укажите, какой документ подтверждает каждый момент цепочки.
Такой пакет позволяет обсуждать конкретную запись: дату, сумму, способ оплаты и расхождение между подтверждением исполнения и проводкой. Скриншот с одним статусом без часового пояса — слабая основа для требования.
Как посчитать разрыв между подтверждением и проводкой?
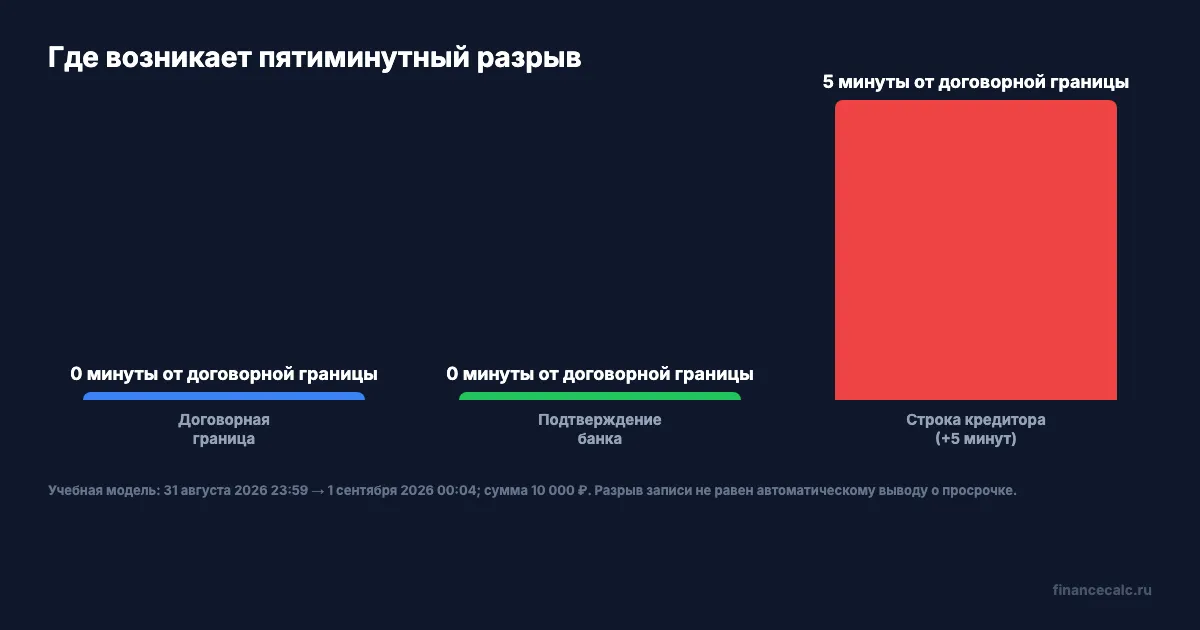
Возьмём один закрытый учебный пример. Сумма обычного безналичного платежа — 10 000 ₽. По условию договора платёж нужно внести 31 августа 2026 года; в модели используется московское время. Обслуживающий банк подтвердил исполнение 31 августа в 23:59, а кредитор отразил те же 10 000 ₽ 1 сентября в 00:04.
Разрыв между двумя техническими моментами равен: 24 × 60 + 4 − (23 × 60 + 59) = 5 минут.
Подтверждение банка находится на договорной границе, поэтому в этой модели платёж попадает в своевременную ветку, а пять минут показывают только задержку записи у кредитора. Это не готовое решение по любому спору: перед требованием нужно проверить формулировку срока, форму расчётов, часовой пояс и содержание банковского подтверждения.
Если договор не задаёт время, не подставляйте его самостоятельно. Зафиксируйте календарную дату, запросите у банка точное время исполнения и попросите кредитора объяснить порядок обработки платежа.
Если нужно отдельно сверить плановый график, кредитный калькулятор поможет проверить арифметику платежа. Он не устанавливает юридический момент исполнения и не заменяет подтверждение обслуживающего банка.
Что написать кредитору для корректировки?
Просьба «уберите просрочку» слишком общая. Укажите номер договора, сумму, договорную дату, способ оплаты, время подтверждения обслуживающего банка и время записи у кредитора. Затем попросите:
- сопоставить запись в истории задолженности с подтверждением исполнения;
- исправить дату отражения платежа, если поздняя проводка не должна менять момент исполнения;
- пересчитать начисления, которые зависят от этой даты, только после подтверждения основания;
- прислать мотивированный письменный ответ и обновлённую историю платежа.
Формулировка может быть такой: «Прошу проверить платёж по договору с учётом подтверждения исполнения обслуживающим банком от 31 августа 2026 года 23:59 по московскому времени, сопоставить его с записью от 1 сентября 2026 года 00:04 и письменно сообщить результат проверки». Приложите договор, график, платёжный документ, подтверждение банка, выписку и уведомление кредитора.
Не называйте позднюю строку технической ошибкой до проверки документов. И не прекращайте бесспорную часть обязательства только потому, что отправили претензию: корректировка не считается подтверждённой, пока кредитор не ответил и не исправил запись либо другой установленный маршрут не дал результата. Если операция была досрочным погашением, используйте отдельный раздел о досрочном погашении, а не этот алгоритм.
Куда обращаться после ответа кредитора?
Сначала направьте обращение самой финансовой организации. Банк России рекомендует начинать спор с неё напрямую; в текущем порядке организация отвечает в течение 15 рабочих дней, а при необходимости срок может быть продлён не более чем на 10 рабочих дней с уведомлением.
Если ответ не устраивает или вопрос не решён, можно подать обращение в Интернет-приёмную Банка России и приложить первоначальное требование, ответ, договор, выписку и подтверждающие документы. На странице приёмной указан срок ответа Банка России 30 календарных дней, который в отдельных случаях может увеличиваться до 60 календарных дней. Это маршрут для проверки соблюдения правил и надзорной реакции, а не обещание автоматически списать начисление.
Если требование имущественное, Банк России также указывает на финансового уполномоченного как на досудебный маршрут. Для гражданина обращение бесплатно, но перед подачей нужно проверить, относится ли конкретный спор к его компетенции. Ни регулятор, ни омбудсмен не заменяют доказательство времени исполнения: к обращению всё равно прикладывают договор и платёжный след.
Что делать, если подтверждение оказалось после срока?
Неблагоприятный случай выглядит так: приложение показывает «платёж отправлен» 31 августа в 23:59, но формальное подтверждение обслуживающего банка датировано 1 сентября 00:02, а кредитор провёл сумму в 00:04. Здесь нельзя требовать убрать просрочку только по времени создания поручения. Сначала получите подтверждение банка и прочитайте договорную границу; если подтверждение после неё, результат нужно обозначить как возможную просрочку и отдельно проверить договор, уведомления и начисления.
Та же остановка нужна, если в документах нет часового пояса, отсутствует формальное подтверждение, сумма была частичной или операция удерживалась антифрод-системой. Нельзя подменять доказанный момент исполнения банковским скриншотом или предположением о технической задержке.
Какой вывод считать безопасным?
После сверки у вас должна остаться одна из трёх веток. Подтверждение исполнения на договорной границе или раньше — направьте требование о корректировке записи и зависимых начислений. Подтверждение после границы — разбирайте возможную просрочку по договору, не называя её ошибкой заранее. Подтверждения нет — остановитесь и сначала получите документ.
Главный результат этой проверки — не автоматическая фраза «просрочки нет», а воспроизводимая цепочка из срока, распоряжения, подтверждения банка и записи кредитора. Есть ли у вас именно подтверждение исполнения с датой, временем и часовым поясом?
Полезные калькуляторы
Калькуляторы банков по теме
Альфа-Банк: кредитный калькулятор
ставка, платеж и ПДН перед заявкой
Т-Банк: кредитный калькулятор
ставка, платеж и ПДН перед заявкой
Газпромбанк: кредитный калькулятор
ставка, платеж и ПДН перед заявкой
Совкомбанк: кредитный калькулятор
ставка, платеж и ПДН перед заявкой
РСХБ: кредитный калькулятор
ставка, платеж и ПДН перед заявкой
МТС Банк: кредитный калькулятор
ставка, платеж и ПДН перед заявкой
Статья носит информационный характер и не является рекомендацией к действию. Ознакомьтесь с актуальными условиями на официальных сайтах организаций.
Комментарии
Комментируя, вы соглашаетесь с политикой конфиденциальности ВКонтакте
Похожие статьи
Ошибка банка в сумме задолженности: как собрать расчёт для претензии
Ошибка банка в сумме задолженности: как собрать расчёт для претензии, сверить договор, платёж и расшифровку и показать банку сумму корректировки по строкам.
Кредит умершего родственника 2026: кому платить 218 500 ₽, а кому 0 ₽
Кто платит кредит умершего родственника: как проверить требование банка, предел наследства, страховку, неустойку и обязанность созаёмщика или поручителя.
Какие нарушения дают банку право на досрочный возврат кредита
Банк потребовал досрочно вернуть кредит: какие нарушения дают ему такое право, как проверить просрочку, страховку, цель, уведомление и сумму остатка долга.