Увольнение в отпуске 2026: как проверить выплаты — 23 890,78 ₽ и 46 238,91 ₽
Рассчитай сам
Узнайте точную сумму переплаты и ежемесячный платёж
Если увольнение по собственному желанию приходится на уже начавшийся ежегодный оплачиваемый отпуск, дата прекращения договора не переносится автоматически на день возвращения. При отпуске с последующим увольнением календарь другой: последний рабочий день приходится до начала отпуска, а датой увольнения становится последний день отпуска.
Ниже только ежегодный оплачиваемый отпуск и увольнение по инициативе работника. Данные сверены 15 сентября 2026 года по действующим редакциям ТК РФ, Постановления № 540 и порядку передачи сведений ЕФС-1.
Какая календарная ветка подходит к вашей ситуации?
Сначала отделите уже начавшийся отпуск от отпуска, который оформляют специально перед увольнением. Одинаковые слова «увольнение во время отпуска» приводят к разным датам документов и платежей.
- Отпуск уже начался. Работник может подать заявление по собственному желанию и получить дату прекращения договора в период отдыха. Запрет увольнять человека во время отпуска относится к инициативе работодателя, а не к добровольному увольнению; исключение для ликвидации организации или прекращения деятельности ИП — отдельная правовая ветка. В день увольнения человек фактически может не работать, поэтому срок выплаты денег проверяют с учётом письменного требования о расчёте.
- Отпуск с последующим увольнением. По письменному заявлению неиспользованные дни ежегодного отпуска могут предоставить перед увольнением, если нет основания, связанного с виновными действиями. Днём увольнения считают последний день отпуска. Для этой конструкции Роструд разъясняет: приказ и документы оформляют в последний рабочий день перед отпуском, там же проводят окончательный расчёт.
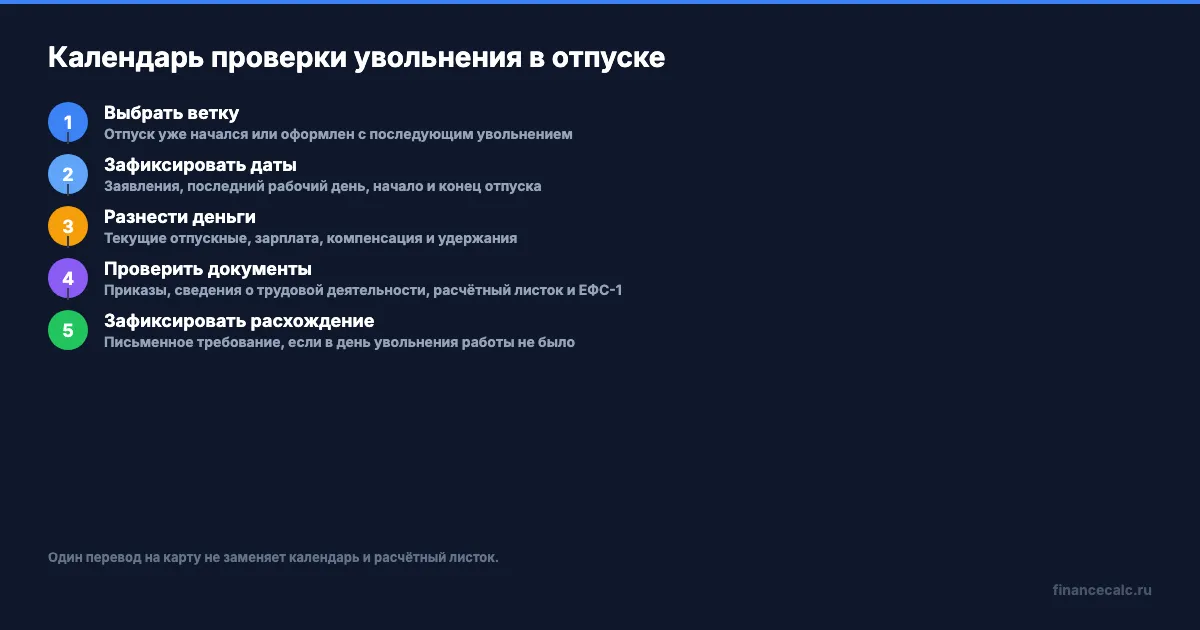
Во второй ветке отпускные за текущие дни отпуска не заменяют окончательный расчёт. Их оплачивают не позднее чем за три дня до начала отпуска. Если вы видите перевод до ухода, это ещё не означает, что работодатель уже выплатил компенсацию за неиспользованный остаток.
Какие даты записать в проверочный календарь?
Запишите даты из документов, а не из банковской выписки. В рабочем листе должны быть:
- получение работодателем заявления об увольнении и, если выбрана вторая ветка, заявления на отпуск;
- последний фактически отработанный день;
- первый и последний день ежегодного отпуска;
- дата прекращения договора в приказе и сведениях о трудовой деятельности;
- дата отпускных, дата окончательного расчёта и состав каждой суммы;
- дата письменного требования, если в дату увольнения работник не работал.
В отпуске с последующим увольнением последний рабочий день и дата увольнения расходятся. В обычном увольнении во время уже начавшегося отпуска, напротив, нельзя переносить дату прекращения договора только потому, что сотрудник не пришёл в офис. Сверяйте приказ, выбранный формат трудовой книжки или сведения о трудовой деятельности и фактические даты отправки документов.
Работодатель отражает кадровое событие в подразделе 1.1 формы ЕФС-1 не позднее рабочего дня, следующего за днём издания приказа. Поэтому проверьте в записи не только сам факт увольнения, но и дату, основание и номер документа. Ошибка в ЕФС-1 не меняет состав начислений, но создаёт отдельную документальную проблему.
Какие деньги разделить в расчётном листке?
Ведите четыре отдельные строки:
- Отпускные за текущие дни — деньги за тот отпуск, который человек уже использует или использует перед увольнением.
- Зарплата за фактически отработанное время — по табелю и системе оплаты, а не по привычному ежемесячному переводу.
- Компенсация за неиспользованные дни — за остаток отпуска, подтверждённый кадровыми данными.
- Удержания — только с указанным основанием и суммой.
Текущие отпускные не нужно второй раз прибавлять к компенсации. Если работодатель удерживает деньги за отпуск, использованный авансом, это отдельная проверка по статье 137 ТК РФ: одного факта увольнения недостаточно, нужно увидеть основание, рабочий год и число неотработанных дней.
Расчётный листок должен показывать состав начислений, удержаний и общую сумму к выплате. Попросите также данные табеля, остаток отпуска и расчёт среднего заработка. Один перевод на карту не показывает, какие строки в него вошли.
Как пересчитать закрытый пример?
Допустим, оформлен отпуск с последующим увольнением по собственному желанию. Текущий отпуск — 14 календарных дней, остаток неиспользованного отпуска — 6 дней. За 12 полностью отработанных месяцев в расчётную базу вошло 600 000 ₽. Оклад в месяце фактической работы — 60 000 ₽; из 20 плановых рабочих дней отработано 12. Все суммы ниже начислены до НДФЛ и других индивидуальных удержаний.
Для отпускных и компенсации в этой упрощённой модели сначала считаем среднедневной заработок:
600 000 ÷ 12 ÷ 29,3 = 1 706,4846416 ₽.
Далее получаются отдельные строки:
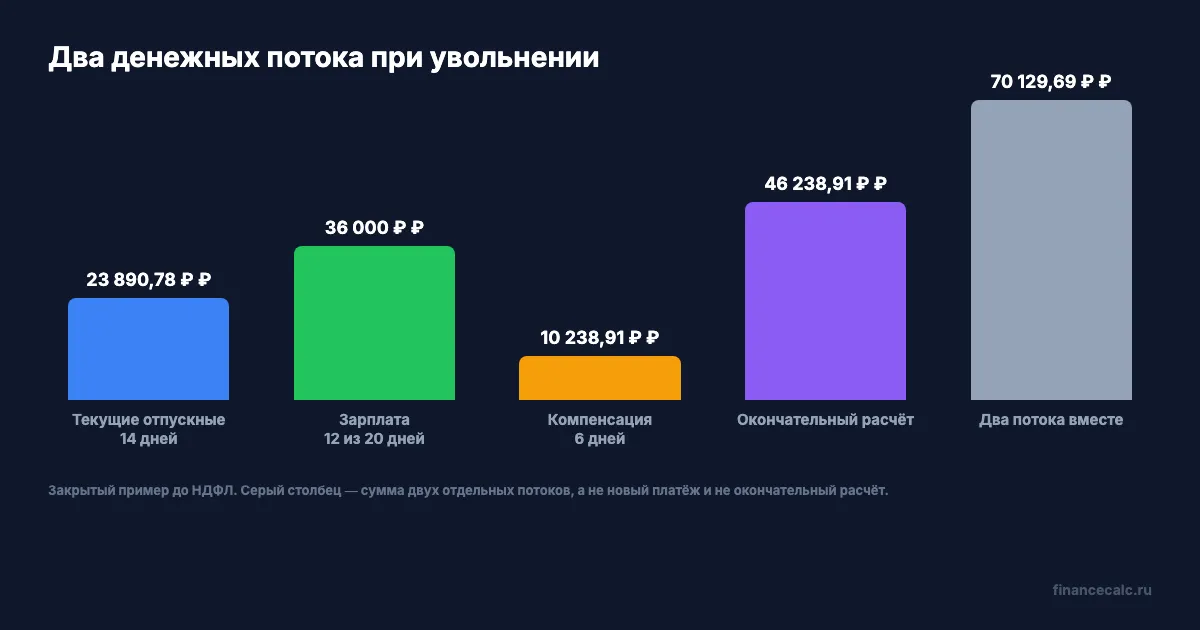
- отпускные за текущие 14 дней: 1 706,4846416 × 14 = 23 890,78 ₽;
- зарплата за отработанное время: 60 000 ÷ 20 × 12 = 36 000 ₽;
- компенсация за 6 неиспользованных дней: 1 706,4846416 × 6 = 10 238,91 ₽;
- окончательный расчёт до удержаний: 36 000 + 10 238,91 = 46 238,91 ₽.
Сумма двух денежных потоков за всю ситуацию равна 23 890,78 + 46 238,91 = 70 129,69 ₽. Но 70 129,69 ₽ нельзя называть окончательным расчётом: в него уже включены отпускные за текущие 14 дней. Средний день в примере не округляли до умножения, а выплаты округляли до копеек.
Если остаток неиспользованных дней равен нулю, компенсация по этой строке равна 0 ₽. Это не повод повторно начислять уже выплаченные отпускные. Для неполного расчётного периода, премий, исключаемых периодов, повышения оклада или нестандартного графика замените учебную формулу данными работодателя и действующими правилами среднего заработка.
Какие документы получить и с чем их сверить?
Минимальный набор зависит от выбранной ветки, но проверка начинается с одной связки:
- заявление работника и подтверждение его получения;
- приказ об отпуске и приказ о прекращении договора;
- трудовая книжка либо сведения о трудовой деятельности в выбранном формате;
- расчётный листок с начислениями и удержаниями;
- табель, остаток отпуска и расчёт среднего заработка;
- банковская выписка с датами отдельных переводов;
- сведения о трудовой деятельности с записью об увольнении; отдельно проверьте, что работодатель передал кадровое событие в подразделе 1.1 ЕФС-1.
По письменному заявлению работодатель выдаёт заверенные копии документов, связанных с работой. В электронном формате сохраните письмо, дату отправки и файл; бумажную копию проверьте по подписи или заверению. Если увольнение приходится на отпуск и документ невозможно вручить лично, сохраняйте уведомление и способ его направления.
Что делать, если дата или сумма не сходится?
Сначала определите ветку и перепишите календарь. Если работник не трудился в день увольнения, по статье 140 ТК РФ соответствующие суммы выплачивают не позднее следующего дня после письменного требования о расчёте. Поэтому требование отправьте с подтверждением доставки и укажите дату увольнения, спорную строку и недостающий документ.
Не смешивайте просьбу о документах с общим спором «мне недоплатили». Отдельно назовите отпускные, зарплату, компенсацию остатка и удержание. Если ошибка только в сведениях о трудовой деятельности или ЕФС-1, исправляйте документальную строку отдельно от расчёта денег.
Калькулятор НДФЛ поможет проверить налоговую часть начислений, но не определит последний рабочий день, остаток отпуска и основание удержания. Эти данные берите из приказов, табеля и расчётного листка.
Итог простой: сначала выберите календарную ветку, затем разнесите два денежных потока и только после этого сравнивайте приказ, сведения о трудовой деятельности, расчётный листок и банковскую выписку. Для отпуска без сохранения заработной платы, отпуска по уходу, увольнения по инициативе работодателя или спора об отзыве заявления нужен отдельный разбор.
Полезные калькуляторы
Статья носит информационный характер и не является рекомендацией к действию. Ознакомьтесь с актуальными условиями на официальных сайтах организаций.
Комментарии
Комментируя, вы соглашаетесь с политикой конфиденциальности ВКонтакте
Похожие статьи
Удержание за отпуск авансом 2026: кому удержат 0 ₽, а кому 13 920 ₽ из 14 000 ₽
Удержание за отпуск авансом при увольнении: как проверить исключения статьи 137 ТК РФ, неотработанные дни, сумму долга и предел удержания из окончательного расчёта.
13-я зарплата после увольнения 2026: почему 47 300 ₽ могут стать 0 ₽
13 зарплата кому положена после увольнения: как проверить положение работодателя о премировании, приказ, расчёт премии 47 300 ₽ и срок обращения в суд.
Простой по вине работодателя: как рассчитать положенную выплату
Простой по вине работодателя: как рассчитать положенную выплату по статье 157 ТК РФ, какие документы проверить и почему 2/3 считают от среднего, а не от оклада.