Удержание за отпуск авансом 2026: кому удержат 0 ₽, а кому 13 920 ₽ из 14 000 ₽
Рассчитай сам
Узнайте точную сумму переплаты и ежемесячный платёж
Удержание за отпуск авансом при увольнении не возникает автоматически. Сначала сверяют точное основание в приказе: при закрытом перечне статьи 137 ТК РФ удержание равно 0 ₽, а при другом основании проверяют неотработанные дни, сумму долга и предел удержания из окончательного расчёта.
Правила сверены 7 сентября 2026 года. Сумма 13 920 ₽ в заголовке относится к примеру с зарплатой 80 000 ₽ до налога, НДФЛ 13% и без других удержаний; при сокращении удержание за отпускной аванс равно нулю.
Когда удержание за отпуск авансом равно 0 ₽?
Статья 137 ТК РФ связывает удержание с конкретной ситуацией: сотрудник увольняется до окончания рабочего года, за который уже получил ежегодный оплачиваемый отпуск, и использовал больше дней, чем заработал. Но сама статья сразу называет основания, при которых удержание за эти дни не производится.
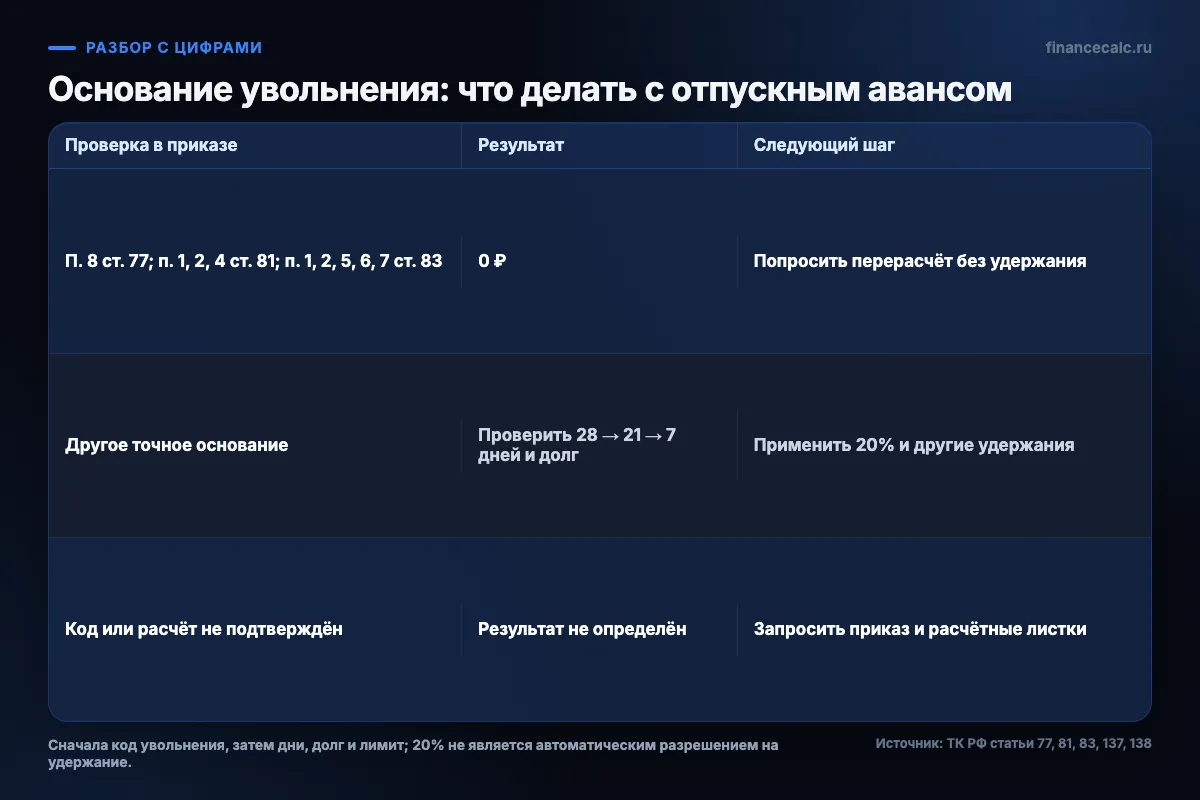
Удержание равно 0 ₽, если приказ ссылается на одно из оснований:
- пункт 8 части первой статьи 77 ТК РФ: отказ от перевода по медицинскому заключению или отсутствие у работодателя подходящей работы;
- пункты 1, 2 или 4 части первой статьи 81: ликвидация организации или прекращение деятельности ИП, сокращение численности или штата, а также смена собственника для работников, которых охватывает этот пункт;
- пункты 1, 2, 5, 6 или 7 статьи 83: призыв на военную или альтернативную гражданскую службу, восстановление прежнего работника, полная неспособность к труду, смерть или признание безвестно отсутствующим, чрезвычайные обстоятельства, препятствующие продолжению трудовых отношений.
В последней группе действуют условия самих пунктов. Например, чрезвычайное обстоятельство должно быть признано решением уполномоченного органа. Поэтому в проверке нужен не рассказ о причине увольнения, а точная формулировка и код из приказа.
Собственное желание, соглашение сторон, истечение срока договора и увольнение за виновные действия сами по себе не входят в эту нулевую ветку. Но и здесь нельзя автоматически удержать весь перевод: сначала считают долг и проверяют предел удержания.
Какие документы собрать до арифметики?
Попросите или поднимите четыре группы документов:
- приказ об увольнении с точным пунктом статьи и датой прекращения договора;
- дату приёма, границы рабочего года и сведения о периодах, которые входят в отпускной стаж;
- приказы и расчётные листки по отпуску: сколько дней использовано и оплачено, какой средний дневной заработок применён;
- окончательный расчёт: начисленная зарплата, НДФЛ, уже существующие удержания и сумма к выдаче.
По статье 140 ТК РФ причитающиеся суммы выплачивают в день увольнения, а при споре перечисляют хотя бы неоспариваемую часть. Если в день увольнения работник не работал, расчёт выдают не позднее следующего дня после предъявления требования. Поэтому запрос на расчёт и возражения лучше направлять письменно, сохраняя дату отправки.
Рабочий год считают от даты приёма, а не от 1 января. В отпускной стаж входят фактически отработанное время и отдельные периоды, когда за сотрудником сохранялось место работы. Периоды отсутствия без уважительной причины и отпуск без сохранения зарплаты сверх 14 дней за рабочий год требуют отдельной проверки по статье 121 ТК РФ.
Нельзя восстановить долг по одному банковскому переводу. Если отпускных было несколько, разделите их по рабочим годам и оставьте в расчёте только использованные и оплаченные дни ежегодного отпуска за текущий рабочий год. Компенсация за все неиспользованные дни при увольнении по статье 127 ТК РФ — другая строка и другой вопрос.
В вашем расчётном листке отдельно показали дни отпускного аванса и предел удержания?
Как посчитать неотработанные дни и долг?
Для реального дела сначала определите заработанные дни по отпускному стажу и правилам работодателя, затем сравните их с использованными днями. Неотработанные дни — это положительная разница между использованными и заработанными днями; если разницы нет, долг за отпускной аванс равен 0 ₽.
Сумму долга считают по документам отпускных: неотработанные дни умножают на средний дневной заработок, который использовали при оплате соответствующего отпуска. Если отпусков было несколько или средний день менялся, считайте каждую выплату отдельно и только потом складывайте результаты.
Как применить предел удержания?
Статья 138 ТК РФ ограничивает общий размер удержаний при каждой выплате зарплаты 20% заработной платы, причитающейся работнику. В расчёте учитывают и другие удержания, поэтому 20% нельзя объявлять гарантированно доступной суммой именно для отпускного долга.
В закрытой модели порядок такой: сначала применяется нулевая ветка статьи 137, затем долг сравнивают с 20% зарплаты после НДФЛ и с оставшимся общим пределом после других удержаний. Нельзя брать 20% от валового долга или переносить сюда месячный срок и условие бесспорности из части 3 статьи 137: они относятся к другим видам удержаний, перечисленным в предыдущих абзацах.
Если нужно отдельно проверить сумму зарплаты после налога, используйте калькулятор НДФЛ, а затем сопоставьте его результат с расчётным листком. Калькулятор не знает код увольнения, остаток отпускного стажа и приказы по отпускам.
Пример: долг 14 000 ₽, а удержать можно 13 920 ₽
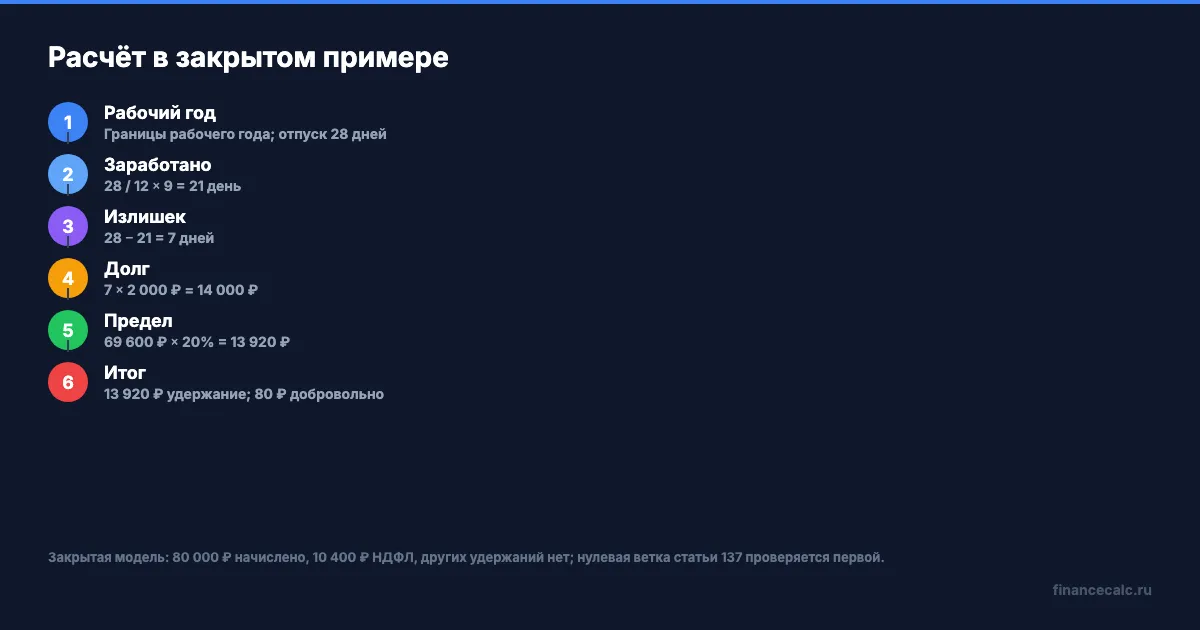
Это закрытая учебная модель. Рабочий год длится с 1 января по 31 декабря 2026 года, стандартный отпуск — 28 календарных дней. Сотрудник использовал и получил оплату за все 28 дней в июле, увольняется 30 сентября после 9 полных квалифицируемых месяцев, а основание увольнения не входит в исключения статьи 137. Средний дневной заработок в расчёте отпускных — 2 000 ₽. Начисленная зарплата при увольнении — 80 000 ₽, НДФЛ по условию модели — 13%, других удержаний нет.
Расчёт выглядит так:
- заработано: 28 / 12 × 9 = 21 день;
- неотработано: 28 − 21 = 7 дней;
- долг за отпускной аванс: 7 × 2 000 = 14 000 ₽;
- зарплата после НДФЛ: 80 000 − 10 400 = 69 600 ₽;
- предел по модели: 69 600 × 20% = 13 920 ₽.
Работодатель может удержать из окончательного расчёта меньшее из двух значений: 13 920 ₽, а не весь долг 14 000 ₽. Остаток 80 ₽ нельзя добавить к одностороннему удержанию в этой выплате; его можно вернуть только добровольно. Перевод зарплаты после удержания в модели равен 80 000 − 10 400 − 13 920 = 55 680 ₽.
Процент 13% здесь задан как условие учебного примера, а не как ставка для каждого работника: на итог влияют годовая налоговая база и личные обстоятельства.
Что произойдёт при недостаточном окончательном расчёте?
Возьмём те же 28 использованных дней, 9 квалифицируемых месяцев и расчётный долг 14 000 ₽, но заменим основание увольнения на сокращение численности или штата, пункт 2 части первой статьи 81 ТК РФ. Этот пункт входит в исключения статьи 137, поэтому удержание равно 0 ₽, даже если арифметика неотработанных дней показывает долг.
Другой неблагоприятный случай возникает при разрешённом основании, когда причитающихся при увольнении сумм недостаточно для удержания. Обзор судебной практики Верховного Суда РФ указывает: долг за неотработанные дни отпуска в такой ситуации не подлежит судебному взысканию. Поэтому не обещайте работодателю, что остаток автоматически превратится в иск. Сначала запросите приказ, расчёт дней, расчётный листок и письменное объяснение удержания; при несогласии зафиксируйте возражения и оспаривайте конкретную сумму.
Проверка начинается с одного вопроса: какой точный пункт увольнения указан в приказе? Только после ответа на него имеет смысл считать дни, сумму долга и доступный предел удержания.
Частые вопросы
При сокращении удержат оплату неотработанных дней?
Нет. Сокращение входит в исключения статьи 137 ТК РФ: удержание за отпускной аванс равно нулю.
При увольнении по собственному желанию удержат весь долг?
Не автоматически. Сначала проверяют дни и долг, затем предел удержания и другие удержания.
Предел 20% считают до НДФЛ?
Нет. В описанной модели предел рассчитывают из зарплаты после удержания налога.
Может ли работодатель взыскать остаток через суд?
Рассмотренный обзор Верховного Суда не допускает взыскание долга за неотработанные дни отпуска, если удержать его при увольнении не удалось из-за недостаточности сумм.
Какое основание увольнения указано в вашем приказе и совпадает ли оно с расчётом удержания?
Полезные калькуляторы
Статья носит информационный характер и не является рекомендацией к действию. Ознакомьтесь с актуальными условиями на официальных сайтах организаций.
Комментарии
Комментируя, вы соглашаетесь с политикой конфиденциальности ВКонтакте
Похожие статьи
Серая зарплата 2026: что теряет работник, если из 58 300 ₽ официально 27 093 ₽
Серая зарплата чем грозит работнику: считаем потери при больничном, отпуске и декрете, если из 58 300 ₽ официально начисляют только 27 093 ₽ — без догадок.
Расчётный листок: как сверить оклад, надбавки, НДФЛ и удержания
Пошаговая сверка расчётного листка за один месяц: начисления, НДФЛ, удержания, уже выплаченная часть и письменный запрос работодателю.

Больничный у двух работодателей 2026: кто платит зависит от 2024 и 2025 годов
Работаете у двух работодателей? Сверьте занятость за 2024–2025 годы, выберите правильную ветку СФР, проверьте один ЭЛН и расчёт без ошибочного сложения зарплат.