Продажу забыли пробить по кассе: когда нужен чек коррекции, а не возврат
Рассчитай сам
Рассчитайте зарплату на руки и все налоги
Продажу забыли пробить по кассе: когда нужен чек коррекции, а не возврат? Если деньги за товар уже получены, но чек не сформирован, нужен чек коррекции; если чек есть, но в нём ошибка, порядок другой, а при настоящем возврате денег применяют возврат прихода. Сначала установите четыре факта: был ли расчёт, есть ли исходный чек, что именно в нём неверно и возвращали ли деньги покупателю.
Данные сверены 15 сентября 2026 года по действующей редакции Закона № 54-ФЗ и рекомендациям ФНС по исправлению ошибок.
Пункт 4 статьи 4.3 Закона № 54-ФЗ связывает чек коррекции с уже совершённым расчётом без ККТ или с нарушением правил применения ККТ. Поэтому одна и та же сумма может привести к разным документам. Ошибка в классификации операции оставляет в фискальном следе пробел или показывает возврат, которого на самом деле не было.
Какой факт нужно установить перед исправлением?
ККТ — контрольно-кассовая техника. Перед исправлением соберите короткую цепочку событий:
- деньги действительно получили или выдали;
- чек сформировали, приняли в фискальное хранилище и передали покупателю либо чека не было;
- ошибка относится к сумме или реквизитам уже принятого чека;
- деньги реально вернули покупателю или только отменили заказ на словах.
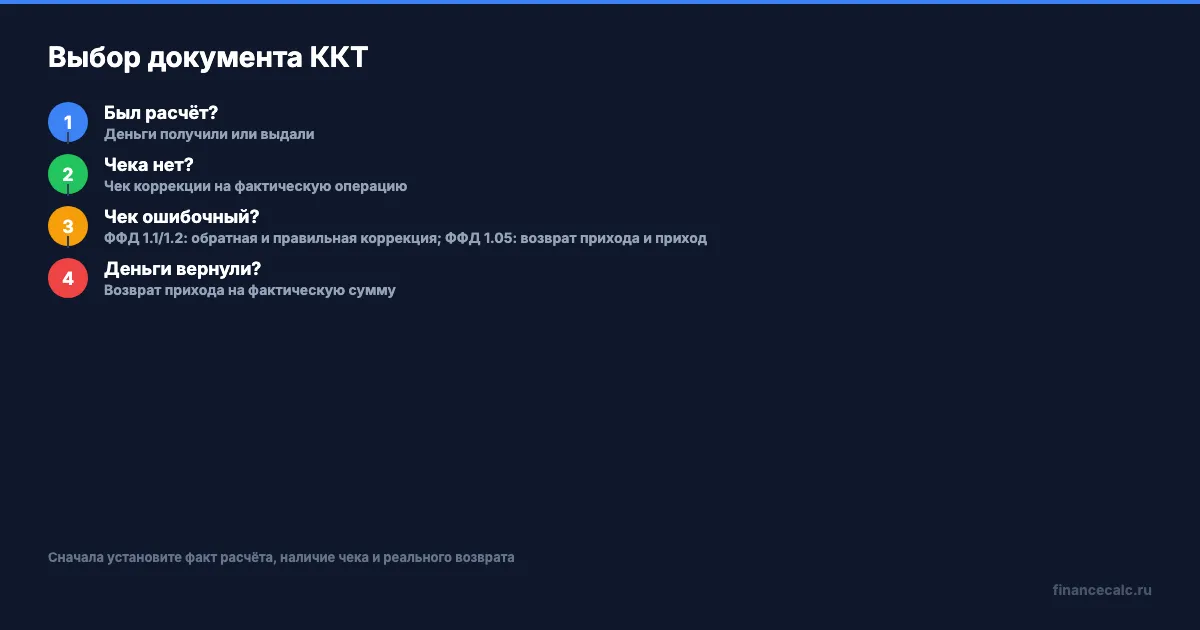
Если один из ответов неизвестен, не выбирайте документ по названию кнопки в кассовой программе. Сначала проверьте банковскую операцию, отчёт о закрытии смены, историю фискальных документов и версию ФФД. Именно версия формата определяет, будет ли исправление чековой парой или чеками коррекции.
Если вы пока не выяснили, нужна ли вашему ИП касса вообще, начните с разбора обязанности применять онлайн-кассу. Здесь мы разбираем более узкую ситуацию: как исправить уже состоявшийся расчёт и не подменить его возвратом.
Когда нужен чек коррекции для непробитой продажи?
Если деньги получили, но чек вообще не сформировали, это непробитая продажа. Возврата денег здесь нет, поэтому чек коррекции не «стирает» операцию, а добавляет её в фискальный след.
Для непробитого расчёта сформируйте чек коррекции на фактическую сумму и укажите признак расчёта: «приход» для получения денег или «расход» для выдачи денег. В документе должны быть сведения, по которым можно восстановить именно эту операцию: дата расчёта, товар или услуга, сумма и место расчёта. Если таких продаж несколько, не складывайте их в один документ без основания: рекомендации ФНС привязывают коррекцию к каждому расчёту.
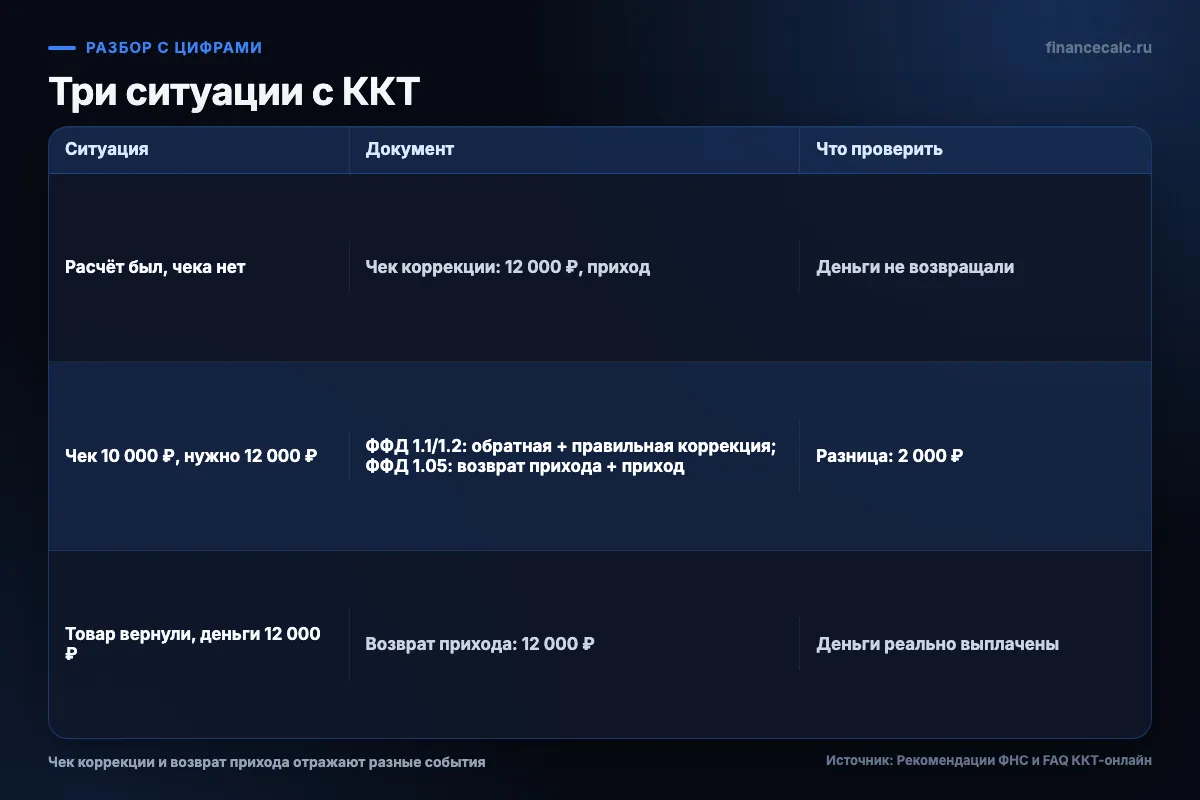
Допустим, ИП получил 12 000 ₽ за товар, но ККТ не применил и деньги покупателю не возвращал. В этой ветке нужен один чек коррекции на 12 000 ₽ с данными фактического прихода. Обычный возврат прихода здесь покажет, будто полученные деньги ушли обратно, хотя этого не произошло.
Калькулятор в такой ситуации не определяет вид документа. Важны не проценты и не размер разницы, а факт расчёта, наличие чека и движение денег.
Что делать, если чек уже есть, но сумма неверная?
Если чек есть, но в нём неверная сумма или реквизит, операция уже попала в фискальное хранилище. На ФФД 1.1 и 1.2 сначала формируют обратный чек коррекции с ошибочными данными, затем правильный чек коррекции. Деньги покупателю при этом не возвращаются: исправляется запись о расчёте.
На ФФД 1.05 для ошибочного принятого чека применяют обычный чек с признаком «возврат прихода» с ошибочными данными, а затем новый чек с признаком «приход» и правильными данными. Это не тот же маршрут, что для непробитой продажи: на ФФД 1.05 чек коррекции оставляют для отдельной ситуации, когда ККТ вообще не применили.
Возьмём закрытый пример. Чек уже принят на 10 000 ₽, хотя за товар получили 12 000 ₽. Разница — 2 000 ₽: 12 000 ₽ - 10 000 ₽ = 2 000 ₽. Но сумма разницы не выбирает документ сама по себе. Для ФФД 1.1 или 1.2 нужны обратная и правильная коррекции, а для ФФД 1.05 — обратный обычный чек и новый правильный чек.
Для ошибочного чека сохраните его фискальный признак и укажите в пояснении, какой документ обнуляет ошибочную операцию и какой её заменяет. Так налоговой проще сопоставить последовательность, а ИП не приходится объяснять разницу между «возвратом» и техническим исправлением задним числом.
Почему реальный возврат оформляют иначе?
Если товар действительно вернули и ИП вернул покупателю 12 000 ₽, формируют обычный кассовый чек с признаком «возврат прихода» на 12 000 ₽. Чек коррекции не заменяет возврат: он исправляет фискальный след расчёта, а возврат прихода отражает возвращённые покупателю деньги.
Нулевой для возврата сценарий выглядит так: покупатель попросил отменить заказ, но деньги пока остались у ИП. В этот момент реального возврата нет. Если продажа уже состоялась и чека нет, сохраняется ветка чека коррекции; если чек был ошибочным, сохраняется ветка исправления по ФФД. Возврат прихода появляется только после фактической выплаты.
Не подменяйте событие желаемым результатом. ИП может хотеть убрать операцию из смены, но кассовый документ должен отражать то, что произошло с деньгами и расчётом.
Какие документы сохранить после исправления?
В рабочую папку положите банковскую операцию, исходный чек или отметку, что его не было, версию ФФД, дату, товар или услугу, место расчёта и все сформированные исправительные документы. Добавьте краткое объяснение причины ошибки и сохраните подтверждение отправки фискальных документов через ОФД или другой предусмотренный канал.
Отдельно зафиксируйте момент, когда ошибку обнаружили, и проверку кабинета ККТ. Не удаляйте переписку с покупателем и первичные документы: они помогают подтвердить, был ли возврат денег или только исправление реквизитов. Если исходного чека нет, банковская выписка и отчёт смены должны вести к той же сумме, дате и операции, что указаны в коррекции.
Эта папка нужна не ради объёма. Она связывает банковскую операцию, исходный чек или его отсутствие, ФФД, чек коррекции или возврата, фискальный признак и добровольное сообщение в ФНС при применимости.
Что проверять перед выводом об ответственности?
Не обещайте освобождение от ответственности только потому, что чек коррекции сформирован: отдельно проверьте действующие условия, момент обнаружения нарушения и то, какие документы ушли в ФНС. В FAQ ФНС описывает освобождение при выполнении установленных условий, а не безусловно для каждого исправления.
Если ситуация уже попала в автоматизированный контроль или инспекция запросила пояснения, одного исправительного документа может быть мало для безопасного вывода. Сверьте действующую редакцию Закона № 54-ФЗ, правила для вашей версии ФФД и порядок сообщения о нарушении. Не переносите процедуру из старого кассового ПО на новую версию без проверки методических рекомендаций.
Перед выпуском откройте рекомендации ФНС заново. Для конкретного ИП важны не только сумма и название документа, но и дата расчёта, версия ФФД, содержание исходного чека и реальное движение денег.
Перед отправкой исправления пройдите цепочку ещё раз: расчёт был, чек был или нет, ошибка в нём есть, деньги возвращали или нет. Если вам приходилось исправлять ККТ, где возникла трудность — найти исходный чек, определить ФФД или подтвердить возврат денег?
Подписывайтесь на Financecalc: здесь налоговые документы разбираются через понятные развилки, конкретные реквизиты и проверяемые действия.
Полезные калькуляторы
Тема: Налоги и зарплата
Все статьи по темеСтатья носит информационный характер и не является рекомендацией к действию. Ознакомьтесь с актуальными условиями на официальных сайтах организаций.
Комментарии
Комментируя, вы соглашаетесь с политикой конфиденциальности ВКонтакте
Похожие статьи

Банк молчит про это: онлайн-касса для ИП стоит от 12 000 ₽, а штраф без неё — 30 000 ₽
Кому из ИП обязательна онлайн-касса в 2026 году, кто освобождён, сколько стоит ККТ и какие штрафы грозят. Расчёт покупки кассы в кредит.
ИП оплатил товар в декабре, а получил в январе: в каком периоде появляется расход УСН
Как ИП на УСН «доходы минус расходы» определить период расхода по товару для перепродажи: проверить оплату, получение, реализацию и частичную продажу.
ИП планирует декрет: какой взнос и срок дают право на пособие
ИП планирует декрет: как вступить в добровольное ОСС, уплатить взнос до 31 декабря и проверить право на пособие в следующем году. Формула из МРОТ и пример на 140 дней.