Иностранный заказчик платит самозанятому: ставка НПД, чек и документы по одной сделке
Рассчитай сам
Рассчитайте зарплату на руки и все налоги
Данные и редакции норм сверены 15 сентября 2026 года.
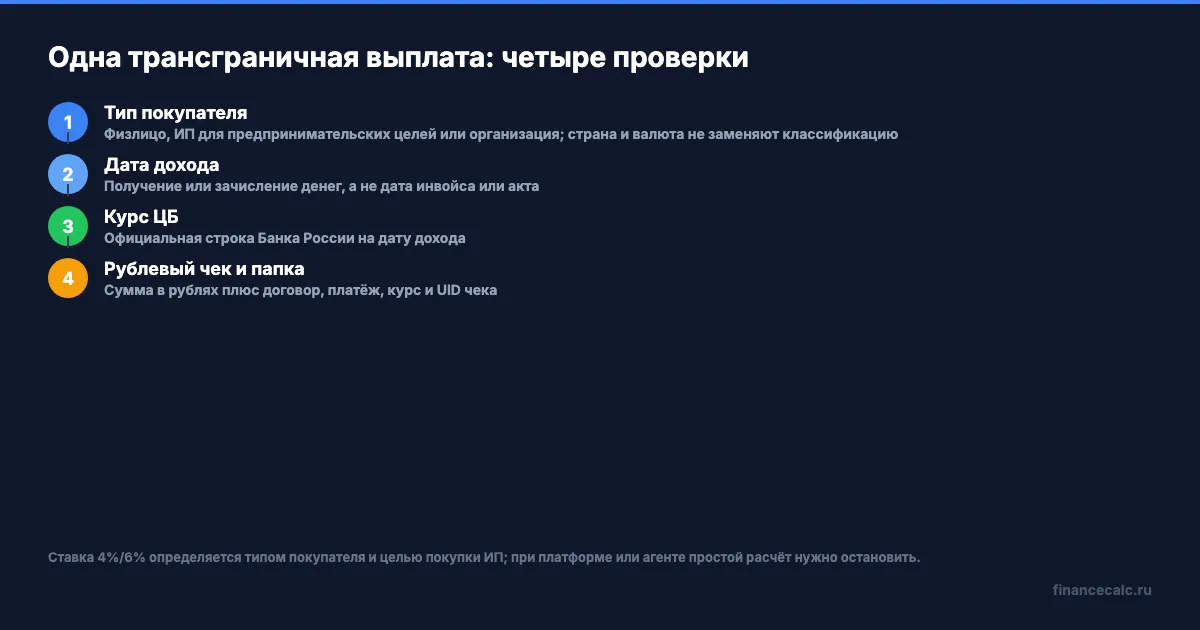
Иностранный заказчик сам по себе не определяет ставку НПД: 4% применяется к доходу от физлица, а 6% — к доходу от ИП для предпринимательских целей или организации, в том числе иностранной. Для одной сделки соберите цепочку из пяти элементов: кто покупатель, когда деньги фактически получены, какой курс Банка России действовал на эту дату, какая сумма попала в рублевый чек и чем подтверждается платеж.
От чего зависит ставка, если клиент из другой страны?
Для НПД важен тип покупателя, а не его паспорт, страна регистрации домена или валюта договора. Если услугу заказал иностранный гражданин для личных целей, это ветка физлица и ставка 4%. Если покупатель — иностранная компания или ИП для предпринимательских целей, применяется ставка 6%. В приложении «Мой налог» для иностранного юридического лица нужно выбирать продажу юридическому лицу или ИП и признак «Иностранная организация».
Сначала определите именно покупателя услуги. Договор может быть подписан с компанией, а деньги — отправлены платёжным сервисом. Или заказ оформлен через платформу, которая только принимает деньги. Эти факты нельзя свести к одному слову «плательщик»: для ставки нужно понять, кто получил услугу и в чьих интересах вы работали.
В расчёте ниже используются базовые ставки 4% и 6% без остатка налогового бонуса. Если бонус ещё не исчерпан, приложение «Мой налог» может уменьшить начисление отдельно от определения типа покупателя.
Как отделить заказчика от того, кто перевёл деньги?
По одной банковской строке тип покупателя не всегда устанавливается. Проверьте сделку в трёх направлениях:
- Договор и реквизиты. Кто назван заказчиком, какое юридическое лицо или физлицо указано, кто принимает результат работы.
- Платёж. Кто отправил деньги, из какой страны и с каким назначением. Сохраните выписку и идентификатор платежа.
- Роль посредника. Платформа может быть техническим участником расчёта, агентом, комиссионером или отдельным продавцом услуги. Это разные ситуации, и по названию сервиса их не различить.
Национальность клиента и иностранный счёт не доказывают, что покупатель — физлицо. И наоборот, перевод от платформы не превращает автоматически корпоративного заказчика в физическое лицо. Если договор, реквизиты и платёжная строка говорят о разных участниках, не выбирайте ставку наугад.
Какая дата определяет курс и чек?
Для прямой сделки датой дохода считается дата получения денег или дата их поступления на банковский счёт самозанятого. Если по его поручению деньги зачислены на счёт третьего лица, закон также учитывает это правило. Поэтому дата инвойса, акта или подписания договора не заменяет дату поступления.
Если оплата пришла в иностранной валюте, сумму для чека пересчитывают по официальному курсу Банка России на день получения дохода. В самом чеке указывают рубли. Курс банка, по которому деньги фактически конвертировались позднее, и курс на дату инвойса нельзя подставлять вместо нужной строки ЦБ.
Срок передачи чека зависит от формы расчёта. Для наличных и электронных средств платежа чек формируют в момент расчёта; для иных безналичных форм закон предусматривает передачу не позднее 9-го числа следующего месяца. Это послабление по сроку не меняет дату дохода, ставку или курс для пересчёта.
Как посчитать чек на одной сделке?
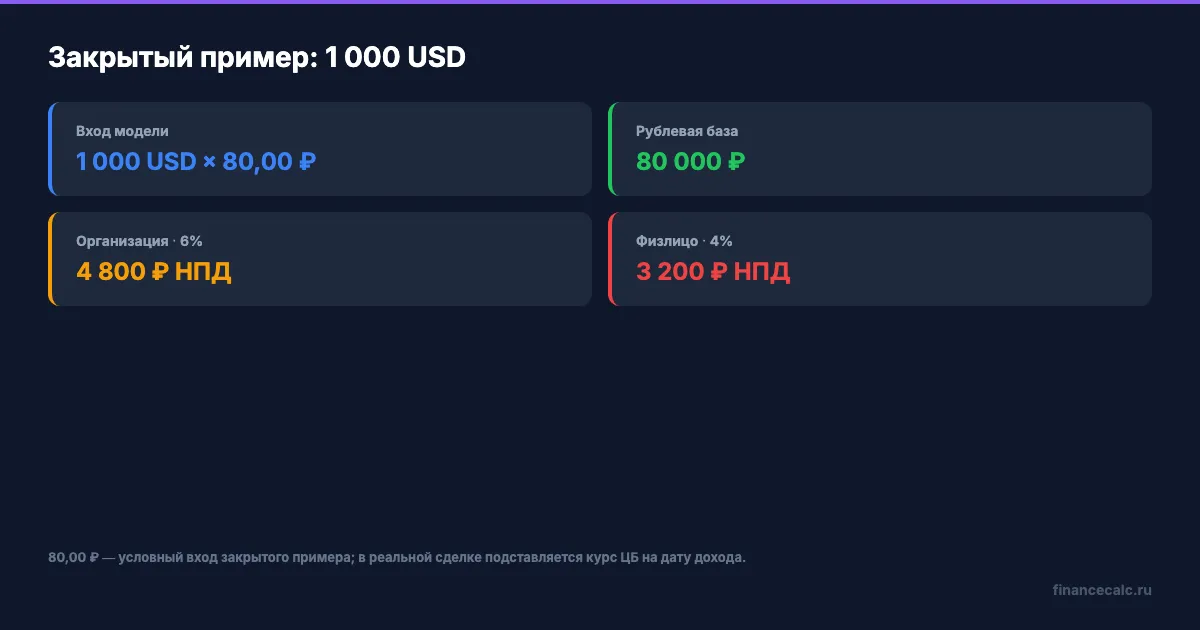
Возьмём закрытую учебную модель. Иностранная организация перечисляет 1 000 USD за услугу. Деньги поступили 13.08.2026, договор и банковская выписка доступны. Курс 80,00 ₽ за USD здесь задан как вход примера, а не выдан за фактическую котировку ЦБ на эту дату: в реальной папке сделки вместо него сохраняют строку официального курса Банка России.
Сначала пересчитываем валюту в рубли:
1 000 USD × 80,00 ₽ = 80 000 ₽.
Затем применяем ставку по типу покупателя — иностранная организация:
80 000 ₽ × 6% = 4 800 ₽ НПД.
Чек формируют на 80 000 ₽, а не на 1 000 USD. В расчётной модели налог составляет 4 800 ₽. Если после проверки выяснится, что покупателем был иностранный гражданин, а не организация, рублевая база останется той же, но ставка изменится:
80 000 ₽ × 4% = 3 200 ₽ НПД.
Разница появилась не из-за валюты, а из-за статуса покупателя. Для базовой проверки ставки можно открыть калькулятор самозанятого, но валютный пересчёт и документальную связку по конкретному платежу нужно проверить отдельно.
Какие документы связать в одну папку?
Сделайте папку по одной выплате, а не набор разрозненных файлов за месяц. В неё положите:
- договор и дополнительные соглашения с указанием заказчика, услуги и цены;
- инвойс или акт, если они используются в вашей работе;
- банковскую выписку или платёжное подтверждение с валютой, суммой, датой зачисления, отправителем и назначением;
- сохранённую строку или выгрузку официального курса Банка России на дату дохода;
- чек «Мой налог» с рублевой суммой, выбранным типом покупателя и уникальным номером чека.
Для заказчика-организации ФНС поясняет: акт может подтвердить период или факт оказания услуги, но не заменяет чек. Для организации или ИП в чеке предусмотрено указание ИНН покупателя, если он известен и относится к такому покупателю. Для иностранной организации особенно полезно сохранить карточку операции из приложения и реквизиты из договора, чтобы выбор признака покупателя можно было объяснить не только названием платформы.
Проверьте, что сумма в чеке совпадает с рублёвым пересчётом, дата чека не вырвана из контекста, а платёжная ссылка ведёт к той же сделке. UID чека, номер платежа и название услуги соединяют документы в одну доказательную цепочку.
Что ломает расчёт, если платит платформа?
Представим ту же сделку: в договоре заказчик — иностранная компания, но деньги пришли от платформы. Исполнитель взял курс на дату инвойса и выбрал 4% как для физлица. Арифметика могла быть выполнена без ошибки, но в цепочке смешались покупатель, отправитель денег, дата дохода и ставка. Такой чек нельзя считать подтверждённым только потому, что сумма в рублях посчитана правильно.
Сначала выясните, кто получил услугу, в чьих интересах действует платформа и по какому договору она участвует в расчёте. Если посредник действует по договору поручения, комиссии или агентскому договору с участием в расчётах, у дохода есть специальное правило: датой считается последний день месяца, в котором посредник получил деньги. Если же сам плательщик НПД ведёт предпринимательскую деятельность в интересах другого лица по такому договору, применение режима ограничено законом. Поэтому роль платформы и порядок формирования чека нужно подтвердить по договору — до этого не продолжайте простой расчёт.
Это не означает, что любой платёжный сервис автоматически делает сделку агентской. Означает другое: роль платформы нужно подтвердить договором и платёжным следом. Пока этого нет, не продолжайте прямой расчёт по дате инвойса и не выбирайте 4% по одному имени отправителя.
Когда расчёт нужно остановить?
Поставьте операцию на паузу, если:
- не подтверждены дата зачисления, валютная сумма или официальный курс на эту дату;
- договор называет одного заказчика, а платёж и переписка указывают на другого;
- платформа, агент или третье лицо участвуют в оплате, но их роль не описана;
- вы не можете объяснить, почему в чеке выбран тип физлица, ИП или организации;
- в папке нет связки «договор — платёж — курс — рублевой чек».
Главный результат проверки — не одна ставка и не одна формула. По каждой трансграничной выплате должна воспроизводиться одна и та же цепочка: правовой тип покупателя, фактическая дата дохода, официальный курс, рублевая сумма чека и документы, связывающие оплату с оказанной услугой. Кто у вас указан покупателем в договоре и чья выписка подтверждает поступление денег?
Полезные калькуляторы
Тема: Налоги и зарплата
Все статьи по темеСтатья носит информационный характер и не является рекомендацией к действию. Ознакомьтесь с актуальными условиями на официальных сайтах организаций.
Комментарии
Комментируя, вы соглашаетесь с политикой конфиденциальности ВКонтакте
Похожие статьи
Бонус самозанятого 10 000 ₽: почему налог со 100 000 ₽ от ООО не станет нулем
Как работает налоговый вычет НПД 10 000 ₽: почему он уменьшает налог частями, а не стирает весь налог с первого крупного платежа.
Самозанятый получил 100 000 ₽ от ООО: почему налог 6 000 ₽, а не 4 000 ₽
Как в 2026 году самозанятый считает НПД по ставкам 4% и 6%, почему источник оплаты важнее назначения платежа и как проверить чек.
Самозанятый 2 410 000 ₽: почему лишние 10 000 ₽ выбивают из НПД
Как в 2026 году работает лимит дохода самозанятого 2,4 млн ₽ в год, почему месячного лимита нет и что проверять перед крупным платежом.