Сын оплатил лечение мамы 2026: вычет 19 500 ₽ вернут сыну, если справка на него
Рассчитай сам
Рассчитайте зарплату на руки и все налоги
Вычет за лечение родителей получает тот, кто платил и с чьих доходов удерживали НДФЛ: если у мамы есть только не облагаемая НДФЛ пенсия, ей не из чего возвращать налог. В примере расходы оплатил сын с подходящим облагаемым доходом, и возврат рассчитывается по ставке 13%. При расходах 150 000 ₽ — это лимит социальных вычетов за год — возврат составит 19 500 ₽. Для возврата нужны подтверждённые расходы сына, подходящий облагаемый доход и соблюдение остальных условий вычета; в справке об оплате медицинских услуг сына указывают плательщиком, маму — пациентом. Дорогостоящее лечение из перечня Правительства лимитом не ограничено.
Нормы сверены 15 сентября 2026 года по подпункту 3 пункта 1 статьи 219 НК РФ и разделу ФНС о социальном вычете по расходам на лечение.
Кто имеет право на вычет за лечение родителей?
Подпункт 3 пункта 1 статьи 219 НК РФ даёт вычет в сумме, уплаченной налогоплательщиком за медицинские услуги, оказанные ему, супругу, родителям, детям и подопечным до 18 лет, а при очном обучении — до 24 лет. Родители входят в список прямо, без условий об иждивении или совместном проживании.
Вычет уменьшает подходящую налоговую базу по НДФЛ. В примерах ниже используется ставка 13%, но при прогрессивной шкале сумма возврата может быть другой. Сама пенсия НДФЛ не облагается; если других подходящих облагаемых доходов нет, возвращать налог не из чего. Отсутствие работы само по себе не лишает пенсионера права на вычет: например, у него может быть облагаемый доход от аренды.
Проще говоря, право на вычет за лечение мамы есть у того члена семьи, у которого есть и платёж, и НДФЛ.
Сколько вернут при расходах 60 000, 150 000 и 250 000 ₽?
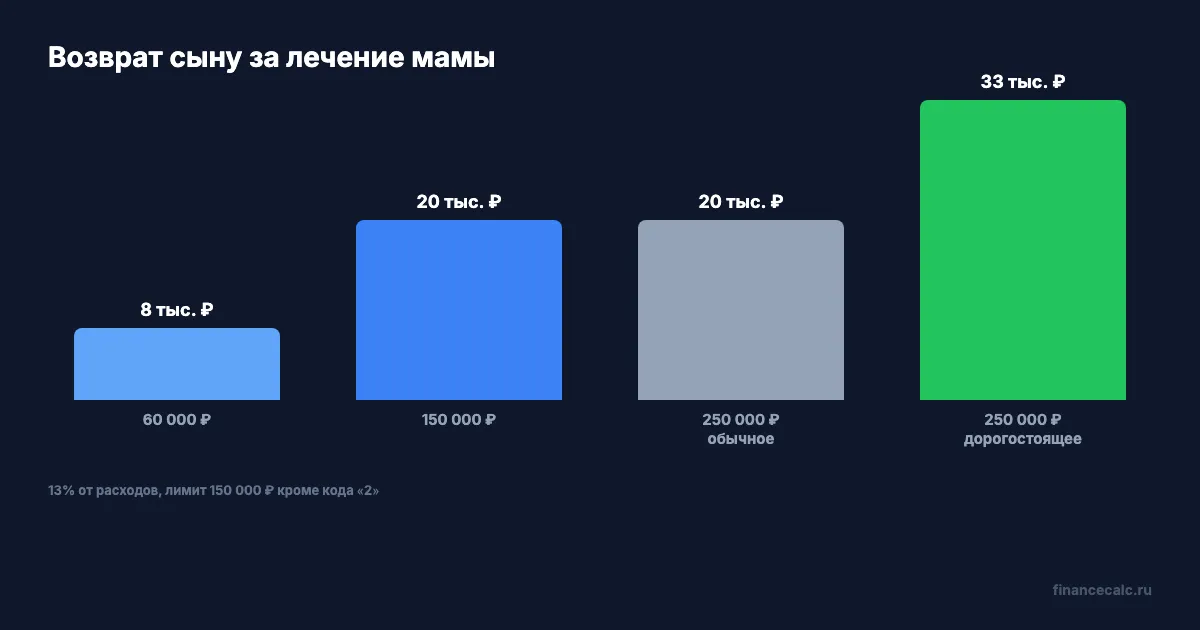
Социальные вычеты — лечение, обучение, фитнес, страхование и взносы — ограничены общей суммой 150 000 ₽ за год. При расходах 60 000 ₽ возврат 60 000 × 13% = 7 800 ₽. При 150 000 ₽ — 150 000 × 13% = 19 500 ₽. При 250 000 ₽ обычного лечения вычет всё равно считают от лимита: те же 150 000 × 13% = 19 500 ₽, а остаток на следующий год не переносится.
Дорогостоящее лечение из перечня Правительства лимитом не ограничено, но это только виды из перечня, а не любая операция или протезирование: при 250 000 ₽ с кодом услуги «2» в справке вернут 250 000 × 13% = 32 500 ₽. Второе ограничение — сумма НДФЛ, удержанная с сына за год: при зарплате 40 000 ₽ это 40 000 × 12 × 13% = 62 400 ₽, и вычеты в любой комбинации не вернут больше.
Свой расчёт по всем социальным вычетам удобно собрать на калькуляторе налогового вычета, а удержанный за год налог — на калькуляторе НДФЛ.
А вам выдавали в клинике справку на того, кто платил, или приходилось переоформлять документы?
Какие документы подтверждают, что платил сын?
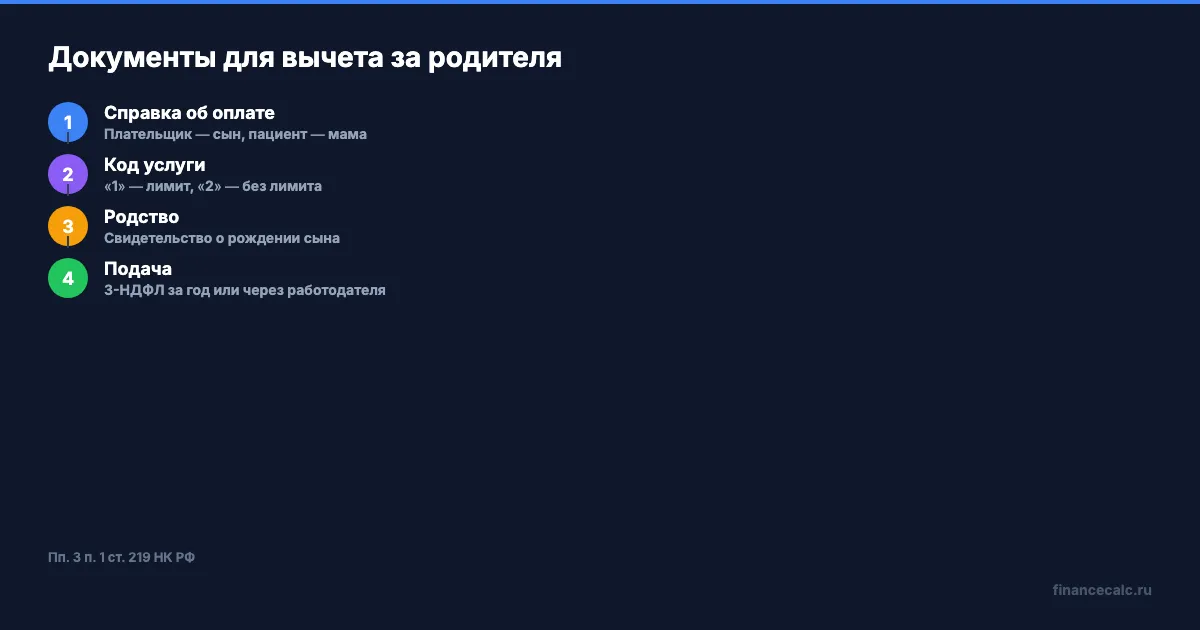
Главный документ — справка об оплате медицинских услуг по утверждённой форме, которую выдаёт клиника. В ней указывают налогоплательщика — того, кто оплатил, — и пациента; код услуги «1» для обычного лечения и «2» для дорогостоящего. Для расходов с 2024 года такая справка заменяет договор и чеки, поэтому именно её имя решает судьбу вычета.
Просите клинику оформить справку на сына ещё при оплате: исправлять позже сложнее, чем сразу назвать плательщика. Оплата с карты сына — аргумент, но без справки на его имя ФНС вычет не подтвердит. Родство подтверждают свидетельством о рождении сына, где указана мать.
Подать можно декларацией 3-НДФЛ за год оплаты в течение трёх лет или через работодателя в текущем году после уведомления ФНС. Общие правила по всем социальным вычетам — в статье о социальном вычете 150 000 ₽, а похожая ловушка с платежом бабушки за обучение — в разборе вычета за обучение.
Когда вычет равен нулю?
Первый случай — справка оформлена на маму как на плательщика: если у неё нет подходящего облагаемого дохода, вернуть налог не из чего, а сын формально не платил. Второй — у сына нет облагаемого дохода в году оплаты: самозанятость, ИП на упрощёнке, работа без оформления. Третий — лечение оплачено за тёщу или свекровь: родители супруга в перечень статьи 219 не входят, вычет за них не дают никому, кроме их собственных детей.
Четвёртый случай — клиника без лицензии или лечение за рубежом: вычет даётся только за услуги российских медицинских организаций и ИП с медицинской лицензией. На наш взгляд, проще всего договариваться о справке до оплаты и платить с карты того, кто её заявит.
Частые вопросы
Может ли сын получить вычет за лечение мамы-пенсионерки?
Да. Родители входят в перечень статьи 219 НК РФ; вычет получает тот, кто оплатил лечение и платил НДФЛ в том же году.
Сколько вернут при расходах 150 000 ₽?
19 500 ₽ — 13% от лимита социальных вычетов 150 000 ₽ за год. Дорогостоящее лечение с кодом «2» лимитом не ограничено.
На кого должна быть справка об оплате?
На сына как на налогоплательщика, с указанием мамы как пациента. Справка на маму-плательщика вычета сыну не даёт.
Можно ли получить вычет за лечение тёщи или свекрови?
Нет. Родители супруга в перечень статьи 219 не входят.
Переносится ли остаток вычета на следующий год?
Нет. Социальный вычет применяется только к доходам года оплаты; остаток сверх лимита или сверх удержанного НДФЛ сгорает.
Выдавала ли вам клиника справку на плательщика, а не на пациента, или пришлось переоформлять документы задним числом?
Полезные калькуляторы
Тема: Налоги и зарплата
Все статьи по темеСтатья носит информационный характер и не является рекомендацией к действию. Ознакомьтесь с актуальными условиями на официальных сайтах организаций.
Комментарии
Комментируя, вы соглашаетесь с политикой конфиденциальности ВКонтакте
Похожие статьи
ИП оказывает услуги в нескольких регионах: где одного патента уже недостаточно
Как проверить территорию действия патента: сопоставить вид деятельности, региональный закон, муниципалитет, место выполнения услуги и документы — и понять, нужен ли второй патент.
Две квартиры у пенсионера 2026: за вторую придёт 2 400 ₽ — льгота только на одну
Льгота пенсионера по налогу на имущество освобождает один объект каждого вида. Сколько придёт за вторую квартиру в 2026 году: вычет 20 м², базовая ставка 0,1% (2 400 ₽ при кадастре 4 000 000 ₽), ставка до 0,3% и как выбрать объект уведомлением до 31 декабря.
УСН показала убыток, но налог остался: как проверить минимальный 1%
На УСН «доходы минус расходы» годовой налог сравнивают с 1% доходов: как проверить КУДиР, допустимые расходы, авансы и разницу между обычным и минимальным налогом.