ИП продал оборудование раньше срока: когда приходится пересчитывать расходы УСН
Рассчитай сам
Рассчитайте зарплату на руки и все налоги
Если ИП на УСН «доходы минус расходы» продаёт основное средство раньше специальной границы, прежний расход нельзя оставлять без проверки. Сначала подтвердите дату, когда стоимость попала в налоговый учёт, затем пересчитайте затронутые периоды по правилам главы 25 НК РФ; деньги от продажи проведите отдельно.
Нормы главы 26.2 НК РФ сверены 15 сентября 2026 года.
Кому вообще нужно проверять продажу основного средства?
Проверка начинается с режима: ИП должен применять УСН с объектом «доходы минус расходы». Именно этот объект позволяет уменьшать базу на расходы, перечисленные в статье 346.16 НК РФ. Если объект «доходы», эту строку расходов через статью 346.16 не включают, поэтому специальный пересчёт по продаже ОС в таком виде не запускается.
Сам объект должен быть основным средством для целей налогового учёта, а не товаром для перепродажи, нематериальным активом или обычным текущим расходом. Нужны документы на покупку и оплату, акт ввода в эксплуатацию, документированный срок полезного использования, запись в КУДиР и документы о продаже. Без этой связки нельзя безопасно определить ни начало периода, ни сумму корректировки.
Дата договора и дата оплаты могут различаться. Для ОС, приобретённого в период применения УСН, расход связывается с вводом в эксплуатацию и фактически уплаченными суммами. Поэтому в папке держите и платёж, и акт ввода: один документ не заменяет другой.
Какой срок брать за контрольную границу?
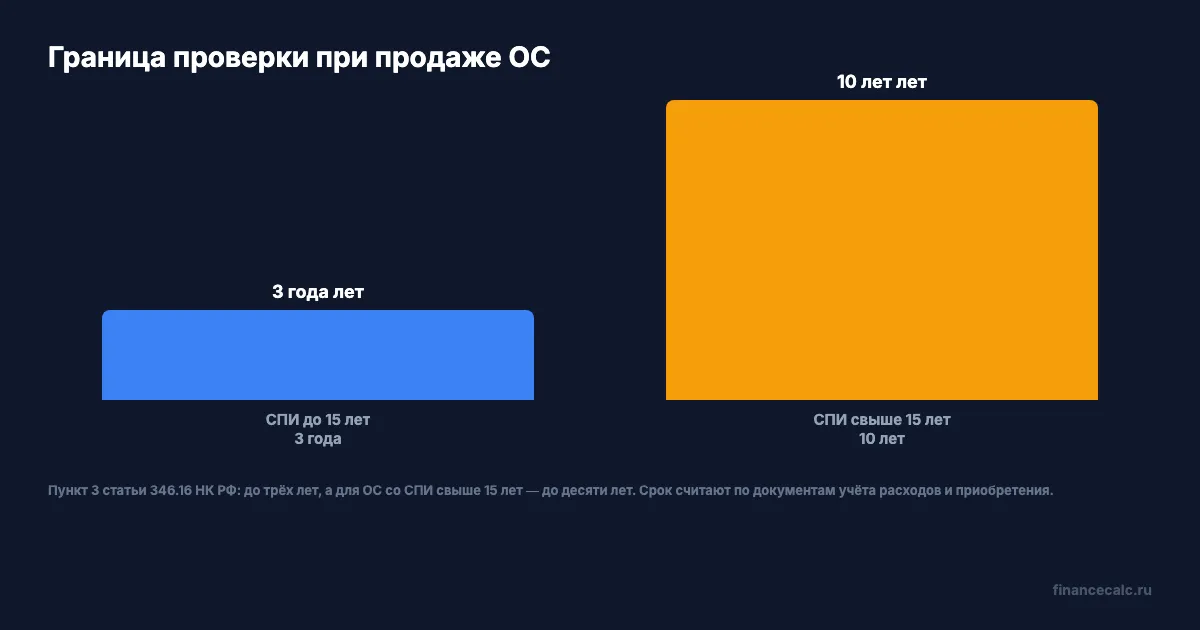
Действующая редакция пункта 3 статьи 346.16 НК РФ устанавливает общий контроль до истечения трёх лет с момента учёта расходов на приобретение, сооружение или модернизацию основного средства. Для ОС со сроком полезного использования свыше 15 лет действует отдельная граница до истечения 10 лет с момента приобретения. Если продажа произошла раньше соответствующей границы, налоговую базу пересчитывают за весь период пользования объектом.
Срок полезного использования берите из классификации амортизационных групп либо из технических условий и рекомендаций изготовителя, если объект в классификации не указан. Не подменяйте документированный СПИ фактическим возрастом оборудования. Для обычного оборудования с СПИ до 15 лет важна трёхлетняя проверка; сам по себе срок 5 или 7 лет не создаёт отдельной границы для этого правила.
Начало отсчёта тоже нужно подтвердить. Для ОС, купленного во время УСН, это не всегда дата счёта или договора: расходы признают по специальному порядку, а в течение налогового периода отражают в отчётных периодах. Сверьте дату ввода, первую запись расхода и оплаченные суммы. Для объекта, приобретённого до перехода на УСН, схема признания стоимости и дата приобретения требуют отдельного разбора.
Что именно пересчитывать в прошлых периодах?
Продажа раньше границы не означает, что достаточно убрать одну строку из последней декларации. Составьте реестр по каждому затронутому периоду:
- доходы и расходы, которые были заявлены в исходной базе;
- сумма стоимости ОС, попавшая в расходы, с датами и подтверждением оплаты;
- период фактического использования до продажи;
- амортизация, рассчитанная по правилам главы 25 НК РФ;
- доход от продажи и дата его получения;
- авансы, минимальный налог и суммы, уже перечисленные в бюджет.
Пункт 3 статьи 346.16 требует пересчитать базу с учётом главы 25, а не механически вернуть всю первоначальную стоимость. В корректировке может остаться сумма амортизации, рассчитанная по правилам главы 25. Поэтому не записывайте автоматически обратно всю цену оборудования: сначала определите допустимую амортизацию за период владения, затем сравните её с тем, что уже попало в расходы.
Доплату нельзя назвать по одной цене продажи. Для каждого периода нужны исходная база, применимая региональная ставка, авансы и минимальный налог. После пересчёта отдельно определяют дополнительный налог и пени. Учебный пример показывает необходимость проверки, но не заменяет уточнённую декларацию.
Как выглядит пример с оборудованием за 1 200 000 ₽?
Допустим, оборудование стоимостью 1 200 000 ₽ оплачено и введено в эксплуатацию 1 февраля 2025 года. В документах указан срок полезного использования 5 лет, а продажа состоялась 1 августа 2026 года. Между вводом и продажей прошло 18 месяцев, то есть обычная трёхлетняя граница ещё не пройдена.
В таком случае соберите записи всех периодов, в которых стоимость оборудования уменьшала базу, и пересчитайте их по главе 25. В реестре отдельно покажите ранее признанную сумму, допустимую амортизацию, новую базу, рассчитанный налог и пени. Итоговая доплата зависит от доходов, расходов, ставки, авансов и минимального налога ИП; по одной сумме 1 200 000 ₽ её определить нельзя.
Цена продажи не заменяет этот пересчёт. Поступление от покупателя занесите отдельной строкой доходов по дате получения денег. Не вычитайте его из восстановленной суммы и не используйте договорную цену как доказательство того, что прежний расход окончательно принят.
Когда специального пересчёта по этой норме нет?
Если для ОС со сроком полезного использования до 15 лет продажа произошла после трёхлетней границы, именно условие досрочной реализации из пункта 3 статьи 346.16 не срабатывает. Для ОС со СПИ свыше 15 лет проверяют десятилетнюю границу. Но документы по продаже, доходу, оплате и остаточным данным всё равно сохраняйте: отсутствие специального пересчёта не отменяет обычный налоговый учёт.
Отдельно остановитесь, если расход на объект вообще не включали в базу, актив не отвечает признакам основного средства или ИП применял объект «доходы». В этих случаях нельзя автоматически запускать описанный алгоритм. Сначала подтвердите режим, объект, право на расход и фактическую запись в налоговом учёте.
Пересчёт после продажи также не равен переносу убытка на будущие годы. Убыток может появиться по итогам исправленной базы, но это уже другая процедура. Соседняя тема про перенос убытка не заменяет проверку срока ОС, периода использования и расчёта по главе 25.
Какие документы собрать до подачи уточнённых расчётов?
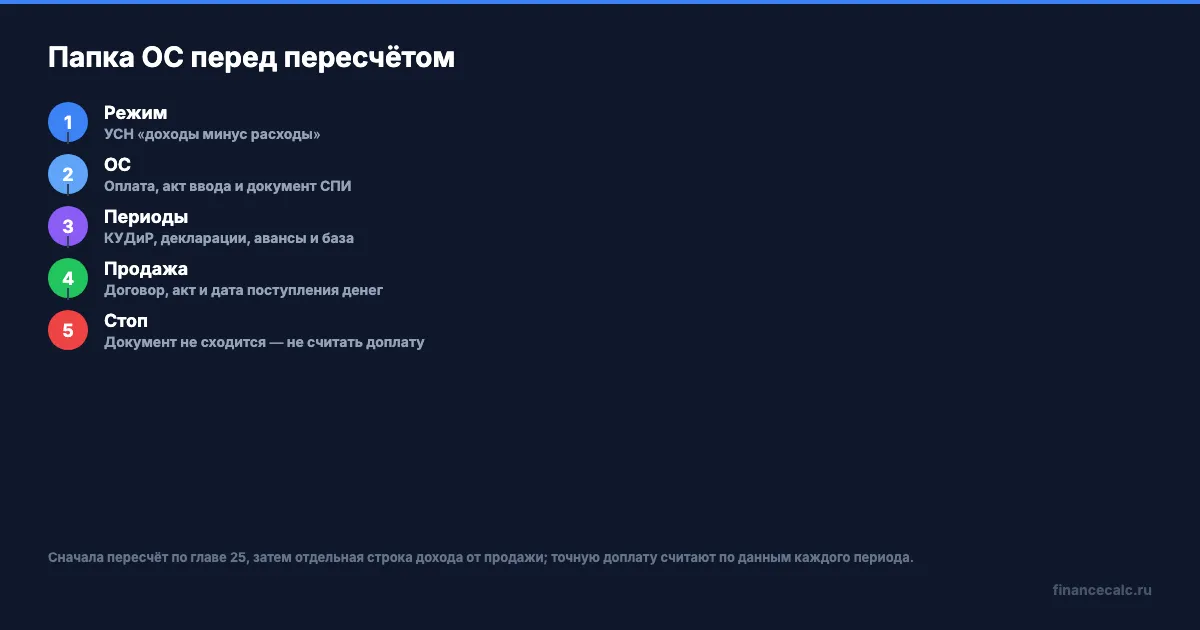
Сложите в одну папку карточку ОС, договор и платёжные документы, акт ввода, документ со сроком полезного использования, строки КУДиР, декларации и расчёты авансов за затронутые периоды, договор и акт продажи, банковскую выписку о поступлении денег. Затем сопоставьте даты и суммы по одной хронологии.
Если в документах фигурирует НПД, сначала проверьте режим: калькулятор для самозанятых относится к НПД и не считает расходы по УСН. Для этой статьи важна именно связка «УСН доходы минус расходы — основное средство — досрочная реализация».
Что сделать перед исправлением налога?
Сначала установите дату первой записи расхода и дату продажи. Затем подтвердите СПИ и выберите применимую границу, отделите доход от продажи, пересчитайте допустимую амортизацию по главе 25 и только после этого определяйте доплату с учётом ставок, авансов и пеней. Если хотя бы один документ или период не подтверждён, остановите расчёт и запросите недостающие сведения.
В вашей папке уже совпадают дата ввода, первая запись расхода, СПИ и дата продажи?
Полезные калькуляторы
Тема: Налоги и зарплата
Все статьи по темеСтатья носит информационный характер и не является рекомендацией к действию. Ознакомьтесь с актуальными условиями на официальных сайтах организаций.
Комментарии
Комментируя, вы соглашаетесь с политикой конфиденциальности ВКонтакте
Похожие статьи
ИП оплатил товар в декабре, а получил в январе: в каком периоде появляется расход УСН
Как ИП на УСН «доходы минус расходы» определить период расхода по товару для перепродажи: проверить оплату, получение, реализацию и частичную продажу.
УСН показала убыток, но налог остался: как проверить минимальный 1%
На УСН «доходы минус расходы» годовой налог сравнивают с 1% доходов: как проверить КУДиР, допустимые расходы, авансы и разницу между обычным и минимальным налогом.
Интернет-магазин получил оплату до доставки: какие чеки и в какой момент отправить покупателю
Интернет-магазин получил оплату до доставки: какие чеки и в какой момент отправить покупателю — схема полной и частичной предоплаты, доставки и УСН по шагам.