ИП оплатил товар в декабре, а получил в январе: в каком периоде появляется расход УСН
Рассчитай сам
Рассчитайте зарплату на руки и все налоги
Если ИП на УСН с объектом «доходы минус расходы» оплатил товар для перепродажи в декабре, а получил его в январе, поставить всю стоимость в декабрьскую КУДиР нельзя, если продажи ещё не было. Для такого товара расход появляется после фактической оплаты и по мере реализации; получение и складской документ помогают подтвердить и сопоставить партию, но не заменяют продажу.
Как работает правило для товара на перепродажу?
Сначала проверьте, подходит ли ситуация под этот алгоритм. Речь идёт об ИП, который весь рассматриваемый период применяет УСН с объектом «доходы минус расходы», и о товаре, купленном именно для дальнейшей перепродажи. Для УСН «доходы» этот порядок не даёт права уменьшать базу на стоимость покупки.
Удобно разложить одну партию на три контрольных шага.
- Оплата. Обязательство перед поставщиком действительно прекращено: есть банковское списание или другой документ фактической оплаты. Заказ, счёт, счёт-фактура или обещание поставщика отгрузить товар сами по себе оплатой не становятся.
- Получение и идентификация. Есть УПД или накладная, товар принят на склад, понятны номенклатура и количество. Этот шаг нужен, чтобы связать покупку с конкретной партией и не списать чужой или ещё не полученный товар.
- Реализация. Часть партии передана покупателю, а продажа подтверждена документом или отчётом продаж. Перемещение на собственный склад и готовность товара к отправке реализацией не являются.
Три шага образуют рабочую матрицу доказательств, но не три независимые даты для налоговой записи. Для стоимости товара на УСН ключевы фактическая оплата и реализация. Получение подтверждает, что партию можно идентифицировать, однако само по себе расход не создаёт.
Для реализации важна передача товара покупателю. Его встречная оплата может поступить позже: дата денег от покупателя относится к учёту дохода и не превращает банковское списание поставщику в расход задним числом.
В этой ситуации калькулятор не заменит сверку документов: он помогает умножить стоимость партии на подтверждённую долю продажи только после того, как вы установили, какая партия продана.
Что получится в примере с декабрём, январём и февралем?
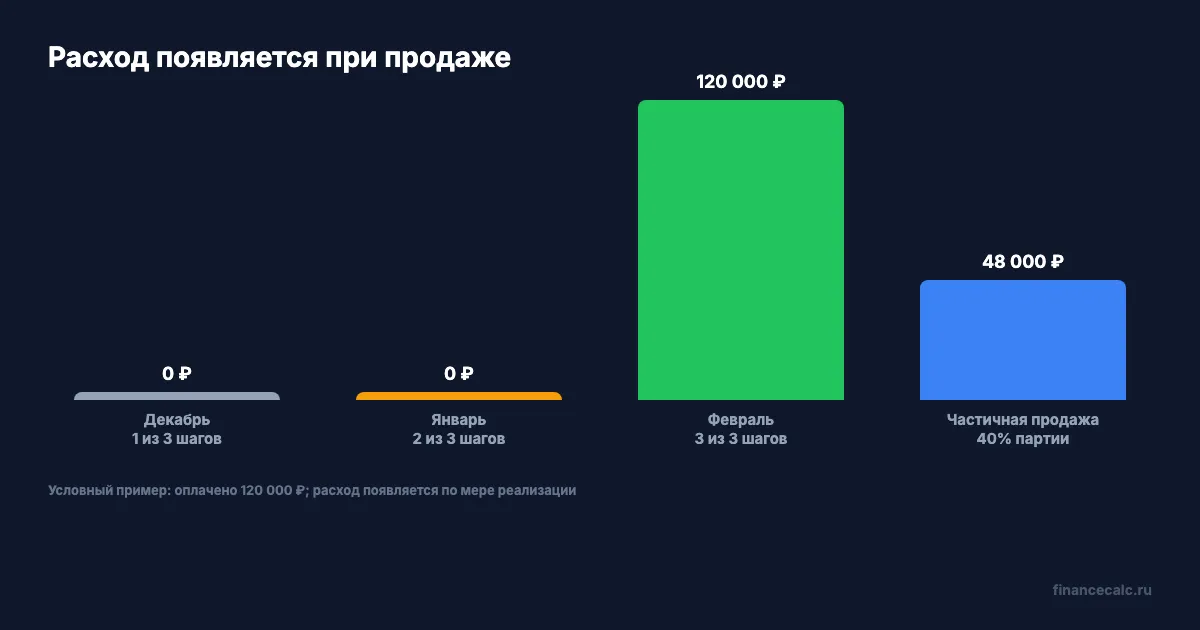
Допустим, ИП заплатил поставщику 120 000 ₽ 20 декабря 2026 года. Товар для перепродажи пришёл 3 января 2027 года, его приняли по УПД, а всю партию передали покупателям 10 февраля 2027 года. Переходов между режимами, НДС и возвратов в примере нет. Это условный расчёт по нормам, проверенным 12 сентября 2026 года; для реальной операции в 2027 году нужно сверить правила на дату её совершения.
- Декабрь 2026 года: выполнен 1 из 3 шагов, только оплата, поэтому в расходе по этой партии 0 ₽.
- Январь 2027 года: выполнено 2 из 3 шагов, добавились получение и складская идентификация, но продажи ещё нет. В КУДиР по-прежнему 0 ₽.
- Февраль 2027 года: выполнены 3 из 3 шагов, оплата подтверждена и партия реализована полностью. В расход попадает стоимость проданной партии: 120 000 ₽ × 1 = 120 000 ₽.
Именно февральская реализация определяет период для этой суммы. Банковское списание 20 декабря показывает, когда ИП заплатил поставщику, но не даёт основания перенести стоимость товара в декабрь. Получение 3 января также не меняет результат, если товар лежит на складе.
Какие документы собрать до записи в КУДиР?
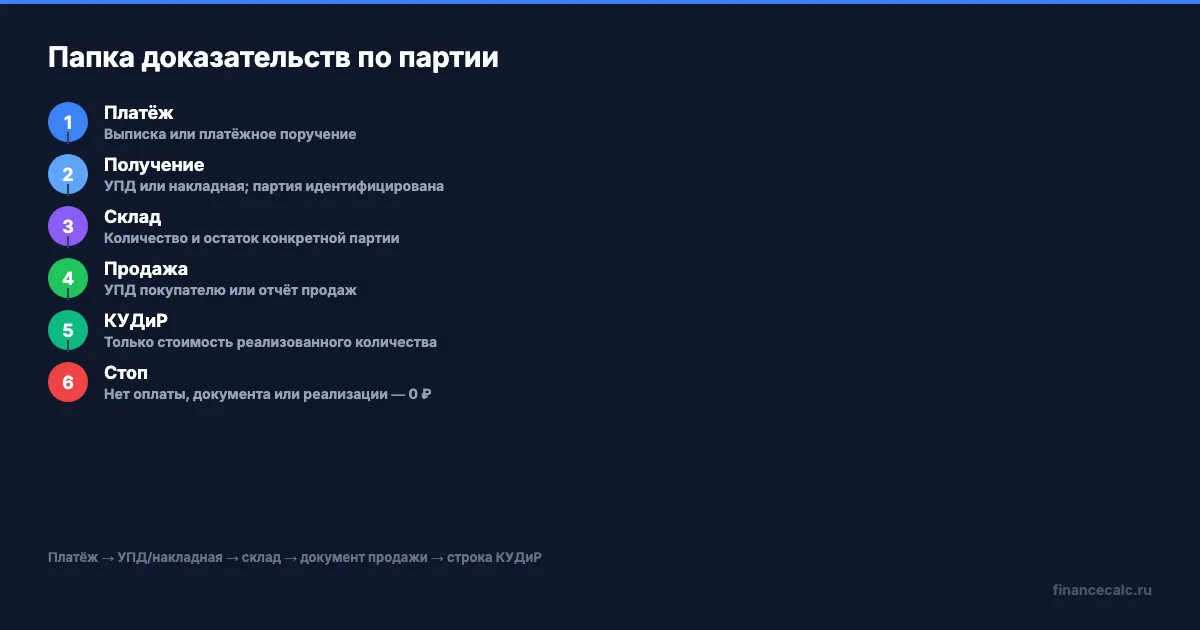
Проверяйте не один файл, а цепочку по одной партии:
- Оплата поставщику: банковская выписка, платёжное поручение или иной документ, из которого видно погашение обязательства именно по этому товару.
- Получение: УПД или накладная с датой, номенклатурой и количеством. Если в документе несколько позиций, отметьте, какая из них попала на склад и в каком объёме.
- Идентификация на складе: внутренний реестр, карточка партии или другой способ сопоставить купленные единицы с остатком. Это особенно важно при нескольких поставках одинакового товара.
- Реализация: УПД покупателю, кассовый или товарный отчёт, отчёт маркетплейса либо иной документ, где видны дата и количество проданных единиц.
- Строка КУДиР: внесите только сумму, которую можно связать с реализованным количеством, и сохраните ссылку на документы.
Счёт-фактура может быть частью комплекта, но не заменяет ни подтверждение оплаты, ни документ реализации. Точно так же складской документ подтверждает поступление, а не продажу. Если в цепочке нет последнего звена, не записывайте стоимость всей партии только потому, что деньги ушли поставщику.
Если одним платежом оплачены несколько накладных, не распределяйте сумму по памяти. Разнесите платёж по документам, отметьте остаток каждой партии и только затем сопоставляйте его с отчётом о продажах.
Карточка доказательств должна отвечать на один вопрос: можно ли по документам показать путь от платежа до конкретного количества, которое ушло покупателю?
Как учитывать частичную продажу?
Расход по товару для перепродажи появляется по мере реализации, поэтому при продаже части партии нельзя списать всю оплату сразу. Если из партии стоимостью 120 000 ₽ подтверждённо продано 40%, расчёт выглядит так: 120 000 ₽ × 40% = 48 000 ₽. В соответствующий период в расход включается 48 000 ₽, а стоимость непроданной части остаётся до её реализации.
Процент подходит только для понятной партии с одинаковой стоимостью единиц или для расчёта, который можно подтвердить учётными данными. При разной закупочной цене, смешении партий, возврате или скидке сначала разберите количество и стоимость каждой части. Не округляйте долю так, чтобы сумма уже признанных расходов стала больше стоимости оплаченного товара.
Когда общий ответ нужно остановить?
Не применяйте эту матрицу автоматически в четырёх случаях.
- ИП работает на объекте «доходы» или в проверяемой операции действует другой режим. Сначала определите режим, к которому относится операция, и только потом проверяйте период.
- Куплено основное средство, материал для собственного производства или услуга. Для них действуют отдельные правила, поэтому тест «оплата плюс реализация товара» переносить нельзя.
- Есть возврат, комиссионная схема, частичная поставка или спорная идентификация партии. Сначала определите, какая именно часть товара и на каком основании считается реализованной.
- Нет документа фактической оплаты или документа реализации. В этом случае безопаснее оставить строку на проверке, чем принять банковскую выписку за полный ответ.
Нулевой сценарий выглядит так: ИП оплатил товар 20 декабря, получил УПД 3 января, но весь товар лежит на складе до марта. Если бухгалтер уменьшил декабрьскую базу по банковскому списанию, он перепутал оплату с реализацией. До фактической продажи по этой партии расход равен 0 ₽; УПД подтверждает получение, но не исправляет этот результат.
Какой вывод сделать перед записью?
Для примера из заголовка решающей становится не дата оплаты в декабре и не дата получения в январе, а дата продажи в феврале. Перед строкой КУДиР проверьте пять пунктов: товар куплен для перепродажи, выбран объект «доходы минус расходы», оплата состоялась, партия и количество подтверждены, реализация уже оформлена. Только тогда записывайте стоимость проданной части.
Если хотя бы одного элемента нет, остановите расчёт и выясните, что именно произошло с партией. Один новый месяц, другой поставщик или красивый счёт-фактура не создают отдельного правила: меняется результат только тогда, когда меняется набор подтверждённых условий.
Частые вопросы
Оплата поставщику уже создаёт расход? Для товара на перепродажу одной оплаты недостаточно: нужен факт реализации.
Товар принят на склад — можно списать стоимость? Получение помогает подтвердить партию, но само по себе не заменяет продажу.
Нужно ждать денег от покупателя? В рассмотренном случае стоимость покупки учитывают после оплаты поставщику по мере реализации. Поступление денег от покупателя относится к учёту дохода.
При продаже части партии списывают всю покупку? Нет. Учитывают стоимость подтверждённо проданной части; остаток ждёт реализации.
По вашей партии уже есть документ продажи или пока только платёж и накладная?
Полезные калькуляторы
Тема: Налоги и зарплата
Все статьи по темеСтатья носит информационный характер и не является рекомендацией к действию. Ознакомьтесь с актуальными условиями на официальных сайтах организаций.
Комментарии
Комментируя, вы соглашаетесь с политикой конфиденциальности ВКонтакте
Похожие статьи
ИП планирует декрет: какой взнос и срок дают право на пособие
ИП планирует декрет: как вступить в добровольное ОСС, уплатить взнос до 31 декабря и проверить право на пособие в следующем году. Формула из МРОТ и пример на 140 дней.

Банк молчит про это: онлайн-касса для ИП стоит от 12 000 ₽, а штраф без неё — 30 000 ₽
Кому из ИП обязательна онлайн-касса в 2026 году, кто освобождён, сколько стоит ККТ и какие штрафы грозят. Расчёт покупки кассы в кредит.

В 2026 изменились правила учёта расходов для ИП: вот что это значит для ваших 57 390 ₽ взносов
3 простых способа вести учёт расходов ИП без бухгалтера в 2026 году. КУДиР, онлайн-сервисы, таблицы — экономия до 50 000 ₽ на налогах.