Инвестор сменил налоговое резидентство: какие выплаты брокер пересчитает по другой ставке
Рассчитай сам
Рассчитайте зарплату на руки и все налоги
Если инвестор в течение года менял страну проживания, ставка, которую брокер применил в день выплаты, не обязательно является итоговой. Сначала посчитайте фактические дни пребывания в России за полный календарный год, затем заведите отдельную строку для каждой выплаты: дату, вид дохода, базу, применённую ставку, удержанный налог и налогового агента.
Такой порядок отвечает на один практический вопрос: есть ли расхождение, которое брокер может исправить, или нужны подтверждение статуса, справка и декларация. Он не заменяет проверку договора об избежании двойного налогообложения и специальных правил по отдельным бумагам.
Почему ставка в день выплаты не финальная?
Для обычного сценария без специальных исключений итоговый ориентир — не менее 183 фактических дней в России за период с 1 января по 31 декабря. Гражданство, вид на жительство, адрес и дата переезда сами по себе этот счётчик не заменяют.
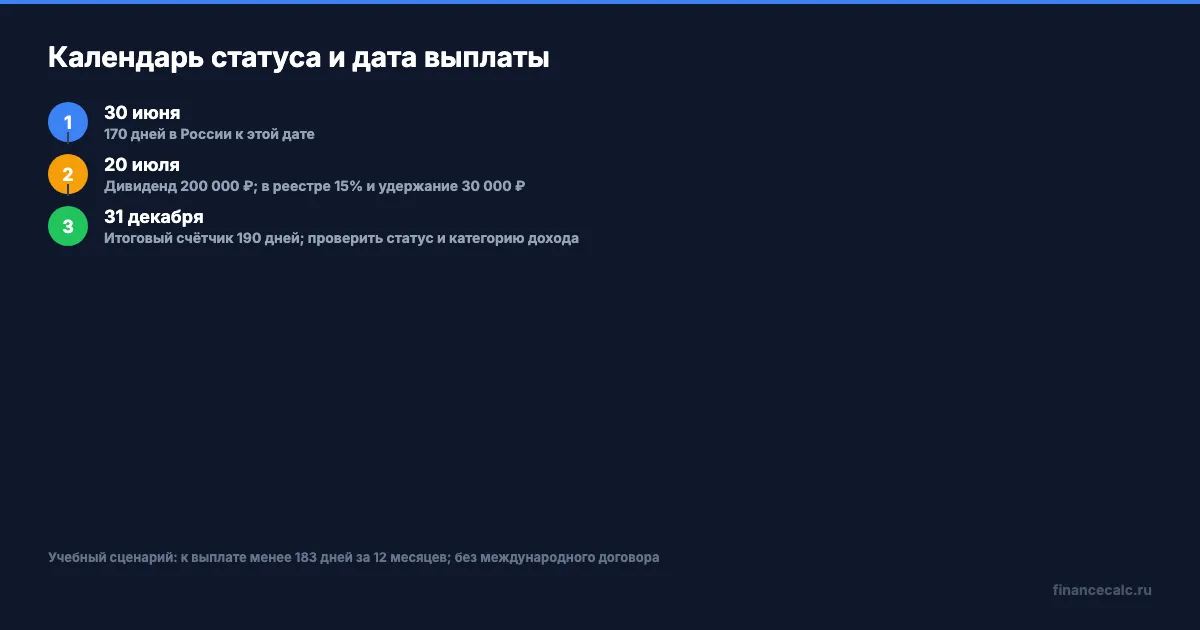
В течение года для текущего удержания проверяют 12 последовательных месяцев к дате выплаты, а окончательный статус определяют за календарный год. Поэтому 170 дней с января по июнь сами по себе ещё не доказывают статус нерезидента в июле: в текущий расчёт могут попасть дни предыдущего года.
Считайте дни по документам о въезде и выезде, а не по памяти. Отдельно помечайте короткие выезды на лечение или обучение и другие случаи, для которых закон устанавливает особый порядок. Если календарный год ещё не закончился, текущий результат записывайте как промежуточный, а не как окончательный статус.
Ставка в брокерском отчёте показывает решение агента на момент конкретной операции. Позднее итоговый статус за год и документы о доходе могут дать другую картину. Поэтому сначала фиксируйте дату выплаты, а уже потом обсуждайте, какая ставка должна быть в строке.
Какие поля нужны в реестре брокерских выплат?
Одна строка реестра должна описывать одну выплату или одну операцию, а не весь счёт целиком. Добавьте в неё:
- дату фактической выплаты или операции из брокерского отчёта;
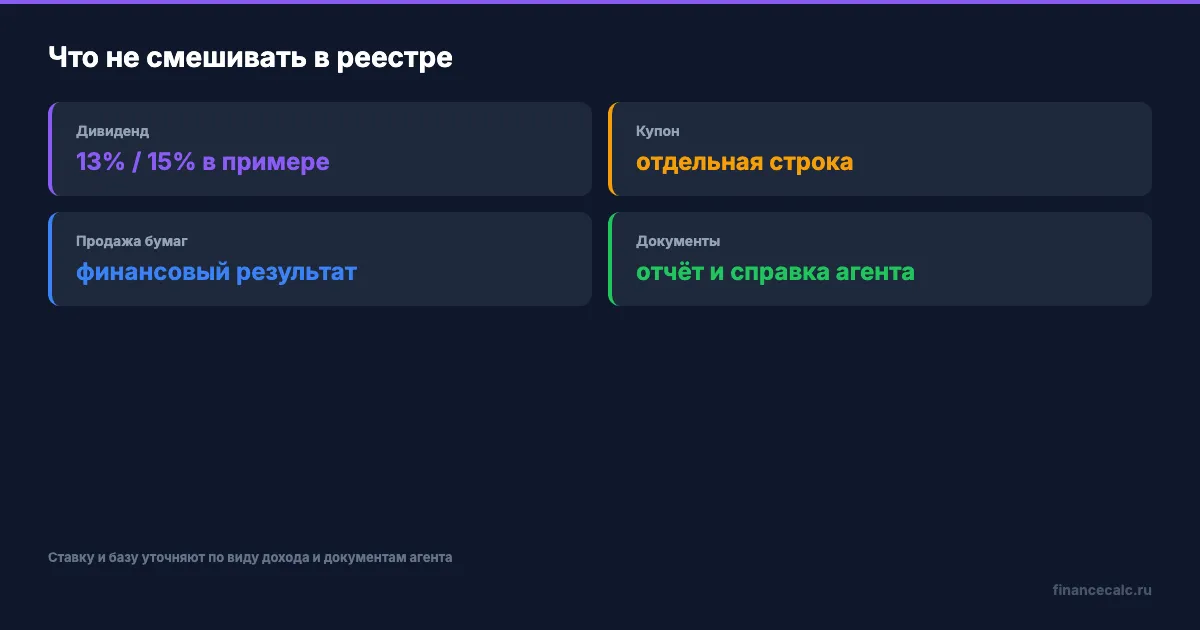
- вид дохода: дивиденд, купон или финансовый результат от продажи бумаг;
- сумму дохода и, для продажи, документы о расходах и финансовом результате;
- ставку, которую брокер применил сначала, и удержанный налог;
- название налогового агента и документ, на котором основана строка;
- итоговый статус, проверенную ставку, исправленное удержание и разницу.
Первые поля заполняйте сразу после получения отчёта, пока дата и основание выплаты видны в первичном документе. Последние поля оставляйте для финальной сверки. Если в цепочке участвовали депозитарий, брокер и другая организация, запишите каждого участника отдельно: это помогает понять, кому адресовать запрос и какой документ просить.
Сохраняйте исходную и исправленную версии рядом и не заменяйте первую второй. Иначе в конце года нельзя будет понять, какую ставку применили сначала и почему итоговая сумма изменилась.
У дивиденда, купона и результата продажи не одна универсальная формула. Вид дохода, база, документы и роль агента могут различаться; поэтому ставку дивиденда нельзя автоматически переносить на купон или продажу. Купон может учитываться в правилах операций с ценными бумагами, но это не повод смешивать его с дивидендной выплатой до проверки основания.
Такой реестр нужен и при одном брокере, и при нескольких. Он показывает, какая именно строка изменилась из-за статуса, а какая требует отдельного расчёта по виду дохода. Общая сумма пополнений и выводов для этой проверки не подходит.
Как проверить одну выплату на примере?
Возьмём закрытый учебный сценарий без международного договора, иностранного брокера, других облагаемых доходов за год и специальных бумаг. К 30 июня у инвестора 170 дней в России, затем он возвращается и добирает ещё 20 дней: 170 + 20 = 190 дней к 31 декабря.
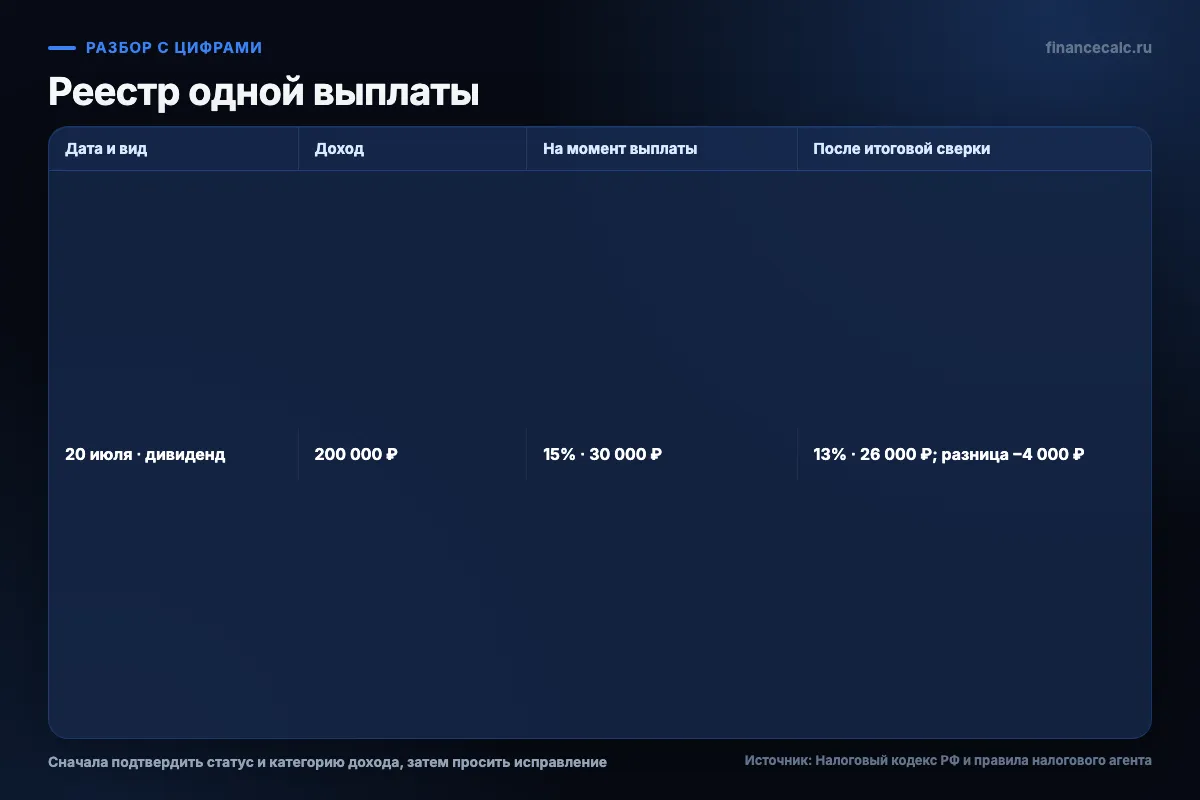
20 июля российская компания выплачивает дивиденд 200 000 ₽. В примере к дате выплаты за предшествующие 12 последовательных месяцев также набрано менее 183 дней, поэтому агент применяет статус нерезидента и удерживает 15%; для итоговой иллюстрации берём резидентскую ставку 13%. Это условие примера, а не готовая ставка для купона, продажи бумаг или дохода по международному договору.
Сверка выглядит так:
- предварительное удержание: 200 000 × 15% = 30 000 ₽;
- итоговый иллюстративный налог: 200 000 × 13% = 26 000 ₽;
- разница: 26 000 − 30 000 = −4 000 ₽.
Отрицательная разница указывает на возможную переплату в этой строке. Она не означает автоматический возврат: сначала проверьте, не исправил ли брокер выплату позднее, кто был налоговым агентом и какая процедура применяется к конкретному доходу.
Если в отчёте уже появилась исправленная строка, разница может стать 0 ₽. Это тоже нужно сохранить в справке или отчёте: нулевой результат подтверждает сверку, но не отменяет проверку исходной ставки.
Что должен сделать брокер после окончания года?
По операциям с ценными бумагами налоговую базу обычно определяет налоговый агент по окончании налогового периода, но это не обещает автоматический перерасчёт каждой прошлой выплаты. На практике сначала запросите годовой брокерский отчёт или справку о доходах, список налоговых агентов и сведения об исправленных удержаниях.
Сопоставьте эти документы со своим реестром. Если статус изменился, попросите брокера письменно указать, какие выплаты он пересчитал, по какой категории дохода и какую сумму удержал после исправления. Не объединяйте в одном запросе дивиденд, купон и результат продажи без разбивки по строкам.
В запросе приложите календарь пребывания и отметьте спорные строки по датам. Формулировка «пересчитать весь отчёт» оставляет слишком много неопределённости. Полезнее попросить ответ по каждой выплате: кто агент, какая категория, какая база, какая ставка применена, исправлена ли строка и что делать, если исправление невозможно.
Разделите два основания возврата. Обычное излишнее удержание проверяют у налогового агента по пункту 1 статьи 231 НК РФ. Но если переплата возникла при перерасчёте по итогам года из-за приобретения статуса налогового резидента РФ, действует пункт 1.1: возврат оформляет налоговый орган после окончания года на основании декларации и документов, подтверждающих статус. У брокера заранее запросите справку о доходах и удержаниях. Для иностранного плательщика может отдельно понадобиться документ ФНС о российском резидентстве за нужный год.
Если параллельно проверяете вычет по другому доходу, калькулятор налогового вычета поможет оценить сумму, но не определит налоговое резидентство и не заменит брокерский отчёт.
Когда нужно остановить автоматический вывод?
Если к 31 декабря в обычном сценарии получилось 182 дня, порог 183 дня не достигнут, поэтому ставку из примера нельзя переносить на эту строку без дополнительного основания. Если год ещё продолжается, не называйте промежуточный счётчик окончательным. В обоих случаях сначала соберите документы, а затем уточняйте статус и категорию выплаты.
Остановите общий вывод и передайте случай на отдельную проверку, если есть международный договор, иностранный брокер, иностранный налог, нестандартная ценная бумага или непонятно, кто выступал агентом. То же относится к строке, в которой нет даты выплаты, суммы дохода, применённой ставки или удержания. Без этих данных итоговую разницу нельзя посчитать честно.
Решение строится не вокруг даты переезда, а вокруг связки «календарь дней — реестр выплат — документы агента». Если в вашем реестре уже отмечены для каждой выплаты дата, категория, ставка, удержание и налоговый агент, его можно предметно сверить с итоговым статусом года.
Частые вопросы
Переезд сразу меняет налоговый статус? Нет. Нужны фактические дни пребывания за соответствующий период; одна дата переезда не определяет статус.
Удержанная брокером ставка всегда окончательная? Нет. Сверьте её с итоговым статусом года, видом дохода и исправленными документами агента.
Ставку дивиденда можно применить к продаже бумаг? Нет. Для продажи отдельно проверяют налоговую базу, расходы и применимые правила.
Кто возвращает переплату из-за приобретения статуса резидента по итогам года? Налоговый орган по декларации и документам о статусе. Этот маршрут нужно отличать от обычного возврата излишнего удержания налоговым агентом.
В вашем отчёте есть отдельные строки по дивидендам, купонам и продаже бумаг?
Полезные калькуляторы
Тема: Налоги и зарплата
Все статьи по темеСтатья носит информационный характер и не является рекомендацией к действию. Ознакомьтесь с актуальными условиями на официальных сайтах организаций.
Комментарии
Комментируя, вы соглашаетесь с политикой конфиденциальности ВКонтакте
Похожие статьи
Налог заплатил другой человек: как платёж попадает на ЕНС владельца имущества
Если налог за владельца имущества перечислил супруг или родственник, проверьте УИН, ИНН, чек и детализацию ЕНС: как отличить правильное зачисление от ошибки и посчитать остаток.
Коммунальные платежи арендатора: что включать в доход собственника
НДФЛ с аренды: как разделить договор, коммунальный счёт, показания и переводы, чтобы включить фиксированные суммы и не исключить потребление без доказательств.
Два автомобиля за год: один вычет 250 000 ₽ и база 150 000 ₽ вместо 750 000 ₽
Рабочий лист для двух продаж: как разделить подтверждённые расходы и один вычет 250 000 ₽, сравнить два способа расчёта и получить годовую налоговую базу.