УСН показала убыток, но налог остался: как проверить минимальный 1%
Рассчитай сам
Рассчитайте зарплату на руки и все налоги
На УСН с объектом «доходы минус расходы» убыток или небольшая прибыль при наличии доходов не всегда означают нулевой годовой налог. Сначала по итогам года считают обычный налог по допустимым расходам, затем минимальный налог — 1% доходов; к уплате берут большую сумму и только после этого вычитают подтверждённые авансы. Правила сверены 15 сентября 2026 года.
Ниже — базовый сценарий для ИП, который весь рассматриваемый год применял объект «доходы минус расходы», сохранил право на УСН и может подтвердить строки КУДиР. Региональную ставку и действующие правила расходов нужно открыть именно для своего субъекта.
Кому нужен именно такой расчёт?
Минимальный налог относится к объекту «доходы минус расходы». Исключение — ИП, которые правомерно применяют нулевую ставку на налоговых каникулах: в этот период минимальный налог не уплачивается. Если выбран объект «доходы», эта формула не применяется. Для нужного объекта год закрывают двумя параллельными расчётами: налогом в общем порядке и минимальным налогом. Их нельзя подменять одним квартальным авансом или выводом «прибыли почти нет — значит, платить нечего».
Минимальный налог сравнивают по итогам налогового периода. До этого доходы и расходы собирают нарастающим итогом с начала года, а не складывают отдельные удачные или убыточные месяцы. Поэтому один слабый квартал ещё не даёт ответа о годовой сумме.
Какие две суммы нужно сравнить?
Сначала проверьте состав доходов и расходов в КУДиР. В расчёт нельзя подставлять все траты подряд: сначала отберите расходы по действующей статье 346.16 и проверьте их документами. Затем примените одну и ту же региональную ставку к обычной налоговой базе.
- Обычный налог = max(0, доходы − допустимые расходы) × региональная ставка.
- Минимальный налог = доходы × 1%.
- Годовая сумма до авансов = большая из двух сумм.
Обычный калькулятор здесь годится только для арифметики: он не решит, относится ли расход к статье 346.16.
В обычной формуле отрицательная база не превращается в отрицательный налог: при превышении расходов над доходами она становится нулевой. Минимальный налог устроен иначе — его считают от доходов. Поэтому сравнивать нужно две суммы за один год, а не прибыль с квартальным платежом.
Доходы и расходы собирают за один налоговый год нарастающим итогом.
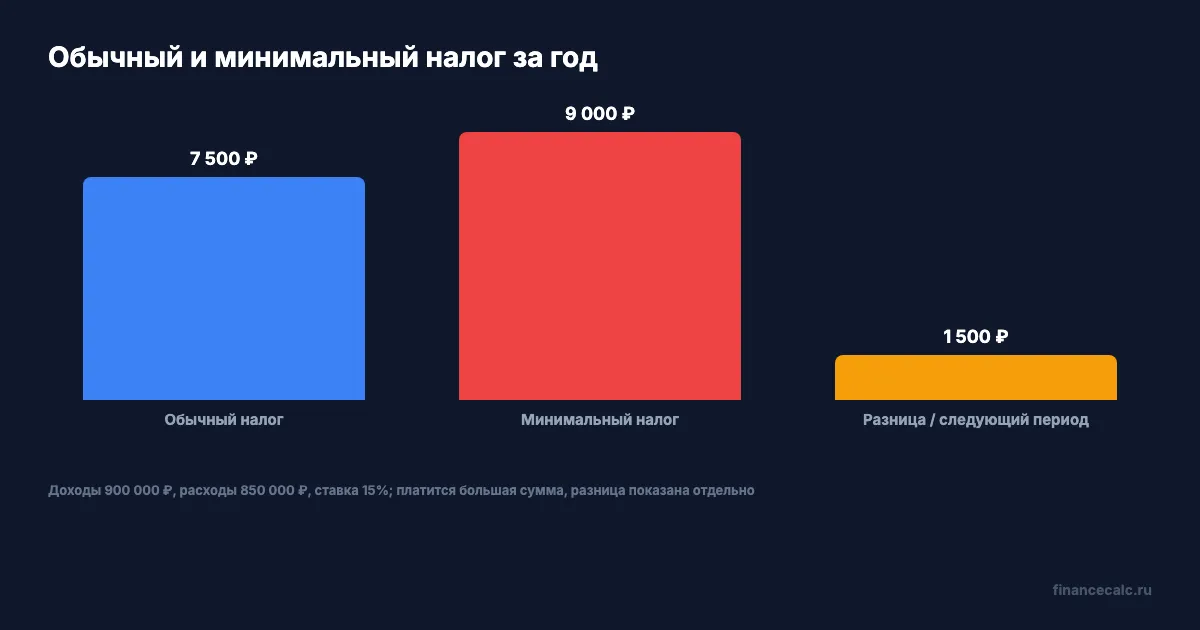
На графике обычный налог — 7 500 ₽, минимальный — 9 000 ₽, разница — 1 500 ₽. Третья величина не является ещё одним налогом: она показывает разрыв между двумя расчётами и направление, которое нужно проверить в следующем периоде.
Как проверить год на одном примере?
Допустим, в КУДиР за год стоят доходы 900 000 ₽ и подтверждённые допустимые расходы 850 000 ₽. Для учебного примера берём региональную ставку 15%. Все суммы относятся к одному году, а НДС и страховые взносы в эту модель не включаем.
Сначала находим обычную базу:
900 000 − 850 000 = 50 000 ₽ — налоговая база.
Затем считаем налог в общем порядке:
50 000 × 15% = 7 500 ₽ — обычный налог.
Теперь считаем минимум от доходов, а не от разницы:
900 000 × 1% = 9 000 ₽ — минимальный налог.
Минимальный налог больше обычного. К уплате до авансов берём 9 000 ₽. Если подтверждённый аванс составил 7 500 ₽, остаток к доплате считают так:
9 000 − 7 500 = 1 500 ₽ — остаток к доплате после аванса 7 500 ₽.
В этом примере нет убытка: расходы меньше доходов. Но обычный налог оказался ниже минимального, поэтому годовую обязанность определил минимум. Размер 1 500 ₽ одновременно показывает разницу между двумя налогами и остаток после аванса только потому, что аванс в модели равен обычному налогу.
Почему аванс не закрывает год?
Аванс — промежуточная строка, а не замена годовой проверке. В течение года ИП может считать налог по нарастающей базе и перечислять авансы. Окончательный минимум появляется только после закрытия всего налогового периода, когда видны все доходы и допустимые расходы.
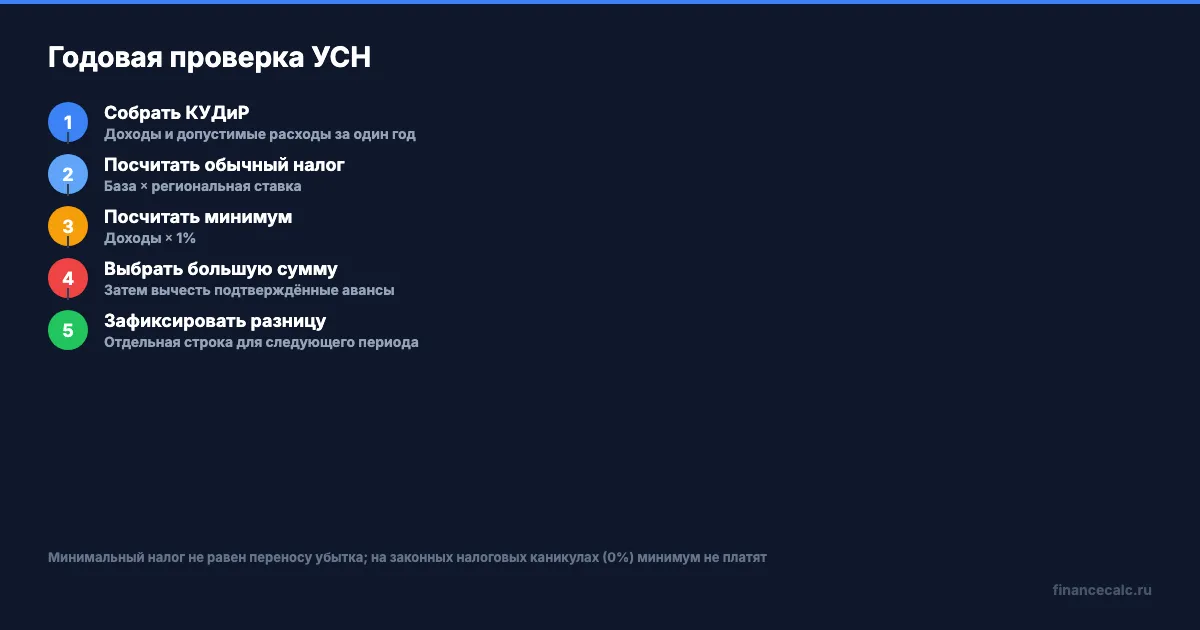
Правильный порядок такой:
- закрыть годовую КУДиР и проверить документы по расходам;
- пересчитать обычный налог по региональной ставке;
- отдельно посчитать 1% от доходов;
- выбрать большую годовую сумму;
- вычесть только подтверждённые авансы;
- зафиксировать разницу между минимумом и обычным налогом отдельной строкой.
Если сразу вычесть авансы из обычного налога и остановиться, можно принять промежуточный результат за окончательный. Именно так в закрытом примере аванс 7 500 ₽ ошибочно выглядит как полное погашение, хотя после годового сравнения остаётся 1 500 ₽.
Что делать с разницей 1 500 ₽?
Разницу 1 500 ₽ фиксируем отдельной строкой: это не автоматический возврат и не убыток прошлого года. Она появляется потому, что минимальный налог оказался выше налога в общем порядке.
По действующей редакции статьи 346.18 НК РФ разницу между уплаченным минимальным и обычным налогом можно учитывать в расходах следующих периодов; перед сдачей проверьте редакцию нормы. Такая запись не означает, что бюджет сразу вернёт 1 500 ₽ или что сумма сама стала убытком. Это отдельный элемент будущего расчёта: если вы пользуетесь этим правом, его отражают в расходах следующего периода по правилам соответствующего периода.
Здесь проходит граница с материалом об убытке на УСН. В статье про перенос убытка главный вопрос — как использовать отрицательный финансовый результат в следующих годах. В этом расчёте главный вопрос другой: какой налог оказался больше за закрытый год и что осталось после авансов. Убыток появляется только как проверка неблагоприятной ветки, а не как замена сравнению.
Что происходит, если расходы больше доходов?
Если расходы за год превысили доходы, обычная база становится нулевой, но 1% считают от доходов, а не от прибыли. Нулевая прибыль не отменяет минимум: сначала проверьте доходную строку, затем примените 1%.
Это adverse-сценарий для самопроверки. Ошибка возникает, когда ИП видит убыток в КУДиР, ставит обычный налог в ноль и не делает второй расчёт. Если доходы были, годовой минимум нельзя убрать одной только отрицательной разницей между доходами и расходами.
Что проверить перед тем, как считать?
- В документе и учётной политике указан объект «доходы минус расходы», а не «доходы».
- Все строки доходов относятся к одному налоговому году и собраны нарастающим итогом.
- Каждый расход подходит действующей статье 346.16, связан с бизнесом и подтверждён документами.
- Региональная ставка проверена по закону субъекта, а 1% не заменён расчётом от прибыли.
- Авансы отделены от годовой суммы, а разница между двумя налогами не смешана с убытком прошлых лет.
Для 2026 года перед подстановкой расхода откройте действующую редакцию: перечень расходов расширен, но требование к оплате и подтверждению остаётся. Перед публикацией заново проверьте ставки региона, статьи 346.15 и 346.16 и форму расчёта.
Итоговая проверка должна закончиться пятью строками: доходы, допустимые расходы, обычный налог, минимальный налог и подтверждённые авансы. В вашей КУДиР уже отдельно стоят доходы, допустимые расходы и подтверждённые авансы?
Полезные калькуляторы
Тема: Налоги и зарплата
Все статьи по темеСтатья носит информационный характер и не является рекомендацией к действию. Ознакомьтесь с актуальными условиями на официальных сайтах организаций.
Комментарии
Комментируя, вы соглашаетесь с политикой конфиденциальности ВКонтакте
Похожие статьи
ИП оплатил товар в декабре, а получил в январе: в каком периоде появляется расход УСН
Как ИП на УСН «доходы минус расходы» определить период расхода по товару для перепродажи: проверить оплату, получение, реализацию и частичную продажу.
953 ИП с НДС: почему 30 могут перейти на УСН, а 923 только меняют объект
На примере ФНС по Омской области разбираем переходный режим: 953 ИП, 30 на ОСНО и 923 на УСН после лимита 20 млн ₽.
ИП 21 млн ₽ дохода: почему 1,5 млн ₽ процентов не включат в лимит НДС
ФНС разъяснила: проценты по депозитам ИП за 2025 и 2026 годы не учитываются при расчете лимита 20 млн ₽ для уплаты НДС на УСН.