Налог на вклады 2026: с какой суммы платить НДФЛ и как избежать
Рассчитай сам
Рассчитайте зарплату на руки и все налоги
210 000 ₽ — столько процентов по вкладам вы можете получить за 2025 год и не заплатить ни копейки налога. Всё, что сверху — обложат НДФЛ 13%, а у кого-то и 15%. Уведомление от ФНС придёт осенью 2026, и многие вкладчики узнают о налоге, только когда увидят строку в личном кабинете.
Разберём, с какой суммы вы попадаете под налог в 2026 году, как считается необлагаемый минимум для 2025-го и для 2026-го, и какие легальные способы есть, чтобы платить меньше — или не платить вовсе.
Что вообще такое налог на вклады и кого он касается?
С 2021 года государство удерживает НДФЛ с процентного дохода по банковским вкладам и накопительным счетам. Но не со всей суммы процентов, а только с той части, которая превышает необлагаемый минимум.
Минимум считается по формуле:
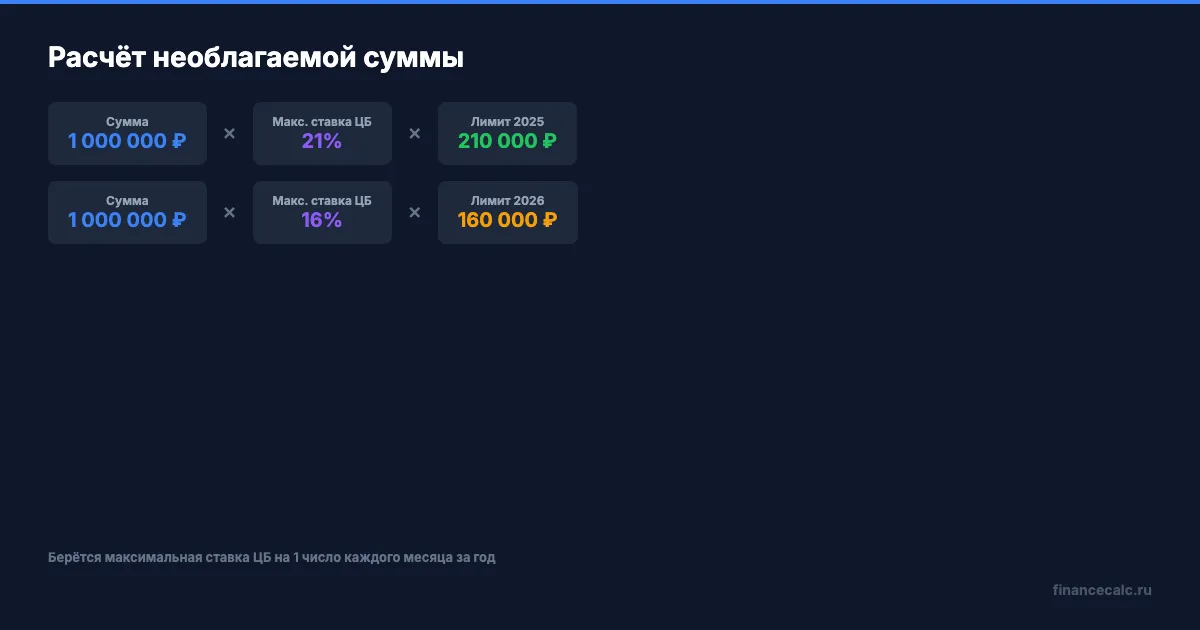
Необлагаемая сумма = 1 000 000 ₽ × максимальная ключевая ставка ЦБ на 1 число каждого месяца за год.
Обратите внимание — берётся не ставка на 1 января, а максимум из значений на 1 число каждого месяца. Так что если ЦБ поднимет ставку летом или осенью, лимит у всех автоматически вырастет.
| Год | Максимум ставки ЦБ | Необлагаемый минимум |
|---|---|---|
| 2024 (платили в 2025) | 16% | 160 000 ₽ |
| 2025 (платим в 2026) | 21% | 210 000 ₽ |
| 2026 (платим в 2027, прогноз на май) | 16% | 160 000 ₽ |
За 2025 год ставка ЦБ держалась на отметке 21% с октября 2024 по июнь 2025 — это и есть максимум, по которому считается лимит. Поэтому за 2025 год лимит на максимуме за всю историю налога — 210 тысяч рублей на человека.
Для 2026 года картина другая. На 1 января 2026-го ставка была 16%, и весь год ЦБ её снижает: после решения 19 июня новая ставка — 14,25% с 22.06.2026. Если до конца года значение на 1-е числа месяцев не вырастет выше уже пройденного максимума, необлагаемый минимум за 2026 год составит 160 000 ₽. Это на 50 тысяч меньше, чем за 2025-й. И именно это многие пропускают, рассчитывая, что «лимит остался 210 тысяч».
Если ваш совокупный процентный доход по всем рублёвым вкладам, накопительным счетам и процентам на остаток по картам в одном году окажется меньше лимита — вы налог не платите. Вообще ноль, без уведомлений.
Какая ставка НДФЛ — 13% или 15%?
С 2025 года для процентных доходов работает двухступенчатая шкала:
- 13% — если ваш совокупный инвестиционный доход за год (проценты по вкладам + дивиденды + купоны) не превысил 2 400 000 ₽
- 15% — на ту часть, что выше 2,4 миллиона
Раньше порог был 5 миллионов, с 2025 года его опустили до 2,4. Базовая прогрессивная шкала НДФЛ на зарплату теперь пятиступенчатая (13/15/18/20/22), но для процентов по вкладам осталось только две ставки — 13 и 15.
Чтобы попасть в 15%, нужно держать на вкладах примерно 12–14 миллионов рублей под текущие 17–18% годовых. Это касается единиц, но если у вас именно такой случай — учтите.
Как рассчитать налог на конкретных примерах?
Формула одна для всех:
(Все проценты за год − Необлагаемый минимум) × Ставка НДФЛ = Налог
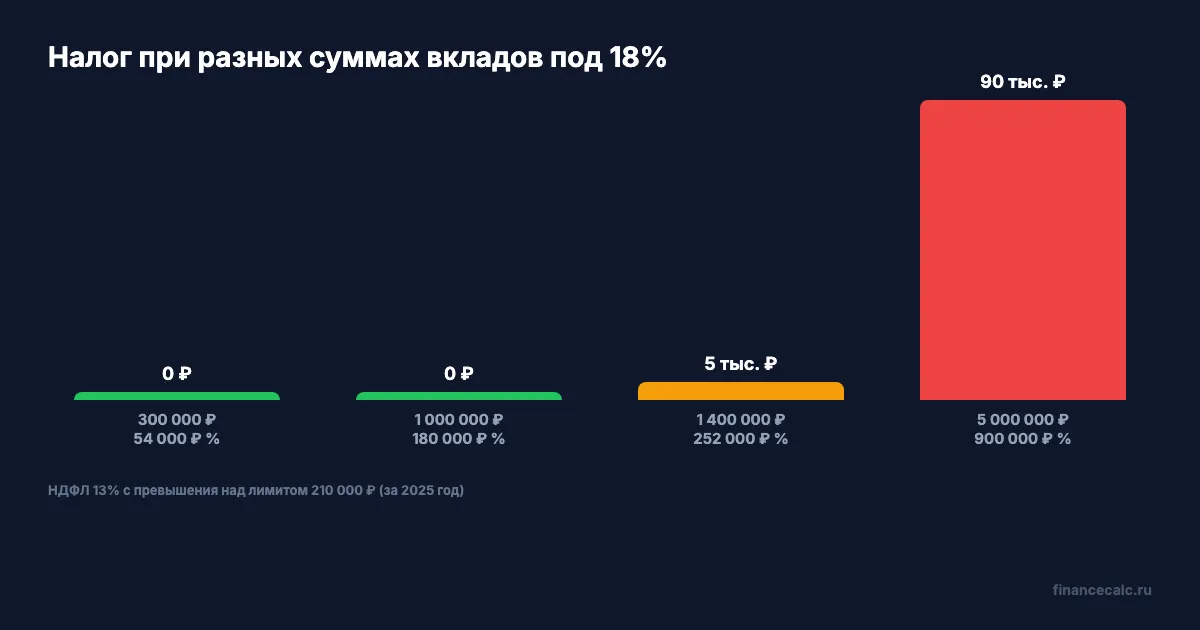
Разберём три реальных кейса под ставку 18% годовых, которая в 2025 году была у топовых вкладов в банках. Все проценты предполагаем выплаченными в один календарный год — это важно: налог считается по году выплаты, а не по сроку вклада.
Кейс 1: 300 000 ₽ на вкладе под 18%
За год начислено: 300 000 × 18% = 54 000 ₽ процентов.
Необлагаемый минимум за 2025 год — 210 000 ₽. Ваши 54 тысячи в него уложились с огромным запасом. Налог — 0 ₽. Уведомление от ФНС не придёт.
Кстати, такая же история и для вклада 1 000 000 ₽ под 9% — годовой доход 90 000 ₽, тоже в минимум укладываемся. Большинство вкладчиков с суммами до 1 млн на одного человека не платят налог вообще.
Кейс 2: 1 000 000 ₽ на вкладе под 18%
За год начислено: 1 000 000 × 18% = 180 000 ₽ процентов.
Снова укладываемся в минимум 210 000 ₽. Налог — 0 ₽.
То есть классическая «застрахованная АСВ сумма» 1,4 млн на вкладе под 18% даст 252 000 ₽ процентов. Превышение — 42 000 ₽. Налог: 42 000 × 13% = 5 460 ₽. Тоже немного.
Кейс 3: 5 000 000 ₽ на вкладе под 18%
За год начислено: 5 000 000 × 18% = 900 000 ₽ процентов.
Превышение над лимитом: 900 000 − 210 000 = 690 000 ₽. Совокупный инвестдоход 900 тыс. — это меньше порога 2,4 млн, поэтому ставка 13%.
Налог: 690 000 × 13% = 89 700 ₽.
Вдумайтесь: 89 700 рублей — это месячная зарплата айтишника-мидла. И это не штраф, не пеня, а налог за то, что вы просто держали деньги в банке. Многие узнают об этом, только когда получают уведомление осенью.
Чтобы посчитать вашу ситуацию по точным цифрам — суммам вклада, ставке и сроку — воспользуйтесь калькулятором налога на вкладах. Он учитывает и прогрессивную шкалу, и капитализацию, и несколько вкладов сразу.
Нужно ли подавать декларацию 3-НДФЛ?
Нет. И это, пожалуй, главное практическое правило, которое стоит запомнить.
ФНС считает налог сама. Алгоритм такой:
- До 1 февраля 2026 все банки обязаны передать в ФНС данные о процентах, которые они выплатили физлицам в 2025 году
- ФНС суммирует проценты по всем вашим счетам во всех банках, вычитает 210 000 ₽ и применяет ставку 13% (или 15% если суммы крупные)
- До 1 ноября 2026 в личный кабинет налогоплательщика и/или по почте придёт сводное уведомление — там вместе будут налог на машину, квартиру, землю и проценты по вкладам
- До 1 декабря 2026 вы платите. Способы: «Налоги» в банковском приложении, ЛК на сайте nalog.gov.ru, Госуслуги, наличными в кассе банка
Подавать 3-НДФЛ нужно только в одном случае — если хотите вернуть налог через вычеты (имущественный, социальный, инвестиционный). Сам факт получения процентов декларацию не запускает.
Знакомо? 70% вкладчиков впервые слышат о налоге, когда видят его в уведомлении. До этого момента — никаких писем, никаких напоминаний.
Какие вклады и счета не облагаются налогом совсем?
Не все процентные доходы попадают под НДФЛ. Из расчёта полностью исключаются:
- Счета эскроу — те, что используются при покупке квартиры по договору долевого участия. Все начисленные проценты не учитываются в налоговой базе
- Рублёвые вклады со ставкой не выше 1% годовых весь налоговый период — если ставка хоть один день была выше 1%, льгота не применяется
- Валютные вклады — у них своя логика: налог считается с разницы между процентами в валюте, пересчитанными по курсу ЦБ на дату получения, и необлагаемым минимумом. Курсовая разница в самом валютном остатке налогом не облагается
- Программы накопительного и инвестиционного страхования жизни (НСЖ/ИСЖ) — при соблюдении условий договора эти выплаты не приравниваются к процентным доходам по вкладам
- Драгметаллические вклады — с 2026 года выплаты процентов по ним не облагаются НДС, но НДФЛ применяется по общим правилам
Деньги под подушкой тоже не облагаются. Хотя это, пожалуй, худший способ избежать налога — инфляция съест больше, чем налог в 13%.
Как законно снизить налог на вклады в 2026?
Пять рабочих способов, которые не требуют ничего, кроме внимания при открытии вклада.
1. Распределите вклады между членами семьи. Необлагаемый минимум — 210 000 ₽ на каждого физлица, не на семью. Семья из трёх взрослых с одинаковой суммой получит 630 000 ₽ совокупного необлагаемого лимита вместо 210 000 у одного. Особенно полезно для семей с пенсионерами и совершеннолетними детьми — для ФНС они отдельные налогоплательщики.
2. Выберите вклад с выплатой процентов в конце срока, а не помесячно. Налоговая база считается по году выплаты, а не по году начисления. Если вклад открыт в марте 2026 на 12 месяцев и проценты выплачиваются в марте 2027 — они попадут в налоговый период 2027, а не 2026. Так можно «развести» крупные выплаты по разным годам и не перепрыгнуть лимит ни в одном.
3. Используйте ИИС-3. С 2024 года действует только индивидуальный инвестиционный счёт третьего типа: 30 000 ₽ вычета на взнос (это до 88 000 ₽ возврата НДФЛ при прогрессивной ставке) и освобождение от налога на доход при сроке от 5 лет. Это альтернатива вкладу с долларовой доходностью облигаций — и без налога на проценты.
4. Откройте счёт эскроу при покупке жилья. Проценты на эскроу-счёт по ДДУ не облагаются налогом вообще. Если планируете покупку квартиры в новостройке и нужно где-то держать первоначальный взнос или весь миллион — эскроу даёт нулевой НДФЛ.
5. Не «гоняйте» деньги в декабре. Если в декабре вы откроете вклад «короткий, под высокую ставку» и за две недели получите крупные проценты — они полностью попадут в год начисления. Иногда выгоднее подождать до января и открыть в новом налоговом периоде, особенно если вы уже близко к лимиту.
Это не мелочь — на крупных суммах распределение по двум годам экономит десятки тысяч рублей налога.
Если планируете накопить серьёзную сумму и боитесь налога — посчитайте сценарий с разными сроками выплаты процентов через калькулятор сложного процента. Видно сразу, выгодно ли вам капитализировать ежемесячно или забрать всё в конце.
Что делать, если в уведомлении ошибка?
Иногда ФНС считает по данным банка некорректно — например, не учитывает, что вы закрыли вклад досрочно с пересчётом ставки или что банк ошибся в передаче данных. План действий:
- Зайдите в личный кабинет налогоплательщика на nalog.gov.ru и сверьте суммы процентов с выпиской из банка по каждому счёту
- Если расхождение — подавайте обращение через ЛК: раздел «Жизненные ситуации» → «Уточнить начисленные налоги»
- Параллельно запросите в банке справку «о фактически выплаченных процентах за 2025 год» — на её основании ФНС пересчитает налог
- Срок рассмотрения — до 30 рабочих дней. Если успеете до 1 декабря — уведомление пересчитают и пришлют новое
- Если опоздали — платите по уведомлению, а потом возвращайте через возврат переплаты в ЛК
Многие узнают об этом слишком поздно — когда уже заплатили лишние 5–15 тысяч. Проверять данные стоит сразу после получения уведомления, а не за день до дедлайна.
Скачайте чек-лист расчёта налога на вклады — там пошагово расписано, как самому посчитать налог и проверить уведомление ФНС.
Что в итоге?
Главное, что нужно запомнить про налог на вклады в 2026:
- За 2025 год не платят те, у кого совокупные проценты до 210 000 ₽ на одного человека
- Декларацию подавать не нужно — ФНС считает сама, уведомление до 1 ноября, оплата до 1 декабря 2026
- Ставка 13% до 2,4 млн совокупного инвестдохода, 15% сверху
- За 2026 год лимит прогнозно снизится до 160 000 ₽ (при ставке ЦБ 16%) — учтите при планировании
- Эскроу-счета, валютные вклады, ИИС-3 и распределение между родственниками — рабочие легальные способы платить меньше
Перед тем как открывать вклад на крупную сумму, прогоните вашу ситуацию через калькулятор налога на вкладах. Это две минуты, и видно, сколько реально останется на руках после налога.
Как думаете — справедливо ли вообще облагать налогом проценты по вкладам? Государство и так берёт инфляцию, а тут ещё 13%. Или это нормальная плата за капитал, как везде в мире? Напишите в комментариях — обсудим.
А какую тему по налогам разобрать следующей? Пишите — посчитаем с конкретными цифрами. Особенно интересно про вычеты на ИИС, налог на сдачу квартиры и налог на наследство.
Подпишитесь — на этой неделе разбираем 5 вычетов за 2025 год, которые надо успеть получить до 30 апреля. С конкретными суммами и инструкциями.
Полезные калькуляторы
Тема: Налоги и зарплата
Все статьи по темеСтатья носит информационный характер и не является рекомендацией к действию. Ознакомьтесь с актуальными условиями на официальных сайтах организаций.
Комментарии
Комментируя, вы соглашаетесь с политикой конфиденциальности ВКонтакте
Похожие статьи
Налог на вклады 2026: кто платит, сколько и как рассчитать — с примерами
Налог на вклады в 2026 году: необлагаемый минимум 210 000 ₽ за 2025 год, формула расчёта НДФЛ 13/15%, примеры и калькулятор.
Сын оплатил лечение мамы 2026: вычет 19 500 ₽ вернут сыну, если справка на него
Социальный вычет за лечение родителей по пп. 3 п. 1 ст. 219 НК РФ получает тот, кто платил и с чьих доходов удерживали НДФЛ: при расходах 150 000 ₽ сын вернёт 19 500 ₽, если справка об оплате оформлена на него. Лимит, дорогостоящее лечение без лимита, документы и когда вычет равен нулю.
ИП оказывает услуги в нескольких регионах: где одного патента уже недостаточно
Как проверить территорию действия патента: сопоставить вид деятельности, региональный закон, муниципалитет, место выполнения услуги и документы — и понять, нужен ли второй патент.