Стоп сработал, но продажа прошла ниже: почему защитная заявка не гарантирует цену
Рассчитай сам
Рассчитайте доход по вкладу с учётом капитализации
Срабатывание stop — это условие для следующего поручения, а не сделка по цене trigger. После него брокерский сервис должен передать в торговую систему отдельную заявку, а итоговая цена появится только в фактическом исполнении. Поэтому stop может защитить дисциплину выхода, но не обещает продать всю позицию по указанной отметке.
Вопрос для проверки: какой тип поручения появился после trigger, по какой цене он исполнился и что произошло с остатком? Если ответ есть только в уведомлении «stop сработал», результат ещё не доказан.
Что именно происходит после срабатывания stop?
У защитной заявки есть как минимум три разных момента. Trigger — условие активации. Generated order — поручение, которое должно появиться после активации. Trade — сделка или серия сделок, которые действительно состоялись. Эти записи могут иметь разные цены и время.
Например, trigger для продажи установлен на 100 ₽. Это не означает, что торговая система уже нашла покупателя по 100 ₽. При резком движении между условием и поступлением нового поручения доступные цены могут измениться. Если поручение не создано, отклонено или исполнено только частично, одной отметки о срабатывании недостаточно.
Точный порядок преобразования stop зависит от брокера, терминала и режима торгов. В карточке заявки ищите не только слово «стоп», но и тип созданного поручения, trigger, limit price, срок действия и правило для остатка. Именно эти поля определяют следующий шаг проверки.
Почему цена продажи может оказаться ниже trigger?
Если после срабатывания возникла рыночная заявка, цена исполнения зависит от доступного спроса в момент её поступления, а не от самой отметки trigger. Московская биржа описывает рыночную заявку через доступную цену в стакане и максимально возможный объём с учётом ограничений агрессивности. Значит, trigger запускает действие, но не превращается в фиксированную цену сделки.
Это и есть ценовой разрыв, или gap-through. Он не требует отдельного прогноза рынка: достаточно сравнить trigger с фактической ценой исполнения в журнале сделок. Если исполнение прошло ниже, разницу нужно считать по сделанной части позиции, а не объявлять весь объём проданным по trigger.
Речь здесь не о полном уроке по стакану. Спрос и глубина нужны только для одного вывода: после активации может не оказаться достаточного объёма по ожидаемой цене. Поэтому уведомление и цена сделки выполняют разные функции.
Что происходит с лимитным остатком?
Лимитная ветка задаёт ценовую границу, ниже которой продажа не должна проходить. При gap рынок может сразу уйти ниже этой границы. Тогда созданное поручение не получает допустимого встречного спроса и часть позиции остаётся открытой.
Для лимитной заявки судьба остатка зависит от признака исполнения и режима: его могут снять или поставить в очередь. Если в карточке stop-limit стоит «поставить в очередь», остаток может ждать нового допустимого спроса. Если выбран режим со снятием остатка, он исчезнет из активных заявок. Ни один из вариантов не равен продаже всей позиции.
Обычная лимитная заявка исполняется строго не хуже заданной цены; отдельный WLIM может работать по другой логике среднего лимита. Это ещё одна причина проверять точный тип поручения, а не переносить знакомую механику на все заявки со словом «лимит». Stop-limit не следует называть страховкой: он ограничивает допустимую цену исполнения, но может оставить объём без сделки.
Как посчитать результат на одном сценарии?
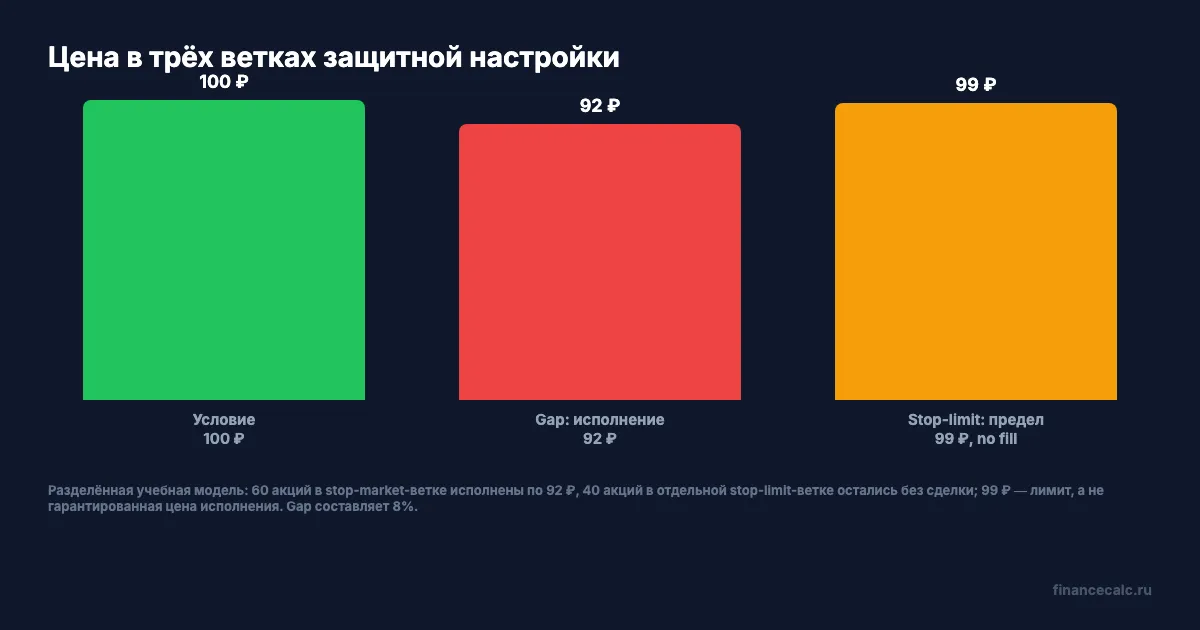
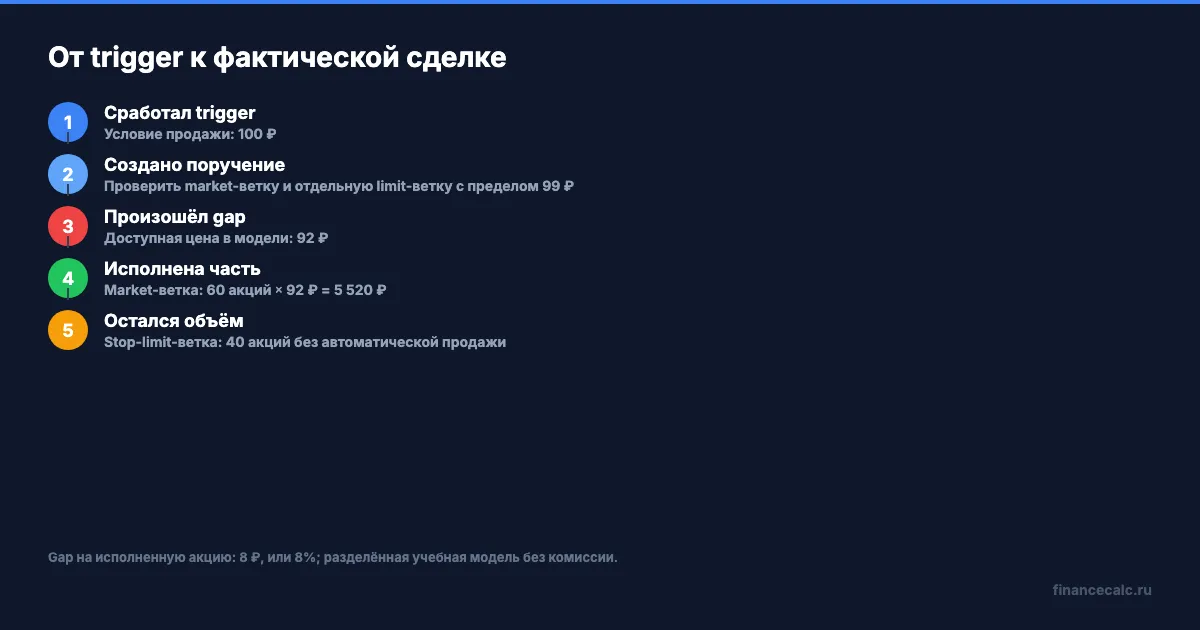
Возьмём учебную модель с двумя заранее заданными ветками, а не одну заявку, которую брокер автоматически делит между типами. В позиции 100 акций: 60 акций находятся в stop-market-ветке, а 40 — в отдельной stop-limit-ветке; обе активируются при trigger 100 ₽. После активации рынок перескочил к 92 ₽: market-ветка исполнила 60 акций по 92 ₽, а для limit-ветки с пределом 99 ₽ допустимого встречного спроса не нашлось. Комиссии в этой модели вынесены за скобки.
Сначала считаем разрыв на исполненную акцию market-ветки: 100 − 92 = 8 ₽. Это 8% от trigger. Показатель относится к фактически проданной акции, а не к неисполненному остатку.
Затем считаем деньги от состоявшихся сделок: 60 × 92 = 5 520 ₽ до комиссии. Вторая ветка содержит 100 − 60 = 40 акций. Эти 40 акций не принесли выручку и не получили защитную цену 99 ₽ автоматически: это отдельная stop-limit-ветка, а не остаток, который любой брокер обязан создать после market-исполнения. Её статус нужно решать по правилам брокера.
Калькулятор инвестиций поможет отдельно оценить размер позиции, но он не видит тип stop, журнал сделок или очередь лимитного остатка. Для этой задачи первичны карточка поручения и фактический trade log, а не расчёт ожидаемой доходности.
Что проверить до подачи и после срабатывания?
- До подачи. Откройте условия брокера и карточку заявки. Зафиксируйте, во что превращается stop: market, limit или другой тип; запишите trigger, limit price, срок действия и правило для частичного исполнения.
- До события. Проверьте, может ли выбранный режим снять остаток, поставить его в очередь или отклонить заявку. Не называйте лимитную цену гарантией продажи.
- После активации. Найдите номер созданного поручения и его время. Сверьте тип, trigger, limit, среднюю цену исполнения, исполненный объём и остаток.
- После сделки. Отделите рыночный gap от комиссии, налога и расчётов по сделке. Эти величины не объясняют, почему trigger и цена исполнения оказались разными.
- Если объём не исполнен. Решите, отменять ли остаток, менять ли цену в пределах допустимого риска или оставить его в очереди. Это новое решение, а не продолжение уже состоявшейся продажи.
Из этих записей собирается короткий журнал события: условие, созданное поручение, время поступления, фактические сделки и остаток. Последнюю цену на графике нельзя подставлять вместо цены исполнения, а среднюю цену нельзя выдавать за цену каждой отдельной сделки. Если брокер показывает только итоговое уведомление, запросите детализацию поручения и сделок. Для спорной ситуации сохраните карточку заявки до изменения её статуса, затем сопоставьте её с отчётом брокера. Такая последовательность отделяет доказанный gap от предположения о том, что «рынок просто проскользнул».
Это пригодится и при споре с брокером.
Когда расчёт нужно остановить?
Если не установлен тип stop и его conversion у конкретного брокера, остановитесь на описании риска и не обещайте цену. Без trigger, limit, исполненного объёма и времени нельзя честно посчитать gap или остаток. Журнал торговой заявки важнее push-уведомления.
Неблагоприятная ветка для такой разделённой настройки выглядит так: цена проходит через trigger, stop-market исполняется существенно ниже, а отдельная stop-limit-ветка остаётся без покупателей. Инвестор видит слово «сработал» и считает, что убыток всей позиции ограничен. Фактически одна часть продалась после gap, а другая осталась в позиции.
Итог простой: trigger запускает поручение, order type задаёт допустимый путь, а trade log показывает результат. В учебной модели 100 ₽ превратились в исполнение по 92 ₽ для 60 акций и остаток 40 акций. В вашем журнале уже видны тип созданной заявки и план для неисполненного остатка?
Частые вопросы
Срабатывание stop подтверждает продажу?
Нет. Нужно проверить созданное поручение и фактические сделки.
Лимит 99 ₽ гарантирует продажу?
Нет. В учебной модели отдельная stop-limit-ветка с таким пределом остаётся без сделки.
Что происходит с неисполненным остатком?
Его могут снять или поставить в очередь: это зависит от типа поручения и режима исполнения.
Разрыв 8% — максимальный возможный убыток?
Нет. Это разница между условием 100 ₽ и исполнением 92 ₽ в учебной модели, а не гарантия для другой заявки.
Вы проверяете после срабатывания стоп-заявки только уведомление или также журнал сделок?
Полезные калькуляторы
Тема: Вклады и инвестиции
Все статьи по темеСтатья носит информационный характер и не является рекомендацией к действию. Ознакомьтесь с актуальными условиями на официальных сайтах организаций.
Комментарии
Комментируя, вы соглашаетесь с политикой конфиденциальности ВКонтакте
Похожие статьи
Акции проданы, а деньги вывести нельзя: как дата расчётов сдвигает доступный остаток
Как после продажи акции проверить режим T+1, найти расчётный торговый день и сверить сумму, доступную к выводу, с учётом комиссий и блокировок.

Брокер лишился лицензии: как найти деньги и бумаги и перевести их другому брокеру
Что делать после официального аннулирования брокерской лицензии: сверить бумаги, подтверждённые деньги и спорную сумму, а затем оформить отдельные поручения и требование.
Накопительная пенсия в ПДС в 2026: почему сам перевод не даст 36 000 ₽
Перевод накопительной пенсии в ПДС: где найти сумму, в какой НПФ подать заявление до 31 декабря, когда фонд откажет и почему перевод уже нельзя отменить.