Маржин-колл без звонка: как снижение обеспечения приводит к принудительной продаже
Рассчитай сам
Рассчитайте доход по вкладу с учётом капитализации
Для уже открытой маржинальной позиции проверка начинается с принятого обеспечения, а не с комиссии за сделку: нужно отделить accepted collateral от всего портфеля, вычесть долг, получить собственные средства и сравнить их с минимальным требованием брокера. Так можно увидеть, когда buffer становится нулевым или отрицательным; универсального процента, который сам по себе обещает маржин-колл, нет.
Общие правила и источники сверены 12 сентября 2026 года. Параметры конкретного счёта нужно брать из актуального отчёта и регламента своего брокера. Материал рассчитан на диагностику уже открытой позиции, а не на выбор кредитного плеча.
Что именно считать по открытой маржинальной позиции?
Начните с отчёта брокера и выпишите четыре величины. Обозначения могут называться иначе, но смысл проверки остаётся тем же:
V— рыночная стоимость активов, которые брокер действительно принимает в обеспечение. Это не обязательно стоимость всего портфеля.D— задолженность по позиции: заёмные деньги и уже возникшие обязательства, которые брокер включает в расчёт.E— собственные средства, или equity. В учебной моделиE = V − D.r— действующий для этой позиции риск-параметр. Минимально требуемое обеспечение обозначим какM = r × V.
Главный показатель — Buffer = E − M. Если buffer положительный, в упрощённой модели остаётся запас. Если он равен нулю, запас исчерпан, но требование ещё выполнено. При отрицательном значении появляется shortfall: собственных средств уже недостаточно для заданного требования. Дополнительно можно смотреть coverage = E / V, но этот коэффициент не заменяет методику брокера.
Почему стоимость активов на экране не равна обеспечению?
Брокер может применить haircut к отдельной бумаге, исключить актив из accepted collateral, учесть валютный риск или включить в обязательства pending-комиссию. Поэтому строка «активы» в приложении не отвечает на вопрос, какое значение попадёт в расчёт покрытия. Сверяйте именно отчёт обеспечения и правила, по которым он сформирован.
В действующем Базовом стандарте Банка России, утверждённом 18 июня 2026 года, для части клиентов отдельно описан запрет на сделки, создающие или увеличивающие непокрытую позицию; исключение касается обязательств по комиссиям и расходам. Это не превращает экранную стоимость портфеля в гарантированный запас: сначала нужно установить, какие активы и обязательства вошли в расчёт по вашему счёту.
Однотипная ошибка выглядит так: инвестор считает обеспечением всю рыночную стоимость портфеля, хотя брокер применяет haircut к отдельным бумагам и исключает часть активов. Наивный вывод «пока приложение показывает активы больше долга, принудительного закрытия быть не может» ломается. Расчётное V может оказаться ниже экранного, а изменение risk parameters или pending-комиссия — убрать buffer без отдельного звонка.
Как выглядит граница на учебном примере?
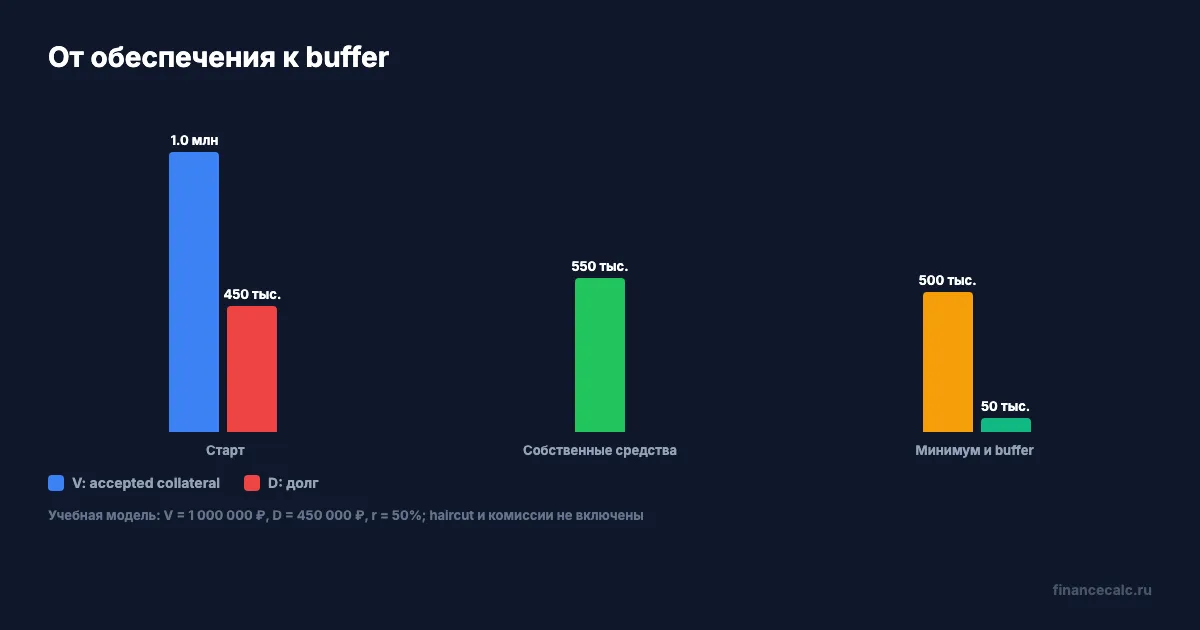
Допустим, в позиции V = 1 000 000 ₽, долг D = 450 000 ₽. Для иллюстрации возьмём r = 50%, но это не универсальный margin-call level: в реальном расчёте нужно подставить показатель из регламента брокера. Fees, dividends и haircuts здесь исключены только из арифметики, а долг остаётся 450 000 ₽, пока меняется V.
Сначала собственные средства равны E = 550 000 ₽: 1 000 000 − 450 000 = 550 000 ₽. Минимальное обеспечение при иллюстративном r равно M = 500 000 ₽: 50% × 1 000 000 = 500 000 ₽. Запас составляет 50 000 ₽: 550 000 − 500 000 = 50 000 ₽.
Теперь стоимость принятого обеспечения снижается до 900 000 ₽, а долг пока не меняется. Собственные средства: 900 000 − 450 000 = 450 000 ₽. Минимум: 50% × 900 000 = 450 000 ₽. Buffer равен 0 ₽: 450 000 − 450 000 = 0 ₽. Это граница учебной модели, а не обещание конкретного уведомления или продажи.
После дополнительного снижения V ещё на 1%, до 891 000 ₽, собственные средства составят 441 000 ₽: 891 000 − 450 000 = 441 000 ₽. Минимум — 445 500 ₽: 50% × 891 000 = 445 500 ₽. Shortfall равен 4 500 ₽: 445 500 − 441 000 = 4 500 ₽.
Пример показывает переход от положительного buffer к shortfall. Он не вычисляет универсальную цену ликвидации: для неё понадобились бы конкретные бумаги, количество, валюта, режим торгов, методика брокера и учёт всех обязательств.
Почему правило 50% нельзя перенести на свой счёт?
Банк России указывает, что нормативы покрытия риска задают пределы сделок за заемные средства, а превышение пределов риска может повлечь принудительное закрытие позиций клиента. Это объяснение механизма, а не единая ставка для любого инструмента и брокера.
На странице НКЦ показатели разнесены по ставкам риска первого, второго и третьего уровня и лимитам концентрации. В документах эти уровни могут обозначаться как S1, S2 и S3. В уведомлении НКЦ от 25 июня 2026 года риск-параметры и признак приёма в обеспечение указаны для конкретных инструментов и дат, а значения меняются с установленного момента. В отдельном сообщении от 28 марта 2025 года НКЦ описывал, что с 1 апреля 2025 года ставки по категориям могут менять размер гарантийного обеспечения, а значения публикуются отдельно.
Из этого следуют три практических вывода. Во-первых, 50% в примере — только вход r для арифметики. Во-вторых, значение НКЦ нельзя автоматически назвать клиентским trigger: брокер применяет свою методику, категорию риска, haircut и правила счёта. В-третьих, риск-параметр нужно фиксировать вместе с датой, активом и режимом торгов. В следующий день тот же портфель может дать другой buffer даже при неизменном экране активов.
Какие документы сверить перед следующим действием?
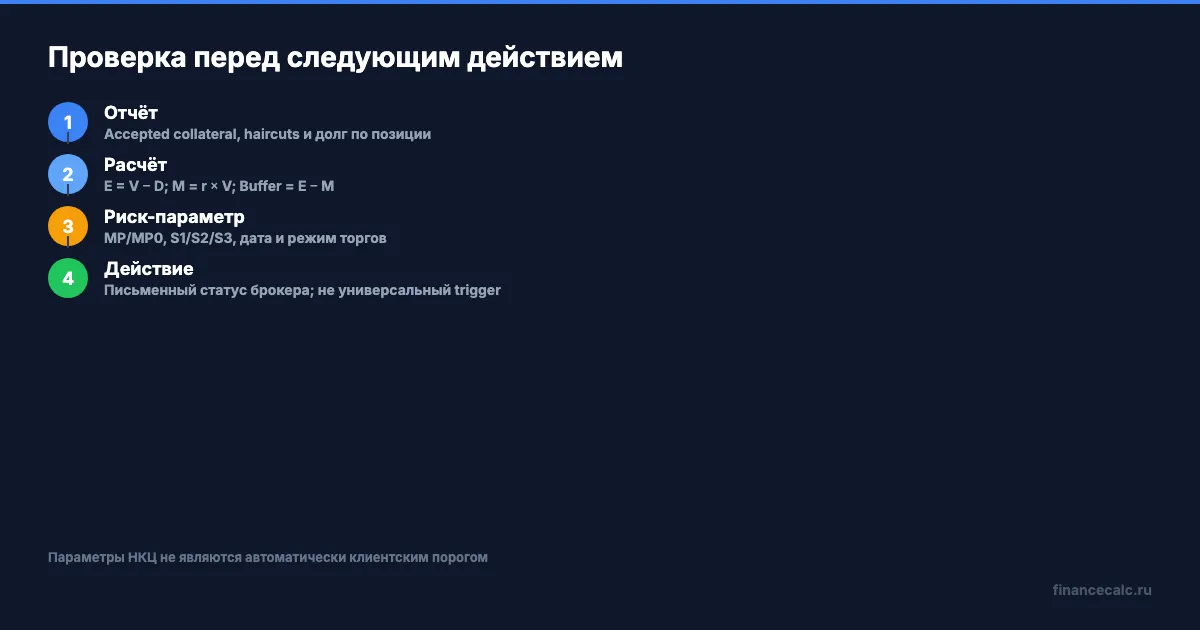
Соберите короткий пакет из пяти позиций:
- Отчёт обеспечения. Найдите accepted collateral по каждой бумаге, haircut, исключённые активы, валюту оценки и дату среза.
- Долг. Отдельно запишите тело займа, проценты, комиссии и другие pending-обязательства. Не вычитайте из общей стоимости портфеля цифру, смысл которой не указан.
- Риск-параметр. Зафиксируйте название показателя, его значение, категорию риска, рынок, режим торгов и дату действия. В документах могут встречаться
МР/МР0,S1/S2/S3или другие обозначения. - Правила действий брокера. Проверьте, что происходит при нулевом и отрицательном buffer: ограничиваются ли новые поручения, направляется ли уведомление, когда брокер может закрыть позицию и как определяется порядок продажи.
- Письменный запрос. Если интерфейс показывает только общий риск, попросите брокера сопоставить отчёт, долг, accepted collateral, риск-параметр и основание ограничения. Если договор ссылается на внутренние документы брокера, клиенту должна быть предоставлена возможность с ними ознакомиться.
Риск-профиль может быть одним из входов в такой запрос, но он не заменяет расчёт обеспечения и не превращает статью в инструкцию по снятию блокировки. Если спор уже связан с неправомерной продажей или крупным ущербом, сохраняйте отчёт и уведомления и переходите к юридической оценке, а не подставляйте догадку в формулу.
Когда расчёт нужно остановить?
Не называйте точную цену ликвидации, если неизвестны позиция, количество, валюта или режим торгов. Остановитесь и запросите документы, если неясны долг, accepted collateral, haircuts, риск-параметры или pending-комиссии. При отсутствии действующего регламента брокера нельзя честно утверждать, что нулевой buffer уже означает продажу.
Не увеличивайте плечо, чтобы «вернуть» buffer, и не воспринимайте расчёт как совет удерживать убыточную позицию. Его задача уже: показать, какие данные исчезли из запаса, какое правило применил брокер и какой документированный следующий шаг доступен. Инвестиционный калькулятор поможет отдельно смоделировать капитал и доходность, но не определит accepted collateral или trigger конкретного брокера.
Частые вопросы
Нулевой запас уже означает нехватку обеспечения?
В учебной модели при нулевом запасе требование ещё выполнено. Дефицит появляется при отрицательном значении.
Для любого брокера порог равен 50%?
Нет, 50% — условие арифметического примера. Для своего счёта нужны действующие правила брокера.
Параметр НКЦ равен порогу продажи у брокера?
Нет. Нужно сверить методику брокера, принимаемые активы, категорию риска и дату действия параметров.
Калькулятор доходности определит цену ликвидации?
Нет. Для такого расчёта нужны полные сведения о позиции и обязательствах, а также методика брокера.
Итоговая проверка проста по форме: V из отчёта обеспечения, D из отчёта задолженности, E = V − D, действующий r, затем M = r × V и Buffer = E − M. Если в вашем отчёте отдельно указаны accepted collateral, долг и риск-параметр на дату расчёта, переход от экрана к проверяемому решению уже можно воспроизвести. В вашем отчёте видны эти три значения или только общая стоимость активов?
Полезные калькуляторы
Тема: Вклады и инвестиции
Все статьи по темеСтатья носит информационный характер и не является рекомендацией к действию. Ознакомьтесь с актуальными условиями на официальных сайтах организаций.
Комментарии
Комментируя, вы соглашаетесь с политикой конфиденциальности ВКонтакте
Похожие статьи
Акции проданы, а деньги вывести нельзя: как дата расчётов сдвигает доступный остаток
Как после продажи акции проверить режим T+1, найти расчётный торговый день и сверить сумму, доступную к выводу, с учётом комиссий и блокировок.
Закрытие ИИС с бумагами: продать или перевести активы
Как перед закрытием ИИС проверить тип счёта, разложить портфель по бумагам и выбрать продажу, подтверждённый перевод или блокер.
Брокерский или ИИС-3 в 2026: разница 130 000 ₽ за 5 лет при доходе до 1 млн
Брокерский счёт или ИИС-3 при доходе до 1 млн ₽: разбор разницы 130 000 ₽ за 5 лет. Налоги, ЛДВ, ликвидность — как выбрать в 2026 году.