Скрытые повреждения нашли после осмотра ОСАГО: как запросить дополнительную оценку
Рассчитай сам
Рассчитайте стоимость полиса ОСАГО онлайн
Скрытые повреждения нашли после осмотра ОСАГО: как запросить дополнительную оценку, если ремонт ещё не начался? Не отдавайте автомобиль на разборку сразу. Сначала сравните новую находку с первым актом, зафиксируйте её и письменно попросите страховщика организовать дополнительный осмотр или согласовать диагностическую проверку.
В расчёт добавляют не любую строку из счёта станции, а новую деталь, которую можно связать с этим ДТП и подтвердить документами. Это отдельная ситуация, не спор о том, что уже записанная в акте деталь стоит слишком дорого.
Данные сверены 12 сентября 2026 года по правилам ОСАГО и Положению Банка России № 755-П с учётом опубликованных поправок.
Что считать скрытым повреждением после первого осмотра?
Для этой ситуации важен момент обнаружения: первичный осмотр уже завершён, автомобиль ещё не отремонтирован, а новая деталь отсутствует в акте или указана как возможное повреждение без окончательного решения. Например, после снятия бампера становится виден треснувший усилитель, а диагностика находит разбитый датчик парковки.
Нужно отделять два разных спора:
- новой детали не было в первом акте или её оставили неразрешённой, поэтому требуется дополнить перечень повреждений и проверить причинную связь;
- деталь в акте есть, но страховщик применил другую цену, метод ремонта или износ, поэтому спорят уже с расчётом по известному повреждению.
Положение Банка России № 755-П требует устанавливать повреждения во время осмотра и фиксировать результат актом с фотоматериалами. В акте указывают место, вид и объём повреждения, прошлые дефекты и возможные скрытые повреждения; фотографии помогают сопоставить состояние машины с результатом диагностики, а для электронных систем и других узлов применяют диагностику и при необходимости дефектовку с разборкой. Но запись станции сама по себе не превращает каждую найденную неисправность в последствие аварии.
Критерий простой: нужно показать, где новая деталь расположена относительно зоны удара, а специалист должен объяснить, почему её состояние связано именно с этим столкновением, а не с прежним ремонтом, износом или другой аварией.
Как зафиксировать дефект до разборки?
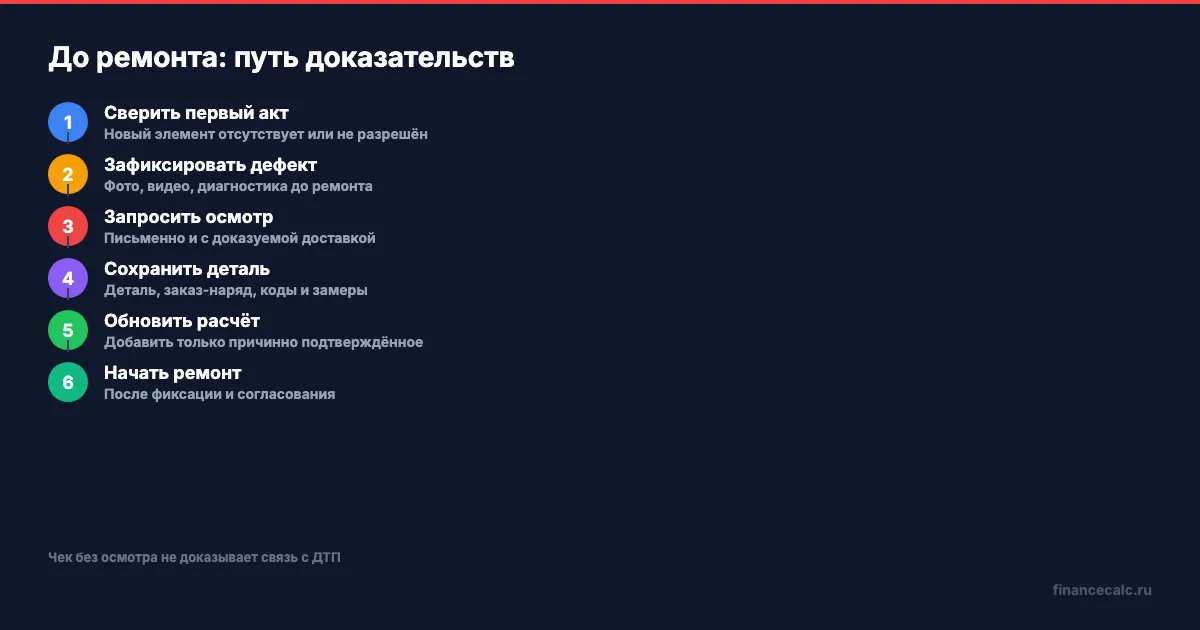
Главная цель первой фиксации — оставить страховщику возможность увидеть автомобиль и саму деталь. До демонтажа или замены сделайте следующее:
- Возьмите первый акт, фотографии осмотра и расчёт. Отметьте, чего в них нет: конкретной детали, объёма повреждения или решения о диагностике.
- Снимите общий план автомобиля и крупные планы нового дефекта. Запишите дату, пробег, место нахождения детали и обстоятельства, при которых она стала видна.
- Получите письменную диагностику: код ошибки, измерение, дефектовку и техническое объяснение, а не только фразу «замена необходима».
- Попросите станцию разделить смету на уже зафиксированные работы и новые позиции. Так страховщику проще проверить, что именно просится добавить.
- Если разборку уже начали, сохраните снятую деталь, заказ-наряд, фотографии до и после демонтажа, результаты диагностики и отметку о том, кто присутствовал.
Не маскируйте старый дефект под новый. Если на фотографии до ДТП или в первом акте уже видна та же трещина, это не скрытое повреждение от текущего события. Если техническое объяснение не связывает деталь с ударом, требование может закончиться нулевой добавкой.
Как запросить дополнительный осмотр у страховщика?
Отправьте страховщику короткое письменное обращение. Укажите номер заявления или полиса, дату ДТП, дату первичного осмотра, новую деталь и её расположение. Опишите, почему она находится в зоне удара, приложите фотографии и диагностику. Отдельно напишите, что автомобиль не ремонтируют или что демонтаж уже выполнен с сохранением детали.
В просьбе зафиксируйте конкретное действие: назначить дополнительный осмотр, указать дату и место, пригласить представителя страховщика либо письменно согласовать диагностическое исследование. Сохраните копию обращения и подтверждение его доставки. Устный разговор со станцией не заменяет след, по которому можно установить содержание и дату запроса.
Сроки здесь нельзя смешивать. При первоначальном обращении с заявлением и документами Положение Банка России № 837-П предусматривает осмотр повреждённого автомобиля страховщиком в срок не более пяти рабочих дней. Это правило относится к стартовой процедуре. Пять дней не становятся универсальным сроком для любой находки после первого акта: дополнительный осмотр нужно запрашивать без промедления и согласовать отдельно.
Если страховщик не провёл предусмотренные первоначальные осмотр или независимую техническую экспертизу в установленный срок, у потерпевшего есть отдельный путь организовать экспертизу самостоятельно. О дате и месте такой экспертизы нужно уведомить страховщика не менее чем за три дня способом, который подтверждает доставку. Расходы могут войти в размер убытка, если заключение стало основанием для выплаты. Это не отменяет требования сохранить машину и доказать причинную связь.
Как пересчитать ремонт после подтверждения новой детали?
Сначала оставьте в базе только признанные расходы по первому акту. Затем добавляйте каждую новую позицию по отдельности. Рабочая формула для сверки документов выглядит так:
пересмотренная стоимость ремонта = первоначальные подтверждённые расходы + сумма новых позиций, для которых доказаны осмотр и причинная связь.
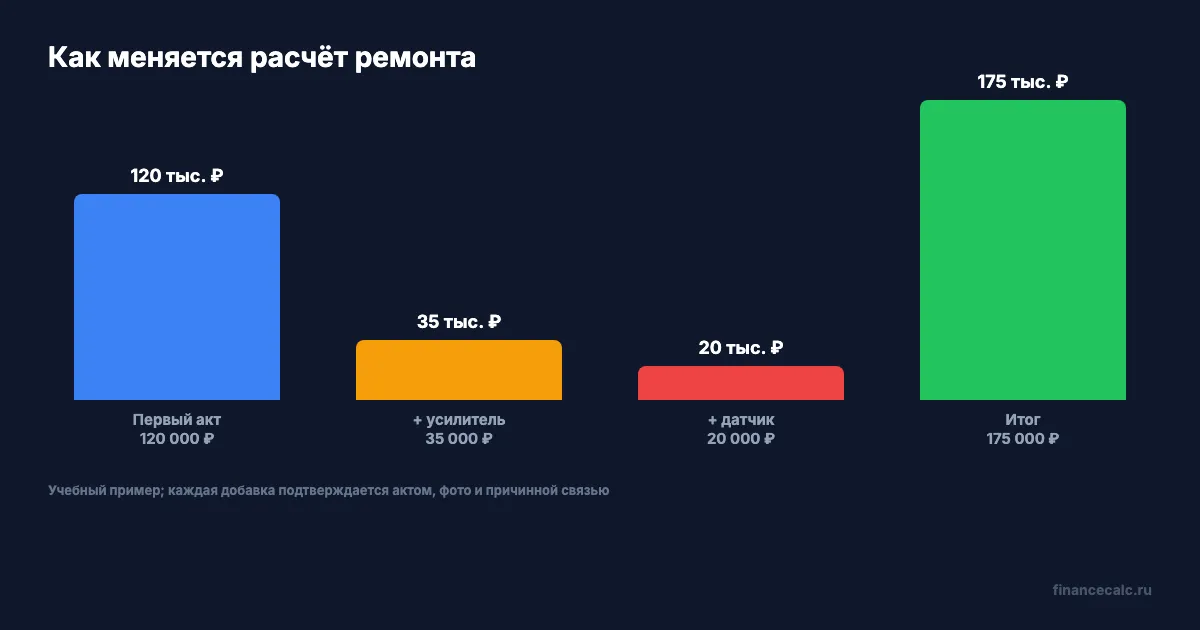
Возьмём закрытый учебный пример. В первом акте признано 120 000 ₽ ремонта. После дополнительного осмотра подтверждены усилитель бампера за 35 000 ₽ и датчик парковки за 20 000 ₽. Тогда:
120 000 ₽ + 35 000 ₽ + 20 000 ₽ = 175 000 ₽.
Новая часть требования равна 175 000 ₽ − 120 000 ₽ = 55 000 ₽. Если первоначальные 120 000 ₽ уже выплачены, неполученная доплата составляет 55 000 ₽. Если они только признаны, но ещё не выплачены, в обращении укажите пересмотренный итог 175 000 ₽, отдельно выделив увеличение на 55 000 ₽ и фактически полученные деньги. Если осмотр не подтвердил одну из деталей, в расчёт попадает только вторая.
Это не готовая выплата по любому ДТП. Итоговый расчёт зависит от применяемой методики, формы возмещения, условий конкретного случая и документов. Цены в примере учебные; перед реальным требованием перепроверьте актуальные справочники и расчёт страховщика. Калькулятор ОСАГО может помочь отдельно сверить базовые параметры полиса, но не заменяет осмотр и доказательства новой детали.
Что делать, если страховщик не увидел деталь или её уже заменили?
Сначала разделите две ситуации. Если страховщик сорвал первоначальный осмотр, используйте процедуру независимой экспертизы с предварительным уведомлением и доказуемой доставкой. Если первый осмотр состоялся, а скрытый дефект нашли позже, просите дополнительную фиксацию и согласуйте диагностику. Не называйте эти процедуры одним «повторным осмотром»: у них разное основание и разный порядок подтверждения.
Если деталь уже заменили без уведомления страховщика, шансы на бесспорное включение суммы ниже. Сохраните старую деталь, фотографии до ремонта, заказ-наряд, диагностические коды и техническое заключение. В обращении объясните, кто и когда видел повреждение. Но счёт после ремонта не доказывает автоматически, что вся операция вызвана этим ДТП: страховщик может оспорить и причинную связь, и возможность проверить состояние машины.
Когда дополнительная сумма получится нулевой?
Проверка должна допускать нулевой результат. В нашем учебном расчёте оставьте добавку неподтверждённой, если есть хотя бы один из следующих пробелов. В реальном споре оценивают все сохранившиеся доказательства вместе:
- деталь уже была указана в первом акте, а спор касается только её цены;
- нет фотографии, акта или диагностики, которые показывают дефект до ремонта;
- специалист не объяснил связь с текущим ударом;
- автомобиль разобрали и отремонтировали до уведомления, а снятую деталь и исходное состояние не сохранили;
- сервис прислал общий чек без разделения старых и новых работ.
В таком сценарии первоначальные 120 000 ₽ остаются базой, а подтверждённая добавка равна 0 ₽. Это не означает, что спор о первом расчёте закрыт: просто спор о цене записанной детали нельзя выдавать за доказанное скрытое повреждение.
Что отправить страховщику одним пакетом?
Соберите материалы в порядке, который позволяет восстановить события:
- первый акт осмотра, исходные фотографии и первичный расчёт;
- новые фото или видео дефекта до ремонта и после согласованного демонтажа;
- обращение о дополнительном осмотре и подтверждение его доставки;
- диагностику с кодами, замерами и техническим объяснением;
- смету с отдельными строками по первоначальным и новым работам;
- снятую деталь, заказ-наряд и документы станции, если разборка уже произошла.
После осмотра попросите выдать его результат и обновлённый расчёт. Только когда новая позиция зафиксирована, её связь с ДТП объяснена, а документы переданы страховщику, переходите к ремонту. Такой порядок не гарантирует доплату, зато не лишает вас главного доказательства — возможности проверить автомобиль до замены детали.
Частые вопросы
Любую находку сервиса добавят в расчёт ОСАГО? Нет. Нужно подтвердить повреждение и его связь именно с этим ДТП.
На дополнительный осмотр всегда дают пять рабочих дней? Нет. Указанный срок относится к первоначальному осмотру. Дополнительный осмотр после новой находки запрашивают отдельно и согласуют его дату.
Можно ли сразу выбросить заменённую деталь? Сохраните её вместе с фотографиями и документами диагностики: иначе страховщику будет сложнее проверить повреждение.
Счёт станции гарантирует доплату? Нет. Сам счёт не подтверждает причинную связь и не заменяет фиксацию повреждения.
Какого документа вам сейчас не хватает: первого акта, диагностики или подтверждения доставки обращения?
Полезные калькуляторы
Тема: Страхование
Все статьи по темеСтатья носит информационный характер и не является рекомендацией к действию. Ознакомьтесь с актуальными условиями на официальных сайтах организаций.
Комментарии
Комментируя, вы соглашаетесь с политикой конфиденциальности ВКонтакте
Похожие статьи
Выплата по ОСАГО меньше стоимости ремонта: как проверить 89 000 ₽ вместо 143 000 ₽
Выплата по ОСАГО меньше стоимости ремонта: считаем износ деталей, сравниваем деньги с направлением на СТО и выясняем, с кого требовать разницу.
Поздно сообщили о ДТП: когда срок уведомления действительно влияет на выплату
Поздно сообщили о ДТП: когда срок уведомления действительно влияет на выплату, как считать рабочие дни по ОСАГО и что сохранить для страховщика.
Прямое возмещение по ОСАГО: когда обращаться в свою страховую
Проверьте три условия прямого возмещения по ОСАГО: сколько транспортных средств участвовало в ДТП, застрахована ли ответственность владельцев и какой вред причинён.