Купон и прибыль от продажи облигации: почему брокер считает две разные налоговые строки
Рассчитай сам
Рассчитайте доход по вкладу с учётом капитализации
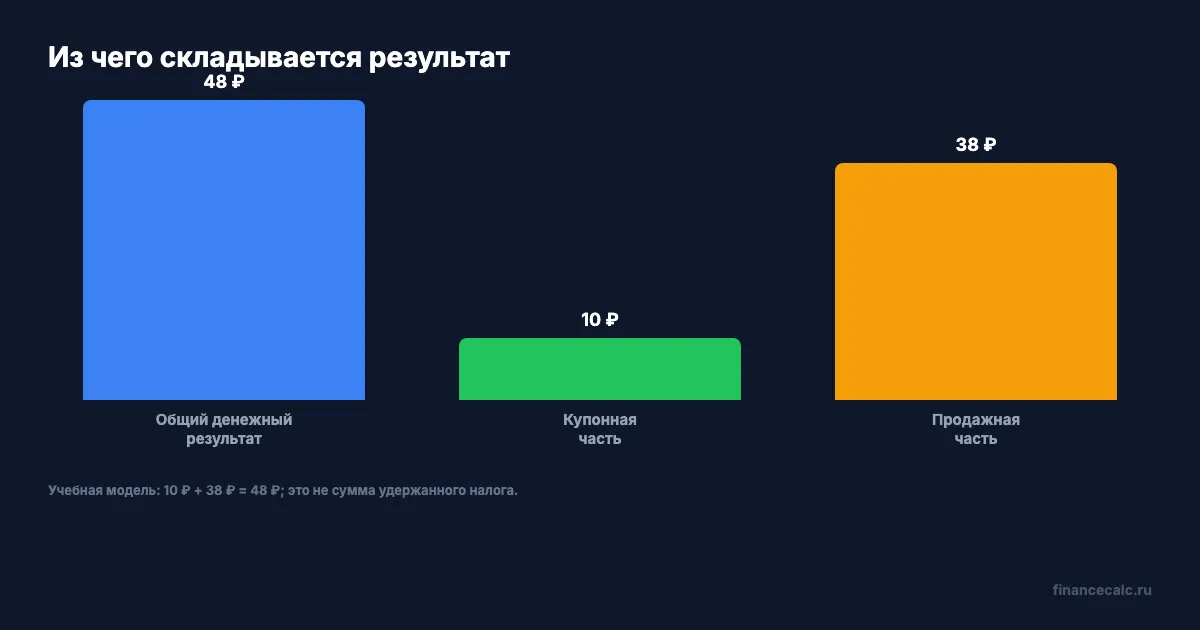
Две строки в брокерском налоговом отчёте не означают, что брокер автоматически создал две независимые налоговые базы. Для одной облигации сначала сверьте денежный поток, затем разнесите купон и результат продажи; при условии статьи 214.1 НК РФ НКД, уплаченный при покупке, учитывается один раз. В учебном примере общий денежный результат равен 48 ₽, из них 10 ₽ приходится на купонную часть и 38 ₽ — на продажную.
Правила статьи 214.1 НК РФ сверены 15 сентября 2026 года.
Почему в отчёте появляются две строки?
Купон и продажа отражают разные движения денег. При покупке вы платите чистую цену и НКД продавцу. При получении купона приходит выплата по облигации, а при продаже покупатель перечисляет чистую цену вместе с НКД, накопленным к дате сделки. Комиссия брокера стоит рядом, но не является доходом.
Статья 214.1 НК РФ включает купонный доход в доходы по операциям с ценными бумагами. Финансовый результат считают как доходы за вычетом соответствующих документально подтверждённых расходов. Поэтому строка «Купон», строка «Финансовый результат» и строка «Удержано» могут быть разнесены в отчёте отдельно, но сами названия строк ещё не показывают две самостоятельные налоговые базы.
Задача сверки — не сложить две цифры из отчёта вслепую. Нужно понять, где находится НКД при покупке, где отражён НКД при продаже, куда попала комиссия и какой налог брокер действительно удержал по итогам своей базы. Для одного выпуска это можно сделать коротким журналом.
Какие строки выписать для одной облигации?
Сначала выберите одну бумагу и один налоговый период. Не смешивайте её с другими сделками, прошлогодними убытками или купонами по другому выпуску. В рабочий список перенесите именно значения из брокерского отчёта:
- чистую цену покупки и
NCD_buy— НКД, уплаченный при покупке; - сумму первого купона после покупки;
- чистую цену продажи и
NCD_sale— НКД, включённый в поступление от продажи; - комиссию, относящуюся к продаже или распределённую брокером по правилам отчёта;
- финансовый результат по продаже;
- фактически удержанный налог.
NCD_buy и NCD_sale — не две версии одной и той же цифры. Первая относится к деньгам, которые ушли при покупке, вторая — к деньгам, которые пришли при продаже. Если брокер показывает только итог без расшифровки, не восстанавливайте НКД по старой котировке: запросите отчёт или справку с исходными строками.
Когда НКД при покупке уменьшает первый купон?
НКД, уплаченный в составе расходов на приобретение, может уменьшить купон, который инвестор получает впервые после покупки. Условие статьи 214.1 — сумму НКД можно определить до выплаты этого купона. В таком случае тот же НКД не оставляют ещё раз в расходах при продаже: сумма расходов на приобретение, учитываемая при продаже или погашении, уменьшается на эту величину.
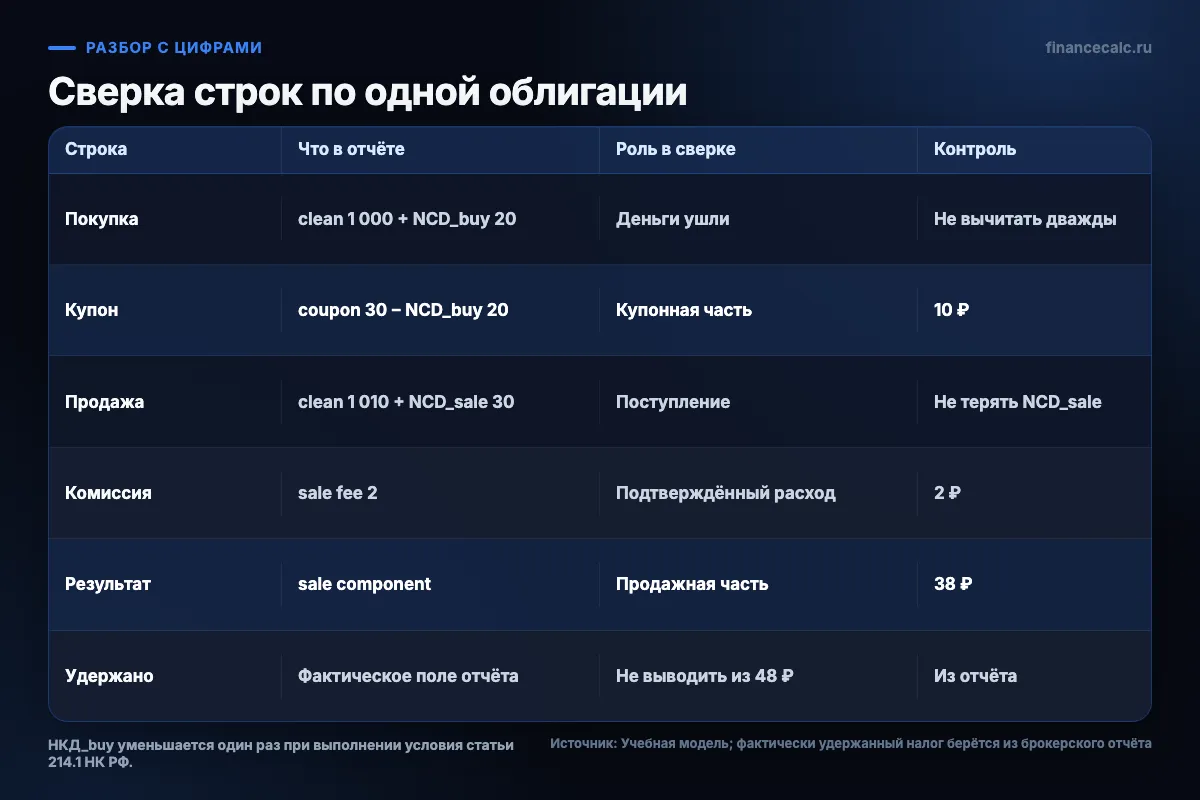
На практике это означает перенос одной строки между двумя частями сверки, а не двойной вычет. В нашем наборе 20 ₽ NCD_buy уменьшают первый купон 30 ₽, поэтому купонная часть равна 10 ₽. Продажная часть использует чистую цену покупки без повторного вычитания этих 20 ₽, но учитывает поступление от продажи вместе с NCD_sale.
Если НКД нельзя документально определить до выплаты, первый купон не подходит под описанную учебную раскладку. То же относится к выпуску или операции, для которых действуют другие правила. В таком случае не переносите формулу наугад: оставьте строку отчёта как неподтверждённую и уточните расчёт у брокера.
Как сверить купон и продажу на одном наборе данных?
Возьмём одну облигацию и только зафиксированные в примере данные: чистая покупка — 1 000 ₽, NCD_buy — 20 ₽, первый купон — 30 ₽, чистая продажа — 1 010 ₽, NCD_sale — 30 ₽, комиссия продажи — 2 ₽. Это учебная модель без других сделок, убытков и ставки налога.
Сначала проверьте деньги, которые реально вошли и вышли со счёта:
(1 010 + 30 + 30) − (1 000 + 20) − 2 = 48 ₽.
Затем примените условную налоговую раскладку, которую допускает описанное правило НКД. Купонная часть считается так:
30 − 20 = 10 ₽.
Продажная часть считается без повторного вычитания NCD_buy:
(1 010 + 30) − 1 000 − 2 = 38 ₽.
Проверка разложения:
10 + 38 = 48 ₽.
Эти 48 ₽ — проверяемый результат денежного потока и условной раскладки по одной облигации, а не сумма НДФЛ к уплате. В полном брокерском расчёте могут участвовать другие операции и расходы за тот же период. Поэтому итог примера должен совпасть с журналом, но не обязан совпасть со строкой «Удержано».
Что делать со строкой «Удержано»?
Фактически удержанный налог перепишите из отчёта отдельной строкой. Не вычисляйте его как процент от 48 ₽: для этого нужны применимая ставка, совокупная база за период, другие операции и статус налогового агента. Эти данные не входят в закрытый пример.
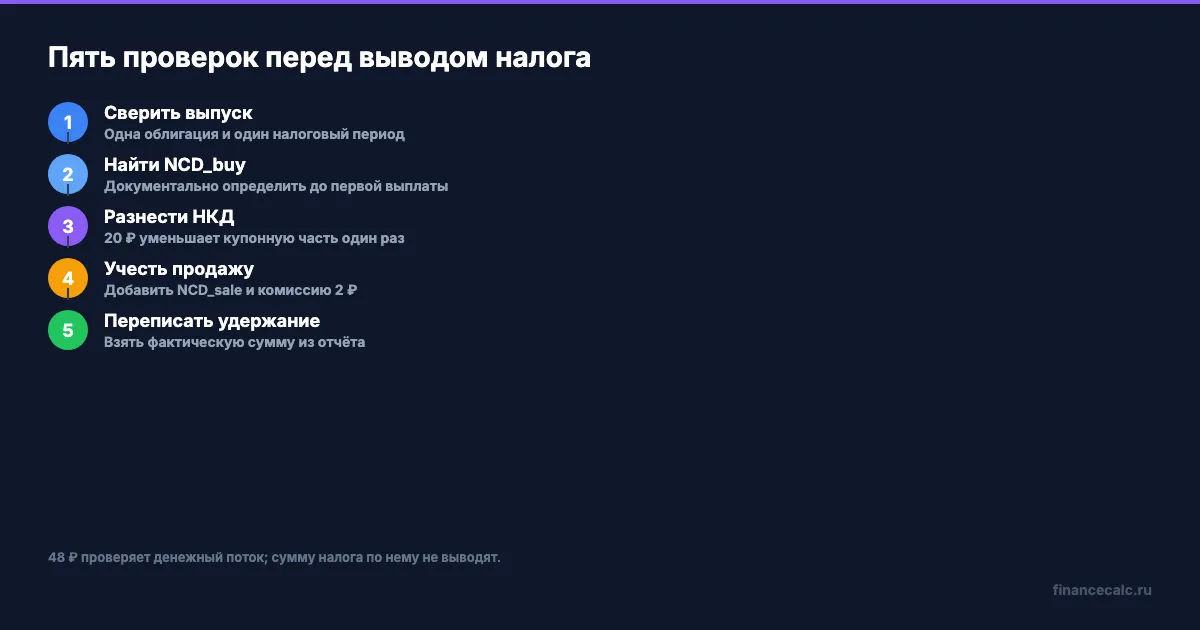
Проверяйте строки в такой последовательности:
- совпадает ли выпуск и количество бумаг;
- видны ли чистые цены,
NCD_buyиNCD_sale; - выполнено ли условие определения
NCD_buyдо первой выплаты; - не вычтен ли
NCD_buyодновременно из купона и расхода при продаже; - включена ли комиссия в подтверждённые расходы;
- совпадает ли фактически удержанный налог с итогом отчёта за период.
Если нужно перепроверить только движение денег, используйте инвестиционный калькулятор. Он поможет сложить купон, поступление от продажи, покупку и комиссию, но не определит налоговую базу и не заменит брокерский налоговый отчёт.
Когда эту схему нельзя применять?
Остановите общий вывод, если в отчёте нет раздельных строк купона, НКД, результата продажи и удержания. Также не используйте пример без подтверждения NCD_buy, если его нельзя определить до выплаты первого купона. Смешение купона с дисконтом, амортизацией, иностранным налоговым агентом или убытком прошлых лет требует отдельной проверки.
Главная ошибка возникает, когда инвестор считает любую сумму при покупке универсальным расходом для всех строк. В нашем неблагоприятном сценарии он вычитает 20 ₽ NCD_buy из купона, ещё раз оставляет эти 20 ₽ в расходе при продаже и совсем не включает 30 ₽ NCD_sale в поступление. Такой журнал одновременно занижает результат и искажает продажную строку.
Безопасный порядок другой: сопоставьте договор или отчёт с документированным НКД, проверьте условие первой выплаты, добавьте фактическое поступление от продажи и комиссию, а сумму удержания возьмите из отчёта. Если нужно назвать именно налог, сначала соберите все базы и ставку за период; по одному денежному результату его не вывести.
Сохраните рядом с отчётом одну запись: покупка, NCD_buy, первый купон, продажа, NCD_sale, комиссия, финансовый результат и удержание. Так две строки брокера превращаются в проверяемый маршрут, а не в повод дважды посчитать один НКД. В вашем отчёте NCD_buy выделен отдельно или спрятан внутри суммы покупки?
Полезные калькуляторы
Тема: Вклады и инвестиции
Все статьи по темеСтатья носит информационный характер и не является рекомендацией к действию. Ознакомьтесь с актуальными условиями на официальных сайтах организаций.
Комментарии
Комментируя, вы соглашаетесь с политикой конфиденциальности ВКонтакте
Похожие статьи
Предоставление бумаг в заём брокеру: где увидеть согласие и вознаграждение
Как по брокерскому договору и отчёту проверить право использовать ценные бумаги в займе, период, ставку, вознаграждение и возврат без смешения с дивидендами и short-позицией.

Чистая и грязная цена облигации: сколько денег реально спишет брокер
Чистая и грязная цена облигации: как прибавить НКД и комиссию, посчитать количество бумаг и заранее оценить сумму списания по заявке.
ОФЗ-ИН защищает не всю доходность: как индексируется номинал и считается купон
Как по конкретному выпуску ОФЗ-ИН разделить базовый и индексированный номинал, фиксированный купон, погашение и цену покупки, чтобы не принять индексацию за гарантированную доходность.