Брокер не удержал налог: как проверить сообщение ФНС и не заплатить дважды
Рассчитай сам
Рассчитайте доход по вкладу с учётом капитализации
Если брокер сообщил, что не смог полностью удержать НДФЛ, не переводите сразу сумму из личного кабинета ФНС. Сначала разложите один налоговый период на четыре строки: налоговая база, исчисленный налог, удержано брокером и уже зачтено или уплачено. Если строки не сходятся, запросите сверку и исправление начисления. Такая сверка сама по себе не переносит срок уплаты из уведомления: отдельно проверьте срок и наличие предусмотренного законом решения об его изменении или приостановлении.
Нормы сверены 15 сентября 2026 года.
Что означает сообщение брокера?
По операциям с ценными бумагами брокер выступает налоговым агентом: он определяет налоговую базу по своим операциям и рассчитывает финансовый результат по правилам для конкретного вида дохода. Поэтому уведомление «налог удержан не полностью» в этой ситуации означает, что расчёт уже появился, а денег для полного удержания в нужный момент не хватило либо закончился договор, через который брокер проводил выплату.
Налоговый агент удерживает сумму из рублёвых денег клиента, которыми располагает на соответствующих брокерских счетах, с учётом остатка на дату удержания. Стоимость бумаг сама по себе не превращается в деньги для такого списания. Налоговую базу и доступный денежный остаток поэтому нужно проверять раздельно.
При невозможности полностью удержать рассчитанный налог брокер сначала проверяет, можно ли сделать это до более ранней из двух границ: через месяц после окончания налогового периода или к дате прекращения последнего договора. Если невозможность удержания связана с прекращением последнего договора, на основании которого агент осуществлял выплату, налоговый агент письменно сообщает налоговому органу о невозможности удержания и сумме задолженности. Это объясняет, почему сообщение брокера может прийти отдельно от налогового уведомления ФНС.
Само сообщение брокера не доказывает, что вся сумма, которую вы видите у ФНС, снова подлежит оплате. Оно подтверждает необходимость сопоставить расчёт агента с периодом, уведомлением и зачислениями.
Какие документы собрать до расчёта?
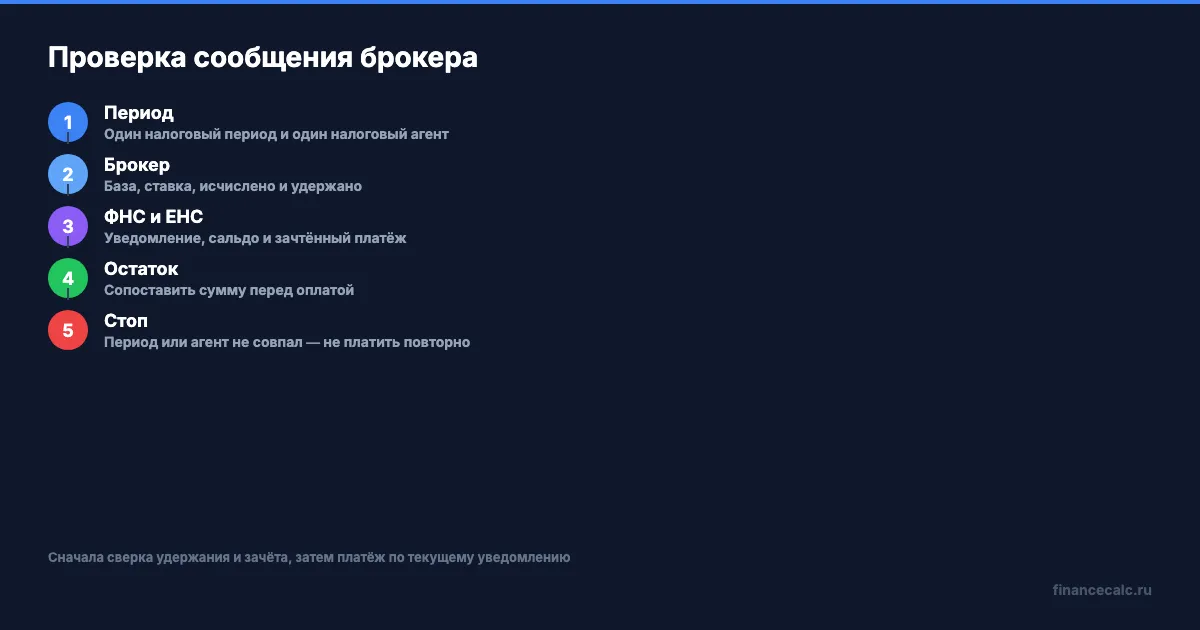
Соберите документы в одной папке и не смешивайте записи разных налоговых агентов:
- Справку или отчёт брокера за нужный налоговый период. Найдите налоговую базу, применённую ставку, исчисленный налог, удержанную сумму и остаток, который брокер считает неудержанным.
- Уведомление ФНС или запись о начислении. Важны налоговый период, источник дохода, сумма и маршрут оплаты, указанный именно для этого начисления.
- Сведения о ЕНС и платежах. В личном кабинете можно проверить состояние ЕНС и запросить справку о сальдо. Если вы уже переводили деньги, сохраните поручение, чек и запись о зачёте.
- Сообщения об исправлении отчёта, возврате или переносе договора. Пока такая операция не завершена, итоговый остаток нельзя считать установленным.
ФНС указывает, что неудержанный налог при передаче соответствующих сведений может попасть в сводное налоговое уведомление. В таком случае ориентиром для оплаты служит само уведомление и его реквизиты, а не короткое сообщение в приложении брокера. Если сумма в уведомлении вызывает сомнения, сначала запросите у брокера подтверждение исходных сведений, затем направьте в налоговую документы для сверки.
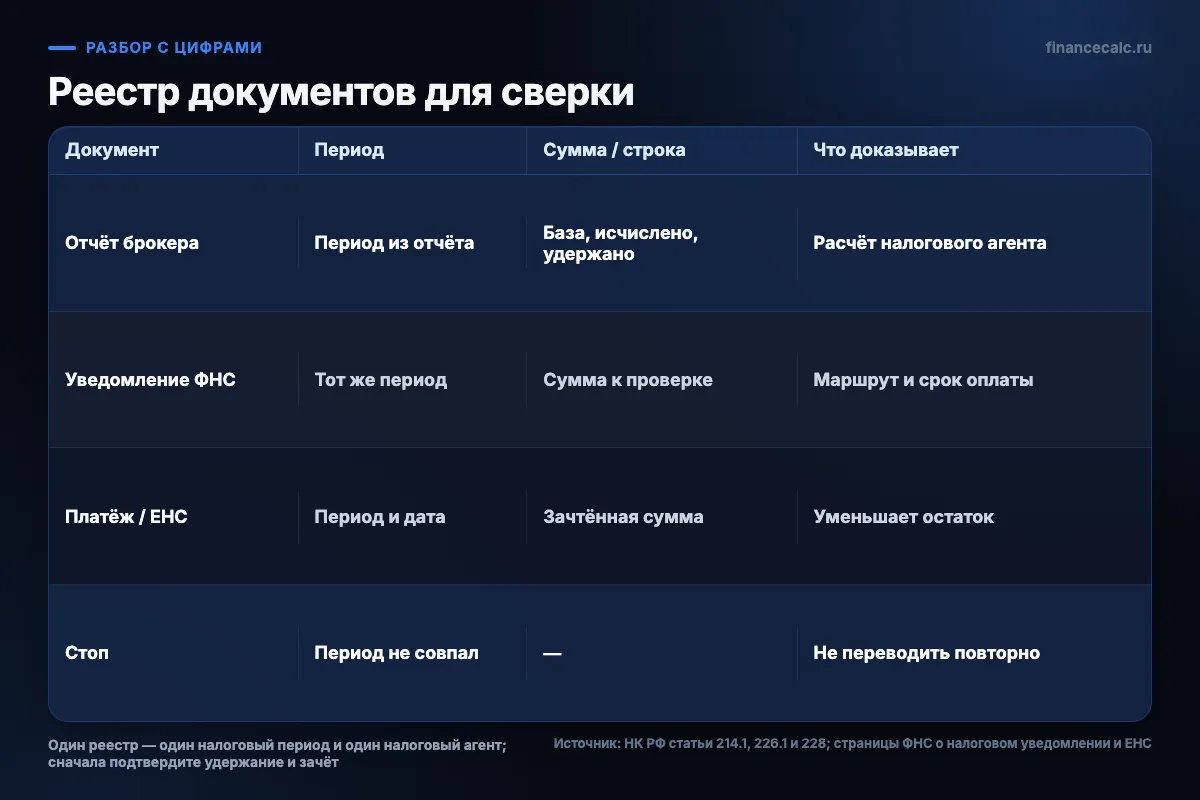
Как собрать расчёт в одну ведомость?
Используйте одну строку для одного налогового периода и одного налогового агента. Если в уведомлении собраны несколько периодов или брокеров, сначала разделите их. Иначе удержание одного агента легко вычесть из начисления другого.
Для каждой строки примените рабочую формулу:
Остаток = налоговая база × применимая ставка − удержано брокером − другие подтверждённые зачёты.
Ставку и налоговую базу берите из документов по вашей операции. Формула не разрешает подставить знакомые 13% ко всему доходу: это только условие учебного примера. Если в отчёте несколько баз, ставок, видов дохода или спорных налоговых лотов, ведите отдельные строки и остановитесь до их подтверждения.
Порядок сверки такой:
- Перепишите из брокерского отчёта период, налоговую базу и исчисленный налог.
- Проверьте, что исчисленный налог согласуется с базой и применимой ставкой.
- Вычтите удержание брокера. Не считайте денежный остаток на счёте удержанным налогом: это только возможность удержания.
- Вычтите другой налог или платёж только после того, как нашли подтверждение его зачёта в этом периоде.
- Сопоставьте остаток с суммой в уведомлении ФНС. Совпадение возможно только при совпадении периода, налогового агента и основания начисления.
Как выглядит расчёт на условных цифрах?
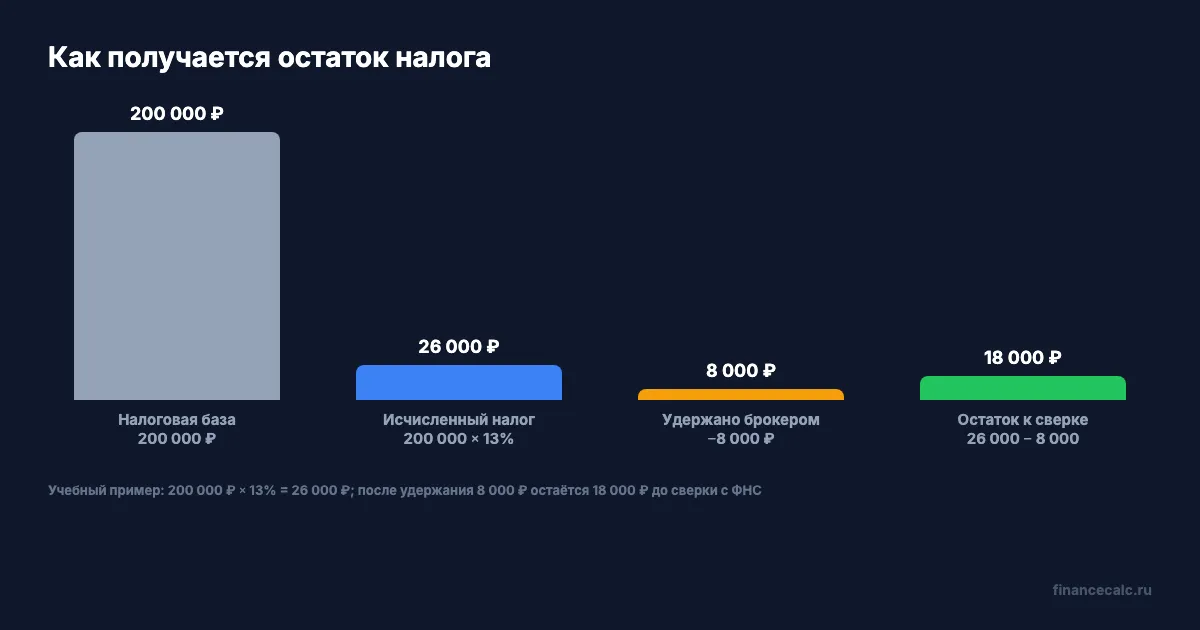
Допустим, в документах указаны налоговая база 200 000 ₽, применимая ставка 13%, удержание брокера 8 000 ₽ и отсутствие других зачётов. Сначала получаем исчисленный налог:
200 000 × 0,13 = 26 000 ₽.
Затем считаем неудержанный остаток:
26 000 − 8 000 = 18 000 ₽.
Если уведомление ФНС содержит 18 000 ₽ за тот же период, а отдельного платежа ещё нет, эта сумма может быть остатком к оплате по указанному в уведомлении маршруту. Если те же 18 000 ₽ уже перечислены и платёж отражён как зачтённый по этому начислению, остаток равен нулю: второй перевод не нужен.
Если же ФНС показывает 26 000 ₽, не делайте вывод, что нужно заплатить большую сумму. В таком случае 8 000 ₽ удержания могли не попасть в начисление, относиться к другому периоду или ждать исправления брокерского отчёта. Сначала получите подтверждение и только потом решайте вопрос об оплате.
Когда перед оплатой нужна письменная сверка?
Запросите письменную сверку, не пропуская срок из уведомления, если выполняется хотя бы одно условие:
- период в отчёте брокера и уведомлении ФНС различается;
- в одной сумме собраны несколько налоговых агентов, но их доли не разделены;
- брокер сообщил об исправлении, возврате или переносе договора;
- ранее внесённый платёж есть в банковской выписке, но не виден как зачтённый по этому начислению;
- спор касается стоимости конкретного налогового лота, налогового резидентства или нестандартного инструмента.
Не подставляйте в такую проверку общий остаток денег на брокерском счёте, оборот по сделкам или сумму комиссий. Они могут понадобиться для восстановления налоговой базы, но не доказывают факт удержания и зачисления налога. Если в отчёте не удаётся связать период, базу, ставку, удержание и платёж с датированными документами, расчёт надо остановить.
Чем эта проверка отличается от сверки брокерского отчёта?
Обычная сверка брокерского отчёта отвечает на вопросы о сделках, комиссиях, позициях и денежных остатках. Здесь эти данные нужны только в той мере, в какой они объясняют налоговую базу и удержание. Главный результат другой: не полный баланс счёта, а доказанный остаток налога после вычета уже удержанного и зачтённого.
Инвестиционный калькулятор доходности может помочь отдельно оценить денежный сценарий, но не определяет, какую часть НДФЛ уже удержал брокер. Для этого нужны отчёт агента, уведомление ФНС и запись о зачёте.
Что делать после сверки?
Если документы сходятся и остаток подтверждён, оплатите именно его по маршруту и сроку из действующего уведомления или инструкции для вашей ситуации. Сохраните платёж и проверьте, что он появился в записи начисления. Не переносите срок из чужого налогового периода: универсальной даты для всех сообщений брокера здесь нет.
Если остаток не сходится, направьте брокеру запрос с периодом, налоговой базой, исчисленным, удержанным и неудержанным налогом. В ФНС приложите уведомление, брокерский документ и подтверждение платежа или зачёта. Не считайте большую сумму доказательством повторного долга: запросите расшифровку, одновременно соблюдая действующий срок уплаты.
В вашем уведомлении совпали период, налоговый агент и уже удержанная сумма — или ФНС показала весь исчисленный налог?
Полезные калькуляторы
Тема: Вклады и инвестиции
Все статьи по темеСтатья носит информационный характер и не является рекомендацией к действию. Ознакомьтесь с актуальными условиями на официальных сайтах организаций.
Комментарии
Комментируя, вы соглашаетесь с политикой конфиденциальности ВКонтакте
Похожие статьи
Иностранная акция не выросла, а в рублях прибыль: как считать налоговую базу
Как для одного уже определённого лота пересчитать покупку, продажу и комиссии в рубли по датам курса, разделить эффект цены и валюты и проверить брокерский отчёт.
Купон и прибыль от продажи облигации: почему брокер считает две разные налоговые строки
Купон и прибыль от продажи облигации: как сверить НКД, результат продажи, комиссию и фактически удержанный налог в брокерском отчёте.
Предоставление бумаг в заём брокеру: где увидеть согласие и вознаграждение
Как по брокерскому договору и отчёту проверить право использовать ценные бумаги в займе, период, ставку, вознаграждение и возврат без смешения с дивидендами и short-позицией.