Иностранная акция не выросла, а в рублях прибыль: как считать налоговую базу
Рассчитай сам
Рассчитайте доход по вкладу с учётом капитализации
Если иностранная акция не изменилась в долларах, это не означает нулевой результат в рублях: в закрытой учебной модели 10 бумаг по 100 USD дают 9 500 ₽ до налога при росте курса с 90 до 100 ₽ за доллар и комиссиях 500 ₽. Это только способ проверить один уже определённый лот по документам; ставки, налоговый режим и статус брокера нужно сверить отдельно.
Нормы НК РФ и разъяснения ФНС сверены 15 сентября 2026 года. Курсы на даты вашей сделки берите из архива Банка России и сверяйте с отчётом брокера.
С чего начать, если лот уже определён?
Эта статья начинается после выбора лота. Не нужно решать, какая покупка списывается первой, распределять частичную продажу между лотами или восстанавливать наследственную стоимость. Возьмите один лот и выпишите его количество, цену и дату покупки, цену и дату продажи, валюту расчёта и каждую комиссию. Если эти строки нельзя связать с документами, расчёт останавливается.
По статье 214.1 НК РФ финансовый результат — это доходы от операций за вычетом соответствующих расходов, а документированные расходы включают покупку, реализацию и комиссии. На практике поэтому недостаточно взять только валютную цену акции. Сначала нужно получить рублёвую стоимость дохода и рублёвую стоимость расхода по применимым датам, а затем вычесть подтверждённые затраты.
Такой порядок отличается от ответа на вопрос, какой лот выберет брокер. Здесь лот уже задан, а задача состоит в том, чтобы воспроизвести его строку в отчёте и увидеть, откуда взялся рублёвый результат.
Как выбрать дату и курс для покупки и продажи?
ФНС указывает: доходы и расходы по операциям с ценными бумагами в иностранной валюте пересчитываются в рубли по официальному курсу ЦБ РФ на дату фактического получения дохода или осуществления расхода, если глава 23 НК РФ не устанавливает иное. Значит, для покупки и продажи нужны разные входы, если даты и курсы различаются.
Страница Банка России даёт официальный курс на заданную дату, поэтому для закрытого расчёта нужен исторический курс даты операции, а не сегодняшняя котировка. В реестре сохраните дату, валюту, источник курса и то, как эта величина попала в отчёт брокера. Не подставляйте текущий курс только потому, что он удобнее найден в приложении, и не превращайте его в прогноз будущего результата.
Если отчёт брокера показывает отдельную дату конвертации или собственный курс, сначала выясните, какое правило применено к этой строке. Исторический курс ЦБ и значение в отчёте должны быть сопоставлены, но не заменяют друг друга механически.
Как отделить эффект цены от эффекта курса?
Для одной сделки удобно вести две строки результата. Общая проверка выглядит так: рублёвый доход от продажи минус рублёвый расход на покупку минус документированные комиссии. Затем этот итог можно разложить аналитически: одна часть объясняется изменением цены акции при курсе покупки, другая — изменением курса при цене продажи. Это не две самостоятельные налоговые базы, а способ понять, почему рублёвый результат отличается от валютного.
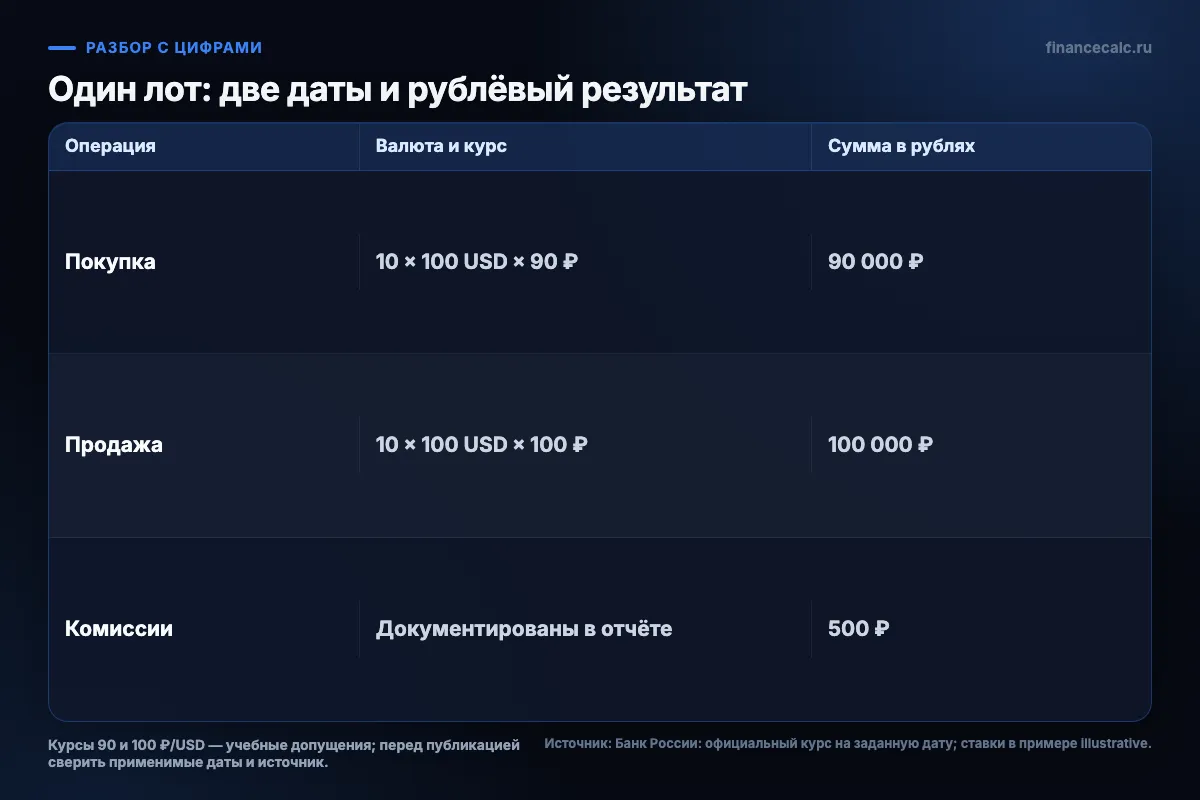
В учебном примере один лот состоит из 10 акций. Цена покупки и продажи одинаковая: 100 USD. Условный курс на покупке — 90 ₽/USD, на продаже — 100 ₽/USD. Комиссии за обе операции вместе составляют 500 ₽.
10 × 100 × 90 = 90 000 ₽.
Это рублёвая стоимость покупки. Продажа по той же цене в долларах, но при другом курсе даёт:
10 × 100 × 100 = 100 000 ₽.
Теперь разложим разницу до комиссий. Эффект цены равен нулю, потому что цена акции не изменилась:
Price component = 10 × (100 − 100) × 90 = 0 ₽.
Эффект курса равен:
FX component = 10 × 100 × (100 − 90) = 10 000 ₽.
Проверка общей строки даёт:
100 000 − 90 000 − 500 = 9 500 ₽.
При условных 13% можно только показать механику умножения: 9 500 × 13 / 100 = 1 235 ₽. Это не текущая ставка, не обещание суммы к уплате и не замена расчёту по всем доходам, вычетам и операциям за налоговый период. Все курсы и 13% в примере — допущения, а не текущие котировки или универсальное правило.
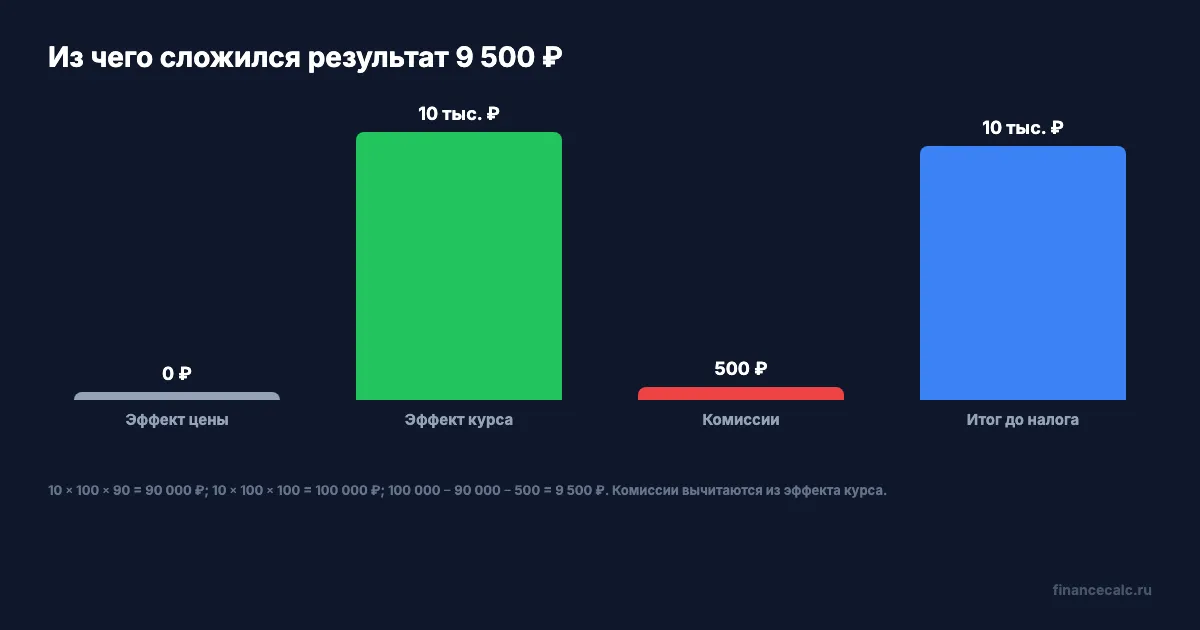
Если цена акции всё-таки изменилась, формулы остаются проверочными. Компонент цены считают как количество, умноженное на разницу цен продажи и покупки и курс покупки. Компонент курса считают как количество, умноженное на цену продажи и разницу курсов продажи и покупки. Сумма этих частей за вычетом комиссий должна совпасть с рублёвым результатом. Не приписывайте такому разложению самостоятельный юридический статус: оно нужно для сверки и объяснения результата.
Почему 9 500 ₽ ещё не равны налогу?
9 500 ₽ в этом примере — финансовый результат до налога, а не обещание, что налоговая база всегда равна этой сумме. Статья 214.1 связывает налоговую базу с положительным финансовым результатом по соответствующей совокупности операций за налоговый период. Поэтому один закрытый лот помогает проверить арифметику, но не показывает автоматически итог по другим бумагам, категориям и убыткам.
Отдельно проверьте, кто рассчитывает и удерживает налог. Статья 226.1 называет брокера или доверительного управляющего налоговым агентом для операций по соответствующему договору, но этот статус и порядок удержания нужно проверить по документам. В той же логике расходы, которые возникли вне текущего договора или не попали в отчёт, нельзя молча добавлять в итог без подтверждений.
Условные 13% в примере специально оставлены рядом с пометкой «иллюстрация». Нельзя переносить их на любую сумму: фактическая ставка зависит от применимых правил и совокупности налоговых баз, а при невозможности удержания меняется и маршрут действий.
Нужно ли заново считать продажу, если потом обменяли валюту?
Обмен уже полученной валюты на рубли не превращает продажу акции в новую продажу бумаги: это отдельную операцию нужно разобрать по её документам и правилу, а не добавлять второй раз к stock ledger. В расчёте одной акции зафиксируйте момент продажи бумаги и не смешивайте его с последующим движением денег на валютном или банковском счёте.
Это не означает, что обмен валюты можно игнорировать. Если для него возникает самостоятельный вопрос о доходе, расходе или документах, его рассматривают отдельно. Без governing rule нельзя объявлять второй tax event, но и переносить вывод по акции на обмен денежных средств тоже нельзя.
Если брокер не является российским налоговым агентом, у бумаги особый режим, были дивиденды или иностранное удержание, остановите упрощённую формулу и проверьте отдельный порядок. В такую проверку также входят договор с брокером, сведения о налоговом резидентстве, treaty relief и документы о фактически удержанном за рубежом налоге.
Что проверить в отчёте брокера перед итогом?
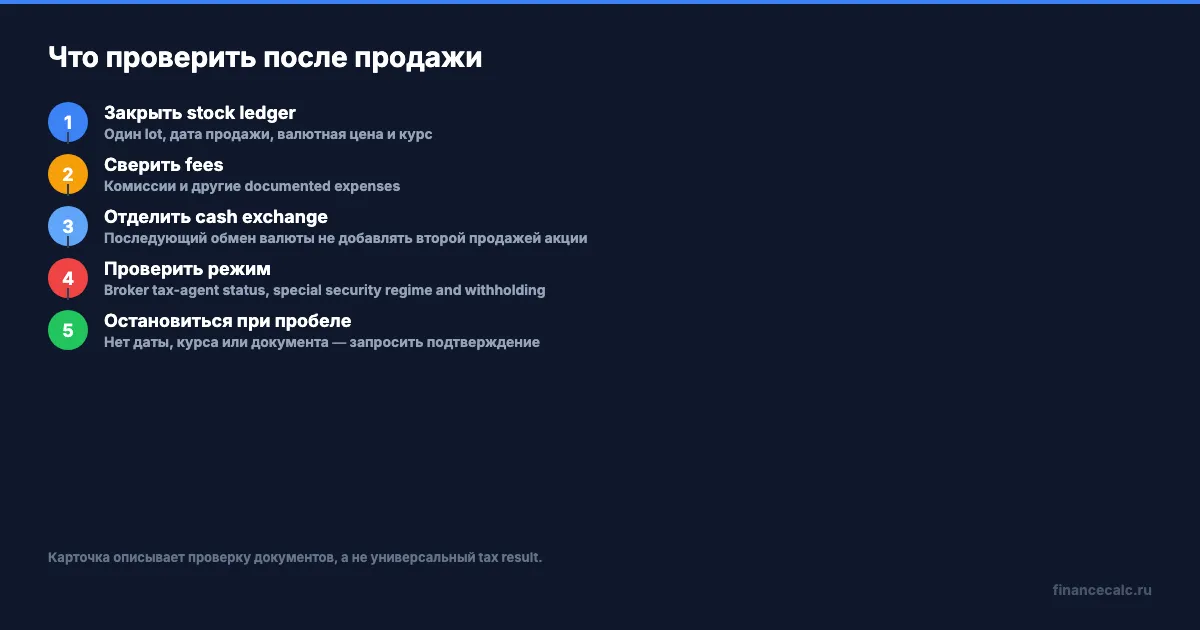
Сведите проверку в один короткий реестр:
- один и тот же lot, количество и даты покупки/продажи;
- валютная цена каждой операции и применённый курс в рублях;
- комиссия при покупке, комиссия при продаже и другие строки расходов;
- документ, по которому курс и расход можно воспроизвести;
- статус брокера как налогового агента и наличие специального режима у бумаги;
- отдельные дивиденды, иностранное удержание, договор и возможные treaty documents.
Если отсутствует дата, источник курса, строка комиссии или подтверждение одного лота, безопасный результат — список недостающих документов, а не новая цифра. Инвестиционный калькулятор может помочь проверить арифметику сценария, но он не определяет налоговый режим, не выбирает применимый курс и не заменяет брокерский отчёт.
Итог для этого reader job простой: одинаковая цена в иностранной валюте не гарантирует нулевой результат в рублях. Сначала переведите purchase, sale и fees по применимым датам, затем отделите эффект цены от эффекта курса, а уже после этого проверяйте совокупность операций, ставку и статус налогового агента.
В вашем брокерском отчёте отдельно видны дата каждой сделки, курс, комиссии и статус налогового агента?
Полезные калькуляторы
Тема: Вклады и инвестиции
Все статьи по темеСтатья носит информационный характер и не является рекомендацией к действию. Ознакомьтесь с актуальными условиями на официальных сайтах организаций.
Комментарии
Комментируя, вы соглашаетесь с политикой конфиденциальности ВКонтакте
Похожие статьи
Купон и прибыль от продажи облигации: почему брокер считает две разные налоговые строки
Купон и прибыль от продажи облигации: как сверить НКД, результат продажи, комиссию и фактически удержанный налог в брокерском отчёте.
Предоставление бумаг в заём брокеру: где увидеть согласие и вознаграждение
Как по брокерскому договору и отчёту проверить право использовать ценные бумаги в займе, период, ставку, вознаграждение и возврат без смешения с дивидендами и short-позицией.
ОФЗ-ИН защищает не всю доходность: как индексируется номинал и считается купон
Как по конкретному выпуску ОФЗ-ИН разделить базовый и индексированный номинал, фиксированный купон, погашение и цену покупки, чтобы не принять индексацию за гарантированную доходность.