ИП потерял право на патент: какой режим пересчитает доходы с начала срока
Рассчитай сам
Рассчитайте зарплату на руки и все налоги
Если ИП потерял право на патент в середине срока, прошлые доходы пересчитывает fallback-режим, а не ПСН только за месяцы после нарушения. По статье 346.45 НК РФ переход считается с начала налогового периода, на который выдан патент. При нескольких патентах смотрят на самую раннюю дату начала того патента, который ещё действовал в день утраты.
Ниже соберём рабочий реестр: основание и дату утраты, fallback-режим, патенты, доходы, авансы, стоимость патента и заявление в ФНС. Данные сверены 15 сентября 2026 года; перед отправкой документов редакцию нормы и форму нужно открыть заново.
Почему ИП теряет право на ПСН?
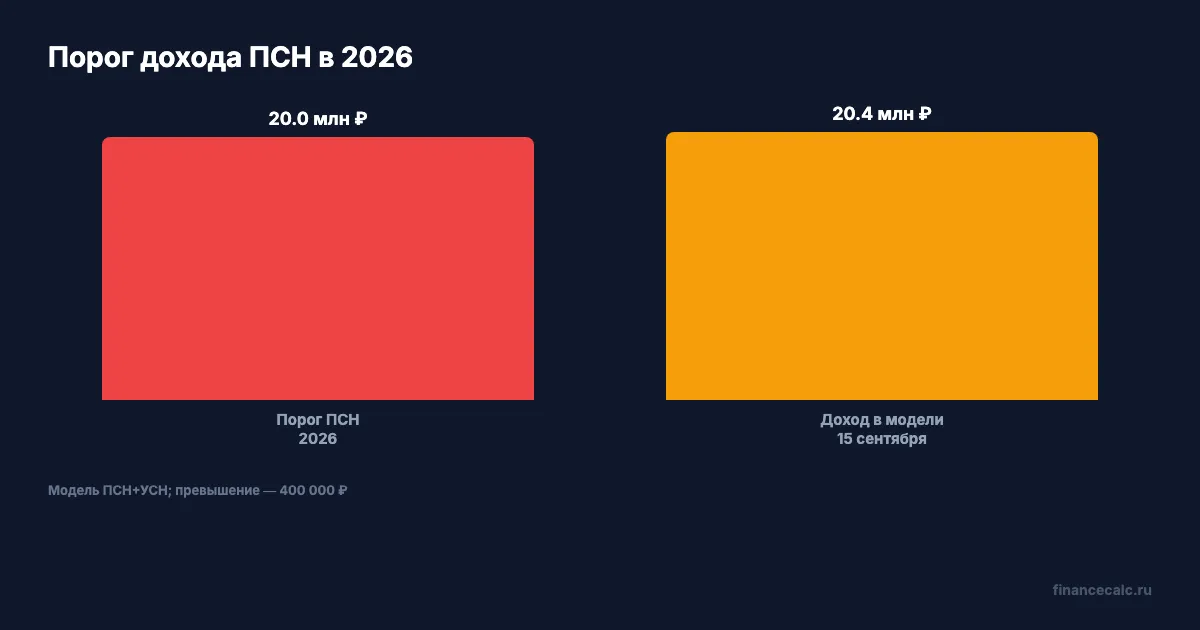
В 2026 году предел для ПСН — 20 млн ₽: ФНС учитывает доходы за 2025 год или с начала 2026 года по всем видам деятельности на патенте. Если ИП совмещает ПСН и УСН, в проверку лимита попадают доходы по обоим режимам. Снижение до 15 млн ₽ относится к периоду 2027 года, поэтому эту цифру нельзя подставлять в расчёт за 2026 год.
Есть и другие основания утраты права:
- средняя численность наёмных работников по патентной деятельности превысила 15 человек;
- деятельность или параметры бизнеса перестали соответствовать требованиям статьи 346.43 НК РФ;
- в рознице продан товар, который не относится к розничной торговле по правилам этой статьи.
Само по себе опоздание с оплатой патента не является основанием утраты ПСН.
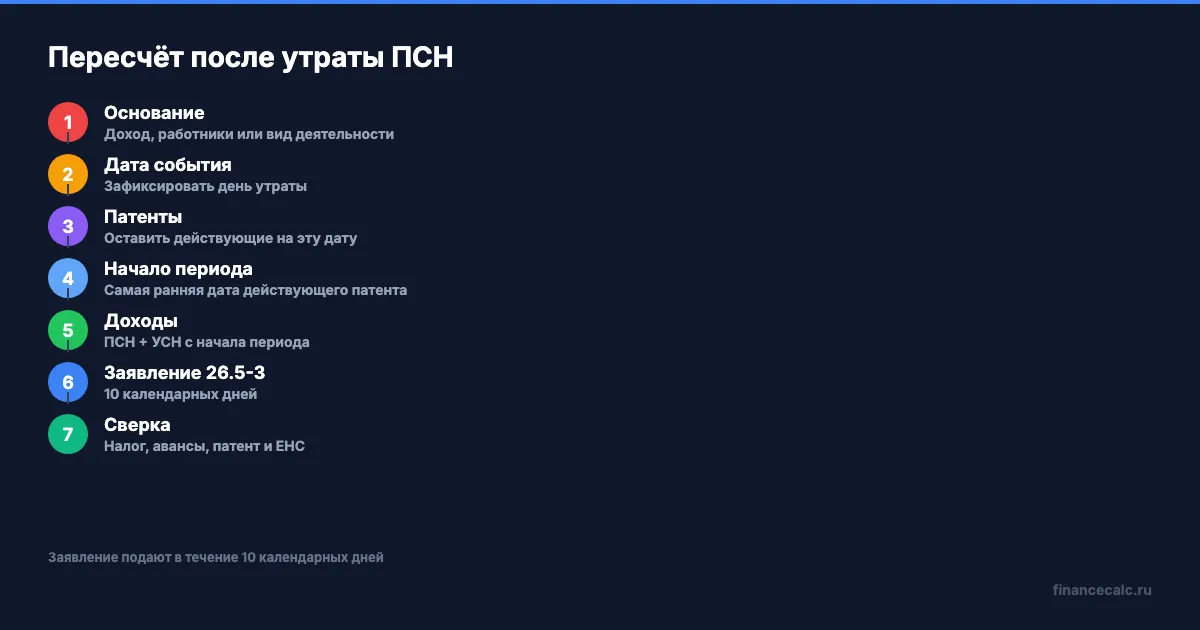
Сначала зафиксируйте именно основание. Дата, когда ИП заметил проблему в учёте, может отличаться от даты события, из-за которого право на ПСН утрачено.
С какой даты начинать налоговый пересчёт?
Дата события нужна для заявления, но не всегда задаёт начало налогового расчёта. Если патент выдан с 1 января по 31 декабря 2026 года, а основание утраты возникло 15 сентября, fallback-режим применяется с 1 января. Пересчитать только сентябрь, октябрь, ноябрь и декабрь недостаточно.
Fallback-режим — это режим, на который ИП возвращается после утраты права на ПСН. Если предприниматель уже совмещал патент с УСН, доходы патентной деятельности включаются в пересчёт УСН с начала действия патента. Если УСН не применялась, нужно проверить переход на общий режим и связанные с ним обязанности.
При нескольких патентах берите не все когда-либо выданные документы, а патенты, действующие на дату события. Например, первый патент закончился 31 марта, второй действует с 1 апреля, а утрата произошла внутри второго периода. В таком случае ориентиром для пересчёта будет 1 апреля. Истёкший первый патент сам по себе не создаёт новую утрату права.
Какие данные собрать для пересчёта?
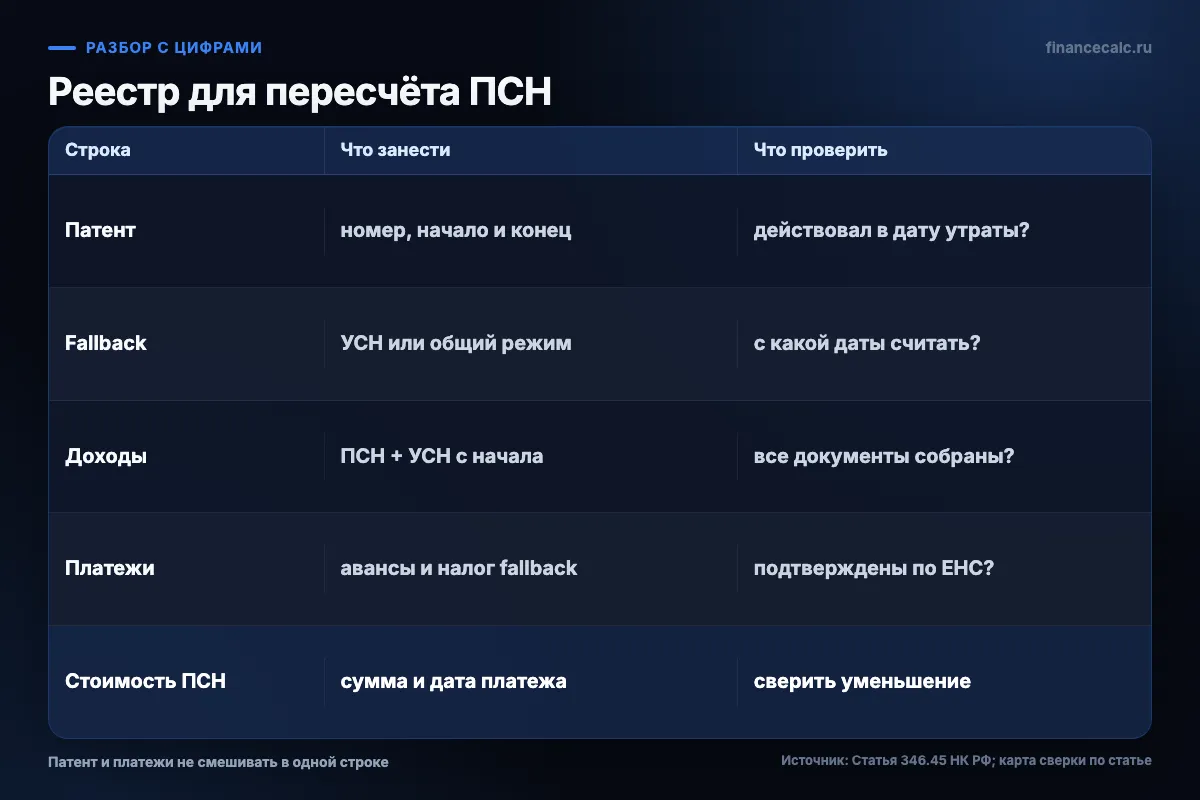
Один лист или файл разделите на отдельные строки. Так видно, откуда взялась дата и почему одна сумма попала в расчёт, а другая осталась за его пределами.
- Основание и дата события. Запишите, что именно произошло: превышение дохода или численности либо нарушение требований к деятельности.
- Все действующие патенты. Укажите номер, вид деятельности, начало и конец действия. Отдельно отметьте, какой патент действовал в день утраты.
- Fallback-режим. Зафиксируйте УСН или общий режим. Для УСН укажите объект: «доходы» либо «доходы минус расходы».
- Доходы и расходы. Соберите данные с начала периода пересчёта. При совмещении ПСН и УСН не оставляйте доход патентной деятельности в отдельной «патентной корзине».
- Платежи. Разнесите авансы и платежи по fallback-режиму, стоимость патента и операции по ЕНС, то есть единому налоговому счёту.
Формула выглядит так: налог по fallback-режиму = расчёт по выбранному режиму на релевантные доходы и расходы с начала периода. Затем определите сумму к сверке: налог по fallback-режиму минус подтверждённые авансы и платежи по этому же режиму.
Стоимость патента не прячьте внутри авансов. Статья 346.45 НК РФ предусматривает уменьшение налога по выбранному режиму на налог, уплаченный в связи с ПСН за этот налоговый период. Это не обещание автоматического возврата всей стоимости: дату платежа, сумму, период и отражение операции в ЕНС проверяйте отдельной строкой.
Как выглядит пересчёт на примере?
Возьмём закрытую модель. Патент действует с 1 января по 31 декабря 2026 года, ИП одновременно применяет УСН. К 15 сентября доходы по ПСН и УСН в сумме достигли 20 400 000 ₽, иных оснований утраты нет. ИП подаёт заявление 20 сентября и располагает реестром доходов, авансов УСН и платежей по патенту.
Сначала проверяем само превышение:
20 400 000 − 20 000 000 = 400 000 ₽.
Это модельная разница над порогом, а не готовая сумма налога. Датой события считаем 15 сентября, но начало fallback-периода — 1 января. Поэтому в реестр УСН попадают данные с 1 января, а не только операции после превышения. Итоговый налог без фактических расходов, объекта УСН, авансов и состояния ЕНС считать нельзя.
Практическая последовательность такая: сначала собрать доходы и расходы с начала периода, потом рассчитать налог по fallback-режиму, вычесть подтверждённые платежи этого режима и отдельной строкой сверить уплаченную стоимость патента. Если в карточке ЕНС отражена другая сумма, запросите расшифровку, а не заменяйте её предположением о возврате.
Как подать заявление об утрате права?
В 2026 году используйте актуальный бланк формы 26.5-3, который ФНС обозначает также как КНД 1150025. Заявление подают в течение 10 календарных дней со дня события, ставшего основанием утраты права. В заявлении указывают реквизиты патентов, срок действия которых ещё не истёк на дату подачи.
Для модели выше 20 сентября укладывается в десятидневное окно после 15 сентября. Сохраните отправленный файл, квитанцию о приёме и ответ налогового органа. Одна отправка без подтверждения статуса не доказывает, что сведения приняты и режим в учёте изменён.
Если срок пропущен, не объявляйте ситуацию безнадёжной и не считайте её безопасной. Проверьте текущую процедуру в ФНС и попросите подтвердить, какие декларации, авансы и обязанности возникли с начала периода. Форма сообщает об утрате права, но не подставляет за ИП расходы, платежи и данные по нескольким патентам.
Что произойдёт при пересчёте только с даты превышения?
Риск видно на типичной ошибке: ИП на ПСН и УСН превысил лимит в сентябре 2026 года, пересчитал только сентябрь–декабрь и подал заявление через месяц. В таком реестре нет начала года как даты fallback, пропущено десятидневное окно, а доходы двух режимов могут оказаться разделены неправильно. Такой результат способен занизить налог, но точную сумму нельзя назвать без полного набора доходов, расходов и платежей.
Если основание утраты не подтверждено, не пересчитывайте патент по одному подозрению в учёте. Сначала сверяйте лимит, численность, вид деятельности, сроки патентов и платежи. Для отдельной проверки НДФЛ при общем режиме можно использовать калькулятор НДФЛ, но он не выбирает fallback-режим и не заменяет заявление в ФНС.
Перед отправкой проверьте пять отметок: основание, дату события, самую раннюю дату действующего патента, реестр доходов с начала периода и статус формы 26.5-3. Подписывайтесь на Financecalc, если хотите разбирать налоговые правила через такие проверяемые реестры, а не по одной цифре из уведомления.
В вашем случае сложнее всего определить дату начала пересчёта, собрать доходы двух режимов или сверить стоимость патента в ЕНС?
Полезные калькуляторы
Тема: Налоги и зарплата
Все статьи по темеСтатья носит информационный характер и не является рекомендацией к действию. Ознакомьтесь с актуальными условиями на официальных сайтах организаций.
Комментарии
Комментируя, вы соглашаетесь с политикой конфиденциальности ВКонтакте
Похожие статьи
953 ИП с НДС: почему 30 могут перейти на УСН, а 923 только меняют объект
На примере ФНС по Омской области разбираем переходный режим: 953 ИП, 30 на ОСНО и 923 на УСН после лимита 20 млн ₽.
ИП не заплатил 57 390 ₽ взносов: почему УСН все равно можно уменьшить
ФНС разъяснила: ИП на УСН доходы и ПСН в 2026 году могут уменьшать налог на фиксированные взносы 57 390 ₽ даже до фактической уплаты.
ИП на патенте 21 млн ₽: почему 1 июня 2026 решает УСН задним числом
Как ИП, слетевшему с патента из-за лимита 20 млн ₽, перейти на УСН с 1 января 2026 года и где ловушка в уведомлении.