Накопления 600 000 ₽ 2026: 2 222 ₽ пожизненно или 5 000 ₽ на 10 лет — выбор
Рассчитай сам
Узнайте размер будущей пенсии по вашим баллам
Пенсионные накопления 600 000 ₽ при 15 годах стажа и 30 баллах можно получать двумя способами: пожизненно как накопительную пенсию — 2 222,22 ₽ в месяц по расчётному периоду 270 месяцев, действующему в 2026 году, или срочной выплатой на выбранный срок не короче 120 месяцев — 5 000 ₽ в месяц за 10 лет. Срочная выплата положена только той части накоплений, которую сформировали дополнительные взносы, софинансирование или маткапитал.
Нормы и суммы сверены 15 сентября 2026 года по странице СФР о видах выплат пенсионных накоплений и странице о выплатах правопреемникам.
Откуда берутся 2 222 ₽ и 5 000 ₽?
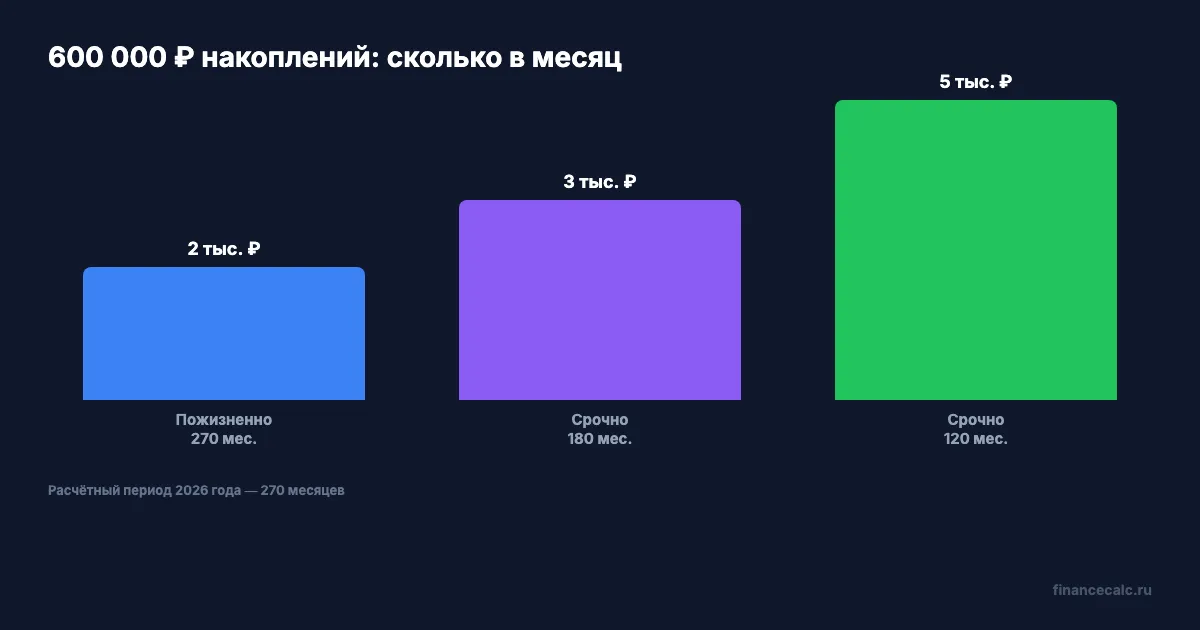
Накопительная пенсия считается делением суммы накоплений на расчётный период: 600 000 / 270 = 2 222,22 ₽ в месяц. Период 270 месяцев установлен на 2026 год; выплата идёт пожизненно, даже когда сумма на счёте формально «закончилась».
Срочная выплата делится на число месяцев, которое выбирает сам получатель, но не меньше 120. На 10 лет: 600 000 / 120 = 5 000 ₽ в месяц. На 15 лет: 600 000 / 180 = 3 333,33 ₽. Чем длиннее срок, тем меньше платёж и тем дольше деньги остаются под инвестированием.
Оба варианта требуют одного и того же: возраста 55 лет у женщин и 60 у мужчин, 15 лет страхового стажа и 30 баллов. Если накопительная пенсия оказалась бы 10% прожиточного минимума пенсионера или меньше — при 16 288 ₽ это 16 288 × 10% = 1 628,80 ₽, — накопления выдают единовременно. Порог в сумме: 1 628,80 × 270 = 439 776 ₽; у 600 000 ₽ он превышен, поэтому единовременная выплата здесь недоступна.
Кому доступна срочная выплата?
Срочную выплату назначают только из накоплений, сформированных дополнительными страховыми взносами, взносами работодателя в их пользу, средствами софинансирования и маткапиталом, направленным на пенсию, вместе с доходом от их инвестирования. Взносы работодателя, которые шли на накопительную часть по обычному тарифу, в срочную выплату не входят: их получают только пожизненно.
Проще говоря, если человек никогда не делал добровольных взносов и не переводил маткапитал на пенсию, выбора нет — только накопительная пенсия. Если накопления смешанные, срочной выплатой заберут лишь добровольную часть, а остальное всё равно пойдёт пожизненно.
Состав накоплений виден в выписке из лицевого счёта на Госуслугах или в справке НПФ. Прикинуть, как сумма растёт при инвестировании, можно на калькуляторе сложного процента, а свою страховую пенсию — на пенсионном калькуляторе.
А вы бы взяли 5 000 ₽ десять лет с остатком для семьи или 2 222 ₽ пожизненно в расчёте прожить дольше 22 лет?
Что с остатком, если получатель умер?
Здесь варианты расходятся сильнее всего. При срочной выплате невыплаченный остаток переходит правопреемникам. Допустим, выплата назначена на 120 месяцев, а человек умер через 5 лет: получено 5 000 × 60 = 300 000 ₽, остаток 600 000 − 300 000 = 300 000 ₽ выплатят наследникам по заявлению в течение 6 месяцев.
При накопительной пенсии после её назначения остаток правопреемникам не выплачивается: за те же 5 лет получено 2 222,22 × 60 = 133 333,20 ₽, и больше семья не получит ничего. Пожизненный вариант окупается при долгой жизни: 600 000 ₽ «возвращаются» через 270 месяцев, то есть через 22,5 года выплат, а дальше идёт чистый плюс.
На наш взгляд, для смешанных накоплений разумно сравнить два числа: сколько лет вы рассчитываете получать выплату и есть ли кому передать остаток. Как правопреемники получают деньги и что меняет заявление о распределении, описано в статье о наследовании пенсионных накоплений.
Как выбрать: три вопроса
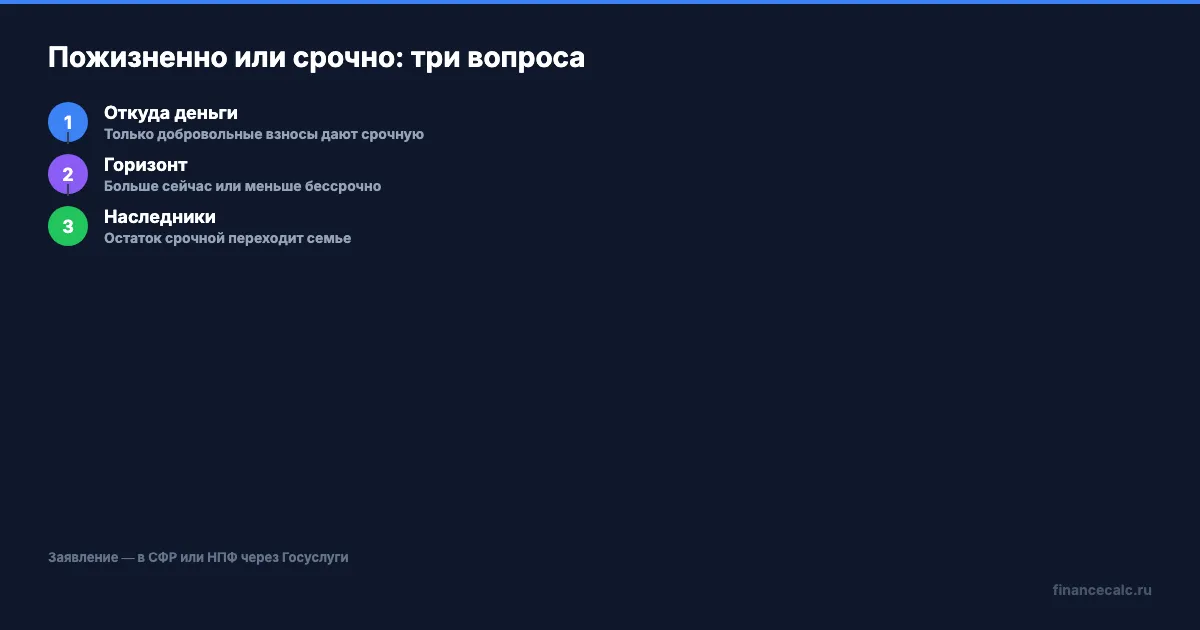
Первый — откуда накопления. Только взносы работодателя по обычному тарифу означают пожизненную пенсию без альтернативы. Второй — горизонт: при срочной выплате сумма больше, но конечна; при пожизненной — меньше, но бессрочна. Третий — наследники: срочная оставляет остаток, пожизненная — нет.
Заявление о выбранном виде выплаты подают в СФР или НПФ, где лежат накопления, через Госуслуги или лично. Сравнение с переводом накоплений в программу долгосрочных сбережений — в материале о накопительной пенсии и ПДС.
Частые вопросы
Сколько составит накопительная пенсия из 600 000 ₽?
600 000 / 270 = 2 222,22 ₽ в месяц по расчётному периоду 2026 года, пожизненно.
Сколько даст срочная выплата?
На 120 месяцев — 5 000 ₽ в месяц, на 180 месяцев — 3 333,33 ₽. Срок не может быть короче 120 месяцев.
Кому положена срочная выплата?
Тем, чьи накопления сформированы дополнительными взносами, софинансированием или маткапиталом. Взносы работодателя по обычному тарифу идут только в пожизненную пенсию.
Передаётся ли остаток наследникам?
При срочной выплате — да, невыплаченный остаток переходит правопреемникам по заявлению в течение 6 месяцев. При накопительной пенсии после назначения — нет.
Можно ли получить 600 000 ₽ сразу?
Нет. Единовременная выплата положена, если накопительная пенсия была бы не больше 1 628,80 ₽ в месяц, то есть при накоплениях до 439 776 ₽.
Из каких взносов сформированы ваши накопления и какой вид выплаты вам предложили в СФР или НПФ?
Полезные калькуляторы
Тема: Пенсия
Все статьи по темеСтатья носит информационный характер и не является рекомендацией к действию. Ознакомьтесь с актуальными условиями на официальных сайтах организаций.
Комментарии
Комментируя, вы соглашаетесь с политикой конфиденциальности ВКонтакте
Похожие статьи
Взносы за жену-домохозяйку 2026: год стажа за 71 525,52 ₽, но не больше 7,5 лет
Закон разрешает платить добровольные пенсионные взносы за другого человека: минимум за год стажа в 2026 году — 71 525,52 ₽ и 1,09 балла, максимум 572 204,16 ₽. Но купленный стаж не может превышать половину требуемого — 7,5 лет. Расчёт для жены со стажем 9 лет и когда покупка не спасёт.
Группу снизили со II на III: минус 5 669,56 ₽ в месяц — но не со дня МСЭ
На сколько уменьшатся фиксированная выплата и ЕДВ, если при переосвидетельствовании вместо II группы инвалидности установили III, и с какого числа СФР пересчитает выплаты. Расчёт по размерам 2026 года и пример с датами.
Вдова с ребёнком до 14 лет 2026: пенсия по кормильцу в 35 лет — если не работать
Супругу, который не работает и ухаживает за ребёнком умершего младше 14 лет, страховая пенсия по потере кормильца положена в любом возрасте. Формула 2026 года: баллы умершего × 156,76 ₽ + 4 792,35 ₽, примеры при 40, 60 и 90 баллах, доплата до 16 288 ₽ и что меняется в 14 лет ребёнка.