Субординированная облигация: когда долг банка перед инвестором могут списать до банкротства
Рассчитай сам
Рассчитайте доход по вкладу с учётом капитализации
Субординированная облигация может потерять статус обычного долга ещё до банкротства эмитента, если в решении о выпуске предусмотрено поглощение убытков: списание обязательства, конвертация в акции или их сочетание при событии-триггере. Поэтому сначала нужно прочитать документы выпуска и посчитать последствия триггера, а уже потом оценивать очередь кредиторов.
Почему субординация — не только место в очереди?
Субординация описывает положение требования относительно других кредиторов. Но у облигации, которую банк привлекает как инструмент капитала, есть ещё один слой риска: договор может заранее определить, как бумага участвует в покрытии убытков банка. Это и есть loss absorption, или договорное поглощение убытков.
Положение Банка России № 646-П относится к методике определения капитала кредитных организаций, поэтому его конкретные триггеры нельзя переносить на любую корпоративную субординированную облигацию. Если эмитент не является кредитной организацией или выпуск не связан с банковским капиталом, ищите другое применимое регулирование и не подставляйте знакомую формулу.
В разъяснении по Положению № 646-П Банк России перечисляет четыре договорных варианта: только списание, только мена требований в акции, одновременное списание и мена, а также списание и/или мена по условиям договора. Значит, слово «субординированная» само по себе не отвечает на главный вопрос владельца: останется ли денежное требование после события.
Что найти в документах выпуска до расчёта?
Соберите решение о выпуске, проспект при его наличии, актуальные изменения, ISIN и сведения об эмитенте. Не начинайте с рекламной доходности или карточки брокера: для этой задачи важен текст, который описывает права по конкретной бумаге.
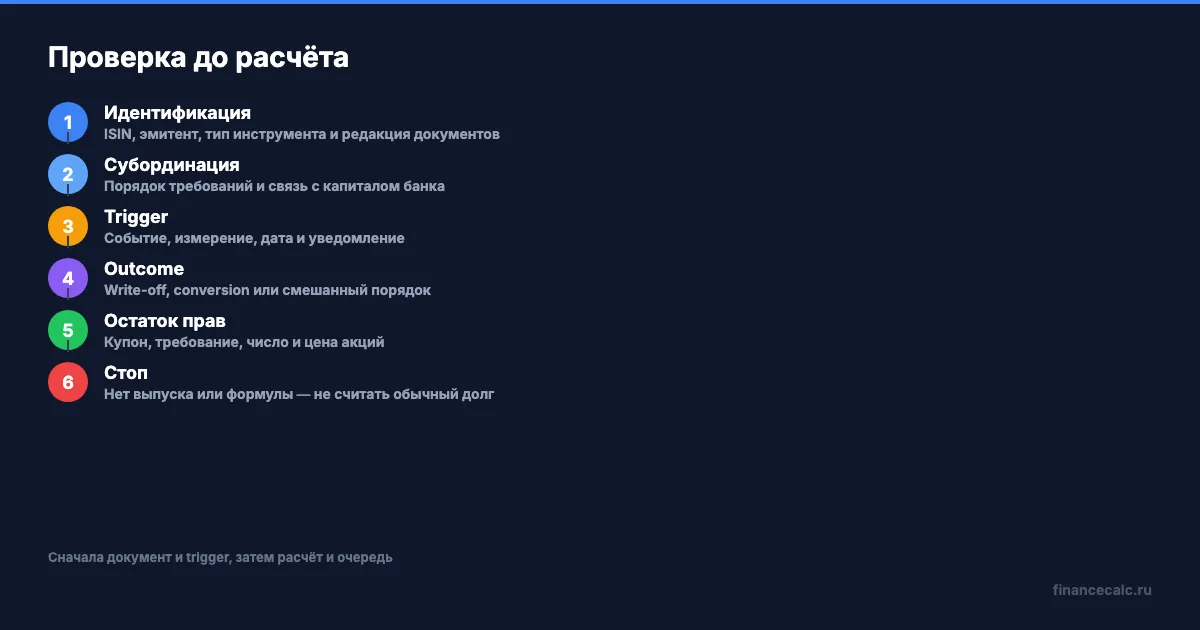
Проверьте шесть блоков.
-
Тип инструмента. Запишите, является ли эмитент банком или другой кредитной организацией, включается ли выпуск в расчёт капитала и какое положение названо основанием. Отдельно отметьте валюту, дату выпуска и редакцию документов.
-
Порядок субординации. Найдите, чьи требования имеют приоритет, какие требования стоят ниже и что происходит с бессрочным или иным специальным инструментом. Это только один блок проверки, а не ответ на вопрос о списании.
-
Событие-триггер. Банк России отдельно различает количественное и качественное событие-триггер; формулировку, способ измерения, дату фиксации и порядок уведомления нужно найти в конкретных документах выпуска. Не переносите порог из чужой облигации или из выпуска банка с другим статусом.
-
Последствие. Ищите глаголы «списывается», «подлежит конвертации», «может быть списано» и связанные с ними условия. Разница между обязательным действием и правом выбрать механизм меняет расчёт.
-
Формулу конвертации. Нужны количество акций, коэффициент обмена, цена или способ её определения, дата оценки, правила округления и возможность частичной конвертации. Если одного поля нет, номинал нельзя объявлять будущей стоимостью акций.
-
Купон и остаток прав. Проверьте, накапливается ли невыплаченный купон, входит ли он в сумму для списания или конвертации, остаётся ли часть денежного требования и какие права появляются после события. Официальное сообщение об уже наступившем триггере тоже сохраните в исходной редакции.
В одном из разъяснений Банка России для субординированного инструмента прямо описан сценарий, при котором невыплаченные проценты не возмещаются и не накапливаются, а убытки покрываются прекращением части или всей обязанности вернуть основной долг. Это не универсальное условие каждой облигации: оно показывает, почему строку о купоне нужно искать рядом с механизмом loss absorption.
Как посчитать три исхода до банкротства?
Для учебной проверки используйте одну модель: Loss = F + A − R, где F — документированная сумма основного долга без купона, A — допустимый начисленный купон, а R — восстановление по условию инструмента. В конвертации R считают через число акций и цену, если именно такой способ указан в документах. Рыночная котировка акции после события может отличаться от условной цены расчёта. Купон учитывайте только в A, чтобы не учесть его дважды.
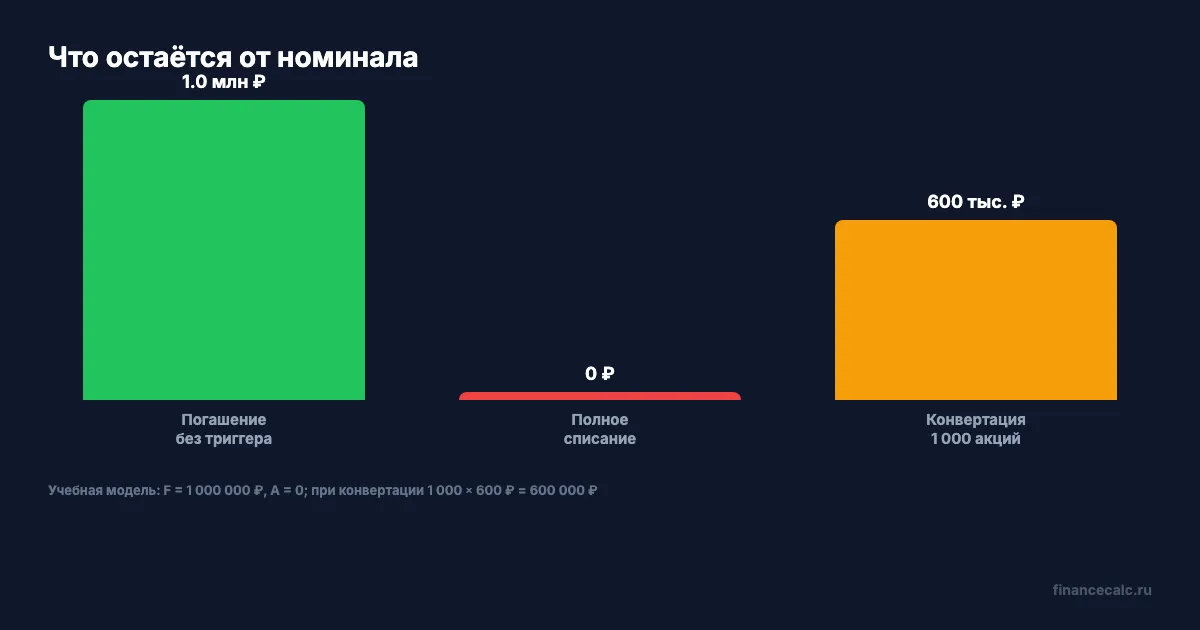
Допустим, номинал равен 1 000 000 ₽, начисленный купон для простоты — 0 ₽, а учебный выпуск предусматривает при триггере либо полное списание, либо конвертацию в 1 000 акций. Цена акции в момент события в этой модели — 600 ₽. Точный триггер здесь намеренно не задан: его нужно брать из конкретного решения о выпуске.
-
Погашение без триггера. Если событие не наступило и эмитент исполняет график, R в учебной модели равен номиналу. Потеря:
1 000 000 ₽ + 0 ₽ − 1 000 000 ₽ = 0 ₽. Это арифметика договорного сценария, а не обещание платежеспособности. -
Полное списание. При R = 0 потеря по номиналу составит
1 000 000 ₽ + 0 ₽ − 0 ₽ = 1 000 000 ₽. Если документ прекращает и обязательство по купону, не добавляйте его к требованию только потому, что он был указан в старом графике. -
Конвертация. Восстановление в условной модели равно
1 000 × 600 = 600 000 ₽. Отклонение от номинала:1 000 000 ₽ − 600 000 ₽ = 400 000 ₽. При этом инвестор получает акции, а не выплату 600 000 ₽: их цена может измениться, дивиденд не гарантирован, а исходное требование может прекратиться по правилам выпуска.
Для собственной бумаги сначала перепишите из документа F, A, формулу R и дату события. Затем сделайте отдельные строки для номинала, купона, числа акций и цены. Инвестиционный калькулятор поможет воспроизвести арифметику сценария, но не определит, какой trigger применим и какое право сохранилось.
Как понять, что действие обязательно?
Банк России разъясняет: если договор предусматривает один способ прекращения обязательства, он и задаёт механизм; если предусмотрены списание и конвертация, документ должен определить их соотношение, последовательность или условия выбора. Поэтому не сокращайте фразу «списание и/или мена» до слова «конвертация».
Сначала выпишите полное предложение из решения о выпуске. Затем отметьте субъект действия, условие, дату и документ, который подтверждает наступление события. Формулировка «осуществляется» не равна фразе «эмитент вправе предложить», а «может» требует установить, кто и в какой момент выбирает вариант. При разночтении не заменяйте текст собственным толкованием.
Что проверять после списания или конвертации?
После списания нужно установить, какая часть обязательства прекращена и осталось ли что-то, что можно предъявлять. После конвертации проверьте запись о зачислении акций, их количество, класс, ограничения на распоряжение и цену, которую документ использовал для обмена. Стоимость пакета на дату события — не гарантия его будущей рыночной стоимости.
Только если документ оставляет денежное требование, переходите к его очередности и процедуре после дефолта. Общая очередь кредиторов не возвращает уже списанное обязательство и не превращает акции обратно в облигацию. Именно поэтому проверка loss absorption должна предшествовать расчёту требования в банкротстве.
Когда расчёт нужно остановить?
Остановите вывод и запросите документы, если:
- не найдено решение о выпуске или проспект, а также нельзя точно установить ISIN и тип эмитента;
- неясно, относится ли бумага к банковскому капиталу и какое положение действует для конкретного выпуска;
- не подтверждены trigger, порядок уведомления, коэффициент конвертации, цена оценки, начисленный купон или остаток прав;
- уже объявлены списание, конвертация или судебный спор, но нет свежего официального сообщения и проверки применимого документа;
- выпуск валютный или замещающий: для таких субординированных облигаций Банк России принимал отдельные решения, поэтому общий шаблон нужно сверить с их условиями.
В неблагоприятном сценарии инвестор ждёт банкротства и собирается заявить 1 000 000 ₽ в общей очереди, хотя выпуск уже содержит loss-absorption trigger. Если он пропустит пункт о списании или конвертации, расчёт требования начнётся с неверной формы актива. Без подтверждённых документов безопасный результат — «расчёт остановлен», а не нулевая или полная выплата.
Частые вопросы
Списание возможно только после банкротства банка?
Нет. Условия выпуска могут предусматривать списание или конвертацию при отдельном событии до банкротства. Нужно проверить точный триггер и документы выпуска.
Конвертация означает возврат денег?
Нет, инвестор получает акции. В учебном примере пакет оценён в 600 000 ₽, но это не денежная выплата и не гарантия будущей цены.
Невыплаченный купон всегда сохраняется?
Нет. Документ может предусматривать прекращение обязательства по купону полностью или частично. Старый график сам по себе не подтверждает оставшееся требование.
Подойдёт ли порог из другой субординированной облигации?
Нет. Нужно установить тип эмитента, применимое регулирование и редакцию именно своего выпуска. Без этих данных расчёт останавливают.
Если в решении о выпуске нет ясного ответа о судьбе требования, рекламный купон не компенсирует неизвестный механизм риска.
Что произойдёт с вашим требованием при событии из решения о выпуске: оно сохранится, уменьшится, исчезнет или превратится в акции?
Полезные калькуляторы
Тема: Вклады и инвестиции
Все статьи по темеСтатья носит информационный характер и не является рекомендацией к действию. Ознакомьтесь с актуальными условиями на официальных сайтах организаций.
Комментарии
Комментируя, вы соглашаетесь с политикой конфиденциальности ВКонтакте
Похожие статьи
Доходность 15% или 23%: почему одна и та же цифра означает разные деньги
Номинальная и реальная доходность — в чём разница. Как инфляция 5,9% и налог 13% превращают 15% годовых в 7,8%. Формулы, примеры, калькулятор.
Префы или обычные акции: 4 проверки перед выбором в 2026 году
Префы или обычные акции: сравниваем право голоса, дивидендную формулу, доходность и ликвидность. Четыре проверки перед покупкой в 2026 году на практике.
Свобода от работы расчёт: 20,6 млн ₽ для 37-летнего в 2026
Свобода от работы расчёт: сколько капитала нужно при расходах 60 000 ₽/мес, почему 20,6 млн ₽ — только сценарий и как проверить свой срок в калькуляторе.