Арест 300 000 ₽ на вкладе в 1 млн ₽: что со сроком и почему проценты идут
Рассчитай сам
Рассчитайте доход по вкладу с учётом капитализации
Арест обычного срочного вклада сам по себе не означает, что договор закрыт или проценты перестали начисляться. Сначала нужно отделить запрет распоряжения от фактического списания: это разные события с разными датами для расчёта.
Данные сверены 12 сентября 2026 года по действующим на эту дату редакциям норм. Ниже — учебный сценарий для обычного срочного вклада физического лица; для эскроу, номинального счёта, налоговой приостановки, 115-ФЗ, уголовного ареста или отзыва лицензии нужен отдельный маршрут.
Что именно означает арест вклада?
В статье 80 закона № 229-ФЗ арест имущества включает запрет распоряжаться имуществом; при необходимости добавляются ограничение пользования или изъятие. Для денег на счёте пристав направляет банку постановление, а банк сообщает, какие счета и в каком размере затронуты. Поэтому отметка «арест» в приложении отвечает на вопрос о доступности распоряжения суммой, но не доказывает, что деньги уже ушли взыскателю.
Выписка нужна для второй проверки. Ищите отдельную операцию списания: дату, сумму, получателя или депозит ФССП. Если в выписке есть только ограничение, не записывайте день получения постановления как дату возврата или списания вклада.
Если документ пришёл не от пристава, а от суда, следователя, налогового органа или банка по иному основанию, название ограничения и порядок снятия могут отличаться. Не подменяйте разные процедуры одним словом «арест».
Какие документы сверить до расчёта?
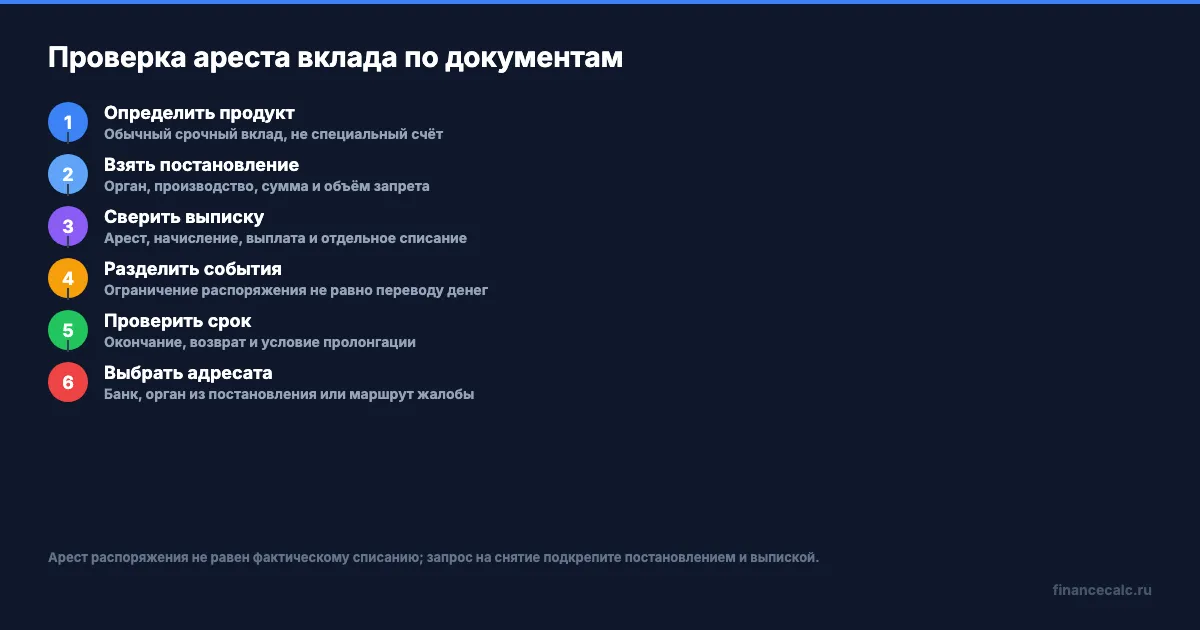
Сначала проверьте, какой продукт указан в договоре. В этой инструкции нужен обычный срочный вклад физического лица, а не накопительный счёт, эскроу, номинальный счёт, сертификат или специальный режим. Уточните сумму, ставку, капитализацию, периодичность выплаты процентов, дату окончания и условие пролонгации.
Затем сопоставьте три документа.
- Договор и тариф. Отметьте базу для процентов, порядок округления, дату возврата и способ продления вклада.
- Постановление об аресте. Проверьте орган, номер исполнительного производства, конкретный счёт или вклад, сумму и объём запрета.
- Выписка. Разделите запись об ограничении, начисление или выплату процентов и отдельное списание. Для списания важны дата, сумма и получатель.
Если банк показывает только короткую отметку, запросите расширенную выписку и копию документа, на основании которого ограничена операция. До получения этих сведений не делайте вывод о закрытии вклада и не переносите в расчёт дату, которая видна только в уведомлении.
Сохраняется ли срок вклада после ареста?
Статья 837 ГК РФ связывает срочный вклад с возвратом по окончании срока. Досрочный возврат по требованию вкладчика — отдельная ситуация: для него действует ставка по вкладам до востребования, если договор не установил иной порядок. Арест, пришедший извне, не равен требованию вкладчика закрыть вклад, поэтому механику добровольного досрочного снятия нельзя переносить на него.
Когда срок закончился, смотрите условие возврата и пролонгации. Если вкладчик не потребовал возврат, ГК РФ предусматривает продолжение договора на условиях до востребования, если договором не предусмотрено иное. Сопоставьте карточку продукта, текст договора и выписку: именно они покажут, наступил ли возврат, продлился ли вклад и какая операция действительно прошла.
Арест не исчезает только из-за окончания срока. После этой даты отдельно проверьте, снято ли ограничение, может ли банк исполнить возврат и какой документ нужен для распоряжения остатком. Не нажимайте кнопку закрытия вклада, пока не понятно, что именно произойдёт с ограниченной суммой.
Как посчитать проценты до даты возврата или списания?
По статье 839 ГК РФ проценты начисляются со дня, следующего за поступлением суммы в банк, до дня её возврата вкладчику включительно. Если сумма списана со счёта по иному основанию, начисление идёт до дня списания включительно. Один только арест не подменяет ни возврат, ни списание.
Для простой схемы без капитализации используйте формулу: I = P × r × d ÷ D, где P — фактическая база по договору, r — годовая ставка в долях, d — число дней до нужного события, D — знаменатель из договора, например 365 или 366. При капитализации или периодической выплате считайте каждый период по графику договора, а не одной строкой. Калькулятор сложного процента поможет проверить арифметику, но не определит юридическую дату события.
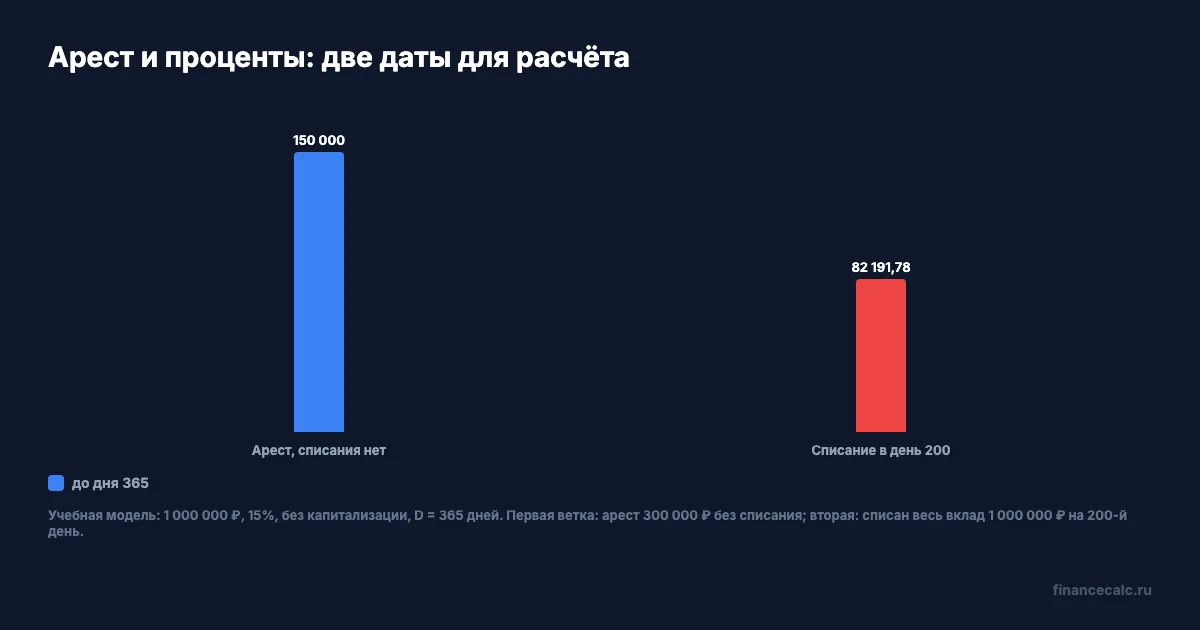
Возьмём учебную модель: обычный вклад на 12 месяцев, P = 1 000 000 ₽, ставка 15%, без капитализации, D = 365 дней. На 90-й день банк получает арест на 300 000 ₽, но в выписке нет списания. Если срок расчёта заканчивается на 365-й день, учебные проценты равны 1 000 000 × 0,15 × 365 ÷ 365 = 150 000 ₽.
Отдельная ветка предполагает списание всей суммы 1 000 000 ₽ на 200-й день. Проценты на всю списанную сумму до этой даты равны 1 000 000 × 0,15 × 200 ÷ 365 = 82 191,78 ₽ после округления до копеек. При списании только 300 000 ₽ оставшиеся 700 000 ₽ продолжали бы участвовать в расчёте процентов по условиям договора. Это не два результата одного события: в первой ветке есть арест без списания, во второй — подтверждённое списание. При другой базе, ставке, капитализации или знаменателе результат изменится. Калькулятор налога на вклады отвечает на отдельный налоговый вопрос и не заменяет этот календарь событий.
Кому направлять запрос после ареста или списания?
Если арест ещё действует, начните с органа, указанного в постановлении, и параллельно попросите банк письменно подтвердить статус операции. В запросе укажите номер производства, реквизиты вклада, сумму ограничения и просьбу назвать документ, который нужен для снятия запрета. При аресте сверх суммы взыскания попросите пристава проверить излишек: часть 4 статьи 81 закона № 229-ФЗ предусматривает меры к освобождению имущества от излишнего ареста.
Если деньги уже списаны, запросите у банка выписку с проводкой и основанием, а у пристава — копию постановления и расчёт суммы. Сверьте дату списания с датой в формуле, а получателя — с документом. Не называйте операцию «арестом», если деньги уже переведены: для дальнейшего спора это меняет предмет проверки.
Жалоба на постановление, действие или бездействие пристава по статье 122 закона № 229-ФЗ подаётся в течение 10 дней со дня вынесения постановления, совершения действия, установления факта бездействия или отказа в отводе. Если человека не извещали о времени и месте действий, срок считают со дня, когда он узнал или должен был узнать о постановлении, действии или бездействии. Адресата выбирают по применимому порядку обжалования, поэтому сначала зафиксируйте дату документа и дату фактического списания.
Какой результат считать проверенным?
Проверенная картина состоит из четырёх фактов: это именно срочный вклад, постановление ограничило распоряжение, выписка подтверждает или не подтверждает списание, а договор показывает срок и пролонгацию. Только после такой сверки выбирайте адресата для снятия ареста или жалобы.
Если списания нет, арест не превращайте в добровольное досрочное закрытие: считайте проценты до возврата или другого подтверждённого события по договору. Если списание есть, берите его дату и сумму из выписки, затем проверяйте основание и получателя. Так учебная формула остаётся воспроизводимой, а спорная операция не маскируется общим статусом в приложении.
Сохраните постановление, договор, расширенную выписку и переписку с банком в одной папке. Подписывайтесь, если вам нужны разборы семейных денег по срокам, документам и проверяемым расчётам. В вашей выписке спорным оказался сам арест или уже проведённое списание?
Частые вопросы
Арест означает, что деньги уже списали?
Выписка нужна для второй проверки. Ищите отдельную операцию списания: дату, сумму, получателя или депозит ФССП.
До какой даты начисляются проценты?
По статье 839 ГК РФ проценты начисляются со дня, следующего за поступлением суммы в банк, до дня её возврата вкладчику включительно.
Что проверить при излишнем аресте?
При аресте сверх суммы взыскания попросите пристава проверить излишек: часть 4 статьи 81 закона № 229-ФЗ предусматривает меры к освобождению имущества от излишнего ареста.
Для каких вкладов подходит эта инструкция?
Ниже — учебный сценарий для обычного срочного вклада физического лица; для эскроу, номинального счёта, налоговой приостановки, 115-ФЗ, уголовного ареста или отзыва лицензии нужен отдельный маршрут.
Какую запись в документах вы проверите первой?
Полезные калькуляторы
Тема: Вклады и инвестиции
Все статьи по темеСтатья носит информационный характер и не является рекомендацией к действию. Ознакомьтесь с актуальными условиями на официальных сайтах организаций.
Комментарии
Комментируя, вы соглашаетесь с политикой конфиденциальности ВКонтакте
Похожие статьи

Вклад умершего: проценты идут и после смерти — как проверить 59 506,85 ₽
Как по договору и выписке проверить проценты по уже найденному вкладу умершего: даты, срок, пролонгация, капитализация и сверка выплаты банка.
Жизнь на проценты: вклад 14,5 млн ₽ под 13% — сценарий 138 396 ₽/мес после налога
жизнь на проценты вклад: считаем 14,5 млн ₽ под 13%, налог на проценты, риск АСВ, чистый доход 138 396 ₽ в месяц, ставку ЦБ, рынок вкладов и лимит 2026.
Вклад с ежемесячной выплатой процентов
Вклад с ежемесячной выплатой процентов: как работает, сколько приносит при ставке 16%, когда выгоднее капитализации. Расчёт и сравнение.