ОФЗ-ИН защищает не всю доходность: как индексируется номинал и считается купон
Рассчитай сам
Рассчитайте доход по вкладу с учётом капитализации
В ОФЗ-ИН инфляция увеличивает номинальную базу, а не превращает любую цену покупки в гарантированную доходность. Чтобы посчитать денежный поток по конкретному выпуску, разделите базовый номинал, опубликованный индексированный номинал, фиксированный купон и сумму сделки.
Данные сверены 15 сентября 2026 года.
Что именно индексируется в ОФЗ-ИН?
У ОФЗ-ИН меняется номинальная стоимость. Московская биржа описывает механику так: номинал индексируют ежемесячно по индексу потребительских цен для России. Важно, что индексируется именно база облигации. Цена, по которой вы купили бумагу на вторичном рынке, в эту базу не входит.
Номинал на старте выпуска в справочном описании биржи равен 1 000 ₽, а минимальное значение номинала на дату погашения указано как 1 000 ₽. Для конкретной бумаги всё равно откройте решение о выпуске: там могут быть собственные даты, порядок округления, минимальный уровень, амортизация и другие условия.
Главная практическая величина — опубликованный номинал на нужную дату. Не подставляйте в расчёт просто последнюю новость об инфляции. Проверьте, за какой период опубликован коэффициент, к какому месяцу он относится и какой lag заложен в условиях выпуска. Биржа отдельно раскрывает номинал и НКД, а значение для сделки зависит от режима торгов и даты исполнения.
Lag важен потому, что индекс потребительских цен сначала должен быть опубликован, затем попасть в расчётное значение номинала и только после этого участвовать в денежном потоке. Сегодняшний рост цен не становится сегодняшним номиналом автоматически. Для одной и той же бумаги результат может различаться при покупке до и после даты расчёта, если режим торгов использует другой момент фиксации.
Удобно вести расчёт как короткий денежный журнал. В первой строке стоит исходный номинал, во второй — опубликованный индексированный номинал, в третьей — купон за один период, в четвёртой — возврат при погашении. Сумму покупки записывайте рядом, но не складывайте её с номиналом: это расход инвестора, а не новая величина номинала.
Как связаны коэффициент индексации и купон?
Купон в ОФЗ-ИН фиксирован для конкретного выпуска, но его считают от проиндексированного номинала на дату выплаты. Поэтому ставка и рублёвая выплата отвечают на разные вопросы. Ставка задаёт процент, а индексированный номинал задаёт базу, к которой этот процент применяют.
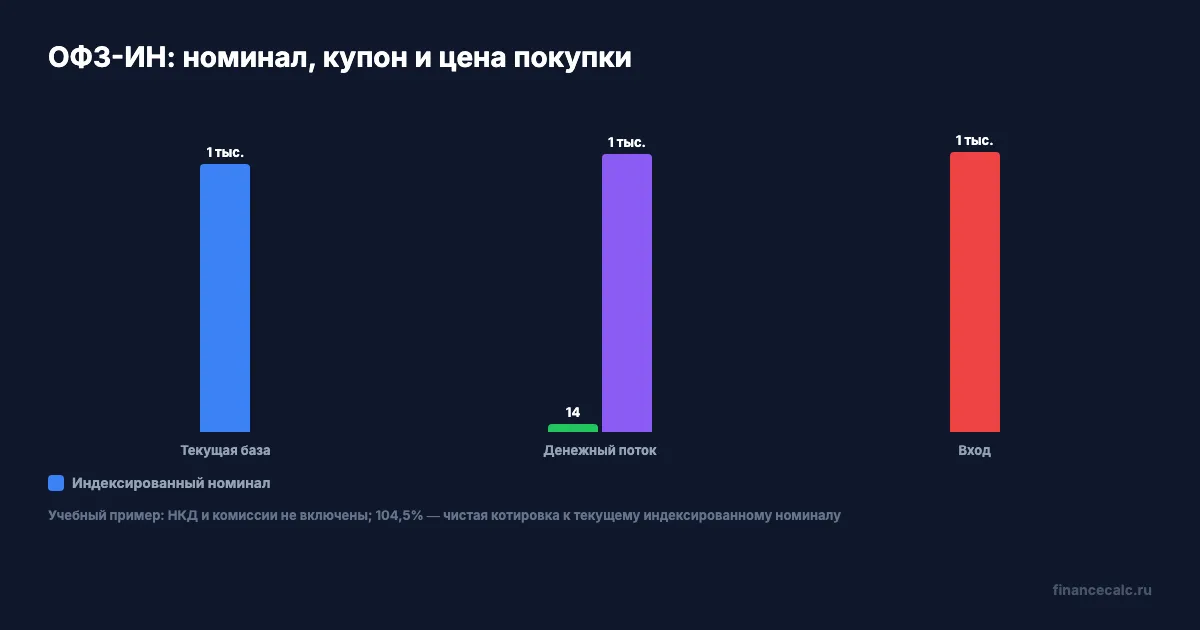
Возьмём закрытый учебный пример. Это не текущая котировка, не прогноз инфляции и не рекомендация выпуска. Пусть первоначальный номинал равен 1 000 ₽, опубликованный коэффициент — 1,08, фиксированная ставка — 2,5% годовых, а выплаты проходят два раза в год.
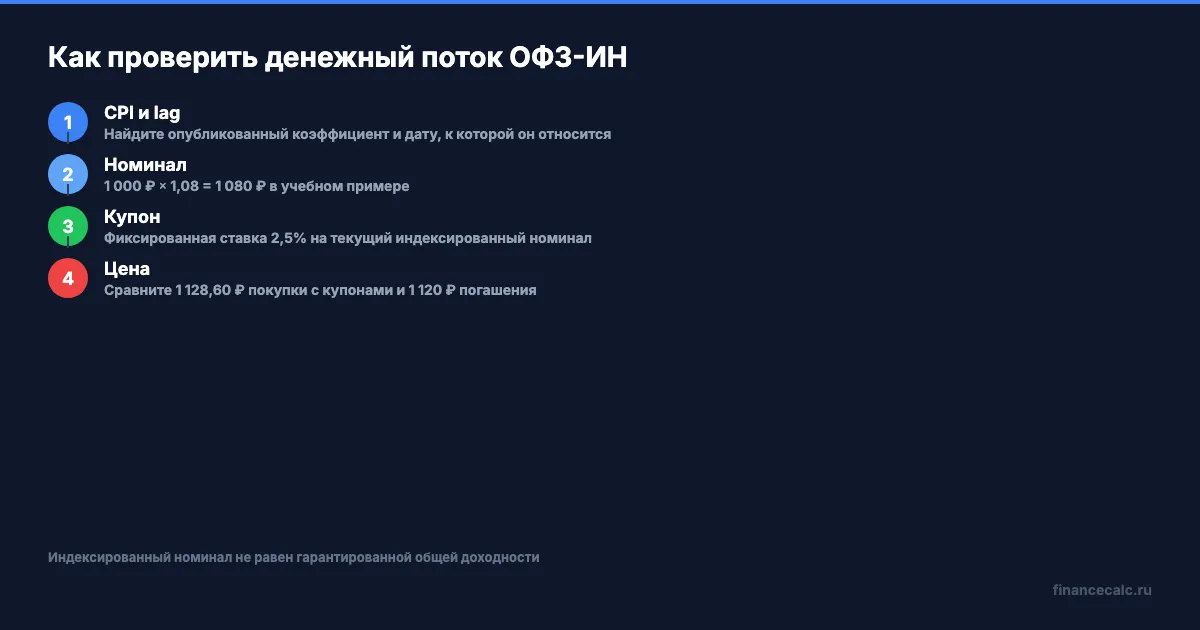
1 000 × 1,08 = 1 080 ₽.
Текущий индексированный номинал равен 1 080 ₽. Один купон за полугодие считают так:
1 080 × 2,5% / 2 = 13,50 ₽.
Если умножить ставку на первоначальные 1 000 ₽, получится другая сумма:
1 000 × 2,5% / 2 = 12,50 ₽.
Это и есть распространённая ошибка. Она занижает купон в момент расчёта, когда опубликованный индексированный номинал уже вырос. Но сама индексация не делает ставку выше и не говорит, сколько инвестор заработает относительно цены входа.
Почему погашение и цена покупки нужно считать отдельно?
Для второй части примера предположим, что к погашению индексированный коэффициент составит 1,12. Это условие задано только для арифметики, оно не является прогнозом. При отсутствии амортизации возврат номинала будет равен:
1 000 × 1,12 = 1 120 ₽.
Теперь добавим рынок. Текущая чистая котировка в примере равна 104,5% от текущего индексированного номинала. Значит, без НКД и комиссии сумма покупки равна:
1 080 × 104,5% = 1 128,60 ₽.
Котировка 104,5% не означает «рост на 4,5% от первоначальной 1 000 ₽»: в примере она применяется к текущему индексированному номиналу 1 080 ₽. Это разные уровни расчёта. Позже к чистой цене могут добавиться НКД и комиссия, а итог при продаже будет зависеть от рыночной цены в тот день.
Поэтому при покупке смотрят не только на процент котировки, но и на дату расчётов: именно она может определять номинал и НКД, которые попадут в списание. Для режима основных торгов T+ Московская биржа указывает использование номинала и НКД на дату исполнения сделки T+1. В другом режиме дата может определяться иначе.
Когда индексация не гарантирует положительный результат?
Сравним только капитальную часть. В учебной модели чистая покупка выше гипотетического погашения:
1 128,60 − 1 120 = 8,60 ₽.
Если в выбранном горизонте купонов нет и остаётся только гипотетическое погашение, капитальная разница равна 1 120 − 1 128,60 = −8,60 ₽ до НКД, комиссий и налога. Это нулевой или неблагоприятный сценарий для проверки логики. Он не означает, что полный результат выпуска обязательно будет отрицательным: будущие купоны, срок владения и цена продажи могут изменить итог.
Такой сценарий показывает границу обещания. Индексация поддерживает номинальную базу в рамках условий выпуска, но не компенсирует автоматически дорогую покупку, расходы и реальную инфляцию. Если вы заявляете total return, к номиналу и купонам нужно добавить все денежные движения инвестора, а не только коэффициент индексации.
Что проверить в карточке конкретного выпуска?
Перед расчётом соберите короткий лист проверки.
- Запишите номер выпуска и откройте его решение о выпуске. Найдите фиксированную купонную ставку, частоту выплат, дату погашения, амортизацию, floor и правило округления.
- Зафиксируйте дату среза. Рядом с опубликованным индексированным номиналом укажите месяц, к которому он относится, дату публикации и lag. Не заменяйте эти данные собственной оценкой инфляции.
- Отдельно перепишите текущую чистую котировку, НКД, режим и дату расчётов. Сначала посчитайте сумму покупки, затем купоны и погашение.
- Отметьте, что в учебном сравнении не учтено: комиссии, налог, возможная цена продажи и купоны, которые вы не получите в выбранном горизонте.
Если планируете продать бумагу раньше погашения, добавьте в журнал отдельную строку для ожидаемой цены выхода. Она не обязана совпадать с номиналом или сегодняшней котировкой. Иначе расчёт покажет аккуратный купон и возврат базы, но пропустит главный риск короткого горизонта: итог зависит от того, по какой цене рынок примет вашу заявку.
Для собственной суммы можно использовать инвестиционный калькулятор, но его входы должны соответствовать карточке выпуска и брокерскому отчёту. Калькулятор не заменяет проверку решения о выпуске и не превращает учебный коэффициент в прогноз.
Какой вывод сделать перед покупкой?
ОФЗ-ИН связывает инфляционный индекс с номинальной базой и фиксированным купоном. Личный результат начинается позже: с цены покупки, даты расчётов, НКД, расходов, полученных купонов и цены выхода. Поэтому в одной строке не смешивайте 1 080 ₽ индексированного номинала, 13,50 ₽ купона, 1 120 ₽ погашения и 1 128,60 ₽ покупки. Это четыре разных элемента денежного потока.
Перед заявкой ответьте на один вопрос: у вас отдельно зафиксированы текущий индексированный номинал, lag, НКД и цена, по которой действительно исполнится сделка?
Полезные калькуляторы
Тема: Вклады и инвестиции
Все статьи по темеСтатья носит информационный характер и не является рекомендацией к действию. Ознакомьтесь с актуальными условиями на официальных сайтах организаций.
Комментарии
Комментируя, вы соглашаетесь с политикой конфиденциальности ВКонтакте
Похожие статьи
Доходность 15% или 23%: почему одна и та же цифра означает разные деньги
Номинальная и реальная доходность — в чём разница. Как инфляция 5,9% и налог 13% превращают 15% годовых в 7,8%. Формулы, примеры, калькулятор.
Субординированная облигация: когда долг банка перед инвестором могут списать до банкротства
Как прочитать решение о выпуске субординированной облигации, найти loss absorption и посчитать последствия списания или конвертации до банкротства.
RUONIA 14,16%: почему ОФЗ-ПК не обещает фиксированные 14%
Банк России опубликовал RUONIA 14,16% за 1 июня 2026 года. Разбираем, почему плавающий ориентир не равен фиксированной доходности инвестора.