Разовый бонус или возврат налога: как распределить деньги между долгом и целями
Рассчитай сам
Узнайте точную сумму переплаты и ежемесячный платёж
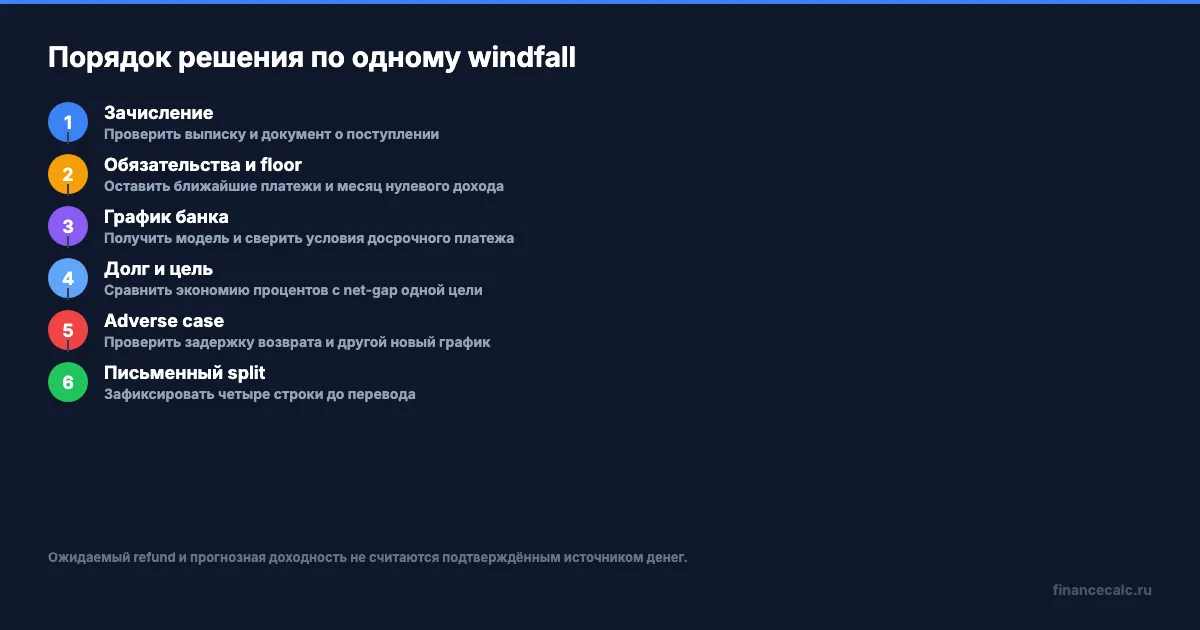
Безопасный порядок такой: не делить сумму сразу между кредитом и целью. Сначала зарезервировать ближайшие обязательства и довести аварийный резерв до заранее выбранного уровня, а затем сравнить свободный остаток с экономией процентов по конкретному долгу и чистым разрывом одной цели. Если возврат налога ещё не зачислен, его доступная сумма в расчёте равна нулю.
Правила сверены 15 сентября 2026 года.
ФНС описывает вычет как возврат части ранее уплаченного НДФЛ в установленных законом случаях, поэтому ожидаемая сумма не становится деньгами в worksheet до подтверждения права и фактического зачисления. Подтверждение права и подача документов относятся к отдельной налоговой задаче. Здесь нужен следующий шаг: как разложить уже полученную или подтверждённую сумму по четырём строкам и не нарушить обязательный платёж.
Как зафиксировать сумму, которую можно распределять?
Сначала отделите обещание денег от денег на счёте. Для бонуса подойдёт выписка или расчётный листок, для возврата налога — фактическое зачисление и документ, по которому понятны сумма и назначение. Пока деньги только ожидаются, держите их отдельной строкой и не включайте в свободный остаток.
Дальше запишите три величины:
- ближайшие обязательства до следующего устойчивого дохода;
- текущий резерв и его floor, то есть сумму, которая должна остаться на месяц нулевого дохода;
- поступление минус эти две строки.
Свободная сумма = 200 000 − 10 000 − (180 000 − 140 000) = 150 000 ₽.
В этой формуле 200 000 ₽ — подтверждённый windfall, 10 000 ₽ — ближайшие обязательства, 140 000 ₽ — текущий резерв, а 180 000 ₽ — выбранный floor. Floor не является универсальной нормой: его надо связать с обязательными расходами именно вашей семьи. Если после вычитания получается минус, распределение между долгом и целью останавливается до закрытия дефицита.
Какие данные взять по кредиту до перевода денег?
Для одной задолженности соберите остаток основного долга, ставку, число месяцев, текущий платёж и последний график. Отдельно найдите в договоре порядок частичного досрочного погашения: срок уведомления, минимальные действия в приложении или офисе и варианты нового графика.
Банк России указывает: потребительский или ипотечный кредит можно вернуть полностью или частично, а стандартное уведомление о досрочном платеже подают не менее чем за 30 календарных дней, если договор не установил более короткий срок. Перевод денег на кредитный счёт сам по себе не доказывает, что оформлена именно досрочка.
Нужно заранее выбрать, что сравнивать: сохранение прежнего платежа и сокращение срока или снижение платежа при сохранении срока. Точный результат определяет не ставка в рекламе и не простое умножение остатка на процент, а фактический новый график банка после выбранной операции. Для контрольной арифметики можно использовать калькулятор кредита, но итог всё равно сверяется с договором и выпиской.
Как сравнить выгоду по долгу с одной целью?
У долга две отдельные строки: процентный расход до досрочного платежа и процентный расход после него. Модельная экономия — их разница. Считать её как «остаток × годовая ставка» нельзя: аннуитетный график меняет тело долга, даты и состав каждого платежа.
У цели тоже должны быть конкретные входы: сумма к дедлайну, дата, уже отложенное и подтверждённые расходы. Разрыв цели считают от суммы к дедлайну после уже отложенного и уменьшают будущий результат на налоги, комиссии и документированные затраты. Если цель связана с накоплением, калькулятор сложного процента помогает проверить арифметику, но не превращает прогнозную доходность в обещание.
Ставьте рядом не «процент кредита» и «процент доходности», а два рублёвых результата: сколько процентов может не начислиться по банковскому графику и сколько рублей не хватает до цели после расходов. Любая рекламная доходность без подтверждённых условий остаётся предположением.
Что покажет учебный пример с 200 000 ₽?
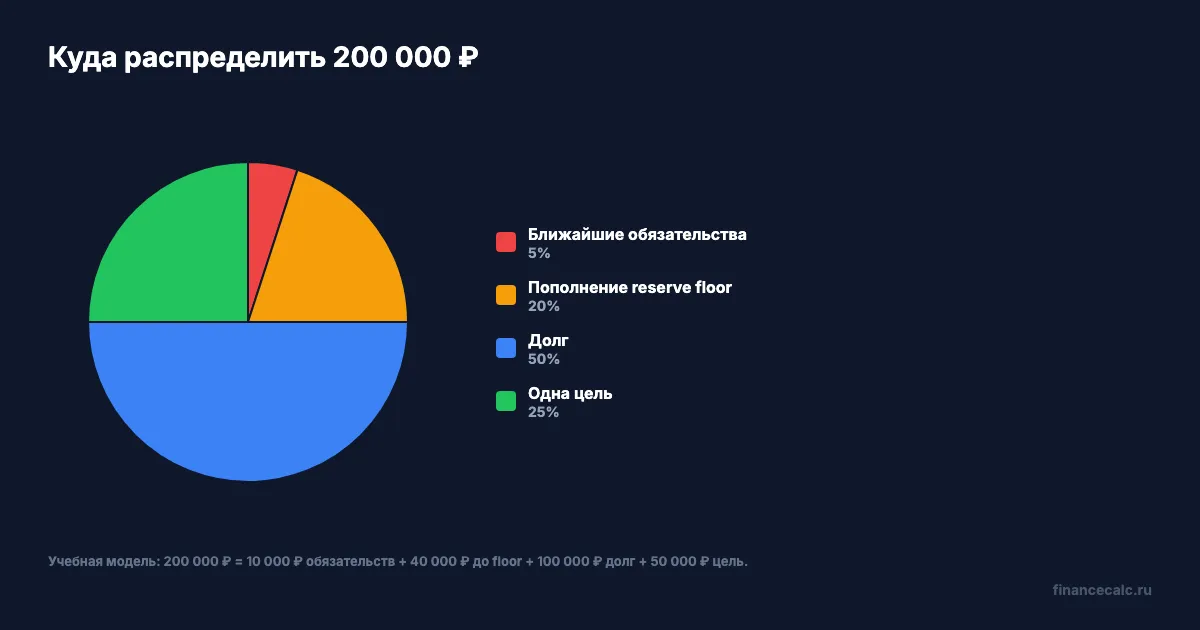
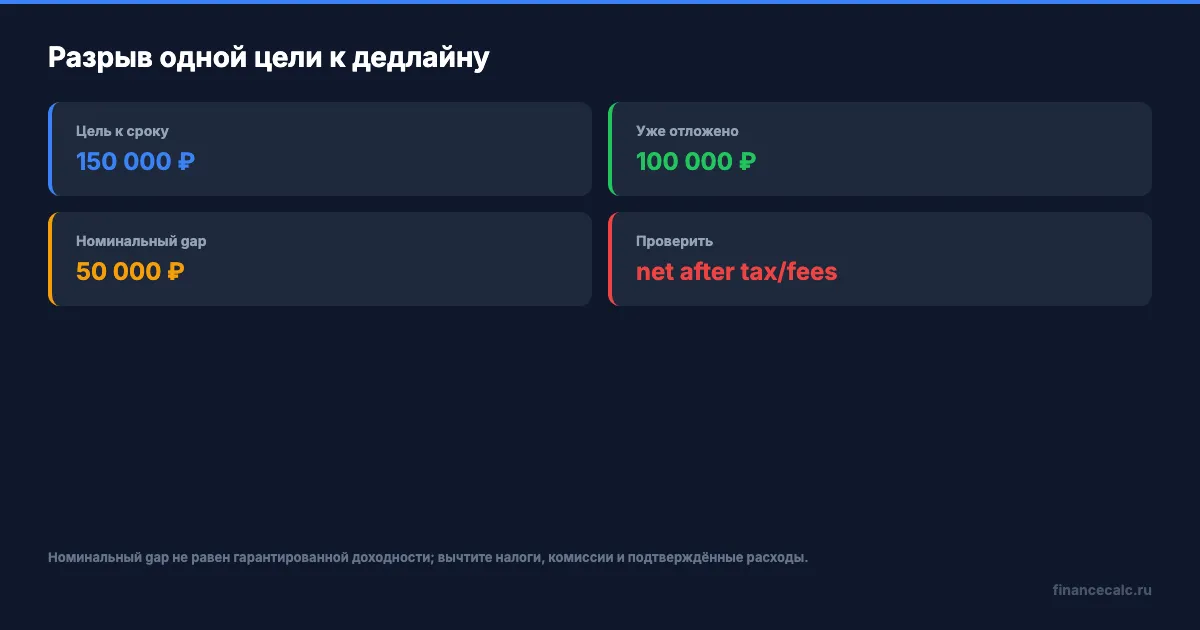
Возьмём один закрытый пример. Поступил разовый бонус 200 000 ₽. До следующего дохода нужно 10 000 ₽, на резервном счёте есть 140 000 ₽, а выбранный floor — 180 000 ₽. Оставшиеся 150 000 ₽ можно распределять. Названная цель через 12 месяцев стоит 150 000 ₽, из них уже отложено 100 000 ₽.
Разрыв цели = 150 000 − 100 000 = 50 000 ₽.
Остаток кредита — 600 000 ₽, срок — 24 месяца, ставка — 24% годовых, то есть 2% в месяц, а расчётный аннуитетный платёж — около 31 722,66 ₽. В исходном графике процентный расход составляет около 161 343,80 ₽. В модель закладываем 100 000 ₽ досрочного погашения и 50 000 ₽ в цель.
При сохранении прежнего платежа модель закрывает кредит примерно за 20 месяцев: 161 343,80 − 106 649,70 = 54 694,10 ₽ экономии. Если банк оставит 24 месяца и уменьшит платёж, процентный расход модели составит около 134 453,17 ₽: 161 343,80 − 134 453,17 = 26 890,63 ₽.
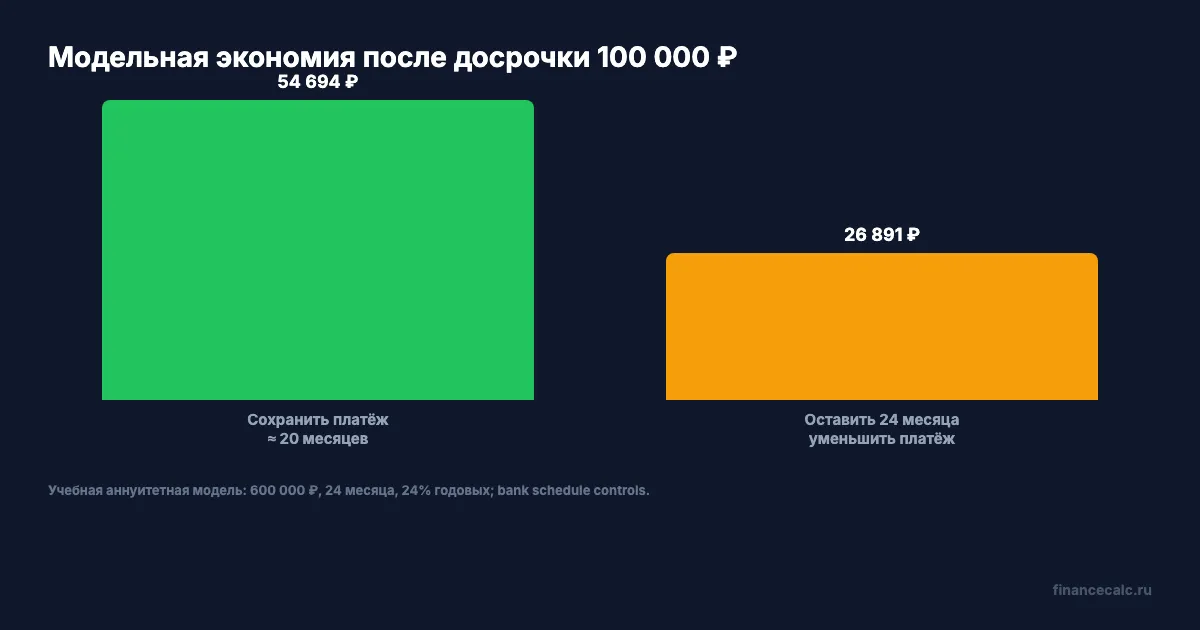
Оба результата условны. В первом варианте банк должен действительно сохранить платёж и применить досрочку к телу долга. Во втором нужен новый график на 24 месяца. Если договор или выписка показывают другой порядок, замените модель банковским расчётом. Не складывайте 54 694,10 ₽ с 50 000 ₽: первое — возможная экономия процентов, второе — номинальный разрыв цели до налогов и комиссий.
Развёртка поступления сходится: 10 000 + 40 000 + 100 000 + 50 000 = 200 000 ₽. Здесь 40 000 ₽ — только пополнение резерва до floor, а не свободная сумма для новой покупки.
Что сломает такой план?
Главный adverse case — деньги ещё не пришли. Если обещанный возврат 200 000 ₽ задержан, доступная сумма в этой таблице равна 0 ₽, а не 200 000 ₽: сначала сохраняют обязательный платёж и резерв, затем пересобирают план после зачисления. Нельзя заранее обещать банку 100 000 ₽ и цели 50 000 ₽, если источника денег пока нет.
Вторая проверка — фактический график. Если после внесения 100 000 ₽ банк выбрал уменьшение платежа вместо сокращения срока, результат будет ближе ко второй модельной ветке. Это не ошибка арифметики, а другая договорная стратегия. Запросите новый график и сравните его с тем, что было выбрано в заявлении.
Если по долгу уже есть просрочка, это не та же ветка, что добровольная досрочка: сначала фиксируют обязательный платёж и условия договора, а worksheet откладывают до отдельной проверки. Рефинансирование, страховка и спор с банком также не добавляются в эту таблицу автоматически.
Как оформить решение до перевода?
Перед операцией сохраните в одной папке:
- подтверждение поступления бонуса или фактического возврата;
- список ближайших обязательств и сумму reserve floor;
- договор, текущий график и остаток кредита на дату расчёта;
- сумму цели, дедлайн, уже отложенное, налоги, комиссии и подтверждённые расходы;
- банковский расчёт после частичного погашения и выбранную стратегию.
После этого запишите четыре строки: обязательства, пополнение резерва, долг и цель. Переводите только подтверждённые деньги. После операции получите новый график, а через месяц нулевого дохода проверьте, остался ли floor и не пришлось ли занимать для обязательного платежа.
Итог worksheet — не правило «всё в долг» и не обещание доходности цели. Это проверяемое распределение для одной суммы и одной ситуации: деньги подтверждены, обязательства закрыты, reserve floor сохранён, банковская экономия подтверждена графиком, а цель посчитана по net-result. У вас уже есть выписка о зачислении, выбранный floor и новый банковский график после досрочки?
Полезные калькуляторы
Статья носит информационный характер и не является рекомендацией к действию. Ознакомьтесь с актуальными условиями на официальных сайтах организаций.
Комментарии
Комментируя, вы соглашаетесь с политикой конфиденциальности ВКонтакте
Похожие статьи
Бюджет супругов с разными доходами: как делить общие расходы без скрытого долга
Как разделить общие расходы пропорционально чистым доходам, сверить фактические платежи и пересчитать правило после падения дохода.
Исполнительный лист на работе 2026: почему удержат не 55 000 ₽, а до 34 800 ₽
Как по расчётному листку проверить базу после налогов, общий предел удержаний по нескольким исполнительным документам и дату перечисления взыскателю.
Неполное рабочее время: как меняются отпуск, стаж и больничный
Переход с полной занятости на оформленную 0,5 ставки не делит отпуск и календарный стаж пополам: показываем, что пересчитывается по официальному доходу, а что требует отдельной проверки.