Продавец квартиры связан с банкротством: как проверить риск оспаривания сделки
Рассчитай сам
Рассчитайте ипотечный платёж и сравните программы
Если продавец квартиры связан с банкротством, проверка риска оспаривания сделки начинается до аванса с четырёх вещей: статуса процедуры, временной шкалы, цены и маршрута денег. Запись в ЕФРСБ, одобрение банка или регистрация перехода права по отдельности не дают гарантии: они не объясняют, как продавец пришёл к цене и что происходило с его обязательствами.
Задача «продавец квартиры связан с банкротством: как проверить риск оспаривания сделки» не сводится к общему списку документов на квартиру. Нужно собрать доказательства финансового контекста конкретной продажи и понять, где разумнее поставить паузу.
Нормы закона сверены 12 сентября 2026 года. Записи о конкретном продавце в ЕФРСБ и судебном деле нужно проверять непосредственно перед сделкой.
Какие основания нужно различать?
Банкротство продавца само по себе не делает договор недействительным. В действующей на дату проверки редакции Федерального закона № 127-ФЗ нужно развести несколько разных правовых веток.
- По пункту 1 статьи 61.2 сделка, совершённая в течение 1 года до принятия заявления о банкротстве или после принятия заявления, может быть признана недействительной при неравноценном встречном исполнении. Сравниваются цена и другие условия с аналогичными сделками. Универсального порога в 20% эта норма не устанавливает.
- Пункт 2 статьи 61.2 относится к сделке, совершённой в течение 3 лет до принятия заявления или после него, если причинён вред имущественным правам кредиторов и другая сторона знала о цели причинить такой вред. Заинтересованность сторон и признаки неплатёжеспособности могут иметь значение, но их оценивает суд.
- Статья 61.3 посвящена предпочтению одному кредитору перед другими. Для отдельных условий в ней названы периоды после принятия заявления, 1 месяц до него и 6 месяцев до него. Обычный покупатель квартиры не становится кредитором только из-за покупки, поэтому эту ветку нельзя автоматически приписывать любой продаже.
Если квартира уже включена в конкурсную массу, проверьте отдельный статус реализации. По пункту 3 статьи 213.26 Федерального закона № 127-ФЗ недвижимость гражданина, включённая в конкурсную массу, подлежит продаже на открытых торгах независимо от стоимости. Общее исключение о решении собрания кредиторов или суда из предыдущего предложения нормы нельзя автоматически переносить на специальное правило о недвижимости. В такой ситуации важны документы дела, положение о продаже и полномочия финансового управляющего, а не устное обещание продавца.
Как проверить статус продавца и сопоставить даты?
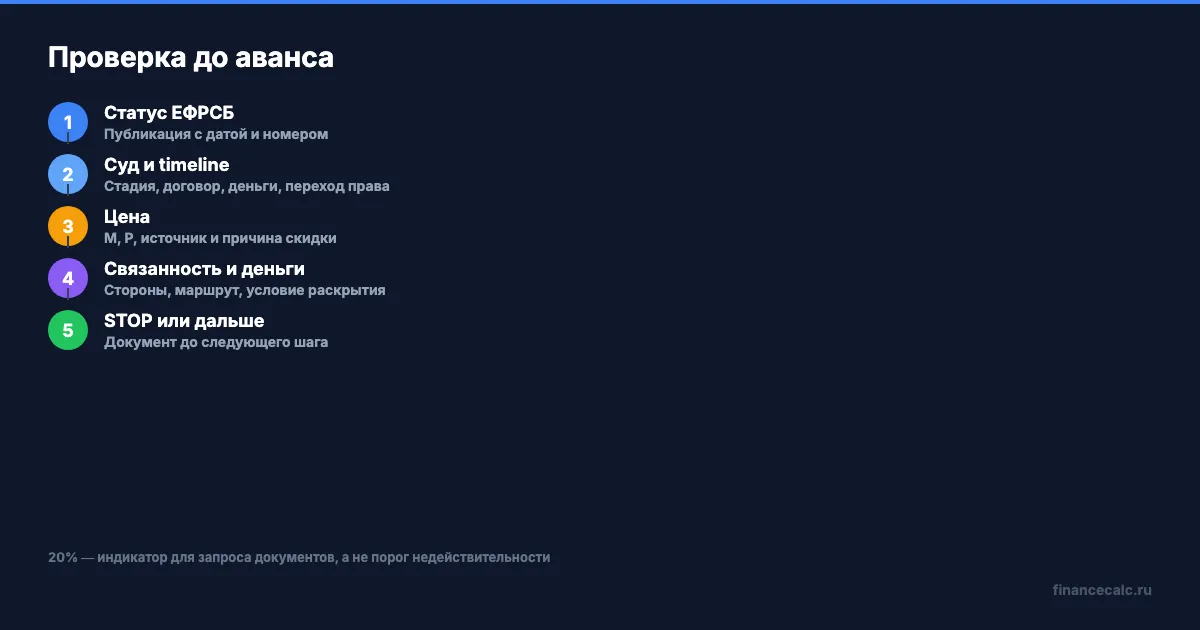
Соберите не просто отметку «есть или нет банкротства», а цепочку документов:
- Найдите продавца в ЕФРСБ по доступным идентификаторам и сверяйте регион, даты рождения и другие признаки только в объёме, необходимом для идентификации. Однофамильца нельзя принимать за нужного человека.
- Сохраните публикации с датой: о подаче или принятии заявления, введённой процедуре, финансовом управляющем, торгах и оспаривании сделок. Скриншот без даты и номера сообщения слабее сохранённой карточки или PDF.
- Откройте дело в Картотеке арбитражных дел. Сверьте номер, суд, стороны, текущую стадию, заявления об оспаривании и документы о продаже имущества. Дата публикации в ЕФРСБ и дата принятия заявления судом могут быть разными.
- Запишите в одну строку даты договора, передачи денег, перехода права, публикации сообщения, подачи и принятия заявления. Именно такое сравнение показывает, к какому периоду относится сделка по статье 61.2 или 61.3.
- Отдельно проверьте связанность сторон: родство, общих представителей, общий бизнес, необычный маршрут денег или покупателя, выбранного продавцом. Связь не доказывает нарушение, но требует объяснений и документов.
Свежая выписка ЕГРН остаётся входом для проверки объекта и перехода права. Она не заменяет ЕФРСБ и судебную карточку: в реестре недвижимости может не быть ответа на вопрос, какая финансовая ситуация окружала сделку.
Как оценить цену без выдуманного порога?
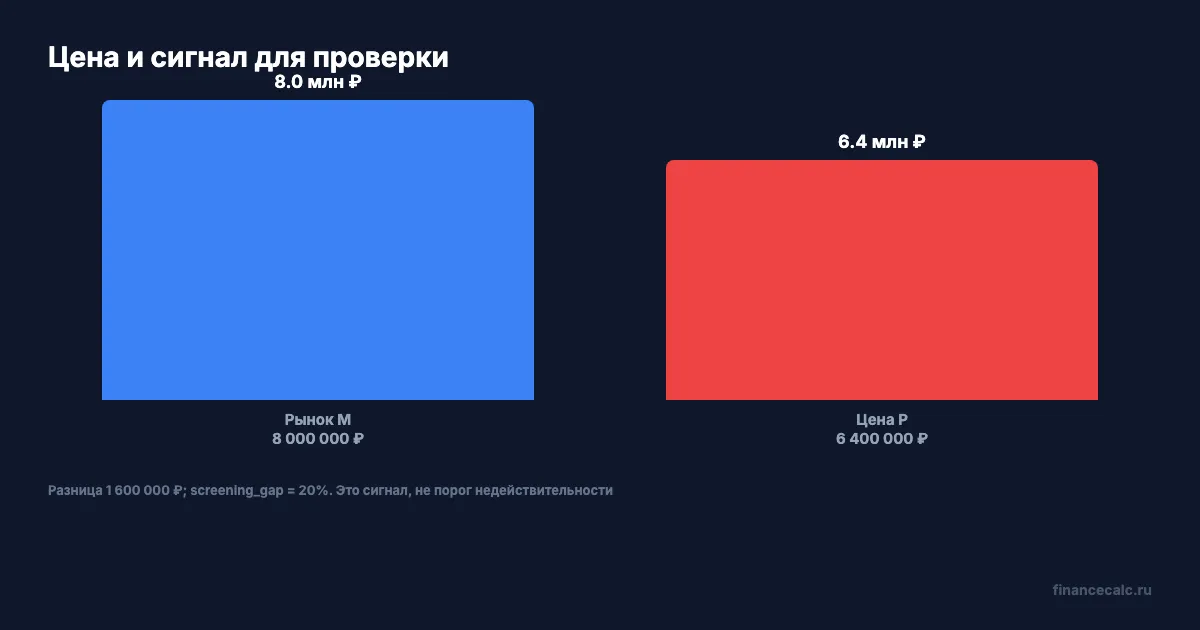
Зафиксируйте на одной дате T независимый рыночный ориентир M для сопоставимого объекта и цену договора P. Для первичного скрининга используйте screening_gap = (M − P) / M × 100%. Это способ решить, какие документы запросить, а не установленный законом процент недействительности.
Представьте: сопоставимые предложения и оценка дают M = 8 000 000 ₽, а в договоре стоит P = 6 400 000 ₽. Разница: 8 000 000 − 6 400 000 = 1 600 000 ₽. Тогда screening_gap = 1 600 000 / 8 000 000 × 100% = 20%.
20% здесь только сигнал для проверки. Запросите отчёт об оценке или сохранённую подборку сопоставимых объектов, документы о ремонте, срочности и причине скидки. Сравнение должно относиться к одной дате и к объектам, которые действительно сопоставимы по району, состоянию и правам. Не превращайте screening_gap в вывод «сделка автоматически недействительна».
Что сохранить до передачи денег?
В одной папке соберите актуальную выписку ЕГРН, договор и проект расчётов, публикации ЕФРСБ и судебные документы с датами, отчёт об оценке или таблицу сопоставимых предложений, объяснение причины скидки и сведения о связанности сторон. Добавьте банковские документы, платёжное поручение, условие раскрытия аккредитива или эскроу и подтверждение, что деньги зачисляются продавцу по договору.
Полная цена в договоре и прослеживаемый платёжный след не дают иммунитета. Они помогают показать, что покупатель не участвовал в сокрытии цены и не переводил деньги неизвестному третьему лицу. Если продавец просит часть суммы передать наличными или отправить на чужой счёт, это не «техническая деталь», а причина остановить расчёт до письменного объяснения и правовой проверки.
Когда правильный ответ — STOP?
Рассмотрим неблагоприятную ветку. Выписка ЕГРН чистая, банк одобрил ипотеку, но покупатель принимает скидку в 20% без оценки и документов о её причине. Через короткий срок в ЕФРСБ появляется процедура продавца, а в деле управляющий указывает на несоразмерность и не находит у покупателя сохранённых объяснений цены и маршрута денег. В таком сценарии нельзя записывать результат как «низкий риск»: его нужно пометить STOP и не передавать аванс до очной проверки документов.
Если актуальной публикации о процедуре и судебного дела нет, цена подтверждена независимыми материалами, стороны не связаны, даты не противоречат друг другу, а деньги идут продавцу по договору, это закрывает отдельные вопросы, но не создаёт гарантии. Перед следующим шагом всё равно нужен письменный разбор юриста по конкретному продавцу и договору. Если хотя бы одна критичная дата, стадия, связь или платёжный документ не подтверждены, пауза разумнее скидки.
Что меняется после регистрации сделки?
Регистрация перехода права фиксирует запись в реестре, но не превращает спор о банкротстве в невозможный. Не смешивайте оспаривание сделки в деле о банкротстве с истребованием имущества у добросовестного приобретателя по статье 302 ГК РФ: у этих требований разные основания и доказательства. Статья 302 не является универсальным щитом от любой претензии, а добросовестность не выводится из одного факта регистрации.
Если иск уже подан, запросите полный пакет дела, сохраните исходные файлы публикаций и переписки, передайте юристу договор, оценку, платёжный след и документы банка. При ипотеке уведомите банк письменно и не прекращайте платежи самостоятельно: спор с продавцом не отменяет кредитный договор без отдельного решения и изменения его условий.
Итог до аванса простой: сначала зафиксируйте статус и даты, затем объяснение цены, связанность сторон и маршрут денег. Только после этого выбирайте продолжение, изменение условий или отказ. Если покупка ипотечная, ипотечный калькулятор поможет проверить платёжную нагрузку, но он не оценивает банкротный риск сделки.
Подписывайтесь на Financecalc, если нужны разборы финансовых и правовых проверок через документы и расчёты, без обещаний стопроцентной защиты.
Какая часть такой проверки оказалась бы для вас самой трудной: найти правильную запись в ЕФРСБ, сопоставить цену или восстановить маршрут денег?
Полезные калькуляторы
Тема: Ипотека и недвижимость
Все статьи по темеКалькуляторы банков по теме
Сбербанк: ипотечный калькулятор
ставки, платеж и сравнение банков
Т-Банк: ипотечный калькулятор
ставки, платеж и сравнение банков
Газпромбанк: ипотечный калькулятор
ставки, платеж и сравнение банков
Совкомбанк: ипотечный калькулятор
ставки, платеж и сравнение банков
ПСБ: ипотечный калькулятор
ставки, платеж и сравнение банков
Уралсиб: ипотечный калькулятор
ставки, платеж и сравнение банков
Статья носит информационный характер и не является рекомендацией к действию. Ознакомьтесь с актуальными условиями на официальных сайтах организаций.
Комментарии
Комментируя, вы соглашаетесь с политикой конфиденциальности ВКонтакте
Похожие статьи
Просрочена поверка счётчика: что делать до норматива с коэффициентом 3
Просрочена поверка счётчика: что делать, сколько месяцев начисляют по среднему, когда применяют коэффициент 3 и как снова платить за воду по показаниям.
Залив квартиры: кто возмещает ущерб за прорыв батареи на 87 400 ₽
Залив квартиры: кто возмещает ущерб при прорыве батареи, как проверить кран, оформить акт за 12 часов и решить, отвечает УК или собственник.
Налог со сдачи квартиры 2026: 940 ₽ на НПД или 3 055 ₽ по НДФЛ
Налог со сдачи квартиры 2026: сравниваем НПД 4% и НДФЛ 13% при аренде 23 500 ₽, сроки уплаты, бонус и влияние статуса на пенсию арендодателя старше 60.