Полная гибель автомобиля: как проверить стоимость годных остатков
Рассчитай сам
Рассчитайте стоимость полиса ОСАГО онлайн
Полная гибель автомобиля означает, что сначала нужно проверить основу выплаты: стоимость машины на дату ДТП, ремонтную границу полной гибели и стоимость годных остатков. Затем к расчёту ОСАГО добавьте только подтверждённые расходы, примените лимит по дате аварии и вычтите уже выплаченное по тому же убытку. Сценарии, в которых владелец оставляет остатки или передаёт их страховщику, держите раздельно.
Данные сверены 15 сентября 2026 года по действующим на эту дату правилам ОСАГО, методике расчёта годных остатков и судебным разъяснениям.
Какие суммы нужно поставить рядом?
Соберите рабочий лист из трёх независимых показателей:
- Стоимость автомобиля на дату ДТП (V). Это цена машины в состоянии до аварии, а не стоимость новой машины и не сумма из рекламного объявления без проверки комплектации, пробега и региона.
- Ремонт (R). Стоимость и техническая возможность восстановления показывают, попадает ли дело в ветку полной гибели. Этот показатель не заменяет оценку машины и остатков.
- Годные остатки (S). Это стоимость того, что после повреждения можно реализовать или использовать. Она должна опираться на состояние конкретного автомобиля, а не на одну непроверенную цифру из отчёта.
При полной гибели по ОСАГО расчёт начинается со стоимости автомобиля на дату ДТП, из которой вычитают стоимость годных остатков; к результату можно добавить документированные расходы, связанные с уменьшением убытка, а итог ограничивает применимый лимит.
Полную гибель проверяют, когда ремонт невозможен либо его стоимость равна или превышает стоимость автомобиля. Высокая смета ремонта запускает эту проверку, но сама по себе не доказывает, что страховщик верно оценил остатки. Сначала сопоставьте акт осмотра, расчёт ремонта и отчёт о стоимости машины.
Как проверить стоимость годных остатков?
Начните с исходных данных, по которым рассчитали S. В отчёте должны быть дата, VIN или другая идентификация, марка и комплектация, пробег, регион, перечень повреждений, состояние узлов и объяснение, какие детали считаются пригодными для реализации. Сверьте эти пункты с фотографиями и актом осмотра. Если отчёт показывает только «рыночную цену остатков» без входных данных, попросите раскрыть методику и расчёт.
Для ОСАГО проверьте, какой способ оценки применил страховщик. Правила допускают сбор предложений через сайт или расчётный метод. Если страховщик выбирает расчётный способ, уведомление должно дать потерпевшему 3 рабочих дня на согласие с ним или требование собрать предложения. При сборе предложений проверьте, что процедура длилась не менее 3 календарных дней, за исключением нерабочих праздничных дней, а на сайте размещены данные автомобиля, сведения из акта осмотра и фотографии; в уведомлении сохраните адрес сайта и доступ к ходу и результату.
Самая высокая ставка на скриншоте не заменяет доказательную цепочку. Сопоставьте предложение с состоянием именно вашей машины, местом её нахождения, комплектностью, условиями вывоза и сроком сделки. Сохраните страницу, уведомление, фотографии и полный список предложений, если страховщик на них ссылается. Непонятное предложение не превращайте в согласие на передачу автомобиля.
Как посчитать выплату по ОСАГО?
Для базовой проверки используйте четыре строки:
grossLoss = max(V − S, 0) + E
cappedClaim = min(grossLoss, L)
remainingClaim = max(cappedClaim − P, 0)
Здесь E — подтверждённые расходы, которые относятся к этому страховому событию, L — применимый лимит по вреду имуществу, а P — предыдущие выплаты по тому же убытку. Остатки вычитайте один раз. КАСКО и GAP в этот реестр не подставляйте.
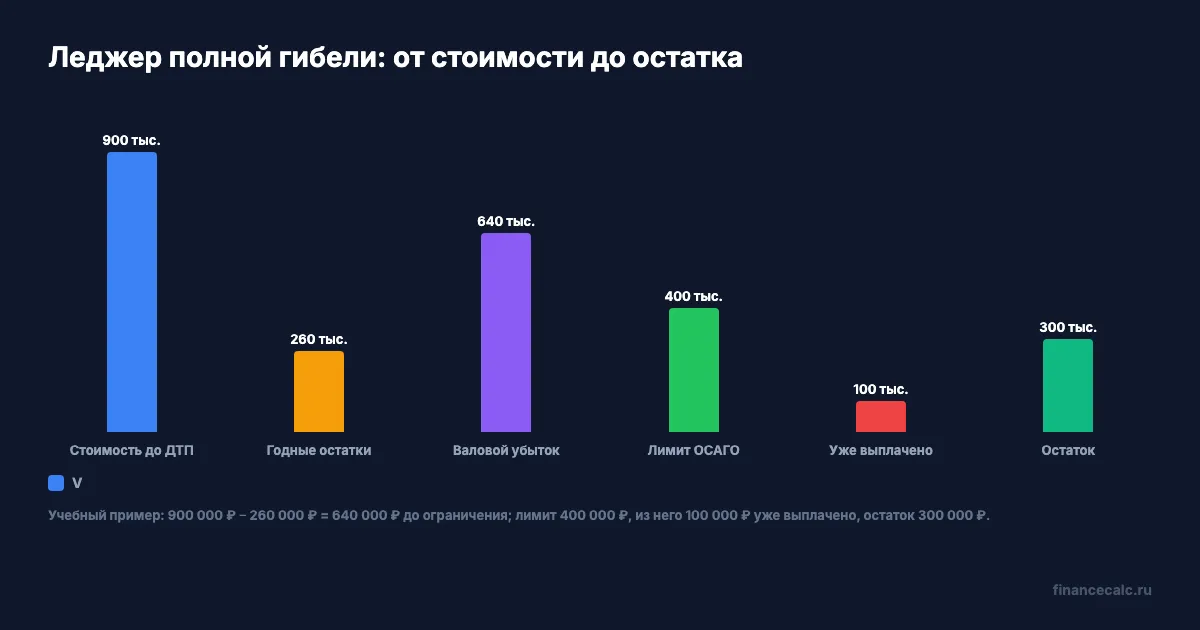
Закроем учебный пример. Владелец оставляет остатки, стоимость автомобиля на дату ДТП равна 900 000 ₽, годные остатки оценены в 260 000 ₽, а дополнительных расходов в примере нет:
900 000 ₽ − 260 000 ₽ + 0 ₽ = 640 000 ₽.
Это валовой убыток до ограничения, а не автоматически назначенная выплата по ОСАГО. В учебной модели применим лимит 400 000 ₽, поэтому общая сумма ОСАГО останавливается на 400 000 ₽. Если по этому же убытку уже перечислили 100 000 ₽, остаток проверяем так:
400 000 ₽ − 100 000 ₽ = 300 000 ₽.
Итог примера: 400 000 ₽ — общая сумма ОСАГО в пределах заданного лимита, 300 000 ₽ — остаток после предыдущей выплаты. 640 000 ₽ остаются валовым расчётом до лимита. Лимит нужно заново проверить по дате аварии и актуальной редакции закона; цифра 400 000 ₽ в этом абзаце — вход закрытой учебной модели, а не обещание для любого ДТП.
Когда удержание остатков меняет расчёт?
В базовой ветке ОСАГО владелец сохраняет автомобиль и получает расчёт со снижением на стоимость годных остатков. Поэтому S уже учтён в 640 000 ₽: повторно вычитать 260 000 ₽ из остатка нельзя.
Перед передачей машины или прав на неё запросите документ, который связывает передачу с конкретной суммой и способом расчёта. Проверьте, кто принимает автомобиль, когда переходит право, кто оплачивает вывоз, какие документы подписываются и что происходит с ранее перечисленными деньгами. Если в акте неясно, сохраняет ли владелец остатки, остановите подпись и запросите разъяснение.
Для КАСКО условия другие: при сохранении остатков выплату считают по договору, а при отказе от прав в пользу страховщика полная страховая сумма возможна только в пределах условий полиса. GAP — отдельная договорная доплата, она не входит в формулу ОСАГО. Не переносите лимит ОСАГО, удержание остатков или обещание GAP в другой страховой реестр.
Какие документы запросить до спора?
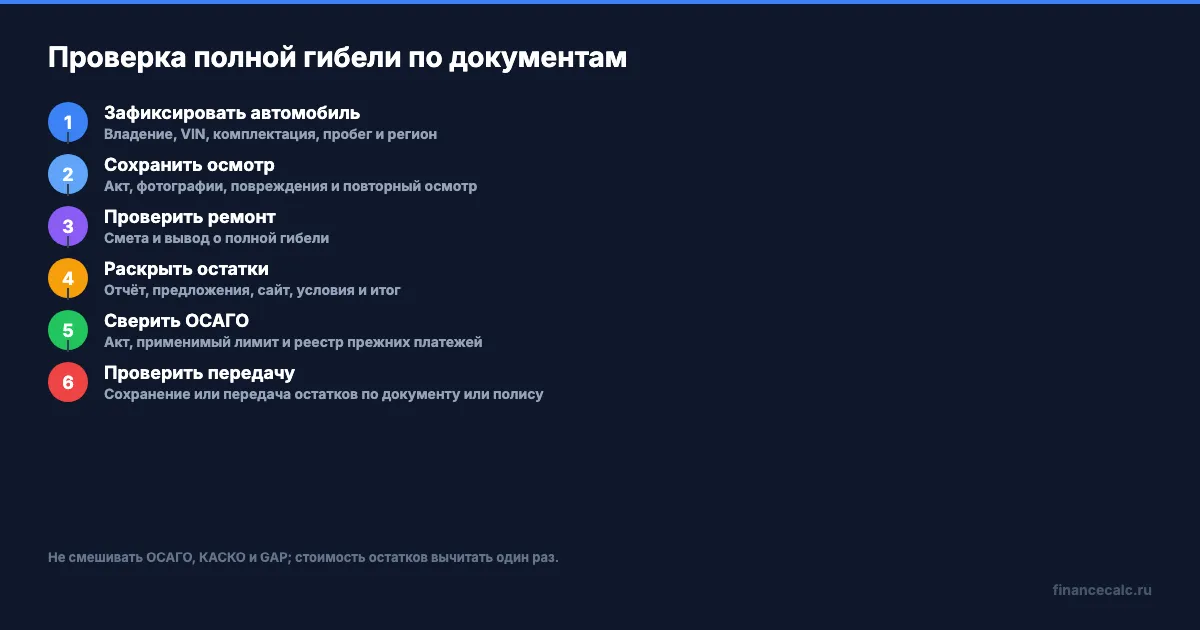
Запросите у страховщика один комплект, чтобы каждая сумма имела источник:
- заявление, документы о владении и данные автомобиля;
- акт осмотра, фотографии и сведения о том, проводился ли повторный осмотр;
- расчёт ремонта и вывод о невозможности восстановления или о полной гибели;
- отчёт о стоимости автомобиля на дату ДТП с исходными данными;
- отчёт о годных остатках, предложения, адрес сайта, фотографии и условия сделки;
- страховой акт ОСАГО, применимый лимит и реестр предыдущих платежей по тому же убытку;
- документ о сохранении или передаче остатков, а для КАСКО и GAP — сам договор и правила страхования.
До осмотра не ремонтируйте и не утилизируйте автомобиль; разборку, продажу и передачу тоже отложите до фиксации доказательств и условий перехода. Если ремонт или утилизация до осмотра не позволяют надёжно установить обстоятельства ДТП или размер ущерба, страховщик может отказать в соответствующей части требования. Сохраните переписку и отметьте даты каждого запроса.
Для арифметической сверки можно открыть калькулятор ОСАГО, но он не оценивает машину, годные остатки и юридическую силу отчёта. Эти вопросы решает доказательная цепочка.
Как остановить расчёт с плохими данными?
Проверьте расчёт на нулевой сценарий. Если документированная стоимость остатков равна стоимости автомобиля, в учебной модели получится:
900 000 ₽ − 900 000 ₽ + 0 ₽ = 0 ₽.
Это показывает границу формулы: стоимость остатков не может превращать валовой убыток в отрицательную сумму. Остановитесь и запросите новый расчёт, если отчёт не называет дату стоимости, оценщик не объясняет входные данные, «аукцион» показывает одну ставку, но не раскрывает данные автомобиля, условия процедуры и подтверждение результата, платёж по тому же убытку не отделён от КАСКО или GAP, либо передача остатков не связана с документом.
Итоговая проверка состоит из одного листа: V, R, S, E, L и P; рядом лежат документы, подтверждающие каждую строку. Сначала проверьте стоимость машины и остатков, затем примените лимит и только после этого вычтите прежний платёж. Такой порядок не смешивает ОСАГО с GAP и не допускает двойного удержания остатков.
Вы уже проверяли после полной гибели отчёт о стоимости остатков или сразу подписали передачу автомобиля? Подписывайтесь на financecalc.ru: здесь разбираем страховые расчёты по документам и проверяемой арифметике.
Полезные калькуляторы
Тема: Страхование
Все статьи по темеСтатья носит информационный характер и не является рекомендацией к действию. Ознакомьтесь с актуальными условиями на официальных сайтах организаций.
Комментарии
Комментируя, вы соглашаетесь с политикой конфиденциальности ВКонтакте
Похожие статьи
СТО задерживает ремонт по ОСАГО: как считать срок и неустойку
СТО задерживает ремонт по ОСАГО: как считать срок и неустойку от даты передачи машины, проверить 30 рабочих дней и направить требование страховщику.
Скрытые повреждения нашли после осмотра ОСАГО: как запросить дополнительную оценку
Скрытые повреждения нашли после осмотра ОСАГО: как запросить дополнительную оценку, сохранить доказательства и пересчитать ремонт до разборки машины.
Поздно сообщили о ДТП: когда срок уведомления действительно влияет на выплату
Поздно сообщили о ДТП: когда срок уведомления действительно влияет на выплату, как считать рабочие дни по ОСАГО и что сохранить для страховщика.