Исполнительный лист на работе 2026: почему удержат не 55 000 ₽, а до 34 800 ₽
Рассчитай сам
Узнайте точную сумму переплаты и ежемесячный платёж
Если работодатель уже удерживает деньги по исполнительному документу, проверяйте не только сумму на карте. Сверьте расчётный листок: базой служит сумма после налогов, а предел считают один раз по всем документам — по общему правилу до 50%, а для строго перечисленных требований до 70%.
Нормы Закона № 229-ФЗ и ТК РФ сверены 15 сентября 2026 года.
Эта проверка подходит только для удержания из зарплаты у работодателя. Ниже — порядок сверки одной выплаты, пример с двумя документами и маршрут, если строка не сходится.
Что собрать до расчёта?
Начните с документов за один спорный месяц. Понадобятся:
- расчётный листок с начислением, налогами, удержанием и суммой к выплате;
- копия исполнительного листа, судебного приказа или постановления пристава с номером и видом требования;
- список всех исполнительных документов, которые находятся у работодателя;
- дата выплаты зарплаты, фактическая сумма удержания и данные о перечислении взыскателю или на депозит ФССП.
Не подставляйте вместо этих данных сумму, которая пришла на карту. Перевод уже уменьшен удержанием, а иногда в нём есть другие строки. Если в листке нет основания или размера удержания, сначала запросите расшифровку. Без копии документа, суммы после налогов и полного списка документов расчёт нужно остановить.
С какой суммы считать удержание?
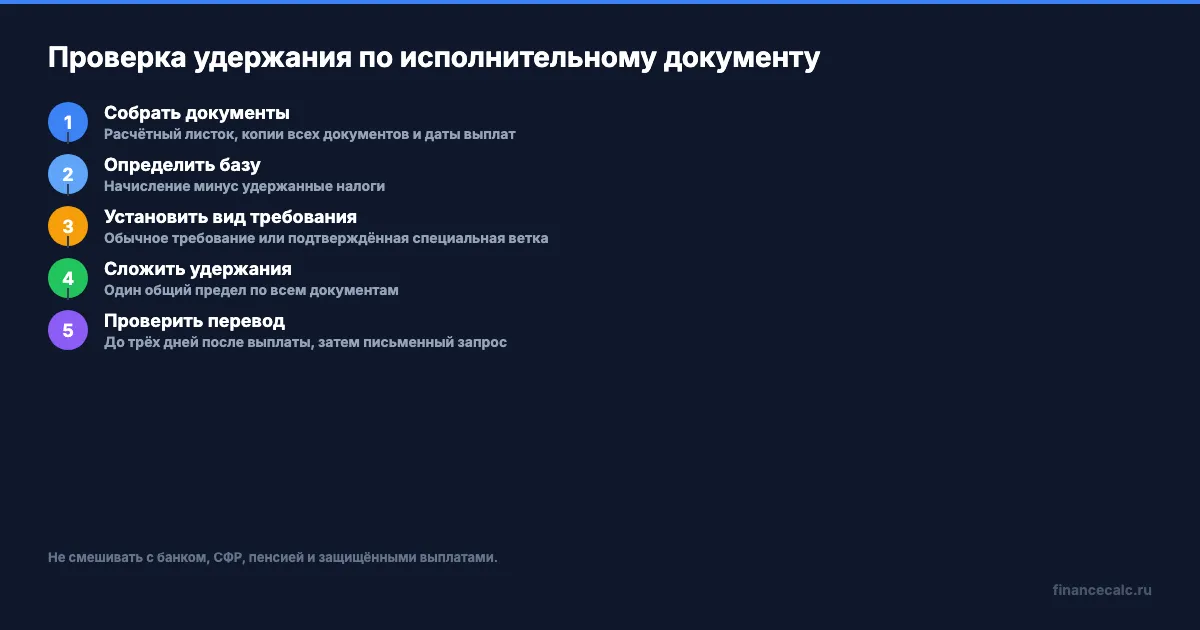
По статье 99 Закона № 229-ФЗ базой служит сумма, оставшаяся после удержания налогов. Для проверки берите начисление и вычитайте именно удержанные налоги. Не смешивайте эту базу с gross, то есть начислением до налога, и с банковским переводом.
В закрытом примере в расчётном листке начислено 80 000 ₽, налог — 10 400 ₽. Получается:
80 000 − 10 400 = 69 600 ₽ — база после налогов.
Если в налоговой строке есть ошибка, её можно отдельно перепроверить через калькулятор НДФЛ, но результат калькулятора не заменяет расчётный листок. Здесь важны фактически начисленные и удержанные суммы за конкретную выплату.
Как работает общий предел при нескольких документах?
Для обычного требования общий предел — 50% базы, а до 70% допускается только для перечисленных законом специальных требований. При нескольких исполнительных документах это один предел за одну выплату, а не отдельные 50% для каждого взыскателя.
В примере с базой 69 600 ₽ общий максимум по двум обычным документам равен:
69 600 × 50% = 34 800 ₽ — общий предел по двум обычным документам.
Допустим, в документах указаны 25 000 ₽ и 30 000 ₽. Их полная сумма выглядит так:
25 000 + 30 000 = 55 000 ₽, поэтому полное удержание обеих сумм оставило бы 14 600 ₽ и требует исправления.
Это неблагоприятный сценарий, а не законный результат. При таком удержании работнику перечислили бы:
69 600 − 25 000 − 30 000 = 14 600 ₽.
Правильная первая проверка — сравнить все удержания за выплату с общим пределом 34 800 ₽. Затем нужно посмотреть содержание документов и их очередность: по одной формуле нельзя придумать, какую часть направить каждому взыскателю. Не прекращайте исполнение самостоятельно, даже если видите ошибку в сумме.
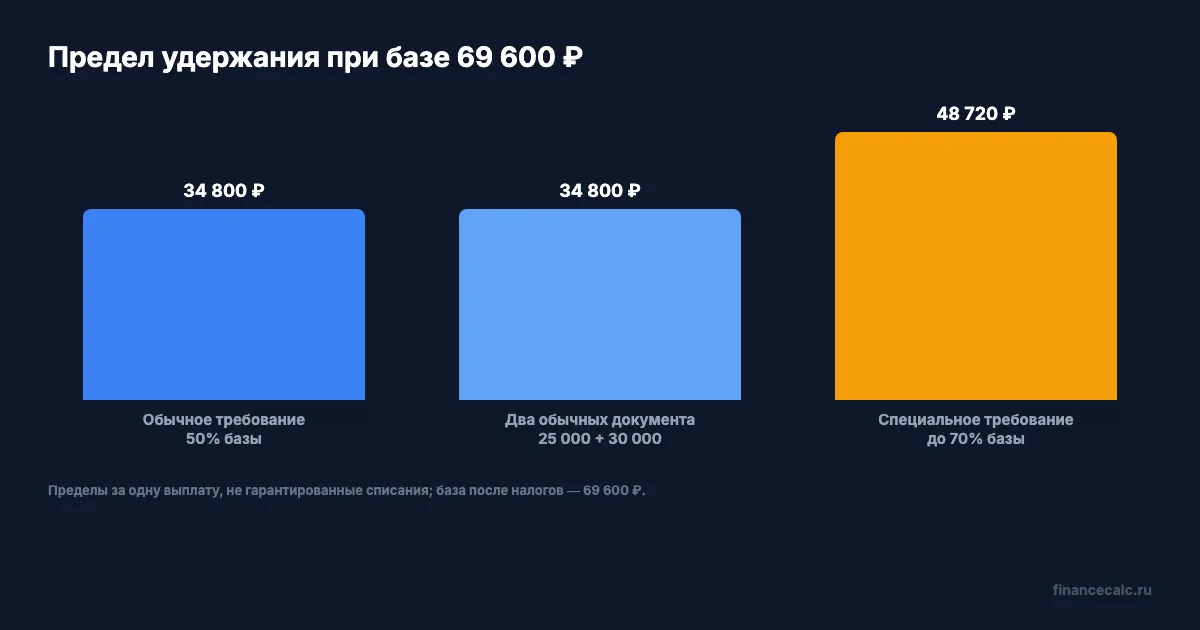
Если удержать максимально допустимые 34 800 ₽ по обычным требованиям, в расчётной базе останется:
69 600 − 34 800 = 34 800 ₽ — до проверки других строк листка.
Это не обещание суммы «на руки»: в зарплате могут быть другие законные удержания, а остаток каждого требования определяется документами.
Когда допускается предел до 70%?
Предел до 70% не относится к любому исполнительному листу. Закон выделяет алименты на несовершеннолетних, возмещение вреда здоровью, вреда в связи со смертью кормильца и ущерба от преступления. Вид требования должен подтверждаться самим документом или постановлением.
Для той же базы отдельная специальная ветка даёт только верхнюю границу:
69 600 × 70% = 48 720 ₽ — максимум при подтверждённом специальном требовании.
48 720 ₽ нельзя автоматически переносить на обычный кредитный долг. Если у работодателя лежат документы разных видов, не складывайте 50% и 70% механически. Отдельно установите содержание каждого требования и попросите бухгалтера показать расчёт распределения.
Что должно быть видно в расчётном листке?
В нём должны быть видны состав зарплаты, другие начисления, размер и основание удержания, а также итоговая сумма к выплате. Форма листка может отличаться у разных работодателей, но эти сведения нужны для проверки.
Сверьте строку удержания с копией документа по четырём признакам: номер, взыскатель, вид требования и сумма. Затем сравните итог по всем документам с пределом за эту выплату. НДФЛ уменьшает базу для исполнительного удержания, но не заменяет запись о самом удержании.
После выплаты работодатель должен перечислить удержанное в течение трёх дней, поэтому в запросе нужны обе даты: выплаты и перевода. Для обычной схемы деньги идут на депозит ФССП; в предусмотренном законом случае — непосредственно взыскателю. Дата списания с зарплаты и дата поступления взыскателю не обязательно совпадают, поэтому проверяйте их отдельно.
Что написать работодателю или приставу?
Если ошибка в расчёте работодателя, направьте ему один письменный запрос за конкретный месяц. Укажите:
- начисление, налог и полученную базу после налогов;
- номер и вид каждого документа у работодателя;
- сумму каждого удержания и общий итог;
- дату выплаты и дату перечисления удержанного;
- строку, с которой вы не согласны, и просьбу дать расчёт и основание.
Если не хватает копии документа или реестра удержаний, попросите предоставить их в рамках этой же сверки. Запрос должен показывать расхождение в рублях и ссылаться на конкретный месяц, а не содержать общее требование «вернуть половину зарплаты».
Если ошибка не в расчёте бухгалтера, а в постановлении или действии пристава, следующий адресат — пристав. Стороны исполнительного производства могут знакомиться с материалами и снимать копии. Десять дней статьи 122 — срок для жалобы на постановление или действие пристава, а не универсальный срок для спора с работодателем. Не переносите его автоматически на трудовую претензию.
Когда эта формула не подходит?
Остановитесь до арифметики, если деньги удерживает банк, СФР или сам пристав, а не работодатель. То же относится к пенсии, пособию и другой выплате, которая может быть защищена статьёй 101 Закона № 229-ФЗ. Для таких случаев нужны другие документы и другой маршрут; банковский счёт нельзя превращать в расчётный листок.
Отдельно не смешивайте исполнительное удержание с удержанием работодателя по статье 137 ТК РФ, добровольным платежом кредитору или исполнительским сбором. Это разные основания. Не подменяйте также проверку строки самостоятельным расчётом алиментов: здесь проверяется уже действующий документ и его исполнение у работодателя.
Что запомнить перед запросом?
Порядок сверки короткий: определить, кто удерживает деньги; взять расчётный листок и все документы; посчитать базу после налогов; установить вид требования; сложить удержания за одну выплату; сравнить их с одним пределом; проверить дату перечисления. В примере база равна 69 600 ₽, обычный общий предел — 34 800 ₽, а специальная ветка до 70% — 48 720 ₽ только при подтверждённом основании.
Если данных не хватает, правильный результат — не новая формула, а письменный запрос работодателю или приставу. В вашем расчётном листке указаны номер документа и основание удержания?
Полезные калькуляторы
Статья носит информационный характер и не является рекомендацией к действию. Ознакомьтесь с актуальными условиями на официальных сайтах организаций.
Комментарии
Комментируя, вы соглашаетесь с политикой конфиденциальности ВКонтакте
Похожие статьи
Оклад 19 500 ₽ при МРОТ 27 093 ₽ в 2026: когда это законно и где недоплата
Оклад ниже МРОТ: законно ли это в 2026 году, какие выплаты считать до 27 093 ₽, что исключить и как проверить расчётный листок перед обращением в ГИТ.
Расчётный листок: как сверить оклад, надбавки, НДФЛ и удержания
Пошаговая сверка расчётного листка за один месяц: начисления, НДФЛ, удержания, уже выплаченная часть и письменный запрос работодателю.
Исполнительский сбор 12%: почему долг 30 000 ₽ становится 33 600 ₽
Текущий расчет исполнительского сбора в 2026 году: 12%, минимум 2 000 ₽ для физлица, срок добровольного исполнения и ловушка старых 7%.