Подписка через СБП: где отключить согласие на повторные списания
Рассчитай сам
Узнайте точную сумму переплаты и ежемесячный платёж
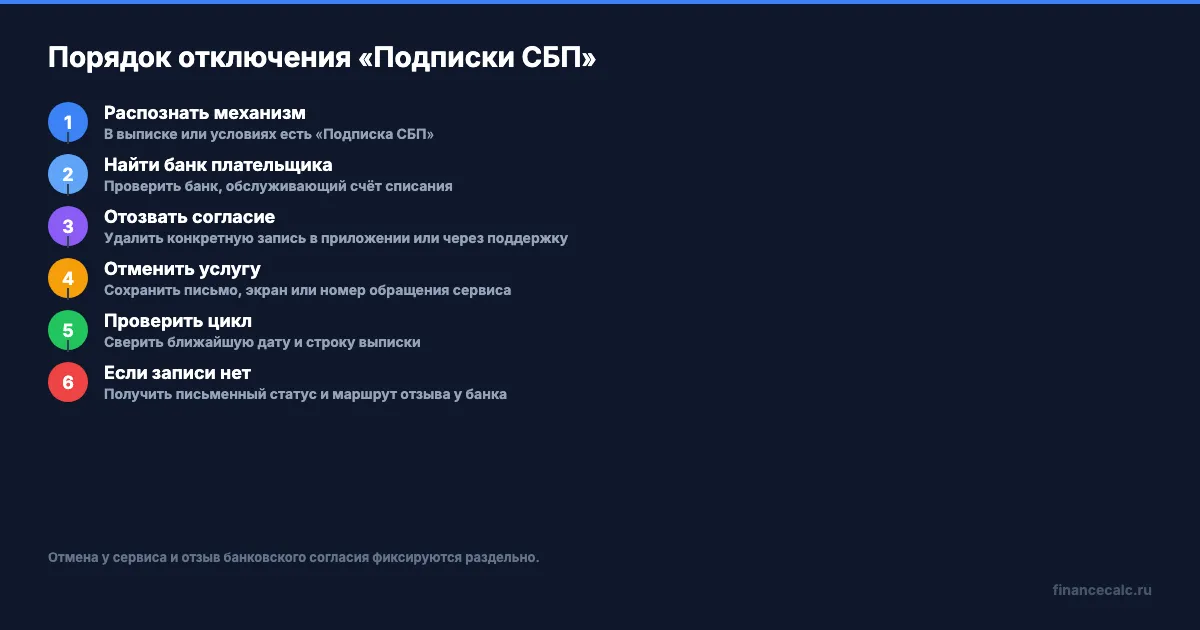
Если в выписке или условиях прямо указана «Подписка СБП», согласие на периодические списания нужно искать у банка, который обслуживает счёт списания. В приложении банка или через поддержку попросите отключить именно конкретную «Подписку СБП», а услугу отдельно отмените у сервиса и затем проверьте ближайший цикл.
Согласие на «Подписку СБП» хранится на стороне банка, поэтому перевыпуск карты сам по себе не доказывает отзыв согласия. Это важное отличие от карточной подписки: здесь нужно работать с записью, привязанной к счёту.
Как понять, что это именно «Подписка СБП»?
Сначала найдите подтверждение механизма. В уведомлении, условиях подключения или банковской выписке должны встречаться слова «Подписка СБП», «переводить каждый месяц», заранее данное согласие либо указание на периодическое списание со счёта. При подключении вы подтверждаете первый перевод в платёжном приложении банка, а затем разрешаете сервису направлять новые запросы без отдельного подтверждения на каждый цикл.
Не подменяйте эту схему другими платежами:
- разовый перевод по QR-коду требует нового подтверждения и сам по себе не создаёт активную подписку;
- карточный рекуррентный платёж связан с реквизитами карты и управляется по правилам карточной операции;
- банковский автоплатёж может быть самостоятельным правилом банка, без согласия «Подписки СБП»;
- Me2Me Pull и «Подписка СБПэй» относятся к отдельным механизмам.
Если в выписке есть только непонятное название получателя, не удаляйте первую похожую запись. Сначала попросите банк уточнить назначение операции и определить, со счёта какого банка она прошла. Без этого легко отменить другой платёж и оставить нужное согласие.
Где отключить согласие на повторные списания?
Центральное место для отзыва — банк плательщика, то есть организация, которая обслуживает счёт, с которого списываются деньги. Если у банка есть список активных согласий или подписок, откройте нужную запись по названию ТСП и счёту. Название кнопки может отличаться: это может быть «отключить», «удалить» или «отозвать согласие». Не принимайте похожую кнопку за универсальный путь: интерфейсы банков различаются.
В приложении банка или через поддержку попросите отключить именно конкретную «Подписку СБП» и зафиксируйте результат: название ТСП, замаскированный счёт, дату и номер обращения. Если запись не отображается, не считайте это доказательством, что согласия нет. Попросите поддержку письменно сообщить, есть ли активный акцепт, как его отозвать и когда банк зафиксировал удаление.
Сайт сервиса получателя может дать кнопку отмены доступа, а банк получателя может участвовать в обработке платежа. Ни один из этих каналов не заменяет обращение в банк, который обслуживает ваш счёт. Именно там проверяют запись, на основании которой следующий запрос может быть исполнен.
Почему одной отмены услуги недостаточно?
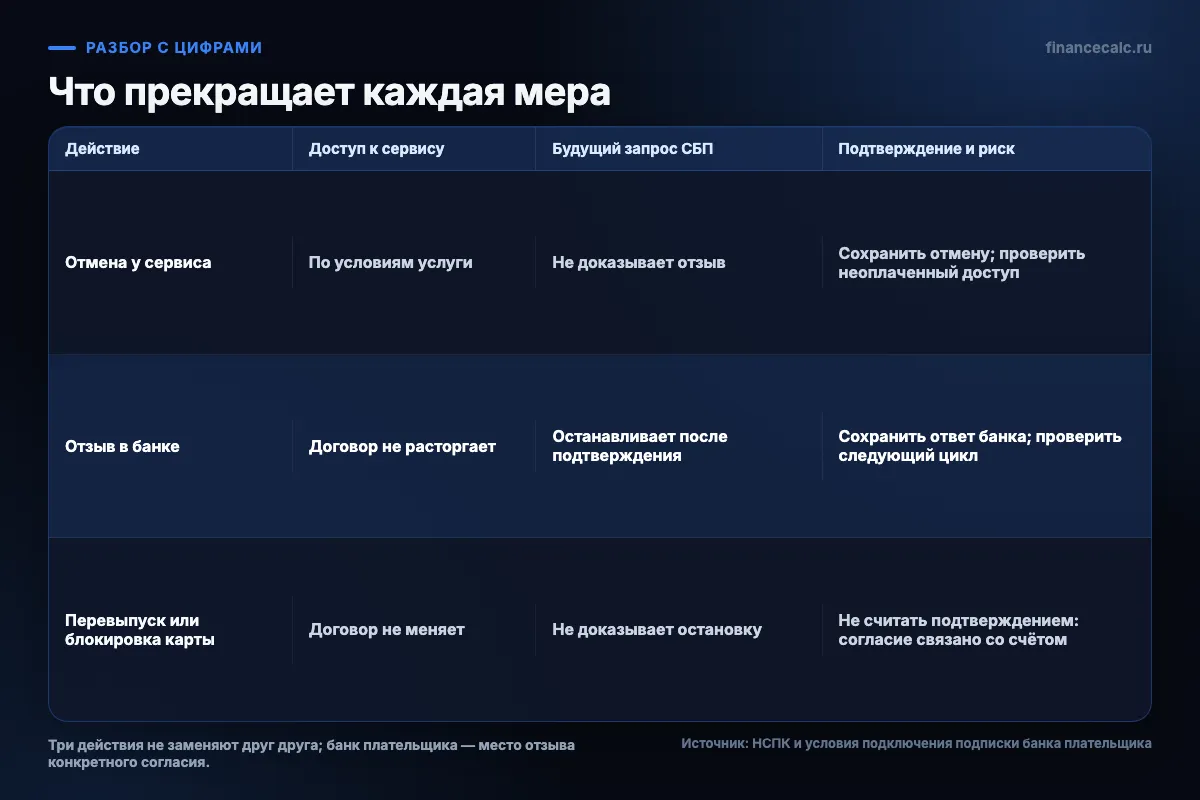
Отмена услуги у сервиса, отзыв банковского согласия и проверка следующего цикла — разные действия. Они решают разные задачи.
Сначала отмените продление у сервиса и сохраните экран, письмо или номер обращения. Это сообщает исполнителю, что вы прекращаете доступ или дальнейшее продление по условиям договора. Уже оплаченный период может закончиться позже, а порядок расчёта зависит от конкретной услуги. Отмена доступа не должна оставаться только устной.
Затем удалите конкретное согласие в банке плательщика. После подтверждённого отзыва ТСП не должен получить исполнение нового запроса по этой записи. Однако отзыв банковского согласия сам по себе не расторгает договор и не объясняет сервису, почему доступ больше не оплачивается. Если услуга продолжает действовать, проверьте возможные условия неоплаченного доступа.
Наконец, запишите ближайшую дату списания и сравните её с выпиской. После этой даты ищите не только сумму, но и название получателя: один сервис может отправить запрос с другим сокращённым обозначением. Сохраните подтверждение удаления, отмену у сервиса и строку выписки в одном месте.
Что покажет расчёт будущего риска?
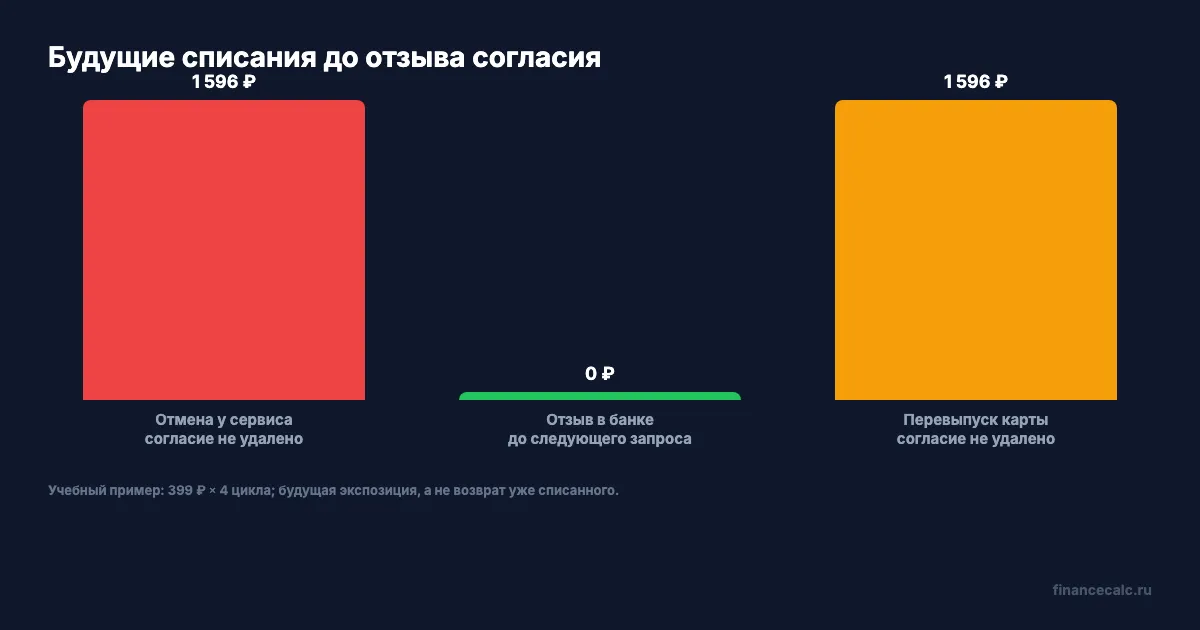
Расчёт нужен только для понимания суммы, которая может уйти до остановки согласия. Возьмём условную цену 399 ₽ в месяц и четыре оставшихся цикла. Это учебный пример: тариф не меняется, комиссии и второго согласия нет.
399 × 4 = 1 596 ₽ потенциальных будущих списаний. Такая сумма остаётся риском, если отменить услугу только у продавца, но не удалить действующий банковский акцепт. Это не означает, что сервис обязательно отправит все четыре запроса: пример показывает верхнюю сумму возможных списаний при сохранении прежнего цикла.
После подтверждённого отзыва до следующего запроса будущая сумма возможных списаний по этому согласию равна 0 ₽. Это нулевое значение относится к будущим списаниям по конкретной записи, а не к доступу к сервису, возможному долгу по договору или уже проведённой операции.
Представьте, что вы оплатили видеосервис через «Подписку СБП», нажали «отменить» только в его личном кабинете и перевыпустили карту. Если согласие в банке осталось активным, смена карты не подтверждает прекращение мандата: привязка относится к счёту. В этом случае проверьте запись у банка, удалите её и сохраните ответ, а затем отдельно убедитесь, что сервис отменил продление.
Что делать, если в приложении нет кнопки?
Не придумывайте общий путь меню по инструкции другого банка. В поддержке назовите банк, счёт списания, ТСП и формулировку операции из выписки. Попросите не просто «заблокировать платёж», а проверить активное согласие на периодические списания через СБП и сообщить точный порядок его отзыва.
Не используйте перевыпуск или блокировку карты как замену отзыву. Не оставляйте счёт пустым и не удаляйте приложение: нехватка денег может лишь сорвать отдельную попытку, а удаление приложения не меняет банковскую запись. Сохраните номер обращения и попросите подтверждение удаления согласия. Если банк не видит запись, такой ответ тоже нужен письменно — вместе с указанием, куда обращаться дальше.
Как здесь работает закон о подписках?
Федеральный закон № 376-ФЗ действует с 1 марта 2026 года. Он касается периодических платежей по интернет-услугам по абонентскому договору и отказа от ранее переданных реквизитов счёта или данных электронного средства платежа.
Поэтому отказ сервису стоит отправить в форме, которую он принимает, в том числе электронно, и сохранить доказательство. Но эту норму нельзя превращать в обещание, что любой дебет по СБП автоматически незаконен или что банк сам удалит согласие. Она не заменяет отзыв согласия, привязанного к счёту в банке и не решает вопрос возврата без проверки договора, даты отказа и факта услуги.
Что делать, если деньги уже списали?
Сохраните строку операции, подтверждение отмены у сервиса и ответ банка об отзыве. Затем отдельно обратитесь к сервису и банку по их процедурам: понадобится сопоставить дату отказа, дату операции, условия договора и уже оказанный доступ.
Отзыв согласия останавливает будущие запросы, но не превращается автоматически в возврат уже проведённого платежа. Не называйте любое продление мошенничеством до проверки фактов и не удаляйте историю операций. Для этой статьи важна граница: после отзыва мы проверяем следующий цикл, а спор о прошлом платеже идёт отдельной веткой.
Что проверить перед следующим списанием?
Перед закрытием задачи оставьте пять отметок: механизм действительно назван «Подпиской СБП»; найден банк, обслуживающий счёт списания; конкретное согласие удалено и это подтверждено; услуга отменена у сервиса; ближайший цикл проверен по выписке. Если один пункт не подтверждён, задача ещё не закончена.
Если после отмены вы хотите направить высвободившуюся сумму в накопления, калькулятор сложного процента поможет посчитать отдельный план; он не проверяет статус банковского согласия.
В вашей выписке уже есть пометка «Подписка СБП» или сначала нужно уточнить у банка, какой механизм использовал получатель?
Частые вопросы
Где хранится согласие на подписку?
Если в выписке или условиях прямо указана «Подписка СБП», согласие на периодические списания нужно искать у банка, который обслуживает счёт списания.
Поможет ли перевыпуск карты?
Согласие на «Подписку СБП» хранится на стороне банка, поэтому перевыпуск карты сам по себе не доказывает отзыв согласия.
Когда начал действовать закон о подписках?
Федеральный закон № 376-ФЗ действует с 1 марта 2026 года.
Отзыв согласия вернёт прошлый платёж?
Отзыв согласия останавливает будущие запросы, но не превращается автоматически в возврат уже проведённого платежа.
Какую запись в документах вы проверите первой?
Полезные калькуляторы
Калькуляторы банков по теме
Альфа-Банк: кредитный калькулятор
ставка, платеж и ПДН перед заявкой
Т-Банк: кредитный калькулятор
ставка, платеж и ПДН перед заявкой
Газпромбанк: кредитный калькулятор
ставка, платеж и ПДН перед заявкой
Совкомбанк: кредитный калькулятор
ставка, платеж и ПДН перед заявкой
РСХБ: кредитный калькулятор
ставка, платеж и ПДН перед заявкой
МТС Банк: кредитный калькулятор
ставка, платеж и ПДН перед заявкой
Статья носит информационный характер и не является рекомендацией к действию. Ознакомьтесь с актуальными условиями на официальных сайтах организаций.
Комментарии
Комментируя, вы соглашаетесь с политикой конфиденциальности ВКонтакте
Похожие статьи
Автоплатёж списал деньги после отмены услуги: как проверить два договора
Если деньги списали после отмены услуги, проверьте отдельно дату прекращения сервиса и дату отзыва автоплатежа или платёжных данных. Соберите выписку и подтверждения, затем выберите следующий шаг без обещания автоматического возврата.
СБП 200 001 ₽ самому себе: почему перевод новому человеку могут остановить
Признаки мошеннических переводов ЦБ с 2026 года: СБП более 200 000 ₽, новый получатель за 24 часа и другие банковские стоп-факторы.

СБП самому себе 30 млн ₽: почему банк взял комиссию за перевод на карту
Как работает бесплатный лимит СБП и онлайн-переводов самому себе до 30 млн ₽ в месяц, где ловушка с переводом по номеру карты и переводами другим людям.