Обратный сплит акций: что происходит с дробным остатком после консолидации
Рассчитай сам
Рассчитайте доход по вкладу с учётом капитализации
После обратного сплита акций количество бумаг считают делением старого количества на коэффициент консолидации. Если результат не целый, отдельно фиксируют целую часть и дробный остаток; деньги за дробь появляются только при условии, что такой способ и цена указаны в уведомлении эмитента, депозитария или брокера.
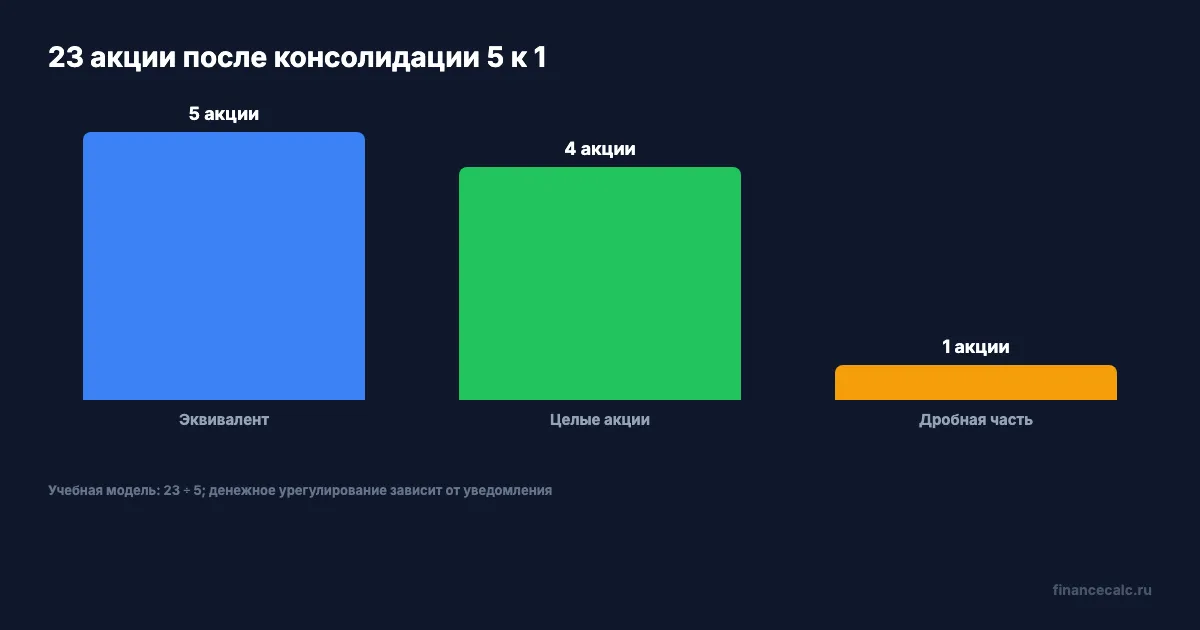
Представьте: у инвестора 23 акции, а в уведомлении написано «5 старых акций превращаются в 1 новую». Расчёт даст 4,6 акции-эквивалента: 4 целые акции и дробь 0,6. Сумма 1 200 ₽ возникнет только в том случае, если документ назначает 2 000 ₽ за одну новую акцию-эквивалент. Это учебная модель, а не обещание выплаты по любому обратному сплиту.
Нормы сверены 15 сентября 2026 года по статьям 25 и 74 закона № 208-ФЗ.
Что именно меняется при обратном сплите?
Статья 74 закона № 208-ФЗ описывает консолидацию так: две или более размещённые акции конвертируются в одну акцию той же категории. Это и есть обратный сплит. Уменьшается количество бумаг на счёте, а коэффициент и момент операции берутся из решения и уведомления по конкретному выпуску.
Закон отдельно признаёт дробные акции: при консолидации они могут образоваться, а права по ним соответствуют той части целой акции, которую они составляют. Поэтому дробь не следует молча округлять вниз и считать исчезнувшей. Но из этого правила ещё не следует, что брокер немедленно перечислит деньги: дробная бумага может учитываться или быть урегулирована способом, который указан в условиях корпоративного действия.
Не смешивайте консолидацию с обычным сплитом, дивидендом, тендером, конвертацией или делистингом. Если документ описывает другое событие, формула обратного сплита к нему не подходит.
Какие строки найти в уведомлении?
До расчёта сохраните документ эмитента или депозитария и выпишите из него шесть полей:
- направление операции: сколько старых акций приходится на одну новую;
- дату фиксации и количество акций, которое учитывается именно на эту дату;
- порядок обращения с дробью: её сохранение, агрегация, денежное урегулирование или иной вариант;
- цену дроби либо порядок, по которому её определят;
- дату и агента, через которого проходит расчёт;
- внутренний срок поручения для брокера или депозитария.
Последняя биржевая котировка не заменяет цену из уведомления. Если документ обещает определить её позже, результат пока должен быть помечен как условный. В рекомендациях по участию в корпоративных действиях Банк России обращает внимание на необходимость закреплять порядок реализации прав в регламенте брокера и условиях депозитарного обслуживания. Поэтому сверяйте не только сообщение эмитента, но и инструкцию посредника.
Как посчитать целые акции и дробный остаток?
Используйте коэффициент из уведомления, а не интуитивное умножение. Последовательность такая:
- Разделите подтверждённое старое количество на знаменатель консолидации.
- Отделите целую часть результата. Это ожидаемое количество целых новых акций.
- Вычтите целую часть из эквивалента. Получится дробный остаток.
В учебном примере расчёт выглядит так: 23 ÷ 5 = 4,6. На счёте ожидаются 4 целые акции и 0,6 дроби. Нельзя получить 115 акций, умножив 23 на 5: это меняет направление операции. Нельзя и объявить остаток нулём только потому, что в приложении пока видна одна целая позиция.
Если старое количество на дату фиксации не подтверждено, остановите расчёт. Возьмите выписку или отчёт брокера, проверьте идентификатор выпуска и только потом подставляйте число в формулу. Иначе даже правильное деление будет применено к неправильной базе.
Когда дробь превращается в деньги?
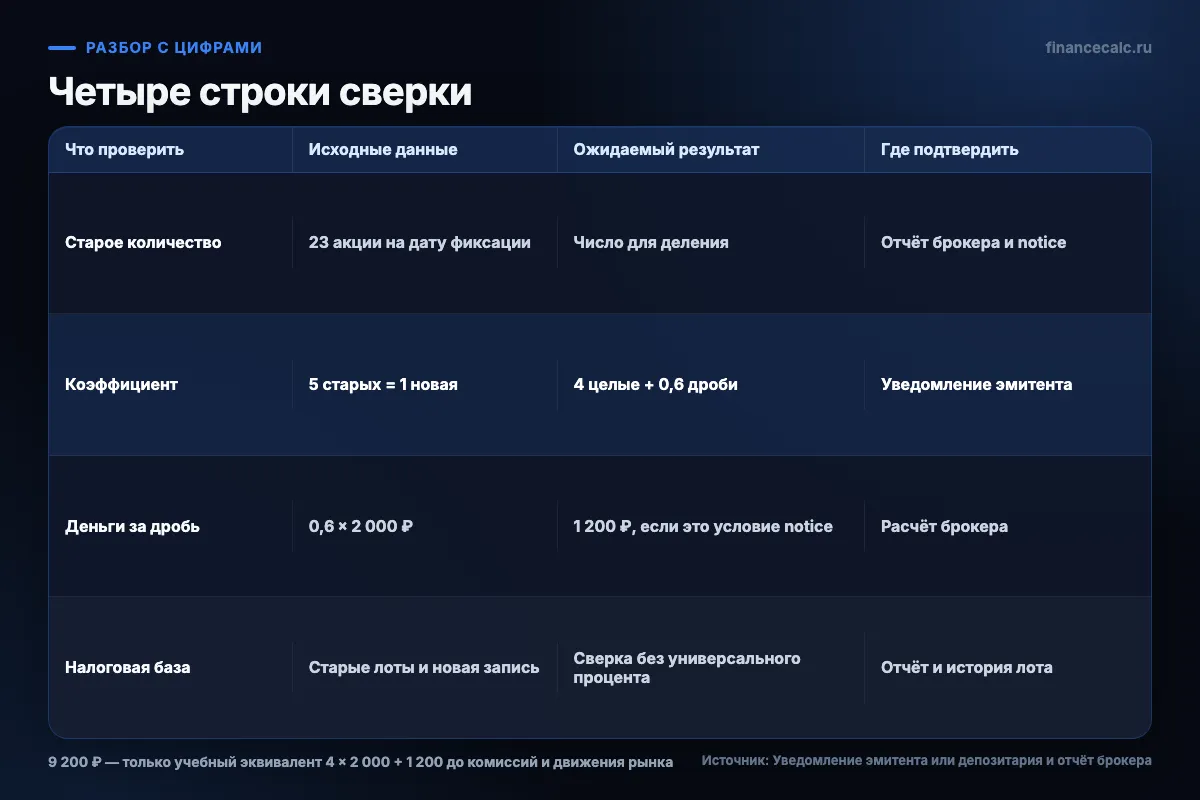
Денежное урегулирование начинается не с рыночной цены, а с условия корпоративного действия. Если в документе указано 2 000 ₽ за одну новую акцию-эквивалент, учебная дробь считается так: 0,6 × 2 000 = 1 200 ₽. Для проверки всей модели можно сложить условную стоимость целой части и дроби: 4 × 2 000 + 1 200 = 9 200 ₽ до комиссий и движения рынка.
Эти 2 000 ₽ — входное значение примера. В реальном уведомлении цена может быть указана за дробную акцию, определяться по отдельному порядку или отсутствовать до расчёта агентом. В каждом из таких случаев меняется формула и момент, когда появляется подтверждённая сумма. Не подставляйте текущую котировку, цену закрытия или последний известный обменный курс вместо условия уведомления.
Если дробные акции остаются на счёте или агрегируются с другими дробями того же выпуска, правильный результат может быть не «деньги сегодня», а запись о дробной позиции и более поздняя обработка. Сверяйте смысл операции, а не только число в строке «зачислено».
Что сверить в отчёте брокера?
После даты операции сопоставьте четыре набора данных:
- Старое количество и дату фиксации из отчёта с теми же полями в уведомлении.
- Новое количество целых акций: оно должно соответствовать целой части расчёта, если документ не устанавливает специальное округление.
- Дробный остаток, назначенную цену, сумму и дату зачисления — только в той комбинации, которую описывает документ.
- Записи по налоговой базе старых лотов, новой позиции и денежному урегулированию.
Налоговая база — отдельная строка сверки, а не универсальный процент от суммы дроби. Не переносите старую стоимость одной акции на новую запись без отчёта брокера и истории лота. Если целые акции уже появились, а деньги за дробь не видны, запросите отчёт по корпоративному действию и письменное объяснение порядка расчёта. Не делайте вывод о продаже или потере бумаг по одному экрану приложения.
Инвестиционный калькулятор поможет проверить арифметику отдельной суммы, но он не знает коэффициент, дату и правила конкретного корпоративного действия. Эти параметры всегда остаются в уведомлении и отчёте посредника.
В каком случае расчёт нужно остановить?
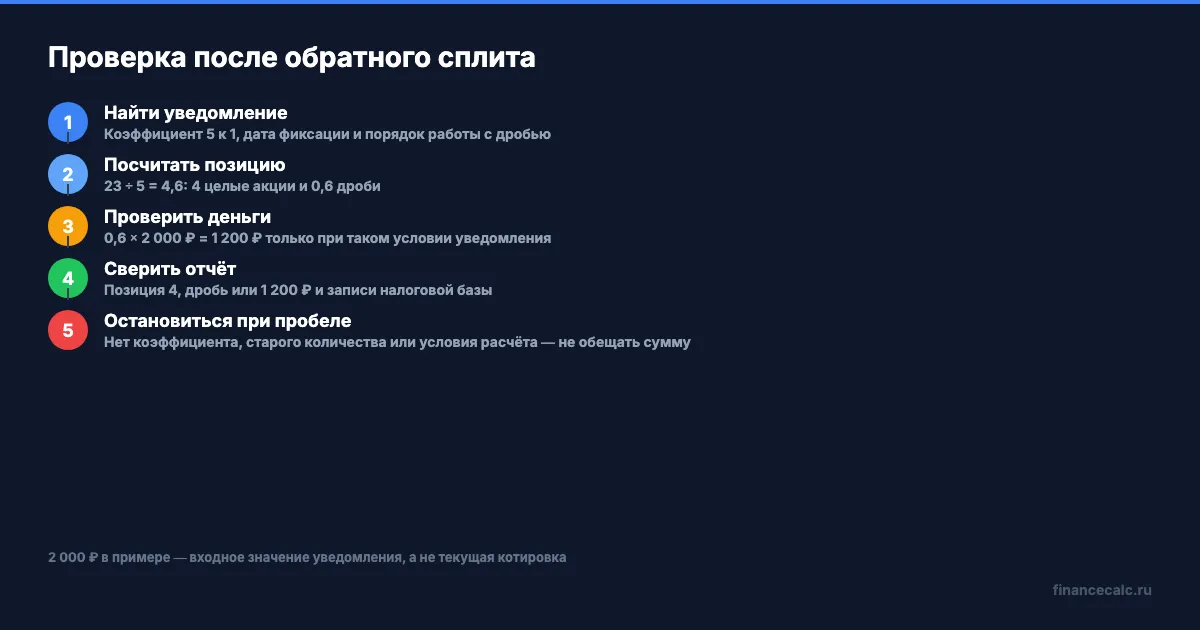
Не обещайте себе сумму и дату, если выполняется хотя бы одно условие:
- в документе нет коэффициента или направления консолидации;
- не описано, как обращаются с дробной частью;
- количество на дату фиксации не подтверждено брокером или депозитарием;
- брокер ещё не отразил корпоративное действие, а старые лоты не восстановлены в отчёте;
- событие оказалось обычным сплитом, тендером, конвертацией или делистингом;
- документ оставляет цену или дату расчёта на последующую процедуру.
Особенно опасны две быстрые ошибки: умножить старое количество на коэффициент и оценить дробь по текущей котировке. В примере это дало бы 115 акций или неподтверждённую сумму вместо 4 целых акций, дроби 0,6 и условных 1 200 ₽ по цене из уведомления.
Какой результат считать проверенным?
Проверенный результат обратного сплита состоит из четырёх связанных записей: коэффициент из уведомления, подтверждённое старое количество, целая и дробная части после деления, а также способ урегулирования дроби. После этого отдельно сверяются фактическая позиция, деньги и налоговая база в отчёте брокера или депозитария.
Не принимайте изменение номинального количества за сигнал продавать или покупать. Сначала установите, что именно предусмотрено корпоративным действием и что посредник провёл операцию по этим условиям. В вашем уведомлении уже указаны одновременно коэффициент, порядок работы с дробью и источник цены?
Полезные калькуляторы
Тема: Вклады и инвестиции
Все статьи по темеСтатья носит информационный характер и не является рекомендацией к действию. Ознакомьтесь с актуальными условиями на официальных сайтах организаций.
Комментарии
Комментируя, вы соглашаетесь с политикой конфиденциальности ВКонтакте
Похожие статьи
Брокер не удержал налог: как проверить сообщение ФНС и не заплатить дважды
Как разобрать сообщение брокера о неудержанном НДФЛ: сверить налоговую базу, удержание, уведомление ФНС и не внести одну сумму дважды.
Иностранная акция не выросла, а в рублях прибыль: как считать налоговую базу
Как для одного уже определённого лота пересчитать покупку, продажу и комиссии в рубли по датам курса, разделить эффект цены и валюты и проверить брокерский отчёт.
Купон и прибыль от продажи облигации: почему брокер считает две разные налоговые строки
Купон и прибыль от продажи облигации: как сверить НКД, результат продажи, комиссию и фактически удержанный налог в брокерском отчёте.