Бюджет супругов с разными доходами: как делить общие расходы без скрытого долга
Рассчитай сам
Узнайте точную сумму переплаты и ежемесячный платёж
При разных чистых доходах общие расходы можно делить пропорционально доходу: сначала отделите общие строки, затем посчитайте долю каждого, сравните её с фактическими платежами и закройте разницу переводом или переносом. Это внутреннее соглашение пары, а не расчёт долей имущества и не автоматически возникающий юридический долг.
Чтобы такая схема не превратилась в спор «кто кому должен», нужен небольшой ledger: период, подтверждённые доходы, список общих расходов, фактический плательщик и итоговая корректировка. Он отвечает на один вопрос: сколько каждый должен был внести по договорённому правилу и сколько внёс на самом деле.
Материалы сверены 15 сентября 2026 года.
Как собрать исходные данные?
Возьмите два последних полных месяца. Сохраните выписки по счетам и подтверждения чистого дохода за те же периоды. В этой схеме чистый доход — сумма, которую вы фиксируете после обязательных удержаний; валовой доход, перевод между своими счетами или случайное пополнение карты сюда не подставляйте.
Для каждой строки запишите дату, сумму, категорию, фактического плательщика и подтверждение: выписку, чек или другой документ. Если доход нерегулярен, отметьте это отдельно и не выдавайте один удачный месяц за устойчивую пропорцию. Нет согласованного периода, подтверждения дохода или полного списка расходов — остановите расчёт до сбора данных.
Двух месяцев достаточно, чтобы увидеть повторяющиеся общие строки и разовые выбросы, но это не отменяет пересмотра после изменения дохода или состава расходов. Период должен быть одинаковым для обоих партнёров.
Какие расходы действительно общие?
Сначала пара сама фиксирует правило классификации. Общими могут быть аренда, коммунальные платежи, базовые продукты, совместный транспорт и другие строки, которыми пользуются оба. Личными остаются одежда, хобби, подарки, индивидуальные поездки и покупки, которые партнёры не договорились оплачивать из общего бюджета.
Не прячьте личную покупку в общих расходах только потому, что она прошла с общей карты. И наоборот, не исключайте общую покупку лишь потому, что её оплатил один человек. В ledger важны назначение строки и подтверждённый фактический плательщик, а не название карты.
После классификации сложите только общие строки за месяц. Получится commonCosts. Личные траты, переводы между супругами и будущие покупки не должны незаметно менять эту сумму. Если строка спорная, вынесите её в отдельный список и не включайте в точный settlement, пока не будет договорённости.
Как посчитать обязательный вклад каждого?
Сначала сложите чистые доходы. Доля партнёра A равна его чистому доходу, делённому на сумму доходов A и B. Доля партнёра B считается тем же способом. Затем общий расход умножается на соответствующую долю:
- обязательный вклад A = общие расходы × доля A;
- обязательный вклад B = общие расходы × доля B.
Сумма двух обязательных вкладов должна совпасть с commonCosts. Это проверка модели, а не новая статья расходов. Если сумма доходов равна нулю, пропорция не определена: сначала обсуждают доступный денежный поток, обязательные строки и резерв, а не делят ноль на ноль.
Пропорция — прозрачное правило, которое пара выбирает для текущего ledger. Она не делает одного партнёра ответственным за все траты другого и не обязана сохраняться после резкого изменения дохода. Зафиксируйте дату пересмотра рядом с формулой.
Как сверить расчёт с фактическими платежами?
Для каждого партнёра посчитайте отклонение: фактический платёж минус обязательный вклад. Положительное значение означает переплату относительно выбранного правила, отрицательное — недовзнос. Сверяйте платежи по выписке, а не по памяти: один перевод мог покрыть несколько строк, а один чек — только личную покупку.
В конце месяца запишите три поля: рассчитанный вклад, фактическую сумму и отклонение. Если один партнёр недовнёс, а другой переплатил, пара может договориться о переводе разницы или зачесть её в следующем месяце. В записи укажите дату, сумму и принятое правило. Такой settlement — внутренняя сверка, а не готовое требование о взыскании.
Что покажет закрытый пример?
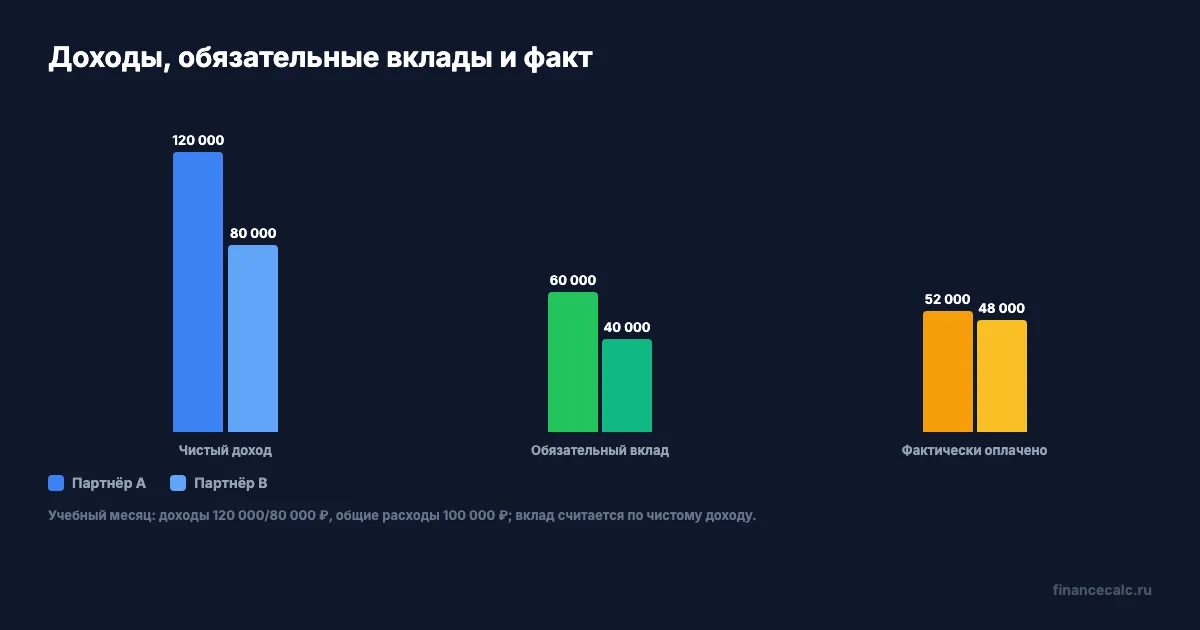
Партнёр A получил 120 000 ₽ чистого дохода, партнёр B — 80 000 ₽. Общие расходы месяца составили 100 000 ₽; личные траты, налоги и инвестиции в эту сумму не входят.
Сначала получаем общий доход: 120 000 + 80 000 = 200 000 ₽. Доля A — 120 000 ÷ 200 000 = 60%, доля B — 80 000 ÷ 200 000 = 40%. Обязательные вклады равны 100 000 × 60% = 60 000 ₽ и 100 000 × 40% = 40 000 ₽. Проверка сходится: 60 000 + 40 000 = 100 000 ₽.
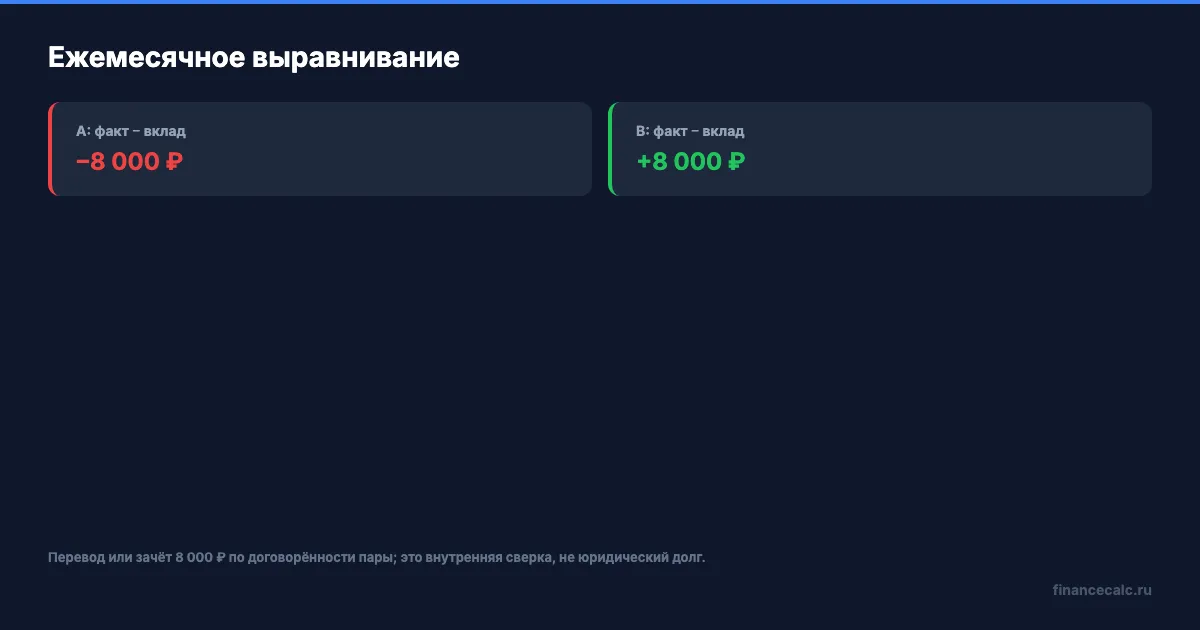
Фактически A оплатил 52 000 ₽, а B — 48 000 ₽. Отклонения: 52 000 − 60 000 = −8 000 ₽ у A и 48 000 − 40 000 = 8 000 ₽ у B. При таком соглашении A может перевести B 8 000 ₽ или стороны запишут эту сумму как корректировку следующего месяца. Она закрывает ledger по выбранному правилу, но не доказывает наличие юридической задолженности.
Что делать при нулевом или резко упавшем доходе?
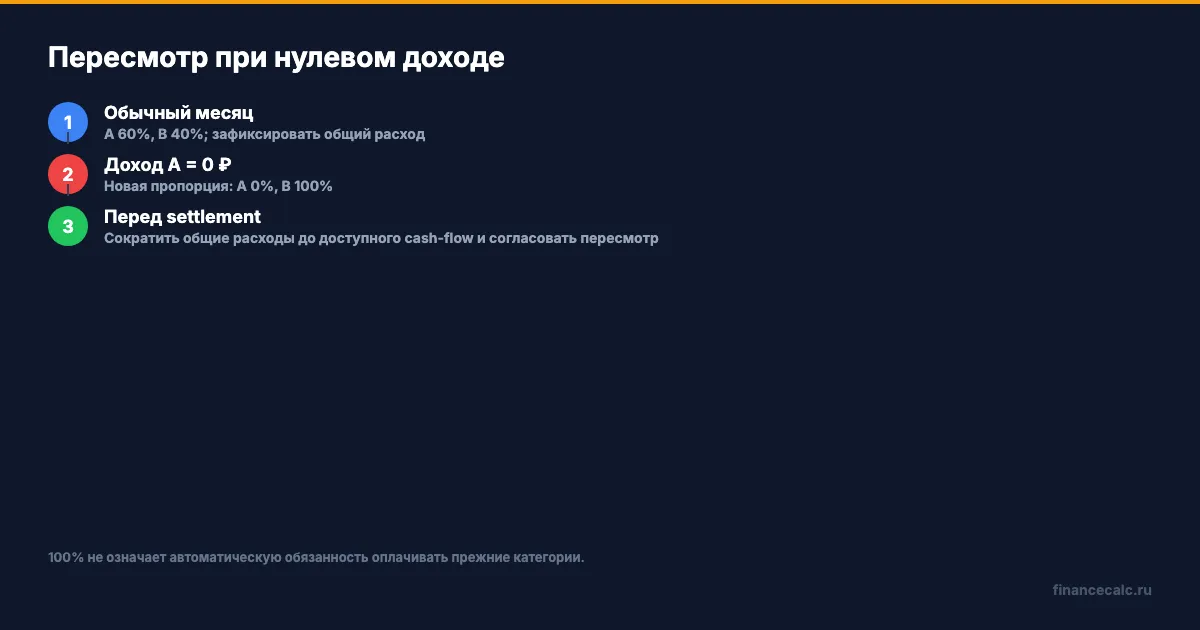
Представьте, что доход A обнулился в середине месяца, у B остался доход 80 000 ₽, а часть общих расходов A уже оплатил кредитной картой. Если продолжить старое правило 60/40 и назвать разницу долгом, ledger скроет кассовый разрыв: у A может не быть денег для прежнего вклада, а долг по карте останется отдельным обязательством.
Пересчёт для нового периода выглядит так: 0 ÷ (0 + 80 000) = 0% для A и 80 000 ÷ (0 + 80 000) = 100% для B. Но результат 100% не означает, что B автоматически обязан финансировать все прежние категории. Сначала сократите общие расходы до доступного cash-flow, выделите обязательные строки и резерв, отдельно запишите операцию по карте и договоритесь о временном лимите и дате нового пересмотра.
Если доходы обоих равны нулю, пропорция не считается вовсе. Если доход стал нерегулярным, сохраните старую пропорцию только как историческую запись и пересоберите прогноз по доступным деньгам. Не переносите прежний процент автоматически.
Что не входит в этот расчёт?
Не переносите операционный ledger на доли квартиры, автомобиля или другого имущества. Семейный кодекс регулирует общую собственность и её раздел отдельно; расчёт вкладов за месяц не устанавливает право собственности и сам по себе не создаёт взыскиваемого долга между супругами. Для договора, суда или отдельного обязательства нужна самостоятельная проверка документов.
После закрытия ledger можно использовать калькулятор сложного процента для отдельного сценария накопления, кредитный калькулятор для проверки самостоятельного платежа и калькулятор сравнения аренды и покупки для жилищного решения. Эти инструменты отвечают на другие вопросы и не заменяют сверку общих строк.
Правило на каждый месяц простое: сначала подтверждённые доходы и классификация расходов, затем пропорция, факт и settlement. Какая общая строка у вас требует отдельного правила?
Полезные калькуляторы
Статья носит информационный характер и не является рекомендацией к действию. Ознакомьтесь с актуальными условиями на официальных сайтах организаций.
Комментарии
Комментируя, вы соглашаетесь с политикой конфиденциальности ВКонтакте
Похожие статьи
Содержание супруги при беременности и до 3 лет 2026: как посчитать 18 000 ₽
Содержание супруги во время беременности и после родов: когда это отдельная выплата — как проверить право и обосновать сумму без путаницы с детскими алиментами.

Как составить финансовый план на год: 12 групп нерегулярных расходов
Финансовый план на год для нерегулярных расходов: соберите 12 групп трат, поставьте даты и рассчитайте ежемесячные фонды без кредита.

Бюджет после рождения ребенка: как закрыть разрыв до выплаты
Бюджет после рождения ребенка: как сверить сроки пособий, посчитать запас на 30 дней и не принять маткапитал или ожидаемую выплату за свободные деньги.