Самозанятый получил грант или субсидию: как отделить целевые деньги от оплаты услуги
Рассчитай сам
Рассчитайте зарплату на руки и все налоги
Само слово «грант» в решении или банковском назначении не отвечает, нужно ли формировать чек НПД. Для одного поступления сначала проверьте соглашение: если деньги дали без встречной продажи, база НПД равна 0 ₽; если за деньги нужно выполнить работу или оказать услугу, в базу попадает цена этой услуги.
Нормы Федерального закона № 422-ФЗ и Бюджетного кодекса, ставки и правила вычета НПД сверены 15 сентября 2026 года.
Это не статья о том, как найти новую программу поддержки. Здесь задача уже получившего деньги самозанятого: разложить один грант или субсидию по документам и принять ограниченное решение только по объекту НПД.
Что именно считает объектом НПД?
Статья 6 Федерального закона № 422-ФЗ называет объектом НПД доходы от реализации товаров, работ, услуг и имущественных прав; само бюджетное происхождение поступления не отвечает на вопрос об объекте НПД. Поэтому слово «грант», источник денег и отдельный расчетный счет не заменяют проверку предмета соглашения.
Из этого следует важная граница. Поступление может быть связано с бюджетом и при этом включать оплату конкретного результата для предоставляющей стороны. И наоборот, целевая выплата может финансировать ваши расходы, не превращаясь от этого в цену услуги. Решает не название, а содержание обязательств.
Как собрать evidence table по одному поступлению?
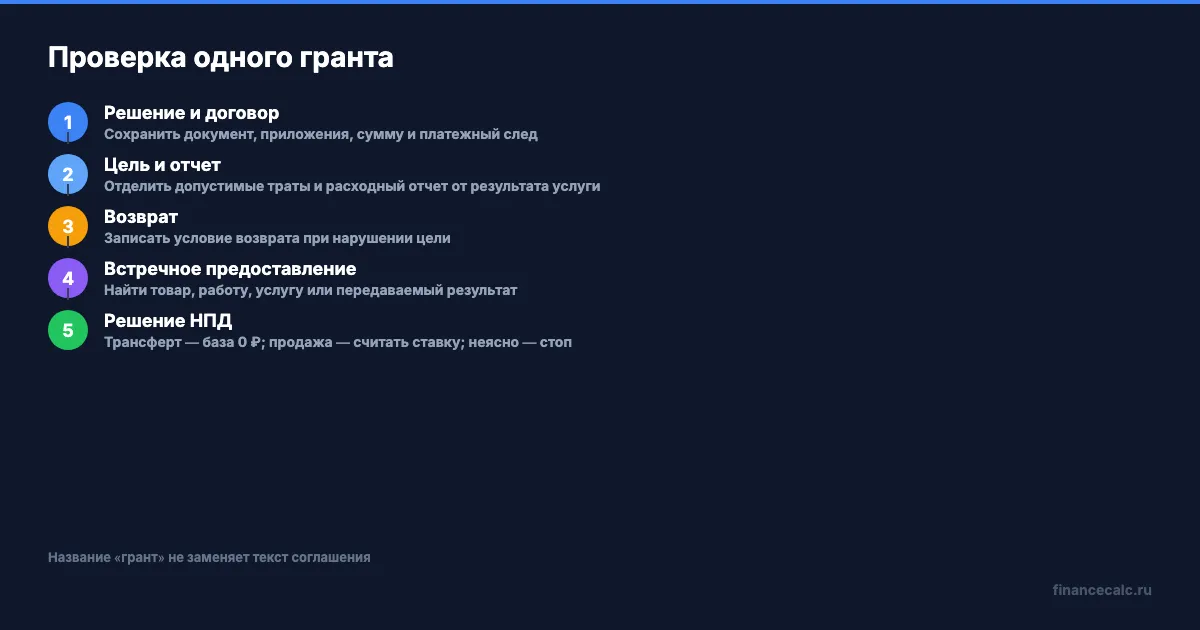
Соберите решение о предоставлении денег, соглашение, приложения к нему и платежный документ. Затем заполните шесть строк, не смешивая их с общим описанием программы.
- Основание и сумма. Запишите номер решения или договора, дату, редакцию документа, сумму, отправителя и назначение платежа.
- Цель и допустимые траты. Отметьте, на что разрешено направить деньги: например, на оборудование или другие расходы из утвержденного бюджета.
- Отчетность. Укажите, нужен ли только отчет о расходах и подтверждающие документы либо еще требуется принять конкретный результат.
- Возврат. Перепишите, при каком нарушении условия деньги нужно вернуть. Это отдельное обязательство, а не доказательство того, что получатель оказал услугу.
- Встречное предоставление. Проверьте, должен ли получатель передать ведомству товар, выполнить работу, провести занятия, оказать консультацию или передать иной результат.
- Платежный след. Свяжите каждую сумму с договором и решением. Назначение платежа помогает найти операцию, но само по себе не меняет ее правовую природу.
В evidence table занесите цель и допустимые траты, порядок отчетности, условие возврата и отдельной строкой — есть ли товар, работа, услуга или передаваемый результат для предоставляющей стороны. Именно последняя строка отделяет целевой трансферт от оплаты.
Не переписывайте в эту строку рекламное описание программы. Нужна ссылка на конкретный пункт соглашения: что получает грантополучатель и что, если вообще что-то, он передает стороне, перечислившей деньги. Так контроль расходов не смешивается с оплатой результата.
Когда целевой грант дает нулевую базу НПД?
Если в решении и соглашении нет встречной продажи товара, работы, услуги или имущественного права, в ограниченной модели статьи база НПД по этому поступлению равна 0 ₽. Речь идет о подтвержденном безвозмездном целевом трансферте: получатель расходует деньги по правилам, отчитывается и возвращает их при нарушении условий, но ничего не продает предоставляющей стороне.
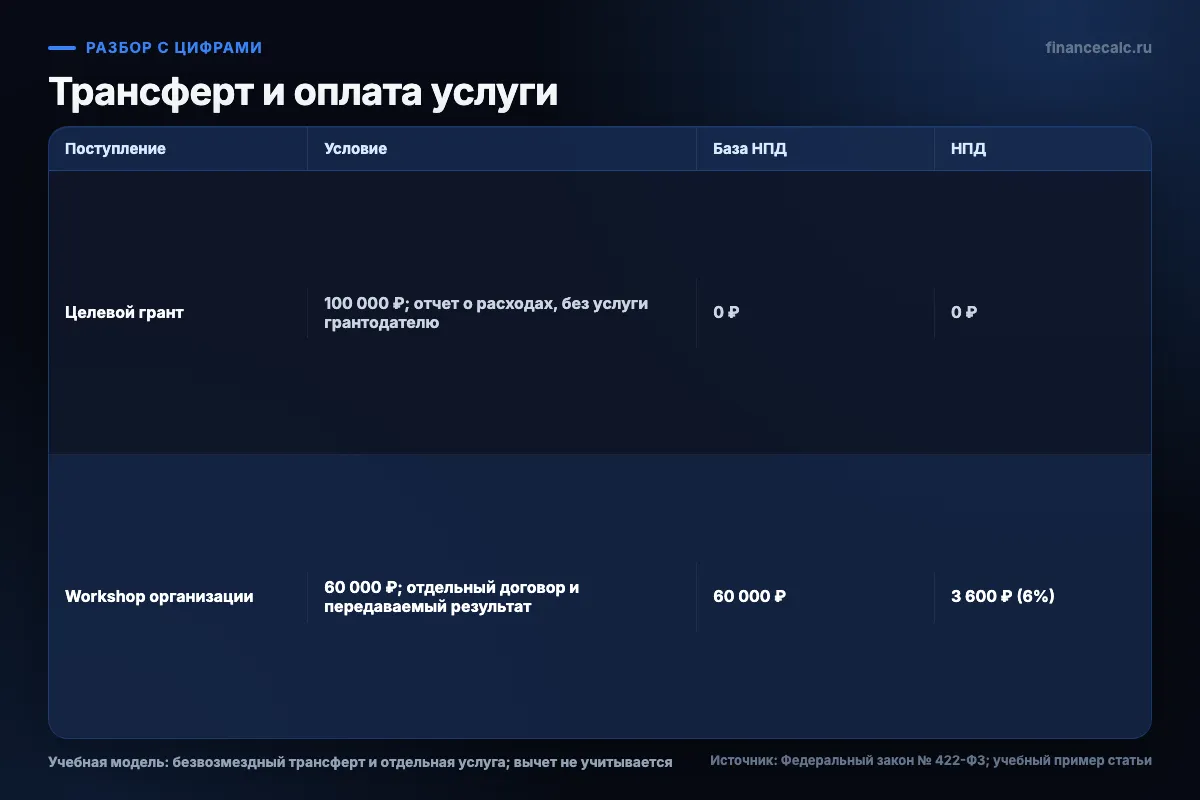
В закрытом учебном примере самозанятый получил 100 000 ₽ на оборудование. Соглашение требует расходный отчет и возврат при нарушении цели, но не требует провести работу для грантодателя. Расчет выглядит так: NPDBase = 100 000 ₽ × 0 = 0 ₽.
Такой вывод не означает «грант не облагается никакими налогами». Это вывод только об объекте НПД: отсутствие базы по этому режиму не означает автоматического ответа по НДФЛ, УСН или другим налоговым последствиям. Сохраните решение, соглашение, смету, отчет и платежные документы, чтобы нулевая квалификация опиралась на текст, а не на воспоминание о программе.
Когда под названием гранта скрывается оплата услуги?
Проблема начинается, когда документ называет выплату грантом, но одновременно требует конкретный результат для органа или организации. Если договор требует провести для ведомства платные занятия и передать результат, формальное слово «грант» не обнуляет цену этой услуги: проверяйте документированную сервисную часть отдельно.
Это неблагоприятный сценарий для автоматического ответа «все 100 000 ₽ — целевая субсидия». Получатель может выполнить программу занятий, подписать акт или иной документ о приемке, а затем не сформировать чек, потому что смотрит только на заголовок соглашения. Обратная ошибка тоже возможна: включить всю целевую выплату в НПД, хотя встречной работы нет.
Прочитайте разделы о предмете, deliverable, приемке и оплате. Если в одном документе есть отдельный грантовый компонент и отдельная услуга, разделяйте только отдельно описанные и подтвержденные компоненты; при неясном предмете безопасный результат — остановить расчет. Произвольная пропорция «половина грант, половина услуга» документом не подтверждается.
Как посчитать часть, которая действительно является оплатой?
Для уже подтвержденной реализации физическому лицу ставка НПД составляет 4%, а организации или ИП — 6%. Сначала определите покупателя услуги, затем берите в расчет только ее документированную цену. Целевой бюджет, отчет о расходах и возврат при нарушении не становятся налоговой базой сами по себе.
В том же учебном примере у самозанятого есть отдельный договор с организацией на workshop за 60 000 ₽. Если организация действительно покупает услугу, а результат и платеж подтверждены, расчет НПД такой:
60 000 ₽ × 6% = 3 600 ₽.
В этом расчёте налоговый вычет по НПД уже израсходован. При доступном остатке вычета начисление в «Моём налоге» будет ниже.
Грантовые 100 000 ₽ и сервисные 60 000 ₽ нужно хранить как два разных документальных следа. Не объединяйте их только потому, что деньги пришли в один период или на один счет. После квалификации услуги арифметику можно перепроверить в калькуляторе самозанятого, но калькулятор не определяет, была ли конкретная выплата продажей.
Когда расчет нужно остановить?
Не подставляйте сумму в чек, если отсутствует решение или соглашение с условиями встречного предоставления. Сначала запросите полный документ и приложения. Пока неясно, что именно должен сделать получатель, результат следует пометить как unresolved, а не как нулевую базу.
Остановитесь также в четырех случаях:
- в соглашении есть слова о занятиях, работах или передаваемом результате, но нет понятного порядка приемки и оплаты;
- отчет о целевых расходах пытаются выдать за услугу, хотя он лишь подтверждает использование средств;
- смешанный договор не делит суммы и обязательства на документированные части;
- специальная программа, возврат денег или налоговое условие требует отдельной правовой проверки.
Если один документ смешивает грант и услугу, разделяйте только отдельно описанные и подтвержденные компоненты; при неясном предмете безопасный результат — остановить расчет. Письменная квалификация важнее удобного нулевого результата.
Итог по каждому поступлению должен быть одним из трех: transfer без продажи и база НПД 0 ₽; документированная sale с базой цены услуги и ставкой 4% или 6%; либо unresolved, пока не хватает соглашения. Перед формированием чека ответьте на один вопрос: в документе есть только цель расходов или еще конкретный результат, который вы обязались передать?
Полезные калькуляторы
Тема: Налоги и зарплата
Все статьи по темеСтатья носит информационный характер и не является рекомендацией к действию. Ознакомьтесь с актуальными условиями на официальных сайтах организаций.
Комментарии
Комментируя, вы соглашаетесь с политикой конфиденциальности ВКонтакте
Похожие статьи
Резерв самозанятого на налоги и простой: как разделить каждое поступление
Практическая ведомость для самозанятого: как отделить временный резерв НПД, расходы заказа, деньги на период без заказов и доступный остаток.
Иностранный заказчик платит самозанятому: ставка НПД, чек и документы по одной сделке
Как по одной трансграничной оплате определить тип покупателя, дату дохода, курс Банка России, рублевую сумму чека и доказательства сделки.
Бонус самозанятого 10 000 ₽: почему налог со 100 000 ₽ от ООО не станет нулем
Как работает налоговый вычет НПД 10 000 ₽: почему он уменьшает налог частями, а не стирает весь налог с первого крупного платежа.