Финансовая цель дорожает: как пересчитать взнос с учётом инфляции
Рассчитай сам
Узнайте точную сумму переплаты и ежемесячный платёж
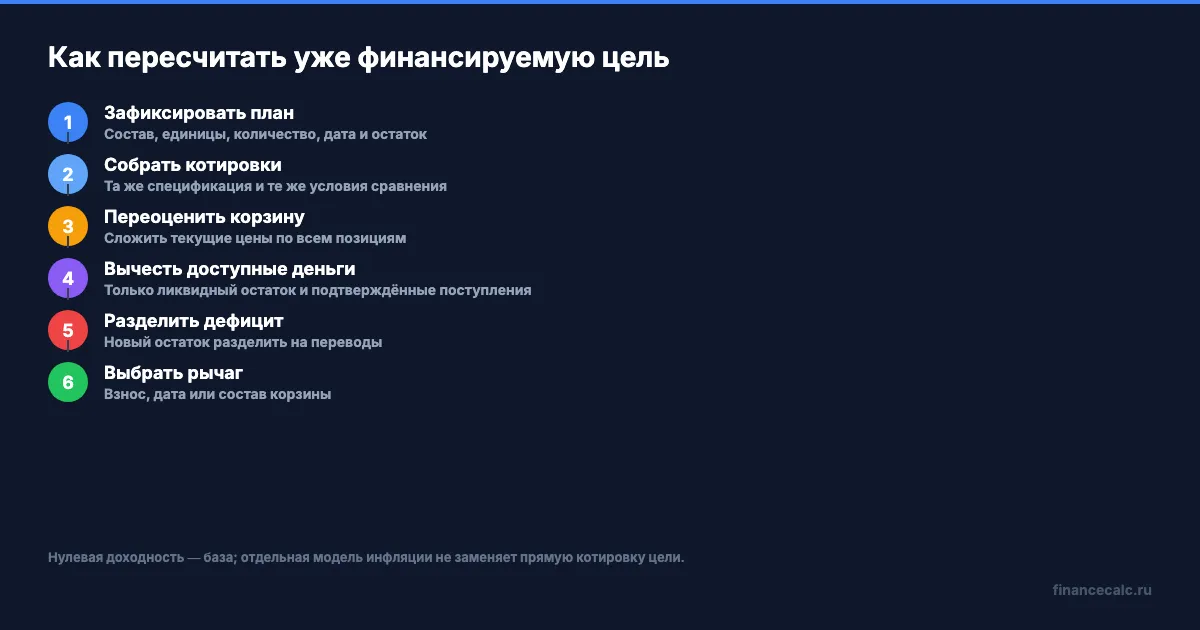
Если цель уже финансируется, пересчитывайте не абстрактную «инфляцию», а стоимость той же корзины: соберите свежие сопоставимые котировки, вычтите ликвидный целевой остаток и подтверждённые будущие поступления, а дефицит разделите на оставшиеся переводы. Обязательная база — нулевая доходность; проценты по вкладу или инвестициям можно показать только отдельным условным сценарием.
Определения Росстата и цель Банка России сверены 15 сентября 2026 года.
Что нужно зафиксировать до пересчёта?
Сначала сохраните старый план как точку сравнения. Запишите первоначальную сумму, дату, к которой нужна цель, состав покупки или услуги, единицы и количество, уже накопленные деньги и число будущих переводов. Отдельной строкой укажите только те поступления, которые подтверждены и действительно будут доступны для этой цели.
Не смешивайте целевой остаток с резервом на непредвиденные расходы. Деньги на другом вкладе с ограничением снятия, ожидаемая премия, будущая доходность и «что-нибудь продам» не уменьшают дефицит, пока их нельзя уверенно направить на покупку. Если неизвестны единицы, количество, дата котировки или доступный остаток, расчёт лучше остановить: красивый результат будет точнее только на вид.
Как собрать сопоставимые котировки?
Сравнивайте одну и ту же спецификацию в той же единице и количестве. Для ремонта это могут быть одинаковые площадь, марка материала и объём работ; для поездки — те же даты, состав услуги и багаж; для техники — та же модель и комплектация. Рядом с каждой строкой сохраните продавца, дату, доставку, комиссию и другие условия, которые входят в итоговую цену.
Росстат определяет ИПЦ как изменение во времени общего уровня цен на товары и услуги, приобретаемые населением. Поэтому ИПЦ полезен как контекст для масштаба, но не заменяет котировку вашей конкретной цели. Цель Банка России «вблизи 4%» относится к годовому темпу прироста общего уровня потребительских цен. Это не обещание, что конкретная корзина подорожает на 4%.
Для своего пересчёта используйте ИПЦ или прогноз только как отдельную модельную предпосылку. Основной результат должен отвечать на другой вопрос: сколько сегодня стоит ровно тот же набор, который вы собирались купить.
Не усредняйте предложения с разными условиями. Цена упаковки и цена одной единицы, самовывоз и доставка, базовая комплектация и версия с дополнительными работами — это разные строки. Если скидка действует до определённой даты, сохраните срок её действия и не переносите её в расчёт будущей покупки автоматически. При изменении хотя бы одной позиции лучше отметить замену отдельно, чем прятать её внутри общего процента.
 Открыть схему в полном размере
Как выглядит формула нового взноса?
Сначала получите актуальную цену цели: сложите стоимость каждой позиции после умножения цены единицы на плановое количество. Затем вычтите только две величины: ликвидный целевой остаток и подтверждённые будущие разовые поступления. Резерв, предполагаемые проценты и деньги, которые ещё не удалось получить, в эту строку не подставляйте.
Рабочая запись выглядит так:
- Актуальная цель = сумма (текущая цена единицы × плановое количество).
- Дефицит = максимум из нуля и разницы между актуальной целью, ликвидным остатком и подтверждёнными поступлениями.
- Новый взнос = дефицит / число оставшихся переводов.
Если остаток и подтверждённые поступления уже покрывают актуальную цель, дефицит равен нулю. Это не означает, что деньги можно снять без проверки срока и условий; это означает только, что для этой цели новый обязательный перевод не требуется.
Поступление тоже должно быть отдельной строкой. Укажите ожидаемую дату, сумму и основание, по которому вы считаете деньги подтверждёнными. Если дата сдвигается или сумма становится условной, уберите её из базового расчёта и оставьте только в сценарии. Такой порядок не позволяет одной оптимистичной оговорке уменьшить обязательный взнос на бумаге.
Что показывает учебный пример?
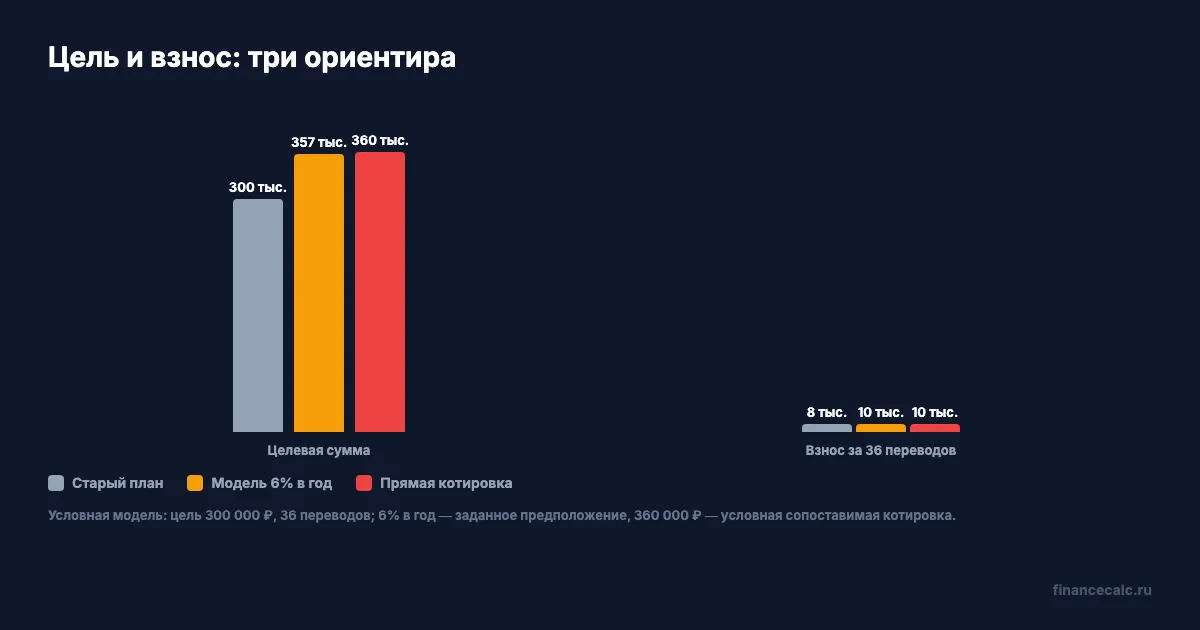
Допустим, человек уже начал копить на цель стоимостью 300 000 ₽, впереди 36 ежемесячных переводов, а целевого остатка пока нет. Все цены ниже условные: это не текущая котировка рынка, а закрытая модель, в которой дата и единицы каждой реальной позиции должны быть указаны отдельно.
Нулевая доходность даёт базовый ориентир:
300 000 / 36 = 8 333,33 ₽ в месяц.
Теперь добавим стресс-модель с предположением 6% в год. Это не прогноз Банка России и не гарантия будущей цены:
300 000 × 1,06 × 1,06 × 1,06 = 357 304,80 ₽.
При той же дате цели модельный взнос составит:
357 304,80 / 36 = 9 925,13 ₽ в месяц.
Разница показанных округлённых взносов — 9 925,13 − 8 333,33 = 1 591,80 ₽ в месяц. Смысл этого сценария не в том, чтобы назвать будущую цену, а в том, чтобы увидеть чувствительность плана к предположению и заранее выбрать действие.
Отдельно сделайте прямой re-quote по тем же позициям. Если сегодняшняя сопоставимая корзина уже стоит 360 000 ₽, расчёт без доходности будет таким:
360 000 / 36 = 10 000 ₽ в месяц.
Это два разных результата. 9 925,13 ₽ — модель с явно заданным предположением 6%; 10 000 ₽ — пересчёт по условной текущей котировке корзины. Ни один показатель не является обещанием, что цена останется такой к дате цели.
Что произойдёт, если оставить старый взнос?
Старый план был рассчитан на 300 000 ₽. Если сопоставимые котировки к сроку достигли 360 000 ₽, возникает дефицит:
360 000 − 300 000 = 60 000 ₽.
Показанный старый взнос 8 333,33 ₽ — округление базового расчёта 300 000 / 36. Дефицит в 60 000 ₽ сравнивает исходную цель и новую цену, а не создаёт ложную точность из округлённого ежемесячного перевода.
Закрывать такую дыру новым кредитом или незаметным ухудшением качества нельзя: тогда изменится сама цель. Остаются три честных рычага:
- увеличить будущий перевод;
- перенести дату и пересчитать число переводов;
- уменьшить корзину, записав, что именно исключено или заменено.
Если в новом расчёте есть подтверждённые деньги, подставьте их в формулу до деления на переводы. Если есть только ожидаемая доходность, оставьте базовый расчёт нулевым, а отдельный вариант проверьте в калькуляторе сложного процента. Доходность не должна превращать условный прогноз в обязательную сумму.
 Открыть схему в полном размере
Какой результат считать рабочим?
Сохраните рядом три листа: исходный план, таблицу сопоставимых котировок и новый расчёт. В таблице должны быть дата, единица, количество, цена за единицу, итог по позиции, доступный остаток и подтверждённое поступление. Так через месяц будет видно, что изменилось: цена конкретной позиции, состав корзины, срок или ваши деньги.
Перед ближайшим переводом выберите один из двух честных сценариев. Если котировки ещё не собраны, не подменяйте их общим процентом инфляции. Если они собраны, пересчитайте дефицит без доходности, а модель с 6% держите рядом как стресс-проверку. У вашей цели после такой сверки изменится взнос, дата или состав корзины?
Главное — сохранить исходные и новые строки рядом: тогда следующий пересчёт покажет реальное изменение цены, а не спор о том, какой процент выбрать.
Полезные калькуляторы
Статья носит информационный характер и не является рекомендацией к действию. Ознакомьтесь с актуальными условиями на официальных сайтах организаций.
Комментарии
Комментируя, вы соглашаетесь с политикой конфиденциальности ВКонтакте
Похожие статьи
100 000 ₽ за год: как поставить финансовую цель и не бросить через месяц
Как накопить 100 000 рублей за год: пошаговый план с расчётами, автоматизация, ошибки и калькулятор вкладов для точного расчёта.
Подушка 3, 6 или 12 месяцев: кому какой запас нужен
Как выбрать размер финансовой подушки в 2026: 3, 6 или 12 месяцев расходов, расчет на тратах 60 000 ₽ и правила для семьи, ипотеки и ИП.
ПФО: инфляция 5,94% и почему подешевевшие овощи не возвращают цель 4%
В мае 2026 года инфляция в ПФО снизилась до 5,94%, но цель Банка России остается 4%. Разбираем разницу 1,94 п.п. и личный бюджет.