Налог заплатил другой человек: как платёж попадает на ЕНС владельца имущества
Рассчитай сам
Рассчитайте зарплату на руки и все налоги
Да, супруг, родственник или иной человек может перечислить налог за владельца имущества. Адрес платежа определяют реквизиты лица, чья обязанность исполняется: в актуальной памятке ФНС это УИН из уведомления или ИНН владельца.
Но одного банковского чека недостаточно, чтобы доказать зачисление на ЕНС владельца имущества: он подтверждает операцию со стороны банка, а не итоговое распределение в ФНС. Чтобы считать долг закрытым, нужно развести две роли, сверить реквизиты и увидеть зачисление в детализации ЕНС именно владельца имущества.
Какие две роли нужно разделить?
Обозначим владельца имущества как A, а человека, который перечислил деньги, как B.
- B — плательщик. Деньги списали с его карты или счёта, в чеке указаны его сведения и сумма.
- A — налогоплательщик-бенефициар. На его имя пришло уведомление, его ИНН или УИН определяет, чья обязанность исполняется, и его ЕНС должен показать результат.
Источник денег не меняет владельца обязанности. Источник денег не даёт B отдельного права на возврат: статья 45 НК РФ разрешает платить за A, но не позволяет плательщику требовать возврат этого платежа от своего имени. Если B и A нужно рассчитаться между собой, это отдельный гражданский вопрос, а не заявление в ФНС от имени B.
Какой реквизит отправляет платёж на ЕНС владельца?
В инструкции ФНС для сервиса «Уплата налогов и пошлин» указан такой маршрут: сначала вводятся данные B, затем включается опция «Хочу уплатить за иное лицо», после чего заполняются ФИО и ИНН A. Для самой оплаты эта инструкция не называет условием паспорт владельца, доверенность или доказательство родства.
Если в уведомлении есть УИН, его используют для привязки начисления. В платёжном документе для перечисления за другое лицо проверяют ИНН именно A, а собственные реквизиты B остаются сведениями плательщика. Не заменяйте поле бенефициара своим ИНН: банк всё равно спишет деньги у B, но налоговая будет искать обязанность по указанному идентификатору.
Оплата конкретного налога за A и распоряжение уже образовавшимся положительным сальдо — разные операции. В первом случае B пополняет ЕНС A. Во втором налогоплательщик распоряжается своим остатком, чтобы зачесть его в счёт обязанности другого лица. Их формы и ограничения нельзя смешивать.
Как доказать, что платёж закрыл именно этот налог?
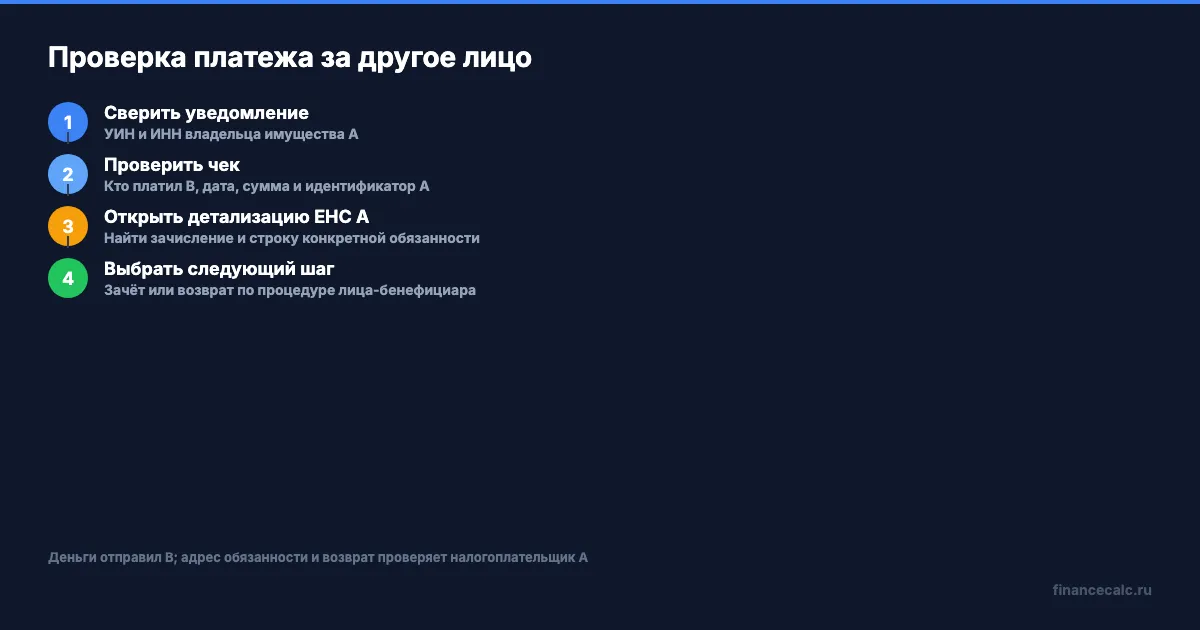
Сумма в банковском приложении не доказывает адрес зачисления: чек нужно сопоставить с уведомлением и детализацией ЕНС A. Удобно проверить цепочку в таком порядке:
- Уведомление. Зафиксируйте ФИО владельца, ИНН или УИН, вид налога и сумму обязанности.
- Платёжный документ. Сверьте дату, сумму, данные B и идентификатор A. Сохраните чек или платёжное поручение в исходном виде.
- Детализация ЕНС A. Найдите саму сумму и строку обязательства, к которой она отнесена. Если виден только общий плюс, этого недостаточно.
- Остальные строки. Проверьте другие недоимки, текущие начисления, пени и резерв. На ЕНС поступившая сумма распределяется между обязанностями налогоплательщика, поэтому проверяют не только общий плюс, но и строку конкретного налога.
Если хотя бы один идентификатор не совпал, не делайте вывод о закрытом долге по скриншоту из банка. Сохраните уведомление, чек и выгрузку операций, а в обращении в ФНС укажите дату, сумму, ИНН/УИН и вопрос: на чьём ЕНС отражена операция и к какой обязанности её отнесли.
Как посчитать остаток после правильного зачисления?
Возьмём закрытый учебный пример. В уведомлении A указана обязанность 12 400 ₽. B перечисляет за A 15 000 ₽, а детализация подтверждает, что деньги попали на ЕНС A. В модели нет других обязательств, пеней и ограничений.
15 000 − 12 400 = 2 600 ₽.
Это потенциальное положительное сальдо A, а не право B на возврат. Если в детализации есть другая обязанность, её нужно вычесть до нуля: ноль в формуле допустим только потому, что в этом примере остальные строки заранее закрыты.
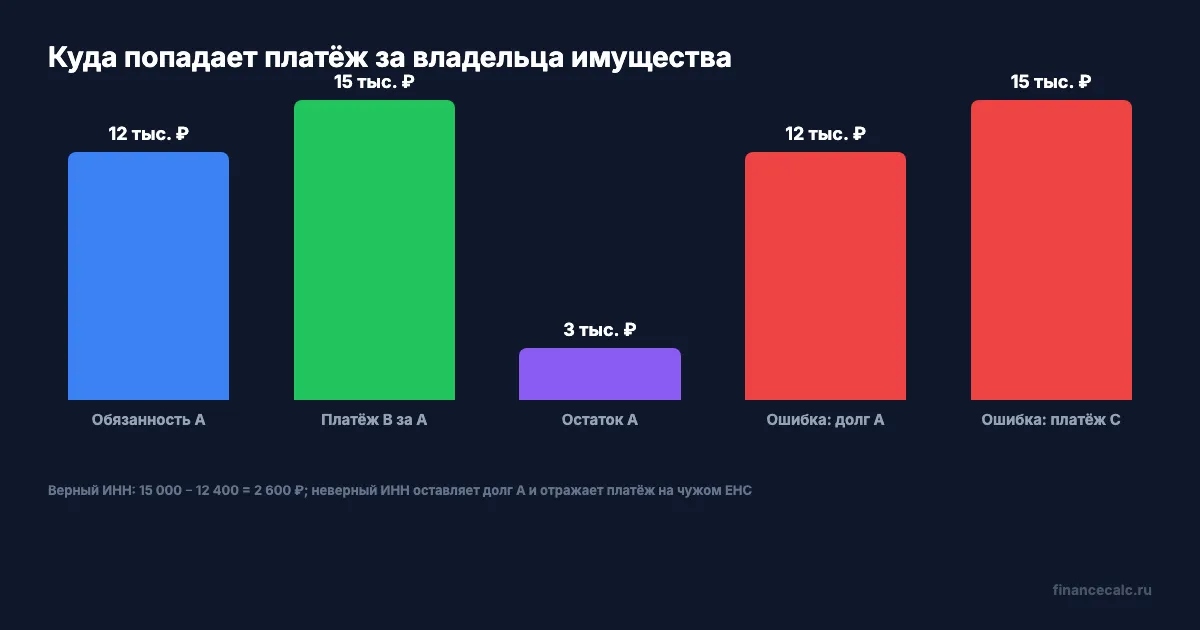
Именно поэтому арифметика начинается после сверки идентификатора. Число 15 000 ₽ в чеке не переносит автоматически обязанность A и не доказывает, что вся сумма доступна для возврата.
Что произойдёт, если указать чужой ИНН?
Рассмотрим неблагоприятную ветку. Если B вместо ИНН A указал ИНН C, долг A остаётся 12 400 ₽, а 15 000 ₽ отражаются на ЕНС C. Для бюджета это уже другая связка «сумма — налогоплательщик», даже если B действительно хотел оплатить имущество A.
Не требуйте возврат от имени B: сначала подтвердите, на чьём ЕНС отражена сумма, и действуйте по процедуре для этого лица. Не считайте ошибочный ИНН простой банковской отменой и не оплачивайте долг A повторно, пока не сохранены документы и не понятен статус первой операции.
Безопасная последовательность такая: сохранить ошибочный чек и уведомление, запросить у ФНС подтверждение фактического ЕНС, уточнить доступный маршрут исправления или возврата, а затем решить, нужен ли новый платёж A. Сам факт родства B и A не заменяет совпадение идентификатора.
Кто подаёт заявление на возврат или зачёт?
Заявление о распоряжении положительным сальдо подаёт налогоплательщик, на чьём ЕНС оно учтено. Но заявитель и получатель возврата могут различаться. По общему правилу деньги возвращают на счёт этого налогоплательщика, а с 1 сентября 2026 года действует исключение для платежа другого лица.
Если B перечислил деньги за A при отсутствии соответствующей обязанности на дату перечисления или после неё, возникшее положительное сальдо возвращается на тот банковский счёт, с которого поступили деньги; сведения о счёте должны быть у ФНС. Это правило пункта 1 статьи 79 НК РФ. Поэтому наши 2 600 ₽ показывают остаток на ЕНС A, но сама формула не определяет счёт возврата. Для этого нужно проверить происхождение остатка и наличие обязанности. Статья 45 по-прежнему не даёт B самостоятельного права требовать возврат уплаченного за A налога.
При ошибочном ИНН сначала устанавливают, на чьём ЕНС учтена сумма, затем проверяют специальный порядок возврата на исходный счёт. B не подменяет владельца ЕНС при подаче заявления. Пока зачисление и основание возврата не подтверждены, нельзя обещать ни возврат, ни закрытие долга A.
Зачёт собственного положительного сальдо в пользу другого лица — отдельная операция. С 1 сентября 2026 года он допускается только в пределах имеющейся у получателя обязанности. Для заявления о таком зачёте через личный кабинет нужна усиленная квалифицированная электронная подпись. Если после зачёта обязанность отсутствует, образовавшееся у получателя положительное сальдо возврату не подлежит. Это ограничение нельзя переносить на прямой денежный перевод B за A: для него закон устанавливает другой порядок.
Приказ ФНС № ЕД-7-8/866@ обновил формы заявлений о возврате и зачёте. Используйте форму для выбранной операции; возможность отправить обычное обращение через личный кабинет не заменяет требования к подписи заявления о зачёте за другое лицо.
Какой порядок выбрать на дату обращения?
Сначала ответьте на четыре вопроса: кто отправил деньги, за кого платили, какой ИНН или УИН указан и на чьём ЕНС отражилась сумма. После этого:
- При совпадении уведомления, чека и детализации считайте обязанность A подтверждённой и отдельно проверяйте остаток.
- При положительном сальдо A выбирайте возврат или зачёт по действующей процедуре для A.
- При чужом ИНН не закрывайте долг A в расчёте и не требуйте возврат от имени B.
- Перед операцией с положительным сальдо перепроверьте редакцию НК РФ и форму ФНС, действующие в этот день.
Этот маршрут не заменяет расчёт имущественного налога и не равен налоговому вычету. Для других задач есть отдельные калькулятор налогового вычета, калькулятор НДФЛ и калькулятор налога на вклады. Первый вопрос при любой проверке один: на чьём ЕНС сейчас отражена сумма — A или другого лица?
Полезные калькуляторы
Тема: Налоги и зарплата
Все статьи по темеСтатья носит информационный характер и не является рекомендацией к действию. Ознакомьтесь с актуальными условиями на официальных сайтах организаций.
Комментарии
Комментируя, вы соглашаетесь с политикой конфиденциальности ВКонтакте
Похожие статьи

Положительное сальдо ЕНС 14 500 ₽: почему налоговая не вернет переплату автоматом
Как вернуть положительное сальдо единого налогового счета в 2026 году, почему нужна заявка и почему вернуть можно не больше остатка на ЕНС.

В уведомлении ФНС нет процентов по вкладу одного банка: что проверить до уплаты
В уведомлении ФНС нет процентов по вкладу одного банка: сверяем год выплаты, банковскую справку, исключения и порядок исправления данных до уплаты налога.

ЕНС: 4 причины, почему переплата не отменяет долг
На ЕНС может быть переплата, а в личном кабинете все равно виден долг. Разбираем 4 причины: срок, резерв, начисление и ошибка.